駅前の買取店が増えた理由を、金相場だと思っていた
通勤で使う駅の周りに、2〜3坪の買取店がこの数年で3軒できた。看板に並ぶのは、金・プラチナ、ブランド品、切手・古銭。店員は1人で、店内に売り物は置かれていない。
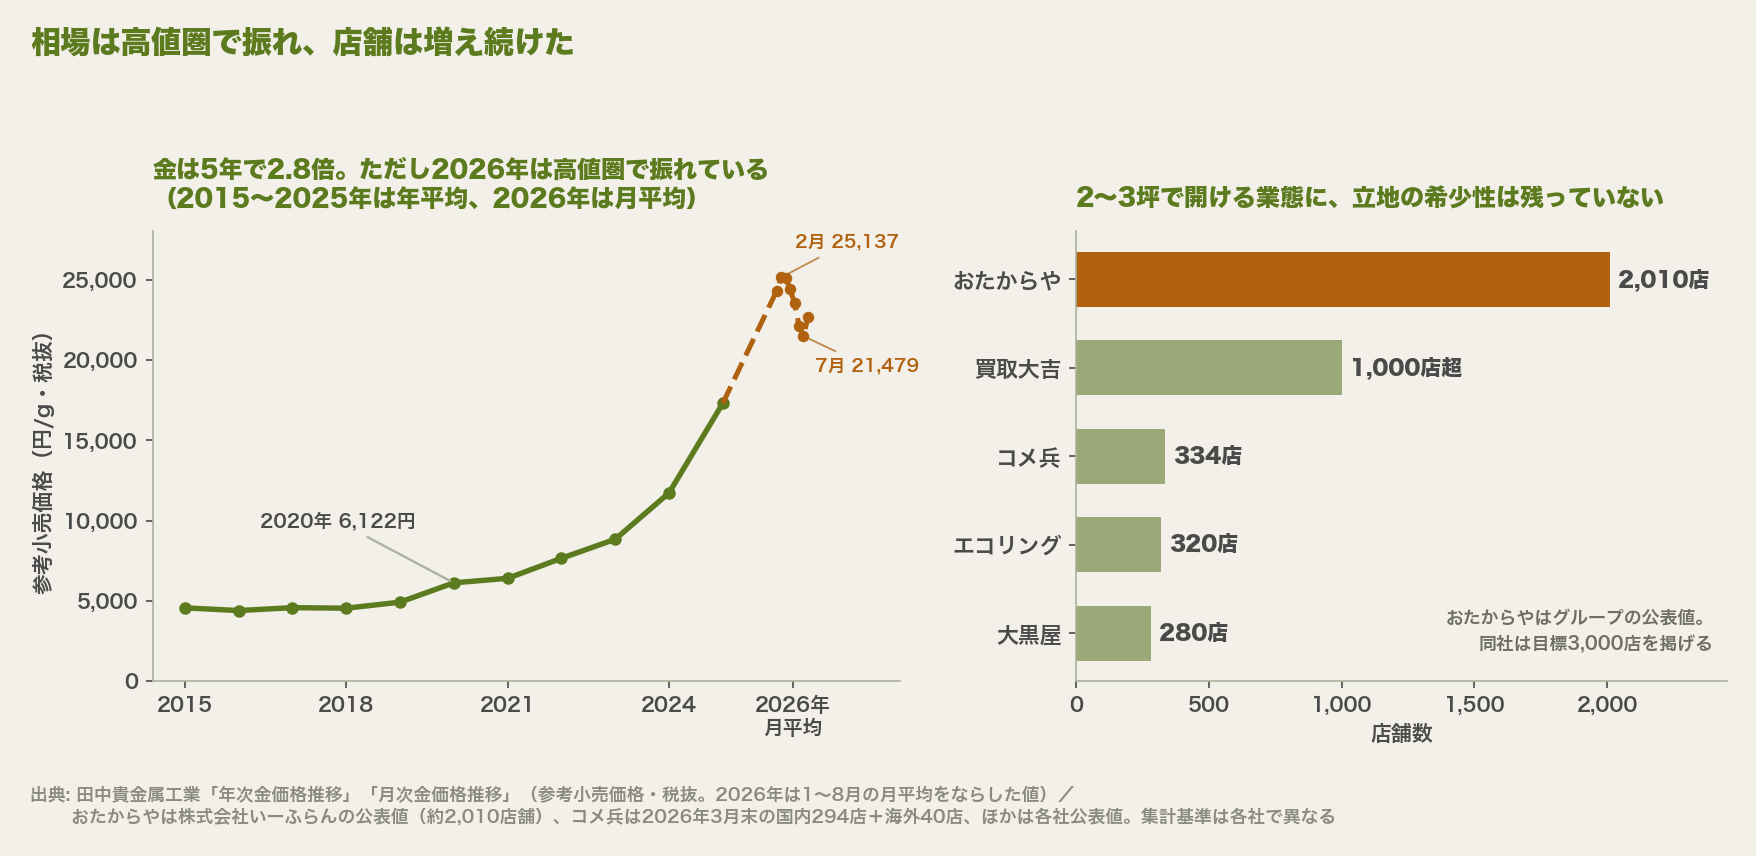
増えたのは金が上がったからだと思っていた。実際、上がっている。田中貴金属工業の参考小売価格(税抜)は、2020年の年平均6,122円/gから2025年には17,302円/gへ、5年で2.8倍になった。手元の金を少額でも換金しようという来店動機が生まれ、出店がそれを追いかけた。そう読むのが自然だった。
国内金価格、初の2万5000円台 3日連続の最高値更新
https://t.co/iqbjOhzUj3— 日本経済新聞 電子版(日経電子版) (@nikkei) 元投稿を見る
ところが、この読みでは説明がつかないことがある。金は2026年に入って高値圏で振れるようになったが、店舗はその間も増え続けている。相場が店舗数を決めているなら、こうはならない。
調べていくと、店が増えた理由も、これから減る理由も、相場の側にはなかった。この業界の実質的な仕入原価は、買取価格ではなく広告費だった。ここが分かると、なぜこれだけ増えられたのかも、どの会社が残るのかも、同じ1本の線で説明がつく。
先に断っておく。買取専門店の閉店や撤退の件数を示す統計は公表されていない。本稿が扱うのは、公開されている広告費・契約条件・決算から読み取れる構造のほうである。
市場は拡大している。それでも店は多すぎる
まず現在地を押さえる。
市場そのものは伸びている。リユース経済新聞の推計では、2024年のリユース市場規模は前年比4.5%増の3兆2628億円で、2009年以降15年連続の拡大となった。商材別ではブランド品が前年比15.7%増の4230億円に伸び、衣料・服飾品の6392億円と合わせたリユースファッション市場が初めて1兆円を超えている。狭義の「買取サービス市場」を取った消費者庁の実態調査でも、2023年時点で約1.3兆円の規模がある。
伸びている市場に店が増えるのは当然に見える。問題は増え方だった。
おたからやを運営するいーふらんは、グループで約2,010店を展開中と掲げ、3,000店の達成を目標に置いている。同社が2026年1月に公表した時点では1,630店だったから、増勢は続いている。買取大吉は1,000店を超え、エコリングは320店、大黒屋は280店。直営中心のコメ兵も、2026年3月末で国内294店・海外40店まで増えた。2024年3月末は国内215店・海外19店だったから、2年で国内が1.4倍近くになっている。この5チェーンを足すだけで3,900店を超える。2〜3坪で開ける業態に、立地の希少性はほとんど残っていない。
【いーふらん】高価買取おたからや新店舗オープンのご案内
2025年12月、新たに10店舗をオープンいたしました✨
お近くにお住いの方はぜひお気軽にお越し下さい。ご来店お待ちしております。
#いーふらん #おたからや
▼詳細はこちら
https://t.co/cUZ97zqwbN— 株式会社いーふらん【公式】 (@e_fran_official) 元投稿を見る
【新社長インタビュー】エコリングに4月、国内の出店・販売をはじめ、タイ法人で活躍した経歴を持つ川端宏氏が新社長が就任した。創業者の桑田一成氏からバトンを引きつぎ、業務効率化と5年で現在の約1.8倍の500店舗数を目指す。タイ時代の経験と、今後の展望を聞いた。https://t.co/IyxxZjayhu
— リユース経済新聞 (@recycle_tsushin) 元投稿を見る
ここで、見落とされやすい事実をひとつ加えておきたい。金相場はもう一本調子ではない。田中貴金属工業の公表値(税抜)で見ると、2026年の月平均は1月24,292円、2月25,137円、3月25,116円と高値をつけた後、6月22,137円、7月21,479円まで下げ、8月に22,660円へ戻している。月次の高値欄では3月に27,550円を記録している。月平均で見たピークから底までの下げ幅は、1割5分ほどになる。
つまり、金が上がり続ける前提も、金が下がれば店が減るという前提も、どちらも今の説明にはならない。相場が高値圏で振れているあいだにも、店舗は増え続けた。店舗数を決めているのは相場ではない。
業界の立ち位置を5つの力で整理すると、この構造が見えてくる。
| 5つの力 | 強弱 | 中身 |
|---|---|---|
| 売り手(=品物を売る消費者)の交渉力 | 弱い | 購入時ほど価格情報を集めにくい。消費者庁の調査でも情報の非対称性が指摘されている |
| 買い手(=販路。業者間オークション・海外バイヤー・小売)の交渉力 | 中〜強い | オークション相場が値決めを支配する。販路を外部に依存する事業者は価格決定力を持てない |
| 既存競合の敵対 | 強い | 店舗が過密。広告費と買取価格の二正面で競争が起きる |
| 新規参入の脅威 | 中 | 古物商許可と小規模店舗で形式的には入れる。ただし認知・販路・査定データは持ち込めない |
| 代替品の脅威 | 強い | フリマアプリ、質屋、メーカーの下取り。手間と引き換えに手取りが増える選択肢がある |
仕入は有利(売り手が弱い)なのに、業界の収益性は構造的に高くない。理由は、この表の「既存競合の敵対」と「買い手の交渉力」の2つが同時に効いているからだ。仕入で得た有利さが、集客コストで削られ、販路で持っていかれる。
5つの力が同時に効くとき業界の収益性がどう決まるかは、原典の整理がいちばん速い。
以下の書籍リンクはアフィリエイト広告(PR)を含みます。


「安く買って高く売る」の利幅は、一箇所に溜まっていない
次に、取り分がどこに滞留するかを見る。
消費者の感覚として根強いのは「買い叩かれている」「FC本部が一番おいしい思いをしている」という見立てだ。前半は当たっている。後半は、少なくとも公開情報では裏付かない。
段階ごとの取り分を並べるとこうなる。開示されている値と、業界の目安にすぎない値が混ざっている点は先に断っておく。
| 段階 | 取り分の目安 | 性質 |
|---|---|---|
| 消費者→店舗(買取価格) | 金は地金相場の7〜9割、ブランドバッグは再販価格の4〜6割 | 業界目安 |
| 店舗(FC加盟店)の粗利 | 買取450万円→総換金710万円、粗利260万円(粗利率約37%)の公表モデル | 加盟募集向けのモデル値。保証ではない |
| FC本部 | 月額固定のロイヤリティ+広告協賛金+研修費。換金マージンは非開示 | 一部開示 |
| 業者間オークション運営 | 落札手数料5〜10%+出品手数料 | 業界目安 |
| 国内の中古小売 | 売上総利益率21〜27% | 各社決算 |
買取価格と最終小売価格の差は、たしかに大きい。だがその差は単一の主体に集中せず、店舗の粗利・本部の固定手数料・オークションの落札手数料・小売の粗利へと分散している。
むしろ注目すべきは、FC本部が売買差益ではなく月額固定のロイヤリティを選んでいることだ。おたからやの場合、ロイヤリティは月額固定制で、プランによって金額が変わる。加盟店の換金額が月400万円でも1,000万円でも、本部が受け取る額は動かない。
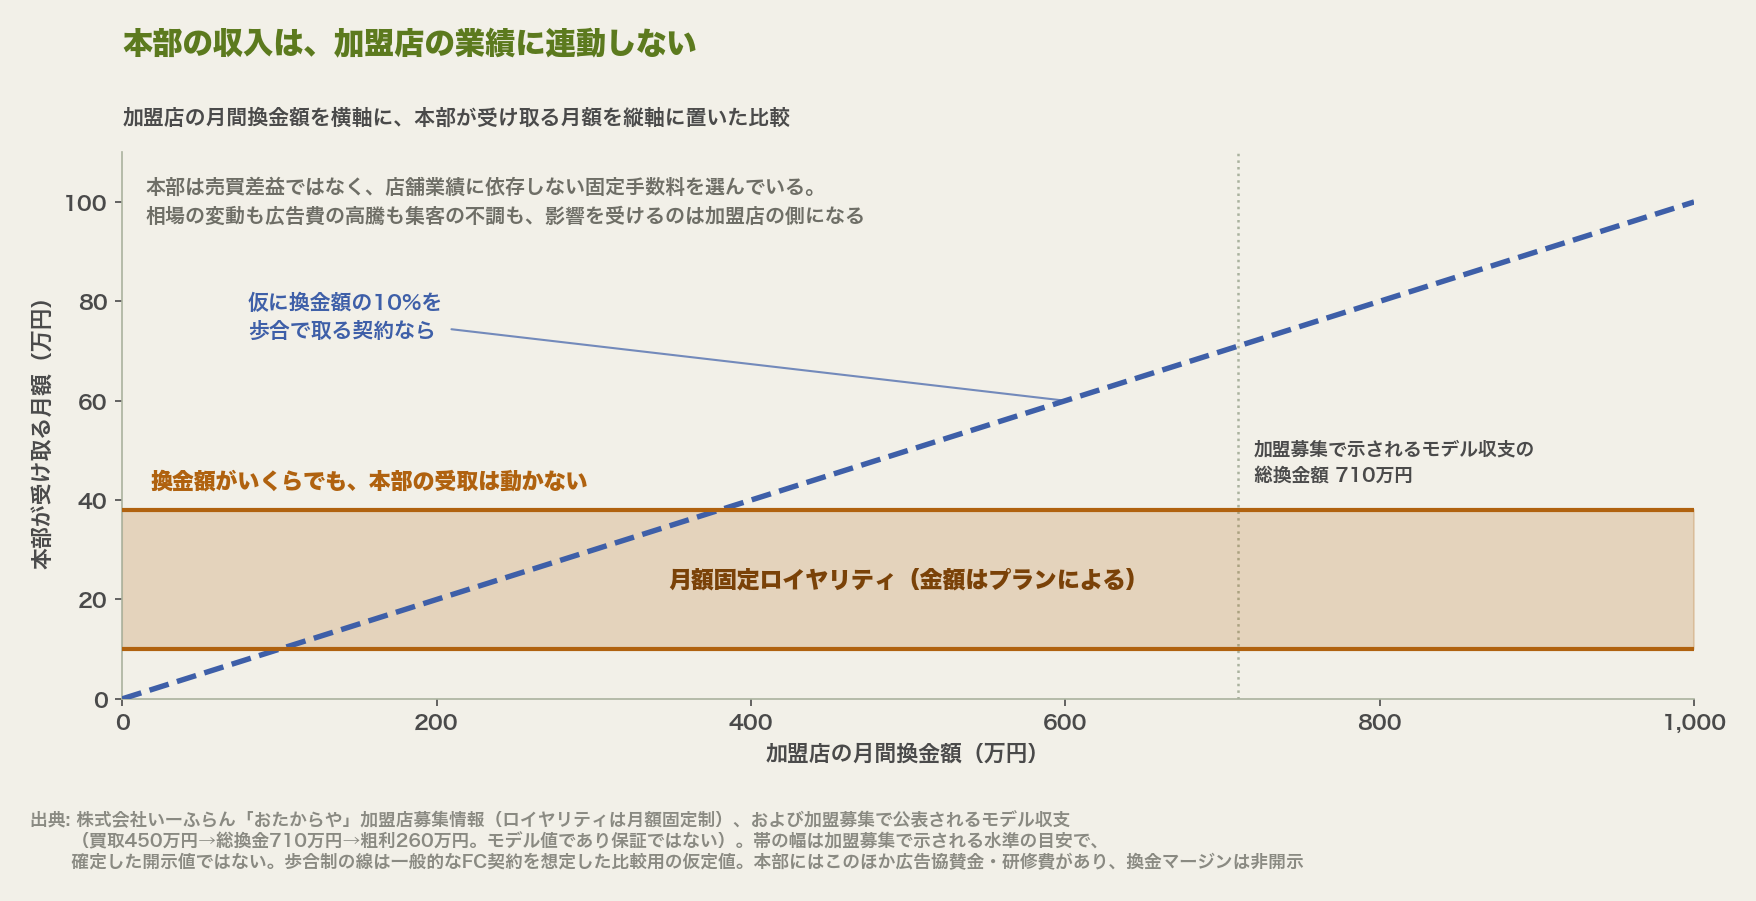
これは搾取の図ではない。リスクの配分の図だ。歩合制なら、本部の収入は加盟店の業績と一緒に上下する。固定制なら、加盟店が赤字でも本部の収入は変わらない。本部は売買差益の変動より、店舗業績に依存しない安定手数料を選んだ。裏を返せば、相場の変動も、広告費の高騰も、集客の不調も、その影響をまるごと引き受けるのは加盟店の側になる。
この設計のもとでは、業績が振るわなかったときに退出を迫られるのは加盟店の側になる。
なお、おたからやを運営するいーふらんに対しては、2022年7月、関東地方の元加盟店オーナー7人が計約3,980万円の賠償を求めて提訴したと弁護士ドットコムニュースが報じている。原告側は、契約時の確認書に売上や収益の予測を提示するという文言があったにもかかわらず実際には示されず、指導や援助もないまま廃業したと主張している。ここで訴訟の当否を判断することはしないが、加盟店側が事業リスクを負う構造であること自体は、契約の形から読み取れる。
加盟する側と本部を作る側では、同じ契約の見え方が変わる。両方の視点を通しで追えるのはこの1冊だった。
以下の書籍リンクはアフィリエイト広告(PR)を含みます。

仕入と集客と広告が、同じひとつの活動になっている
ここが、この業界を他の小売と分ける一点である。
普通の小売業では、仕入と集客は別の活動だ。メーカーや卸から商品を仕入れ、それとは別に広告を打って客を呼ぶ。原価は仕入の側にあり、広告は販管費として扱われる。
買取業はそうならない。売り手を見つけた時点で仕入が決まる。だから仕入と集客が同じ活動になり、集客の主役が広告である以上、広告費が実質の仕入原価になる。
調達と販売促進が別々に並ぶ通常のバリューチェーンが、ここでは1つに畳まれている。製造小売がそれを垂直統合で組み替えた例と比べると、違いが分かりやすい。
本記事はアフィリエイト広告(PR)を含みます。 MBAの基礎科目「マーケティング・経営戦略基礎」で扱ったケースを、講義で使ったフレームワークに沿って解説します。 1. 導入 ― 「行動するから考え方が変わる」 Day2はいきなりフレ[…]
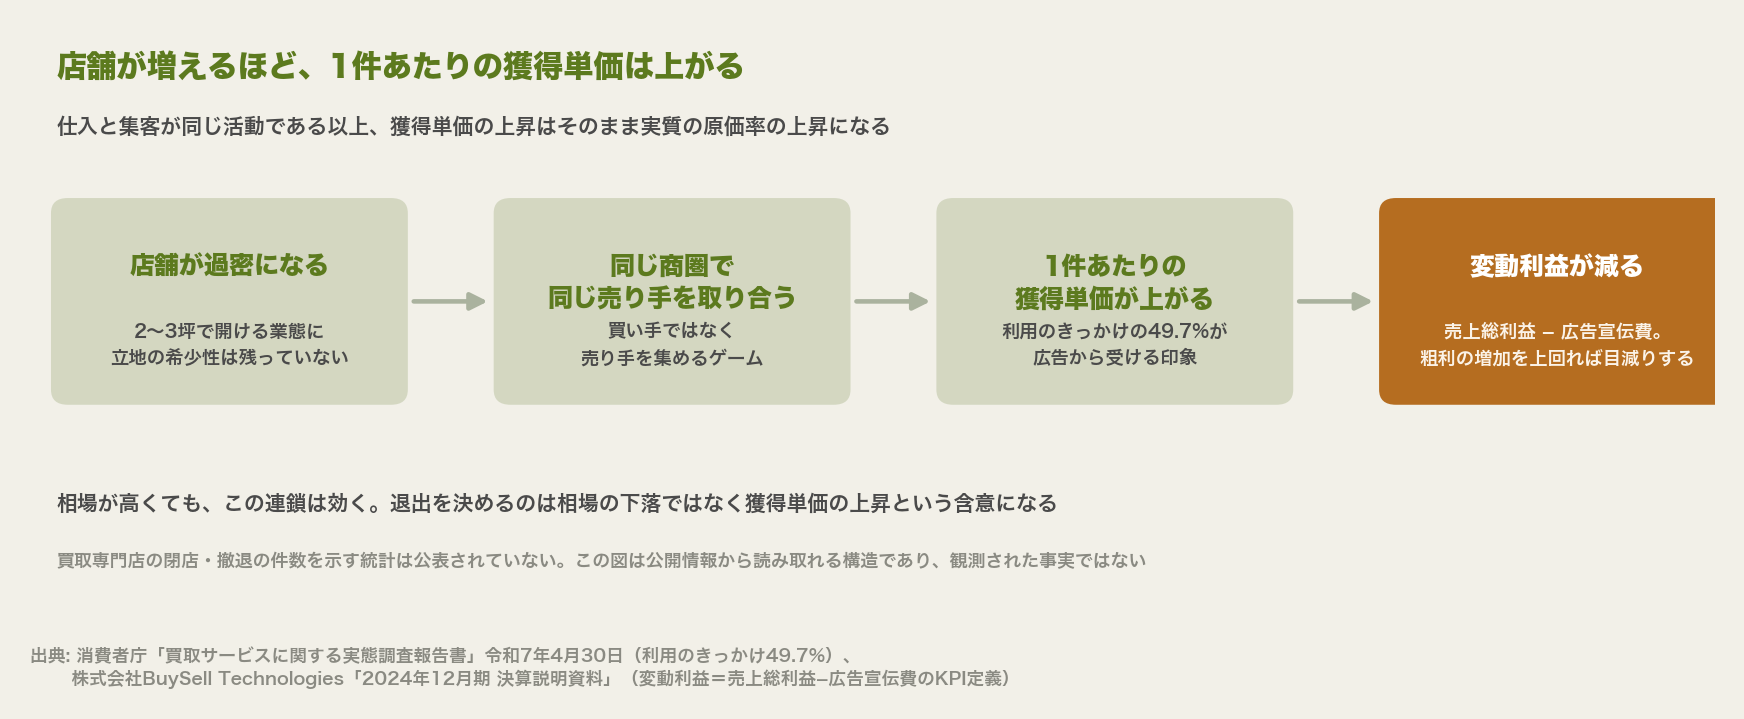
これは感覚の話ではない。消費者庁の実態調査では、店頭買取を利用したきっかけとして「広告から受ける印象」と答えた割合が49.7%と最多だった。取引形態は店頭買取が78.2%を占める。買い手を集めるのではなく、売り手を集めるゲームであり、その入口の約半分が広告に握られている。
金額で見るとさらにはっきりする。出張訪問買取を主力とするバイセルは、2024年12月期の実績として、出張訪問1件あたりの売上総利益67,364円に対し、1件あたりの広告宣伝費が20,021円だったことを開示している。粗利の29.7%が、その1件を獲得するために消えている。
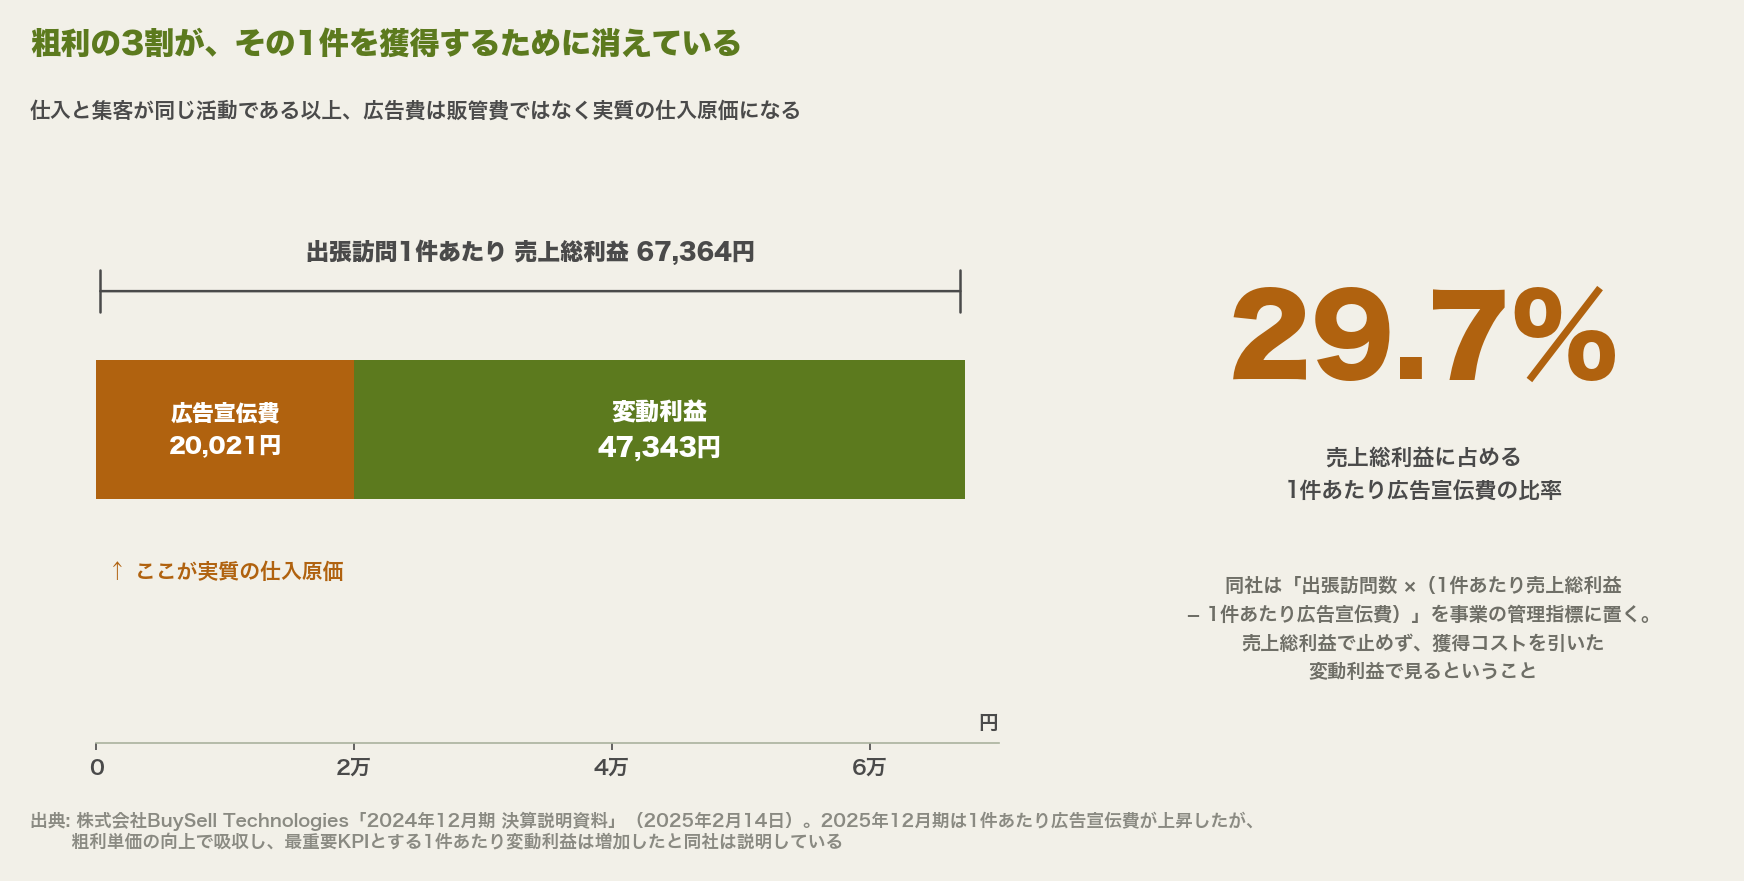
注目したいのは金額そのものより、同社がこれをどうKPIに置いたかだ。バイセルは出張訪問買取事業の管理指標を「出張訪問数 ×(1件あたり売上総利益 − 1件あたり広告宣伝費)」と定義している。売上総利益で止めず、獲得コストを引いた変動利益で見る、ということだ。2025年12月期には1件あたりの広告宣伝費が上昇したが、粗利単価の向上でこれを吸収し、最重要KPIである変動利益は増加したと説明している。同期の連結売上高は1006億円、営業利益は90億円だった。
私がこの指標の置き方に引っかかったのは、IT業界で25年以上見てきた景色と重なったからだ。
システムの受注では、提案と見積もりにかかる工数が受注前に出ていく。提案書を書き、要件を詰め、概算を作る。失注すれば、その工数はまるごと消える。それでも案件の原価として集計されるのは、受注後の実行工数だけ、という現場を何度も見てきた。獲得コストが原価に入っていないから、粗利率の議論が受注後の話に閉じてしまう。
同じ売上でも、指名で来た案件と、競合コンペを勝ち抜いた案件では、手元に残るものが違う。違いを作っているのは実行工数ではなく、受注前に使った工数のほうだ。過去の実績と関係性が獲得コストを下げている案件は、同じ人員で同じ期間動いても利益率が高い。
買取業の広告費は、これとまったく同じ位置にある。だから「広告費に依存しない集客をどれだけ持てるか」が、そのまま実質の原価率を決める。バイセルが再訪の獲得を強めているのも、コメ兵やおたからやが全国認知に投資してきたのも、獲得単価を下げる取り組みという点では同じ線上にある。
そして、この構造は先行きの説明にもなる。店舗が過密になると、同じ商圏で同じ売り手を取り合うので、獲得単価が上がる。相場が高くても、獲得単価の上昇が粗利の増加を上回れば、変動利益は減る。だとすれば、この業界の退出を決めるのは相場の下落ではなく、獲得単価の上昇ということになる。閉店の統計が公表されていない以上これは構造からの推論にとどまるが、少なくとも相場が高いうちは安全だ、という前提はここからは出てこない。
勝敗を決めるのは、仕入の安さではなく出口
仕入側の構造が分かると、残る差は出口に集約される。同じ品物を同じ値段で仕入れても、どこで売るかによって手元に残る額が変わるからだ。
この業界の成功要因を4つに絞ると、次のようになる。
| 成功要因 | なぜ成否を分けるか |
|---|---|
| 集客効率(認知 × 広告投資効率) | 仕入=集客なので、獲得単価がそのまま実質の原価率になる |
| 査定精度と真贋データ | 誤査定は在庫の毀損に直結する。データの蓄積は規模に比例し、模倣が難しい |
| 販路の内製度(自社小売・自社オークション・海外) | 外部オークションに依存すると値決めに従属する。内製すれば同じ仕入から高い粗利を取れる |
| 換金速度と資金回転/遵法・信頼体制 | 中古は個体差が大きく在庫化リスクがある。訪問購入への規制強化局面では遵法体制が前提条件になる |
主要各社を、この4つで並べるとこうなる。
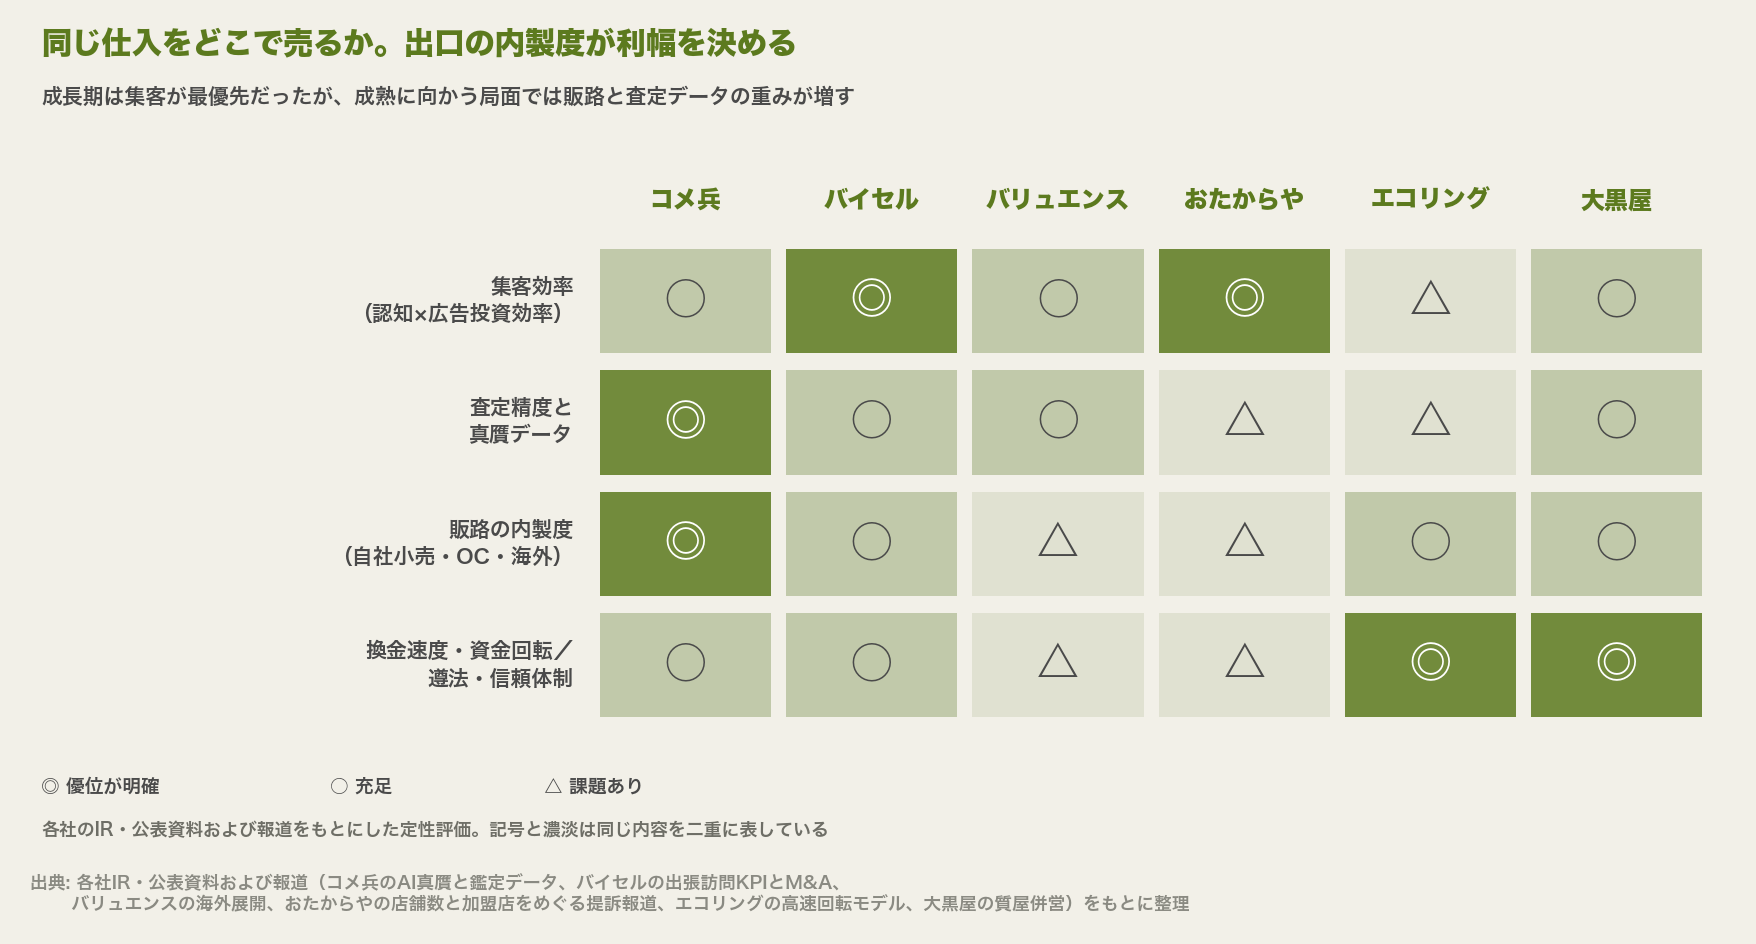
差がはっきり出るのは、査定精度と販路の内製度——上から2行目と3行目である。
コメ兵は、自社に蓄積した鑑定データを基盤にしたAI真贋判定を持つ。日本経済新聞は2024年8月の記事で、AIが2秒ほどで真贋を鑑定し、精度99%で出店を加速させていると報じている。加えて自社の小売と自社オークションを持ち、仕入から販売までを内側に抱えている。2026年3月期は売上高2,217億円(前期比39.4%増)、営業利益92億円(同50.4%増)で過去最高を更新し、成長の源泉である個人買取は年間1,040億円に達し、初めて1,000億円を超えた。
対照的なのが、仕入だけを担って販路を外部に預ける形である。業者間オークションに流す限り、売値は落札相場が決める。仕入をどれだけ安くしても、出口の値決めに従属する以上、利幅は相場の振れをそのまま受けることになる。
優位が自社の内側にあるのか、それとも社外の誰かの判断に依存しているのか。同じ問いを別の業界で追った記事がある。
世で言われている4つの評価を、2020年断面のケースと6年後の公開データで検証する 本記事はアフィリエイト広告(PR)を含みます。 世で言われていることを、数字で確かめにいった MBAの授業で、マネーフォワードのケースを扱った。家計[…]
そして、ここに3年先を考えるうえで外せない論点がもうひとつある。この業界の利幅は、消費者が相場を知らないことに一部依存している。消費者庁が情報の非対称性を指摘し、広告表示に景品表示法の観点から踏み込んだのは、その依存を制度の側から問うた動きと読める。広告の自主規制団体も、苦情の多い分野として名指ししている。
買取サービスに関して消費者庁が実態調査を行いました。
(下記ページの一番上)
https://t.co/8LwuMeZLegまた、
「買取参考価格」
「買取価格30%アップ」
「買取価格保証」
「何でも買取り」
などについてQ&Aも公表されています。
https://t.co/doVCG9mnISJAROにも苦情の多い買取サービス。
— JARO(公式) (@JARO_PR) 元投稿を見る
相場データベースや一括査定サイトが普及して相見積もりが当たり前になれば、売り手の交渉力が上がり、仕入の有利さは削られる。技術が利益の源泉を侵食する側に回る、という構図だ。
3年の見通しを、変数ごとに整理しておく。
| 局面 | 何の重みが増すか | 誰が有利になるか |
|---|---|---|
| 金が高値圏で推移 | 集客効率と販路内製度が拮抗する | 現状の上位が継続。ただし獲得単価の上昇は続く |
| 金が下落 | 査定精度と販路の重みが跳ね上がる | 貴金属に偏った事業者が打撃。ブランド品・時計に強い側が相対的に有利 |
| 訪問購入への規制が強化 | 遵法・信頼体制が前面に出る | 出張型の集客効率が悪化。店舗型と信頼ブランドが有利 |
| 中国・海外の需要が減退 | 海外販路の重みが下がり、国内小売と在庫回転が効く | 海外に前のめりな事業者が打撃 |
どの局面でも共通して効くのは、販路の内製度である。成長期は集客が最優先だったが、成熟に向かう局面では「同じ仕入をいくらで売れるか」の勝負に移る。
まとめ——原価の定義を変えると、見える順番が変わる
この業界を追って、自分の見立てのほうが更新された。
- 店舗数を決めていたのは金相場ではない。低い参入障壁と、加盟店側にリスクを寄せたFCの設計だった
- 利幅は一箇所に溜まっていない。取り分は店舗・本部・オークション・小売に分散し、本部は業績変動を負わない固定手数料を選んでいる
- 仕入と集客が同じ活動である以上、広告費は販管費ではなく実質の仕入原価になる。退出を決めるのは相場ではなく獲得単価のほうだ
- 残る条件は出口を自社で握っていること。同じ仕入から高く売れる者だけが、相場と獲得単価の変動を吸収できる
読んだあとに持ち帰れるものを、2つ挙げておく。
事業を見る側の読者へ。自社のKPIが売上総利益で止まっていないかを確認してほしい。獲得コスト——提案工数でも、広告費でも、紹介手数料でも——を引いた変動利益で並べ直すと、伸ばすべき案件の順番が変わることがある。バイセルが出張訪問1件あたりの変動利益を最重要KPIに置いたのは、その並べ替えを経営指標の側でやったということだ。
売り手として持ち込む読者へ。査定に出す前に、その店が自社で売るのか、業者間オークションに流すのかを聞いてみるといい。出口が提示価格の上限を決めている。自社の小売や自社のオークションを持つ会社は、同じ品物でも高く出せる余地がある。消費者庁の調査では、店頭買取が金額ベースで78.2%を占め、利用のきっかけの49.7%が広告の印象だった。そして店頭で複数の店舗に査定を依頼しなかった人は74.1%にのぼる。広告で店を選び、1軒で決めるのが多数派だという事実は、覚えておいて損がない。
原価の定義をひとつ変えるだけで、どの会社が強いのかも、これから誰が残るのかも、順番が入れ替わる。手元の事業でも、同じ問いは使えるはずだ。
出典・参考
- リユース経済新聞「リユース業界の市場規模推計2025(2024年版)」 https://www.recycle-tsushin.com/news/detail_11719.php
- 消費者庁「買取サービスに関する実態調査報告書」令和7年4月30日 https://www.caa.go.jp/policies/policy/representation/fair_labeling/survey/assets/representation_cms201_250430_03.pdf /公表ページ https://www.caa.go.jp/notice/entry/041988/
- 消費者庁「買取サービスに関するQ&A」 https://www.caa.go.jp/policies/policy/representation/fair_labeling/faq/purchase
- 田中貴金属工業「年次金価格推移」 https://gold.tanaka.co.jp/commodity/souba/y-gold.php /「月次金価格推移」 https://gold.tanaka.co.jp/commodity/souba/m-gold.php (いずれも参考小売価格・税抜。2026年3月の27,550円は月次の高値欄)
- 株式会社BuySell Technologies「2024年12月期 決算説明資料」2025年2月14日 https://s3.ap-northeast-1.amazonaws.com/disclose.ifis.co.jp/df2/140120250214575512.pdf
- 株式会社BuySell Technologies「2025年12月期 決算説明資料」2026年2月13日 https://finance-frontend-pc-dist.west.edge.storage-yahoo.jp/disclosure/20260213/20260213561096.pdf
- 株式会社BuySell Technologies「連結売上高1006億円・営業利益90億円、好調な業績を受け中期経営計画を上方修正【2025年12月期 通期決算】」2026年2月13日 https://prtimes.jp/main/html/rd/p/000000226.000018121.html
- 株式会社コメ兵ホールディングス「2026年3月期 決算短信〔日本基準〕(連結)」2026年5月14日 https://komehyohds.com/ir/upload_file/m000-/j_kessantanshin20260514.pdf
- FASHIONSNAP「コメ兵26年3月期は過去最高業績 買取強化による在庫確保と旺盛な小売需要がけん引」2026年5月15日 https://www.fashionsnap.com/article/2026-05-15/komehyo-2026-result/
- 日本経済新聞「コメ兵、AI駆使し2秒で真贋鑑定 精度99%で出店加速」2024年8月13日 https://www.nikkei.com/article/DGXZQOFD26B490W4A720C2000000/
- 株式会社いーふらん「事業内容 おたからや」(グループ約2,010店舗・目標3,000店) https://e-fran.jp/service_otakaraya/ /「買取専門店 おたからや フランチャイズ加盟店オーナー募集」 https://franchise.otakaraya.net/
- 株式会社いーふらん プレスリリース(2026年1月27日、全国1,630店舗以上の記載) https://prtimes.jp/main/html/rd/p/000000226.000080252.html
- 株式会社コメ兵ホールディングス「2027年3月期 第1四半期 決算補足説明資料」(2026年3月末の店舗数と年間個人買取額) https://komehyohds.com/ir/upload_file/m000-/J_2027_1Qhosoku.pdf
- 弁護士ドットコムニュース「FC契約しても指導や援助なく廃業、買取店『おたからや』運営会社を提訴」2022年7月7日 https://www.bengo4.com/c_5/n_14687/
- 日本ネット経済新聞「消費者庁、買取サービスに関する実態調査 『予想より実際の買取価格低い』は5割」 https://netkeizai.com/articles/detail/14345
数値の扱いについて。店舗数は集計基準(催事・海外・待機店舗を含むか)が会社ごとに異なるため、単純比較はできない。金価格は年次・月次とも参考小売価格の税抜値を用いた。買取率(金は地金相場の7〜9割、ブランド品は再販価格の4〜6割)と業者間オークションの落札手数料(5〜10%)は業界の目安であり、確定した開示値ではない。FC加盟店のモデル収支とロイヤリティの水準は加盟募集向けに示される値で、契約プランによって変わる。おたからやを運営するいーふらんは非上場で、本部の換金マージンは公開されていない。また、買取専門店の閉店・撤退の件数を示す統計は公表されておらず、本稿の先行きに関する記述は公開情報から読み取れる構造にもとづく推論である。