本記事はアフィリエイト広告(PR)を含みます。
世で言われていることを、数字で確かめにいった
MBAの授業で、マネーフォワードのケースを扱った。家計簿アプリとクラウド会計を手がける会社で、断面は2020年。コロナ禍で日本のデジタル化の遅れが露わになった時期にあたる。
修了後、同じ会社の名前を別の文脈で聞くようになった。何と言われているのかを集めると、評価は4つに整理できた。
1つ目は、市場の評価だ。 2025年1月14日、同社は2025年11月期の連結営業損益を23億〜47億円の赤字と見通すと発表した。翌15日、株価はストップ安の水準まで下げた。市場予想の平均は13億円の黒字だったから、落差は大きい。前日比700円安の4,036円、下落率は14.78%。日本経済新聞は「営業赤字見通しを嫌気」と報じている。株価が2021年の水準に戻っていないことも、この文脈で語られる。
マネーフォワード株価ストップ安 営業赤字見通しを嫌気 https://t.co/RsQ8QEOvmU
— 日本経済新聞 電子版(日経電子版) (@nikkei) 元投稿を見る
2つ目は、業界そのものへの評価だ。 2026年2月、AIエージェントが業務アプリを置き換えるという見方が一気に広がり、米国市場でSaaS関連株が急落した。きっかけは米アンソロピックがAIエージェント型のサービス向けに公開した業務別のプラグインで、2月3日にはセールスフォースの株価が前日比で最大11%下げている。「SaaSの死」が再び語られた一件である。日経クロステックによれば、この言葉が広まったきっかけは、マイクロソフトのサティア・ナデラCEOが2024年12月に米国のポッドキャスト番組で、従来型の業務アプリケーションはAIエージェントの時代に崩壊する可能性があると述べたことだった。第一ライフ資産運用経済研究所のレポートは、この懸念を、AIが人間の業務を代行すればライセンス数が減り、座席課金に依存するSaaS企業の収益が圧迫される、と整理している。ただし同レポートの結論は、「SaaSの死」という悲観論は一面的な見方にすぎない、というものだ。いずれにせよ、バックオフィスSaaSは懸念の直撃を受ける位置にいる。
3つ目は、事故への評価だ。 2026年5月、ソースコード管理サービスへの不正アクセスが公表され、銀行口座連携が止まった。Business Journalによれば、SNSには「残高照会もできない」「資産管理が止まった」という声が広がった。以降、情報漏えいを起こした会社として語られる場面が増えた。
4つ目は、印象の話だ。 上場して守りに入った、以前ほど面白くない。これは公開されたデータではなく、同業者との雑談で何度か聞いた。
4つを並べると、ひとつの見立てに収束する。マネーフォワードはつまらない大企業になった、という見立てだ。市場に嫌われ、業界ごと食われる側に回り、事故を起こし、尖らなくなった会社。そう言われている。
引っかかったのは、どの評価も会社を一枚岩として扱っていることだった。2,800人を超える組織で、全員が同じタイミングで守りに入るということが起こりうるのか。手元に2020年の断面がある以上、公開データと突き合わせれば答え合わせができる。
この4つを、順に数字で確かめていく。やってみたら、想定していた結論とは違うものが出てきた。規模の話としては、たしかに大企業になっている。ただし6年で変わったのは、規模でも面白さでもなかった。
2020年、このケースが置かれていた時代
断面の2020年が何の年だったかを、先に押さえておきたい。ここを外すと、6年の変化が何からの変化なのかが分からなくなる。
コロナ禍で、日本のデジタル化の遅れが数字になって出てきた年である。
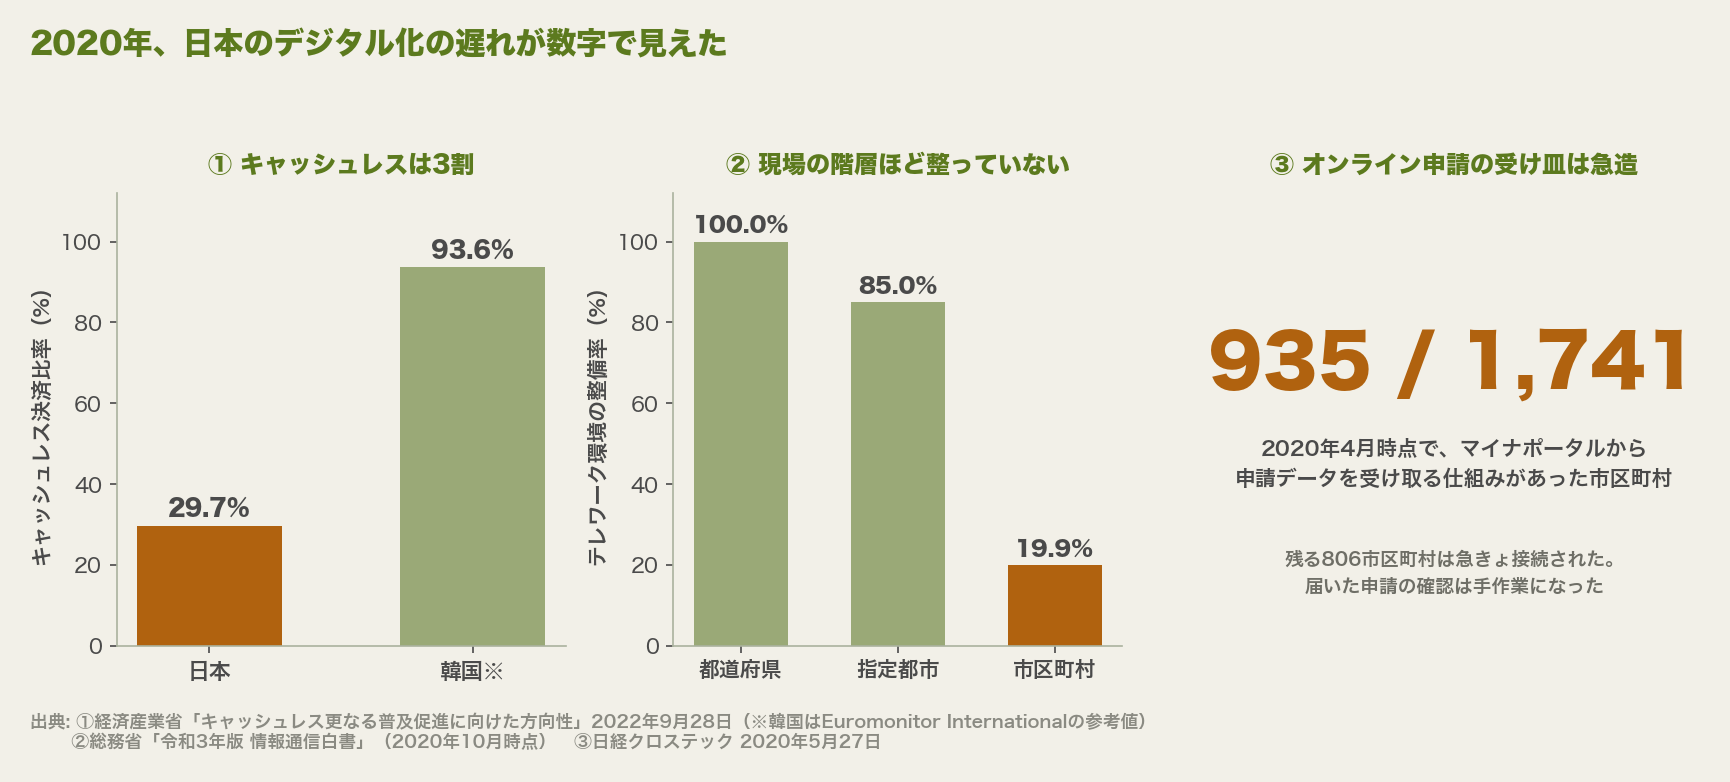
一律10万円の特別定額給付金には、マイナンバーカードを使ったオンライン申請の窓口が用意された。ただし2020年4月の時点で、マイナポータルから申請データを受け取る仕組みを持っていたのは、全国1,741市区町村のうち935にとどまる。残る806は急きょ接続された。受け付けが始まると、届いた申請の確認は自治体の手作業になった。日経クロステックの取材によれば、東京都品川区では職員が2人1組で読み合わせをしながら確認に追われ、区はオンラインと郵送のどちらが早く振り込めるかは分からないとしていた。担当課長は、郵送のほうがミスは少なく確実だと話している。総務省の情報通信白書も、デジタル対応が可能なのに、実運用の準備不足や書面を前提とした運営のためにデジタルが使われず、迅速な給付に支障が出たケースがあったと振り返っている。
行政の中でも差が開いた。2020年10月の時点でテレワーク環境を整備していたのは、都道府県が100%、指定都市が85.0%。一方で市区町村は19.9%にとどまる。住民にいちばん近い階層ほど、整っていなかった。
支払いの現場も同じだった。2020年のキャッシュレス決済比率は29.7%。経済産業省の資料が参考値として示す同じ年の韓国は93.6%である。
この年には、もうひとつ別の切り替わりが起きている。金融データの連携が、法律の枠組みに載った年だった。
2017年5月に成立した改正銀行法で、電子決済等代行業者の登録制が導入された(施行は2018年6月)。銀行の側には、電子決済等代行業者との連携方針を策定・公表する義務と、オープンAPIによる接続の体制整備に努める義務が課された。契約にあたって不当な差別を禁じる規定も置かれている。家計簿アプリや会計サービスのような参照系サービスの電子決済等代行業者には、銀行と契約を結ぶ義務に猶予があり、その猶予期限は2020年4月30日公布の政令で同年5月31日と定められた。コロナ禍で契約の締結が間に合わないものに限り、9月30日まで延ばす措置もあわせて取られている。
利用者に代わって銀行から明細を取得する行為が、当事者間の力関係から、登録と契約の制度に移った年だった。このケースの断面は、そこに置かれている。
| 2020年に起きていたこと | 中身 |
|---|---|
| デジタル化の遅れが可視化された | 給付金のオンライン申請が手作業に頼り、自治体間の整備差が表面化した |
| 金融データ連携が制度に載った | 電子決済等代行業者の登録制。参照系サービスが銀行と契約を結ぶ猶予期限が2020年5月末(一部は9月30日まで延長) |
| 会社はまだ小さかった | 2020年11月期の売上高113億円、連結従業員865名。利益は出ていない |
授業で書いた提言
授業では、この会社がさらに成長するために必要なことをレポートにまとめた。柱は3つ置いた。
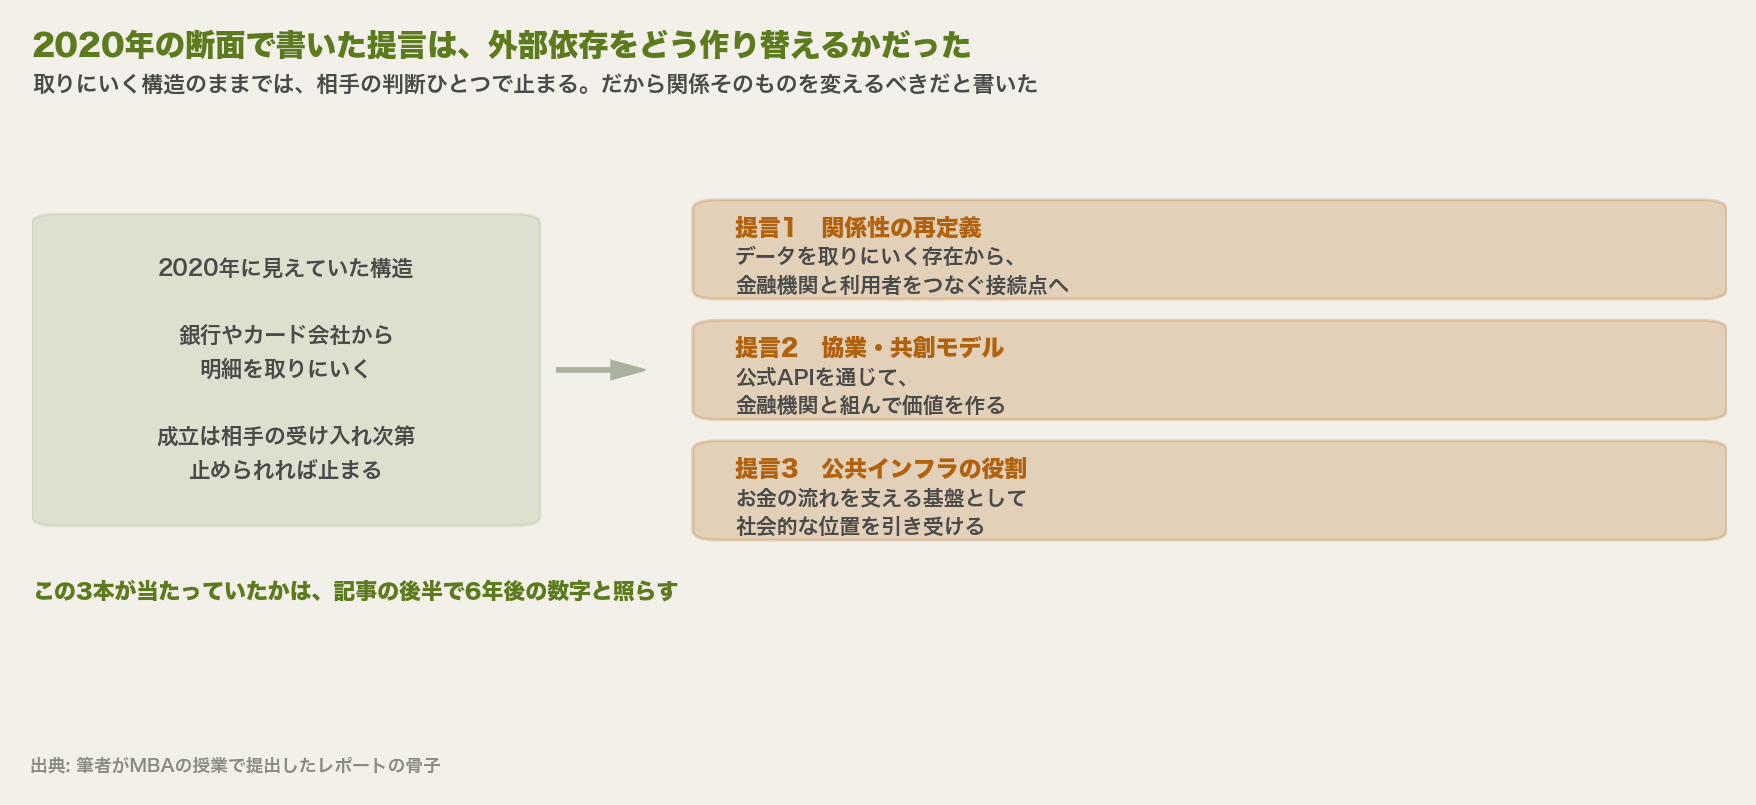
1つ目は、金融機関との関係性を再定義すること。データを取りにいく存在から、金融機関と利用者をつなぐ接続点へ移るべきだと書いた。2つ目は、公式APIを通じた協業・共創のモデルを進めること。3つ目は、お金の流れを支える公共インフラとしての役割を引き受けることだった。
そう書いたのは、2020年の断面で見えていた弱点が、事業の中身ではなく構造のほうにあったからだ。個人向けアプリの基幹機能は、利用者に代わって銀行やカード会社から明細を取得する仕組みで成り立っている。技術として取得できても、相手が拒否すれば止まる。制度が整った直後だからこそ、取りにいく関係のままでいるのは危ういと考えた。
授業で得たのは、事業の強さを見るときに、何で稼いでいるかだけでなく、その稼ぎが誰の判断に依存しているかを見る、という視点だった。依存先が社外にあるなら、打ち手は自社の中だけで完結しない。
この3本が当たっていたかは、6年後の数字と照らして後半で確かめる。
競争優位の型によって、守り方は決まっている
確かめる前に、道具をひとつ用意しておく。競争優位のなかでも、競合が容易には埋められないものを指してmoatという言葉がある。城の周囲の堀にたとえた言い方だ。日本語では参入障壁と訳されることが多いが、参入障壁が業界全体への入りにくさを指すのに対して、moatは個社が守っている優位を指す。
投資調査会社モーニングスターのパット・ドーシーが整理した5類型が、いまも広く使われている。
| 類型 | 中身 | この会社の場合 |
|---|---|---|
| ネットワーク効果 | 利用者が増えるほど価値が上がる | 連携先が増えるほど一元管理の価値が上がる |
| スイッチングコスト | 乗り換えが面倒 | 連携設定と過去データの蓄積 |
| コスト優位 | 構造として安く作れる | バックオフィスSaaSの粗利率89%(管理会計ベース) |
| 無形資産 | ブランド、特許、許認可、取引関係 | 金融機関との連携許諾と登録業者の地位 |
| 効率的規模 | 市場が小さく後発が入れない | 該当は薄い |
1行目のネットワーク効果から見ておきたい。SaaSでよく持ち出される型で、利用者が増えるほど利用者にとっての価値が上がり、その価値がさらに利用者を呼ぶ、という循環を指す。
この会社にも循環はある。ただし回り方が教科書と違う。個人向けアプリの価値は、利用者が何人いるかではなく、いくつの金融機関とつながれるかで決まる。連携先が増えるほど一元管理の価値が上がり、利用者が増える。利用者が増えても、利用者どうしの価値は上がらない。
循環の起点が社外にあることになる。連携するかどうかを決めるのは、相手の金融機関だ。
法人向けは別の仕組みで回っている。導入するプロダクトが増えるほど1社あたりの単価が上がる構造で、2026年11月期第2四半期の法人ARPAは前年同期比12.3%増、中堅企業向けはM&Aの影響を除いて120万円を超えた。ただしこれは利用者どうしの効果ではなく、1社あたりの深さの話になる。
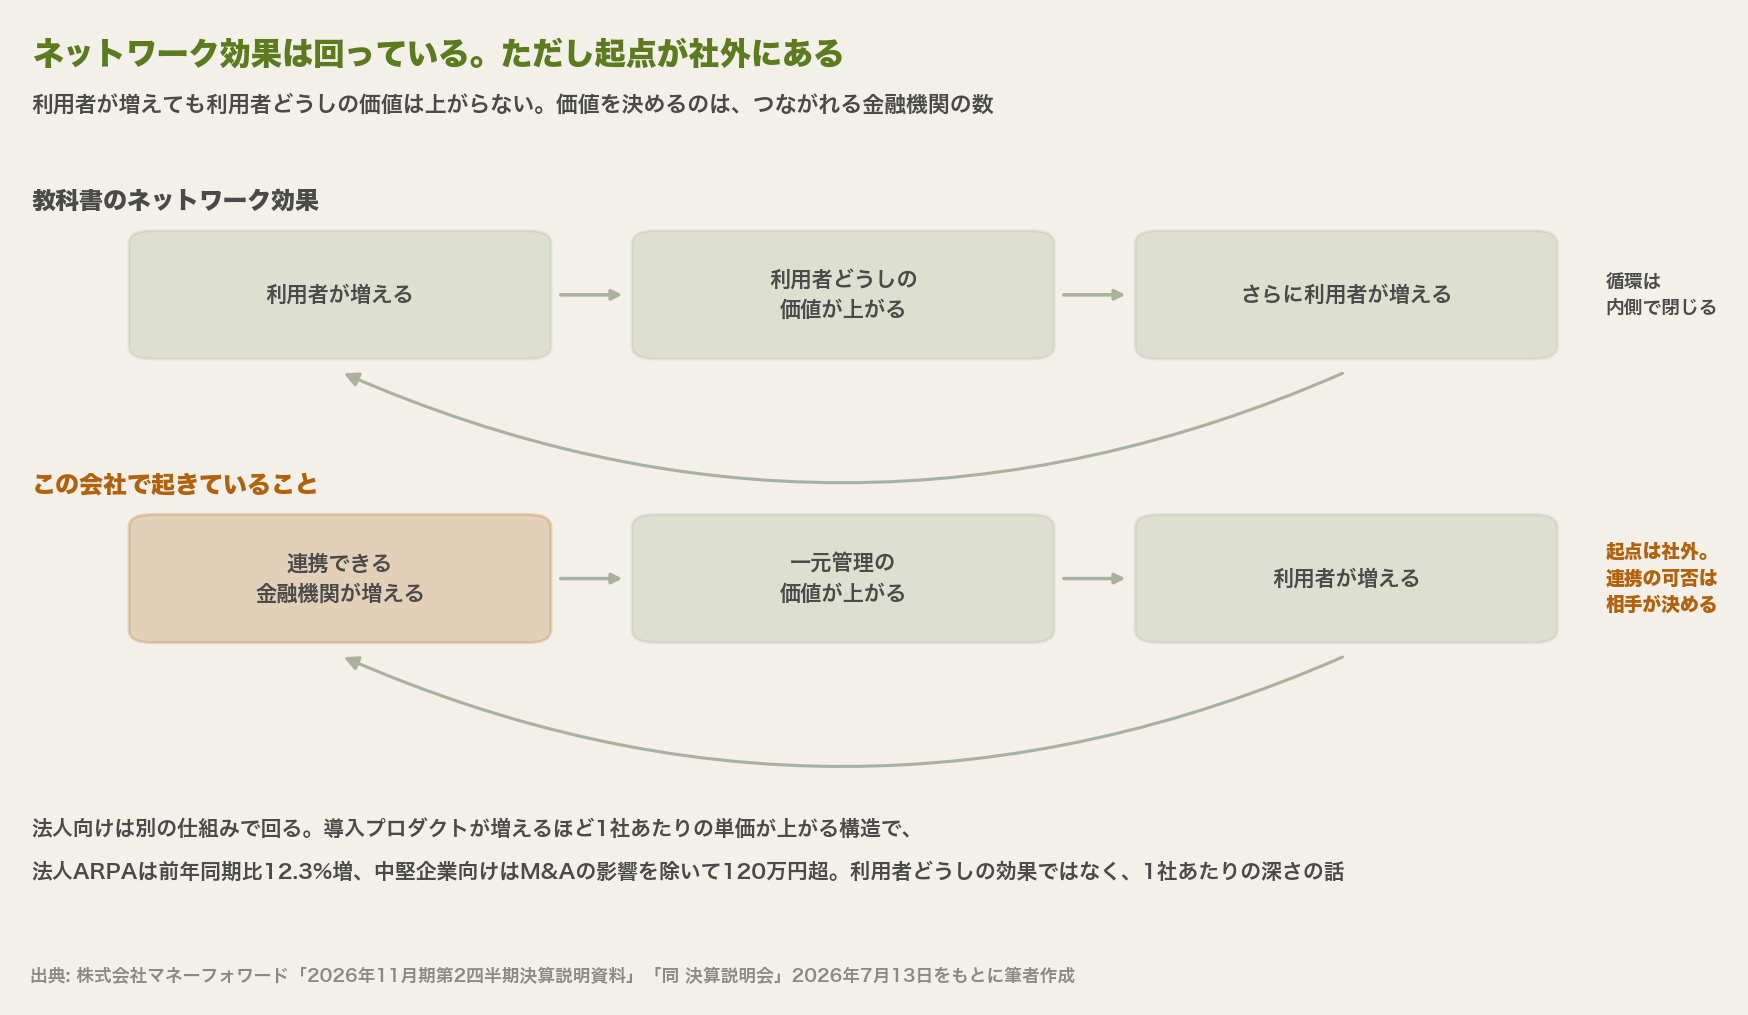
この会社の中核は4行目にある。個人向けアプリの基幹機能であるアカウントアグリゲーションは、利用者に代わって銀行やカード会社から明細を取得する仕組みで、その成立は相手方の受け入れに依存する。技術として取得できても、相手が拒否すれば止まる。
創業者の著書『失敗を語ろう。』には、金融機関からBANされた経験が章題ごと記されている。同書によれば、連携によって参照頻度が上がり、金融機関のサーバー負荷が増えることが理由だった。優位の実体はコードではなく、金融機関ごとの許諾の集合だったことになる。
ここが重要で、競争優位の型によって、維持のために何をしてはいけないかが変わる。
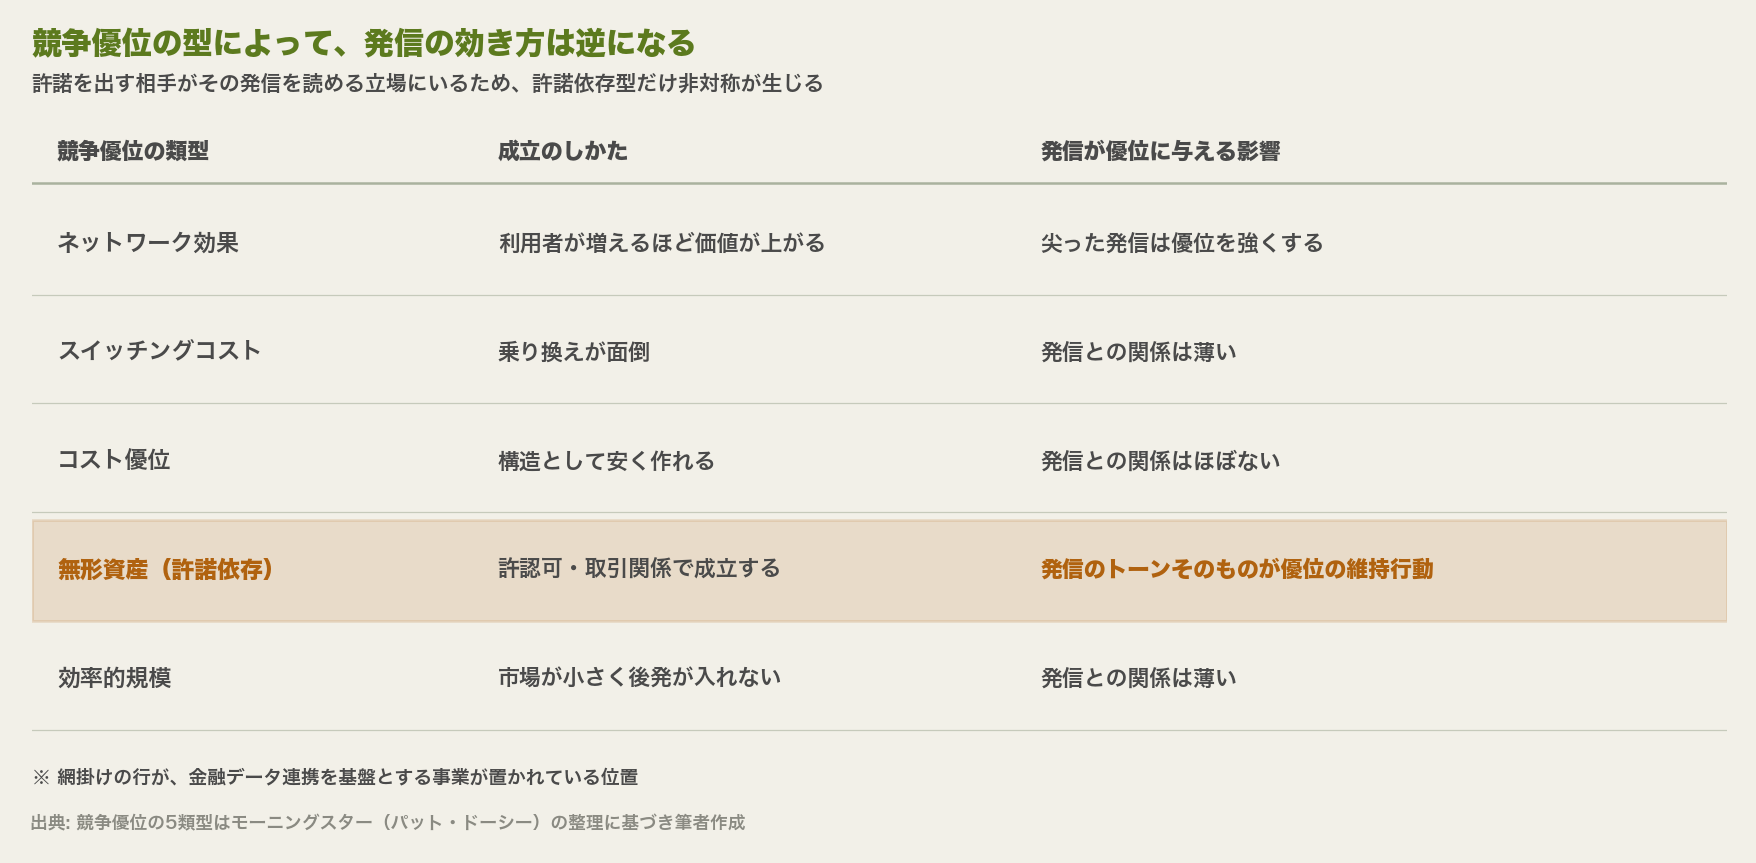
ネットワーク効果型なら、話題になるほど人が集まるので、尖った発信は優位を強くする。許諾依存型では逆で、発信のトーンそのものが優位の維持行動になる。許諾を出しているのは、その発信を読める立場にいる相手だからだ。この非対称を頭に置いたうえで、6年ぶんの数字を見ていく。
本記事はアフィリエイト広告(PR)を含みます。 MBAの基礎科目「マーケティング・経営戦略基礎」で扱ったケースを、講義で使ったフレームワークに沿って解説します。 1. 導入 ― 「行動するから考え方が変わる」 Day2はいきなりフレ[…]
金融機関に連携を止められた当時の経緯は、創業者自身の言葉で次の本に書かれている。


規模は大企業になった。ただし数字は大企業のものではない
1つ目の評価から確かめる。市場が赤字を嫌ったのは事実として、成長そのものが終わったのかは別の問いだ。まず規模から見る。マネーフォワードの連結従業員数は2020年11月期の865名から、2025年11月期には2,839名になった。3.3倍である。平均勤続年数は2.3年から2.9年へ、平均年齢は33.3歳から34.3歳へ動いた(勤続年数と年齢は提出会社単体の値)。上場市場は新興市場から東証プライムに移っている。
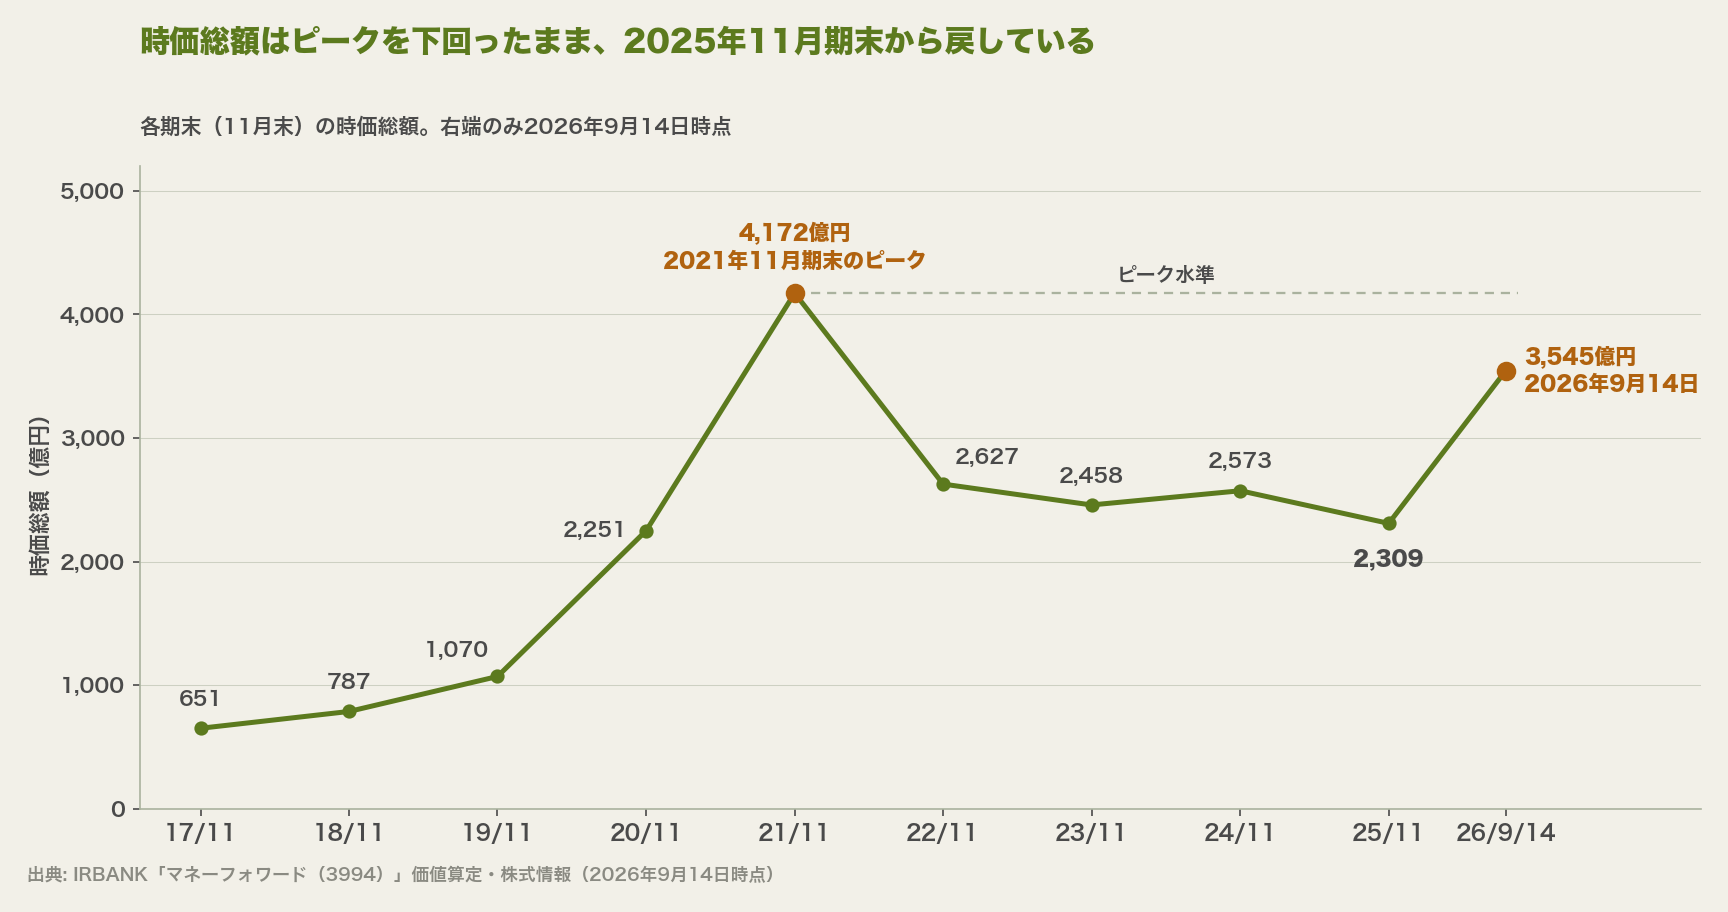
時価総額は2021年11月期末の4,172億円がピークで、株価は7,820円だった。期中には4,891億円・株価9,190円の高値を付けている。その後は2025年11月期末の2,309億円・株価4,174円まで下げ、直近は3,545億円、株価6,365円まで戻した(2026年9月14日終値)。2026年4月15日には、2025年12月〜2026年2月期の営業黒字と株主優待の導入が好感され、今度はストップ高を付けている(日本経済新聞)。ピークを超えていないのは事実だが、底を打って回復している局面という読み方もできる。
組織のかたちも整理が進んだ。2024年12月に一部事業を新設分割した子会社を設立し、同じ月に買収していた会社を吸収合併、2025年3月にはFintech関連事業を別の子会社へ承継している。2025年11月にはSaaSマーケティングの子会社を売却した(いずれも実行日ベース。決議と開示はそれぞれ数か月前にある)。買った会社を法人ごと畳んで機能に組み替え、事業領域から外れたものは手放す。機会があれば仲間に加えるという段階から、ポートフォリオを設計して入れ替える段階に移りつつあるように見える。
本記事はアフィリエイト広告(PR)を含みます。 MBAの基礎科目「マーケティング・経営戦略基礎」で扱ったケースを、講義で使ったフレームワークに沿って解説します。 1. 冒頭 ―「Lead the Self」 Day3は、リーダーシッ[…]
ここまでなら、大企業になったという話で終わる。ところが事業の数字が噛み合わない。
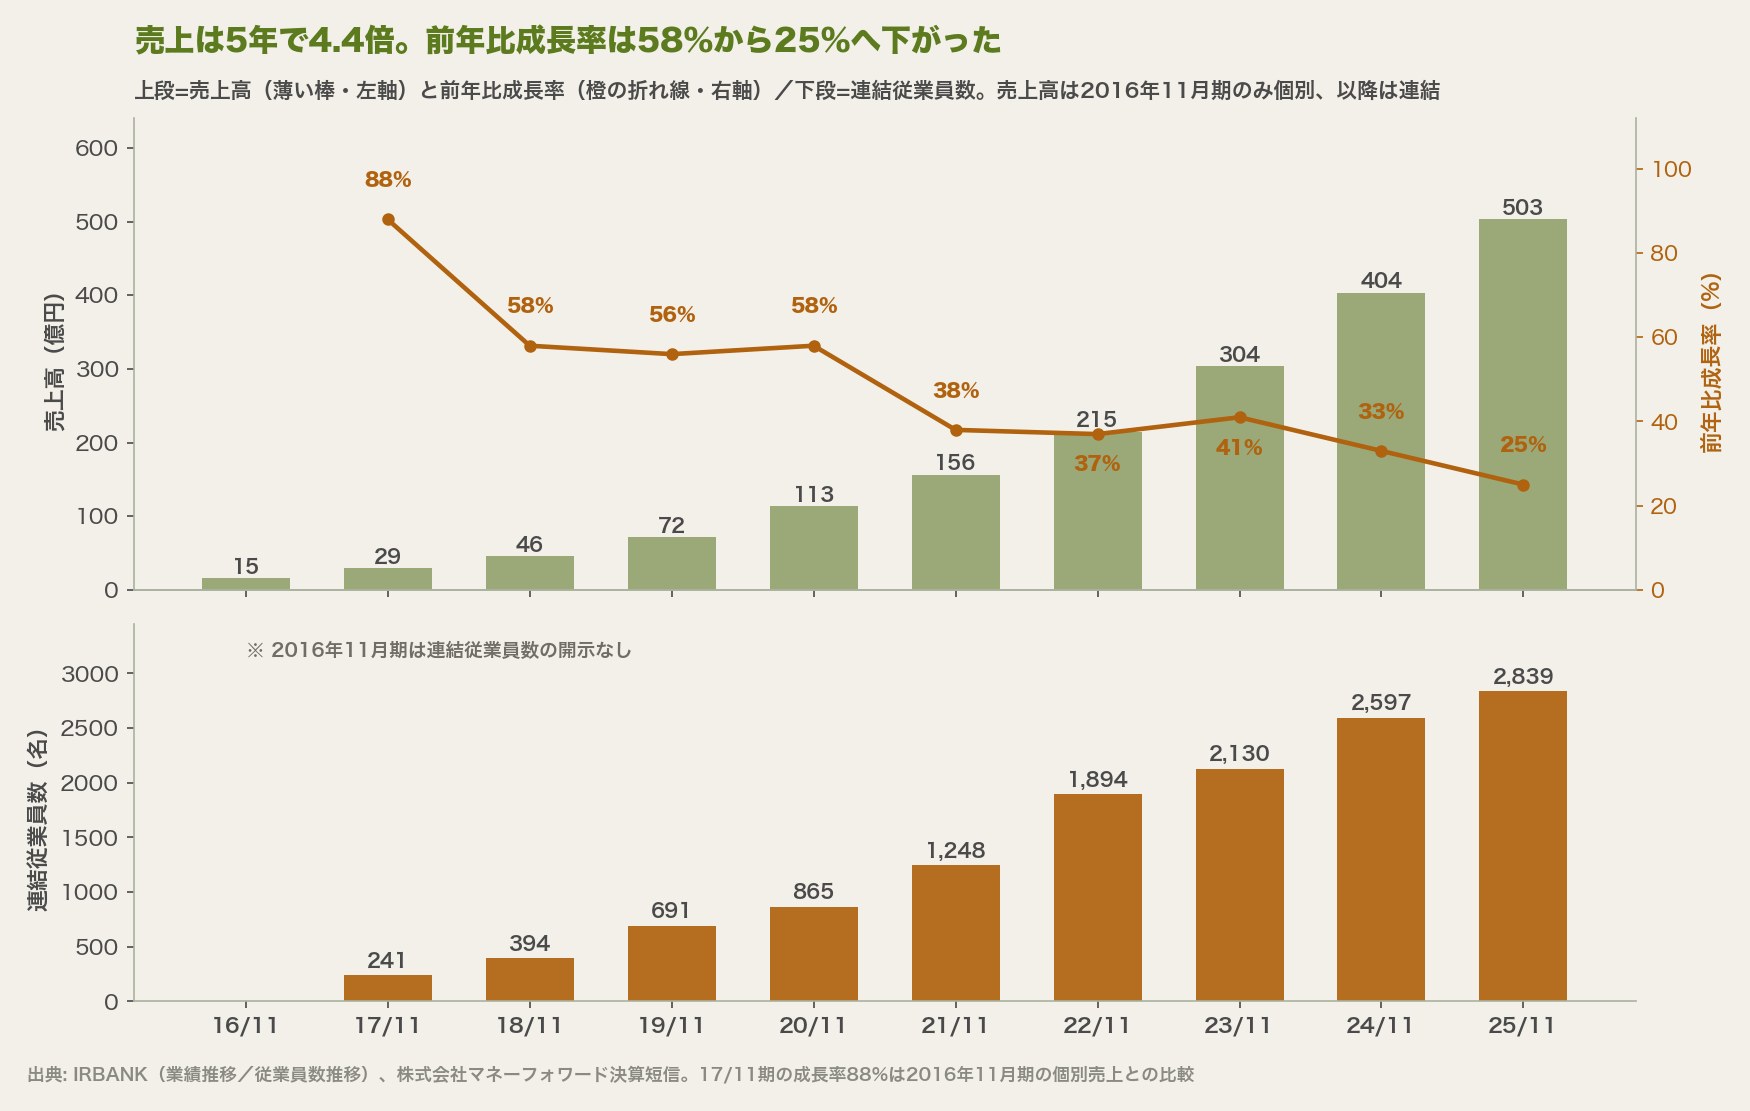
売上高は2020年11月期の113億円から2025年11月期の503億円へ、5年で4.4倍になった。この間の前年比成長率は58%から25%へ下がっている。規模が大きくなれば成長率が下がるのは自然で、ここだけ見れば成熟の兆候にも読める。
では、下がり方は止まったのか。2022年11月期以降の成長率は37%、41%、33%、25%と推移した。直近の2026年11月期第2四半期の中間実績は売上高289.92億円で前年同期比24.8%増、SaaS ARRは476.69億円で34.2%増だった。中間期だけを見れば、売上が500億円を超えてなお20%台半ばを保ち、ストック収益にあたるARRは30%台で伸びている。営業損益は2.09億円の赤字だが、前年同期の15.92億円の赤字からは大きく改善した。
さらに同社は2026年7月13日付で通期予想を上方修正している。
| 単位: 百万円 | 売上高 | 調整後EBITDA | 営業利益 | 当期純利益 |
|---|---|---|---|---|
| 前回予想(4/14) | 53,400〜57,550 | 8,000〜10,000 | △2,500〜500 | △3,700〜△700 |
| 修正予想(7/13) | 60,500〜62,300 | 10,500〜11,500 | △500〜1,500 | △3,200〜△700 |
| 前年実績 | 50,349 | 4,963 | △2,653 | +1,587 |
修正理由は「BusinessセグメントのFintech領域が好調に推移したことに加え、2026年11月期第3四半期にFinanceセグメントにて営業投資有価証券売上高の計上が見込まれる」と説明されている。営業利益はレンジ上限なら通期黒字に届く水準に来た。ただしこの上方修正には、ベンチャーキャピタル事業の子会社ファンドが第3四半期に見込む営業投資有価証券の売却益のうち、期初の想定を上回った分も含まれている。毎期続くとは限らない利益だ。しかもこの売却益17.3億円は営業利益に全額計上されるが、親会社株主に帰属する当期純利益に反映されるのは約1.8億円で、残りはファンドのほかの出資者に帰属する。
売上高の予想605億〜623億円は、前期の報告値503億円に対して20.2〜23.7%増で、成長率はもう一段下がる計算になる。会社は、前期中に手放したSaaSマーケティング事業とNext Solution社の売上を除いて比べると、33.1〜37.1%増だと説明している。報告値で見れば鈍化は続き、売却した事業を除けば伸びは30%台にある。下げ止まりと読むかどうかは、この基準の置き方で分かれる。
一方で当期純利益は、上方修正後も赤字予想のままだ。営業利益から当期純利益までの間で何が効いているのか、2026年11月期予想について項目別の内訳は示されていない。ただし経常利益の予想(△22億〜△2億円)と営業利益の予想の差から、営業外で約17億円のマイナスを見込んでいることは読める。開示があるのは前年の実績で、2025年11月期は営業赤字のまま特別損益の差し引き72.7億円で純利益を黒字に乗せ、そこから非支配株主に帰属する利益・持分法による投資損失・法人税等などで30.3億円が引かれていた。今期の中間期は、営業損失2.09億円に特別損益の差し引き23.3億円(特別利益の大半は投資有価証券の売却益)が乗り、営業外の損益・法人税等・非支配株主に帰属する利益で約15.7億円が引かれて、親会社株主に帰属する中間純利益は5.53億円だった。引かれた約15.7億円のうち、持分法による投資損失と非支配株主に帰属する利益は合わせて約5.5億円である。
投資姿勢が出ているのは、純利益とは別の行だ。2026年11月期は既存リソースの再配分を含めてAIプロダクト開発に20億円を投じるとしている。同時に、会社が事業からのキャッシュ創出力を測る指標として示す事業キャッシュフローは、通期で黒字化する見込みだ。人件費の売上高比率は第2四半期に一時的に上がったが、人件費・外注費の売上高比率は通期で57〜61%と、前年を下回る見込みとしている。稼ぎながら次に賭けている会社を、守りに入ったとは呼びにくい。規模は大企業、投資姿勢はまだ成長企業というのが、数字から読める実態だった。
mermaid.initialize({startOnLoad:true}); MBA会計SaaS 会計方針は経営判断そのもの──SaaS企業の収益認識から考える MBAアカウンティング科目、最終回のDay6。ケーススタディの主役[…]

競争優位の強さは、値上げと事故で測れる
3つ目の評価に移る。情報漏えいを起こした会社という見方は、競争優位が傷んだという含意を持っている。では優位そのものは弱っているのか。ここに、判断に使える数字が3つある。
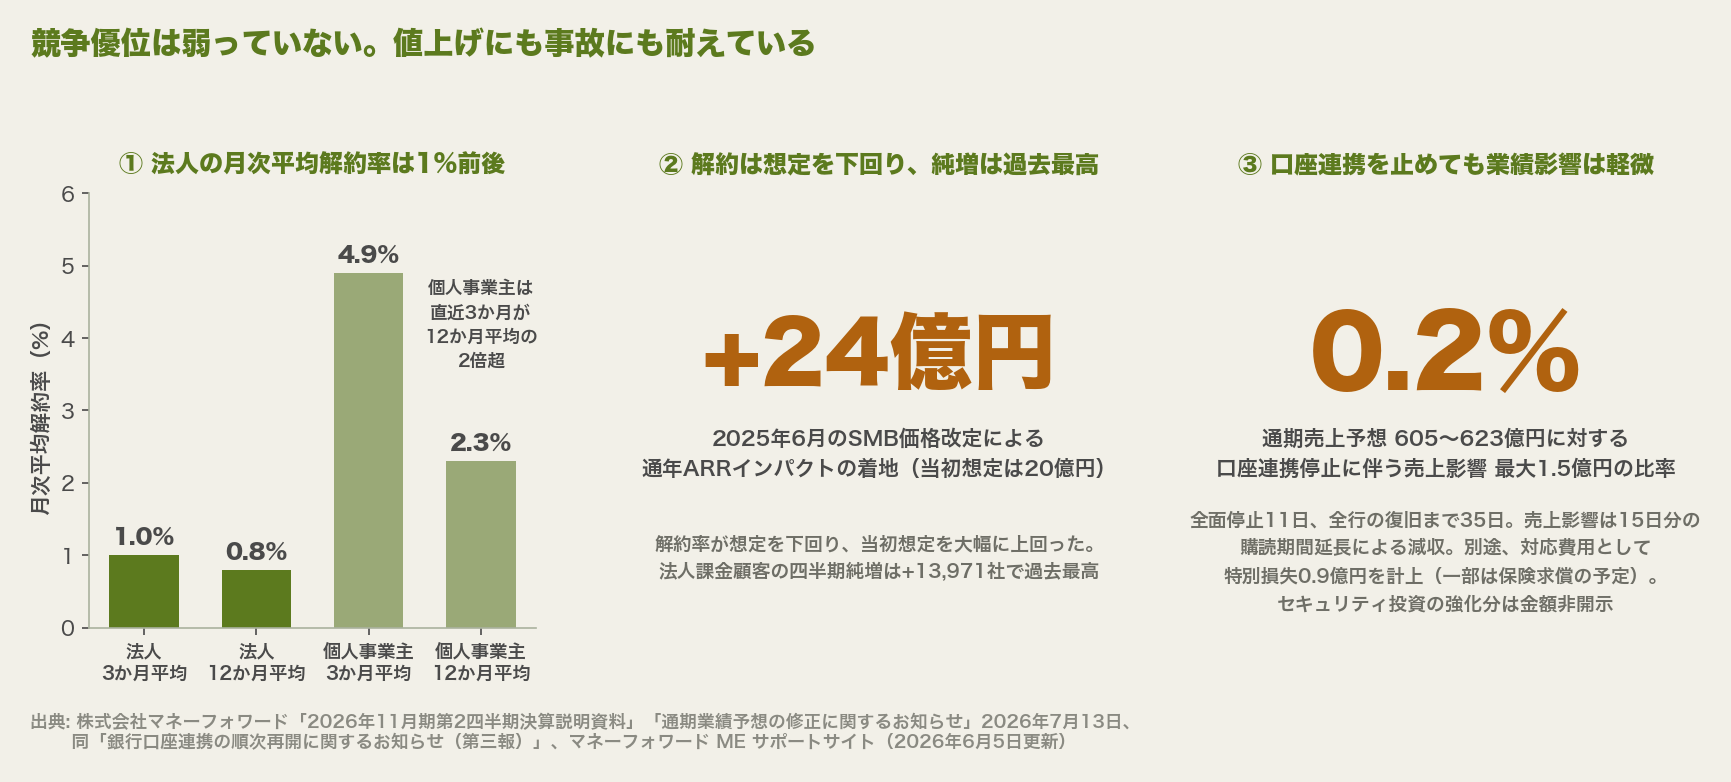
1つ目は解約率だ。 2026年11月期第2四半期の法人顧客の月次平均解約率は、直近3か月平均で1.0%、12か月平均で0.8%だった。個人事業主は3か月平均4.9%、12か月平均2.3%で、直近3か月は12か月平均の2倍を超えている。法人課金顧客の四半期純増数は13,971社で過去最高を更新した。
2つ目は値上げの結果だ。 同社は2025年6月にSMB領域で価格改定を実施した。決算説明資料の記述はこうなっている。
価格改定による通年ARRインパクトは24億円で着地。解約率が想定より低く、当初想定の20億円を大幅に上回る。
値上げをしても顧客が離れにくい力を、経済学では価格支配力と呼ぶ。解約が想定を下回り、ARRへの効果が当初の見込みを上回ったのは、その力が効いていることの素直な証拠になる。
3つ目が、2026年5月に公表された不正アクセスへの対応だ。 ソースコード管理サービスの認証情報が漏えいし、第三者にリポジトリがコピーされた。流出の可能性がある個人情報として、第一報ではビジネスカードのカード保持者名と番号の下4桁が370件と公表された。第四報ではこれに加えて、氏名・メールアドレスなどが顧客124名・取引先28名・従業員(退職者を含む)2,300名分、それ単体では個人を特定できない固有識別子が60,449名分と公表され、第四報の4区分を単純に足すと約6万3千名分になる。大半は氏名もメールも含まない内部の管理用番号だった。
注目すべきはここからで、同社は顧客情報を格納する本番データベースへの不正アクセスや、本番環境からの情報漏えいはなかったと明言している。それにもかかわらず、公表と同じ2026年5月1日に銀行口座連携機能を止めた。理由は「銀行法に基づく電子決済等代行業者としての責任を鑑み、また各提携金融機関との安全性の確認を万全なものとするため」だった。再開は5月12日から、最終確認の取れた金融機関ごとに順次で、すべての銀行が戻ったのは6月5日である。全面停止は11日、全行の復旧までは35日かかった。
【重要】『GitHub』への不正アクセス発生および銀行口座連携機能の一時停止に関するお知らせとお詫び いつも『マネーフォワード ME』をご利用いただき、誠にありがとうございます。 本日、当社グループのソフトウェア開発およびシステム管理に利用している『GitHub』において、
— 家計簿アプリ マネーフォワード ME (@MoneyForwardME) 元投稿を見る
自社に技術的な被害がなくても、提携先の確認が終わるまで機能は戻らない。しかも戻る順番は金融機関ごとにばらばらで、最後の1行が戻るまで待つことになる。競争優位が許諾で成立していることの実測値がここに出ている。
マネーフォワード、口座連携の全復旧に時間 https://t.co/NVJTOdcCxj マネーフォワードが口座連携の全面停止に追い込まれてから約1ヶ月。 一部銀行が連携再開に慎重なのは、ソフトウェアのソースコードが流出した可能性を排除できないことが大きいといいます。
— 日本経済新聞 電子版(日経電子版) (@nikkei) 元投稿を見る
そして業績への影響は、決算説明資料でこう整理されている。
Homeセグメントの銀行口座連携機能の停止期間相当(15日間)のプレミアムサービス有効期間の延長により、最大売上1.5億円が減少見込み
ここでの15日は、止まっていた日数ではない。詫びとしてプレミアム会員の購読期間を無償で延長した日数で、対象は「一時停止していた2026年5月1日から5月12日までの期間」の利用者と公表されている。対応費用としては第2四半期に0.9億円の特別損失を計上し、その一部は保険求償の予定だという。Businessセグメントへの影響は軽微で、通期ガイダンスは達成見込みと明記されている。
全面停止11日、全行の復旧まで35日という停止の重さに対して、セキュリティ投資の強化分(非開示)を別にすれば、支払ったのは15日分の利用期間、金額にして最大1.5億円と、対応費用0.9億円だった。この落差が示しているのは、優位の脆さではなく、優位を守るために払うコストの安さだった。止めるという判断は、期待値の計算ではなく、許諾を維持するための保険として選ばれたと読める。会社自身が挙げた理由は、銀行法上の責任と、提携金融機関との安全性の確認である。
解約率やARR、値上げの効き方を作り手の側から読み直すなら、次の本が手がかりになる。著者はfreeeで新規SaaSの立ち上げを担ったプロダクトマネージャで、SaaSの評価方法とプライシングにそれぞれ章を割いている。

自力で守る優位から、共に運営する優位へ
4つ目の評価が残っている。上場して守りに入った、という話だ。ここまでで、守りに入って縮んだという説明は成り立たなくなった。個人向けサービスも同様で、プレミアム課金のARRは前年同期比30%増と成長が加速している。『マネーフォワード ME』の利用者数(アプリのダウンロード数とWEB登録者数の累計)は1,830万、プレミアム課金ユーザーは67.3万に達した。
では6年で何が変わったのか。決算説明資料を読んでいて、答えらしきものに当たった。
「お金って、おもしろい。」を、すべての人へ。公式YouTubeチャンネル「ME STUDIO」の3社共同運営を開始
2026年7月に始まった動画メディアで、運営するのはマネーフォワードホーム、三井住友銀行、三井住友カードの3社だ。かつて負荷をかける外部サービスとして連携を止められた側の会社が、メガバンクのグループと組んで、個人向けにお金の情報を発信している。
3社のうちマネーフォワードホームは、『マネーフォワード ME』を主要サービスとして個人向けサービスの開発・提供を担うグループ会社で、その成り立ち自体が共同運営になっている。2024年7月、マネーフォワードと三井住友カードは、個人向け事業での合弁会社の設立を含む資本業務提携の基本合意を発表した。マネーフォワードホームは2024年8月に設立され、同年中に三井住友カードとの合弁会社になった。家計簿アプリの事業そのものを、カード会社との合弁の形で運営していることになる。発表の2日後、三井住友カードは公式アカウントでこう告知した。
/ #マネーフォワード と業務提携し、 #Olive の価値を最大化します✨ \ 「マネーフォワード ME」の家計や資産の管理機能と、 「Olive」の銀行口座・カード決済・ファイナンス・オンライン証券などの金融機能を掛け合わせ、 より良いサービスを創っていきます‼💪【先輩】 👉https://t.co/ixhcK3FGIn
— 三井住友カード (@smcc_card) 元投稿を見る
この会社は発信しない会社になったのではない。私の読みでは、許諾を出す側を共同運営者に取り込んだ発信の比重が増えた。
2020年断面と並べると、転換がはっきりする。
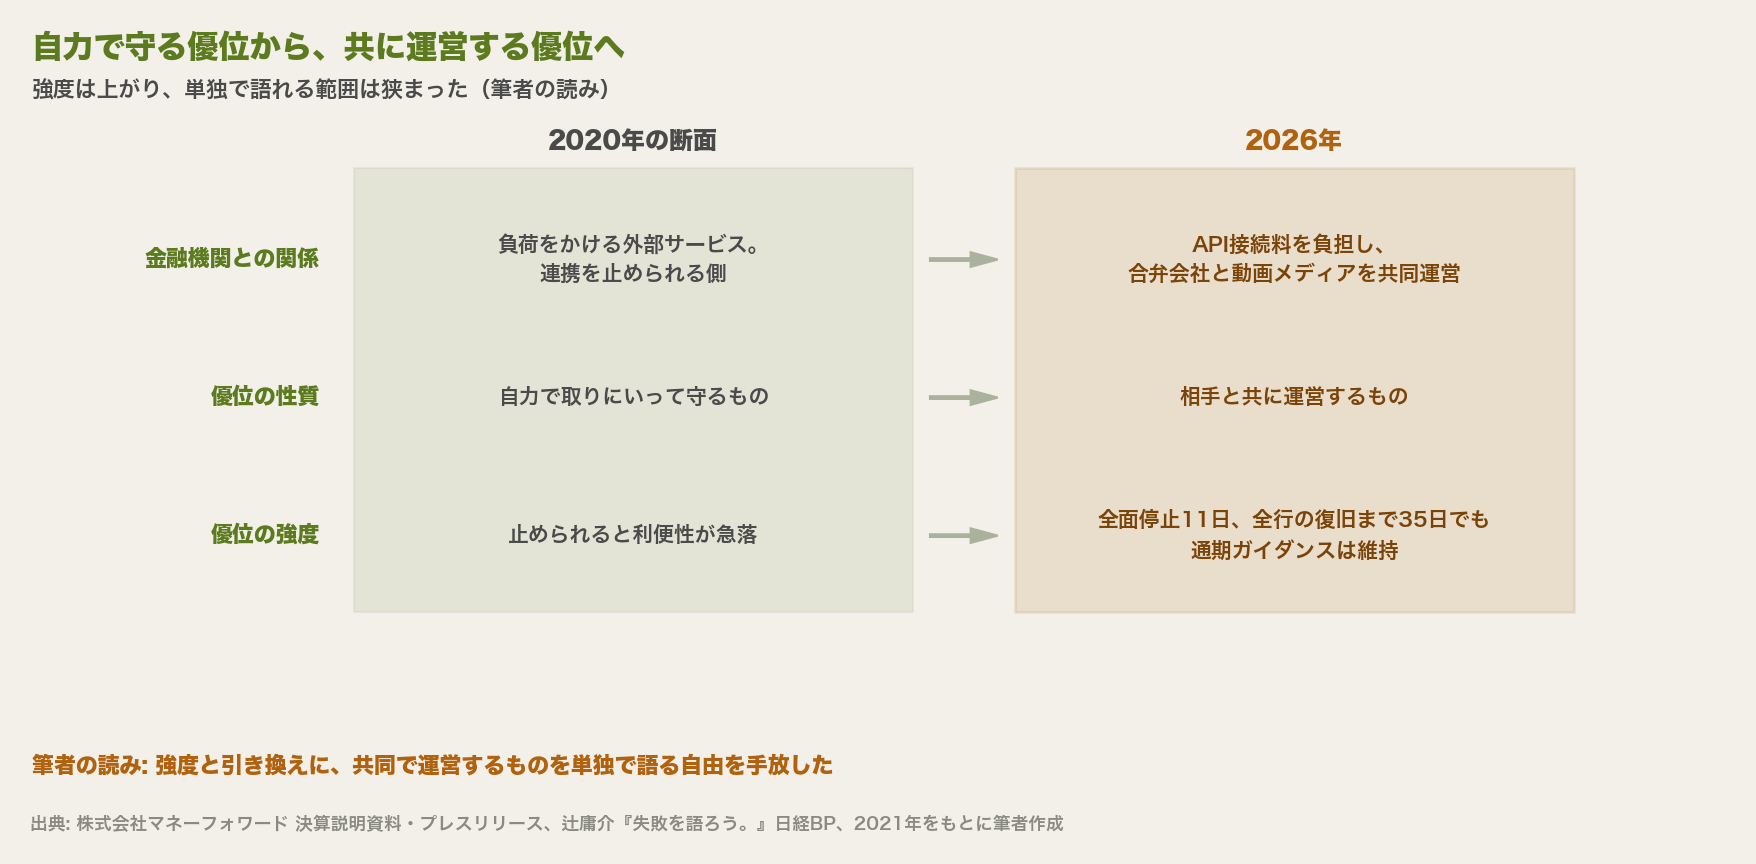
優位は強くなった。代わりに手放したものがある。共同で運営するものについて、単独で語る自由だ。
共同で運営しているものについて、片側だけの物語は語れない。取りにいった過去の苦労を単独で語れば、許諾を出している相手には別の意味に届く。だから発信は共同運営の形に寄っていく。外から見ると慎重になったように映るが、起きているのは臆病さではなく、意思決定に関与する主体が社外に増えたということだ。
この感覚には覚えがある。IT業界で25年以上仕事をしてきて、他社と組むほど自社だけでは決められないことが増える経験を繰り返してきた。共同で作ったものは、片側の判断では動かせない。組むことは、自由度を差し出して強度を買う取引になっている。
提言は半分だけ当たっていた
前半で挙げた3本を、ここで照らす。
金融機関との関係は共同運営に変わり、公式APIには接続料を払う立場になった。3本目の公共インフラの役割についても、5月の口座連携の停止では、理由の筆頭に銀行法に基づく電子決済等代行業者としての責任を挙げている。6年後の姿は、おおむね提言のとおりになっていた。当たっていたのは、そこまでだ。
見ていなかったのは代償のほうだ。共創を進めれば信頼は資産になるが、資産になった瞬間からそれは守る対象になる。守る対象が増えれば、単独で動かせる範囲は狭まる。共創は自由度と強度を交換する取引で、レポートには交換の片側しか書いていなかった。
2つ目の評価、SaaSはAIに食われる、への答えもここにある。同じ交換が、次の局面でも起きようとしている。創業者は2025年4月に「DXの会社からAXの会社へ進化し、国内No.1のバックオフィスAIカンパニーを目指します」と書いた。会社としても、決算説明資料で「No.1バックオフィスAIカンパニー」に向けた取り組みが着実に進展していると報告している。
本日、AI戦略「Money Forward AI Vision 2025」を発表しました。 マネーフォワードは今後、No.1のバックオフィスAIカンパニーを目指していきます。 <今回新たに発表した3つのこと> ①『マネーフォワード クラウド』における「AIエージェント」の提供
— 辻庸介/Yosuke Tsuji@マネーフォワードCEO (@Yosuke0630) 元投稿を見る
2026年4月には、自然言語の指示でバックオフィス業務を遂行するAIサービスを発表した。2030年11月期までにAI関連サービスのみでARR150億円以上という目標も置いている。
AIが自律的にバックオフィス業務を遂行する新サービス『マネーフォワード AI Cowork』を2026年7月より提供開始✨本日より先行受付もスタート! 「今月の経理業務をまとめて」と伝えるだけで、AIが同僚(Coworker)のように業務を代行。新しい業務体験を支援します🤖 https://t.co/X5rQm4cyF8
— マネーフォワード (@moneyforward) 元投稿を見る
設計を見ると、意図が読める。指示を解釈して複数のエージェントに振り分けるオーケストレーターを置き、自社が作るエージェントに加えて、パートナーが作るエージェント、利用者が作るエージェントを載せられる構成にしている。他社が公開するMCPサーバーを接続して機能を広げていく構想も示されている。優位の共同運営を、金融機関からソフトウェア事業者へ広げる動きに見える。
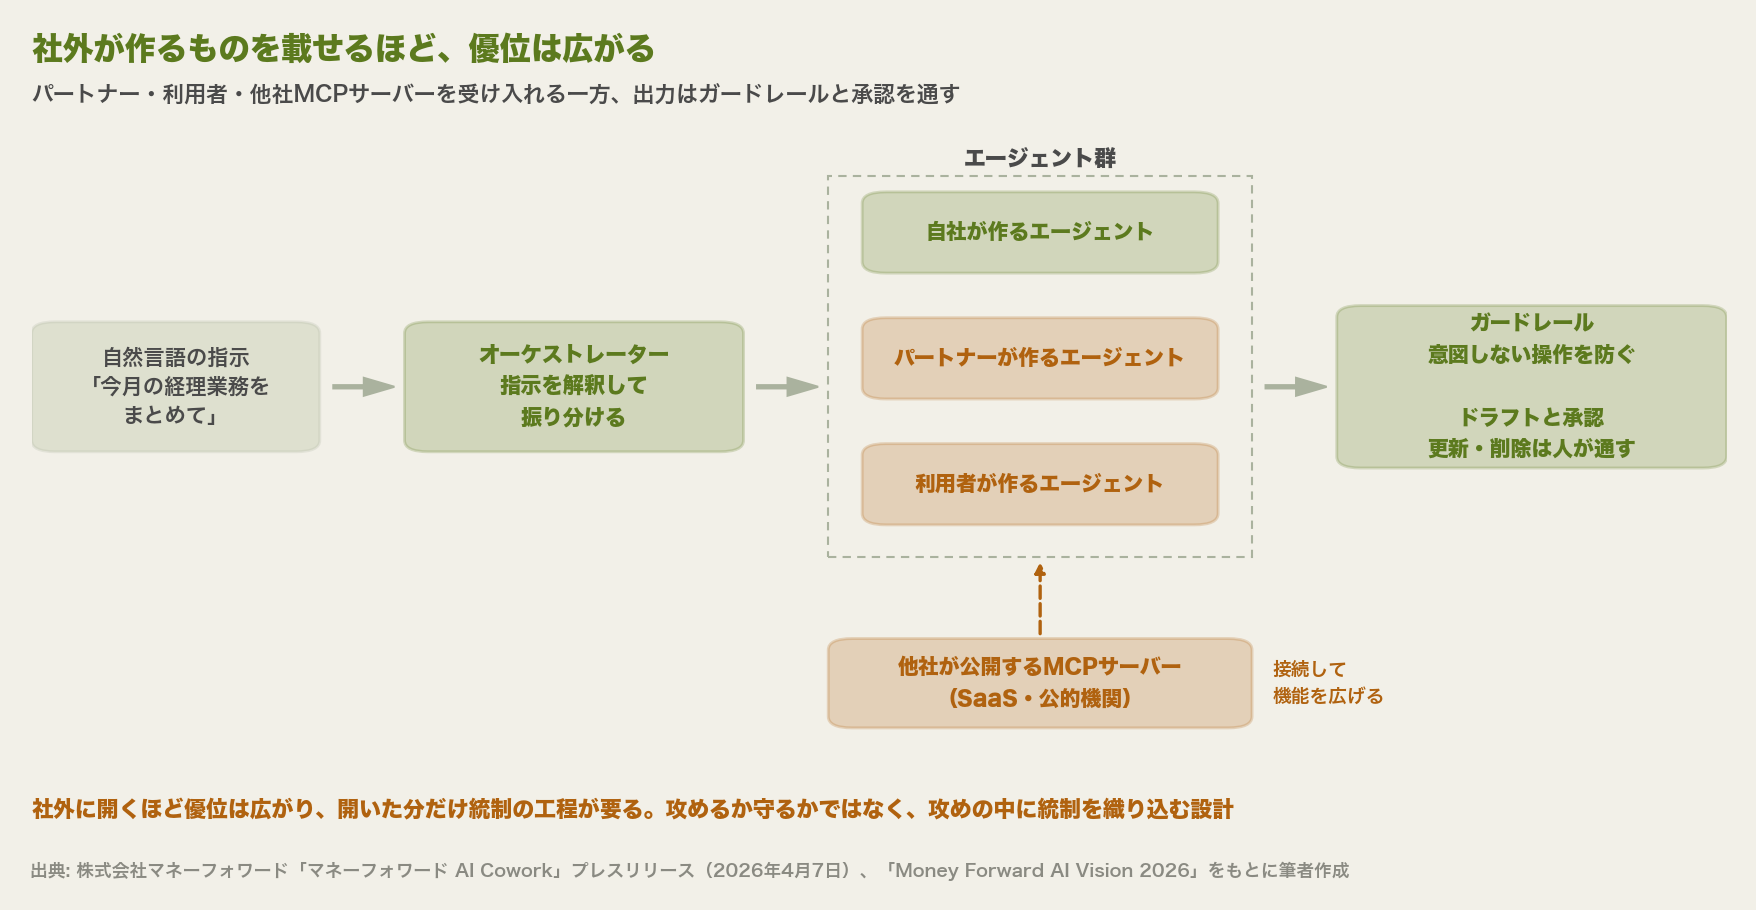
同時に、意図しない操作を防ぐガードレールと、AIが勝手にデータを更新・削除しないためのドラフトと承認の仕組みを備えるとしている。攻めの領域でも、統制を外していない。攻めるか守るかではなく、攻めの中に統制を織り込む設計になっている。
まとめ——4つの評価に答える
はじめに並べた4つに、数字で答えるとこうなる。
| 世で言われていること | 数字で見るとどうか |
|---|---|
| 赤字を嫌われた。成長は終わった | 終わってはいない。中間は売上高が前年同期比24.8%増、SaaS ARRは34.2%増。通期予想は上方修正され、営業利益はレンジ上限なら黒字に届く(子会社ファンドの営業投資有価証券売却益の上振れを含む)。報告値ベースの通期売上の伸びは20%台前半に下がる見込みで、純利益は赤字予想のまま |
| SaaSはAIに食われる | 食われる側ではなく、載せる側に回ろうとしている。オーケストレーターにパートナーと利用者のエージェントを載せ、他社が公開するMCPサーバーを接続する構想。2030年11月期にAI関連ARR150億円以上を置いた |
| 情報漏えいを起こした会社 | 本番データベースは無事なのに基幹機能を止めた(全面停止11日、全行の復旧まで35日)。詫びは15日分・最大1.5億円、対応費用0.9億円、通期ガイダンスは維持。止めたのは脆さの表れではなく、許諾を維持するための保険と読める |
| 上場して守りに入った | 法人の月次平均解約率は12か月平均で0.8%。値上げ後の解約は想定を下回り、ARRへの効果は当初想定を上回る24億円。法人課金顧客の四半期純増は過去最高。守りに入った会社の数字ではない |
そのうえで、つまらない大企業になったのか、という問いに答えるとこうなる。
規模は大企業になった。従業員は3.3倍、市場はプライムに移り、組織は子会社の設立と売却で組み替えが進んだ。だが収益も成長も、つまらない会社のものではない。SaaS ARRは34%伸び、AIプロダクト開発に20億円を投じる計画が置かれている。優位は弱るどころか、値上げ後の解約は想定を下回って純増は過去最高を更新し、基幹機能の全面停止11日、全行の復旧まで35日という事態を経ても業績ガイダンスを維持する強度に育った。
変わったのは規模ではなく、競争優位の作り方だった。自力で取りにいって守る優位から、相手と共に運営する優位へ。その結果として強くなり、その代償として、共同で運営するものについては単独で語りにくくなった、というのが私の読みだ。
つまらなくなったように見えるものの正体は、これだと思う。判断が遅いのではなく、判断に関与する相手が増えた。慎重になったのではなく、共同運営者に対する説明責任が増えた。組むほど強くなり、組むほど語れなくなる。他社と何かを一緒に作っている人には、規模を問わず同じ構造が働いているはずだ。
出典・参考
- 株式会社マネーフォワード「2026年11月期第2四半期決算説明資料」2026年7月13日 https://f.irbank.net/pdf/20260713/140120260713592129.pdf
- 株式会社マネーフォワード「2026年11月期第2四半期決算短信」2026年7月13日 https://f.irbank.net/pdf/20260713/140120260713592274.pdf
- 株式会社マネーフォワード「通期業績予想の修正に関するお知らせ」2026年7月13日 https://f.irbank.net/pdf/20260713/140120260713592093.pdf
- 株式会社マネーフォワード「『GitHub』への不正アクセス発生に関するお知らせとお詫び(第一報)」2026年5月1日 https://corp.moneyforward.com/news/info/20260501-mf-press-1/
- 株式会社マネーフォワード「『GitHub』への不正アクセスに関する調査進捗および銀行口座連携再開に向けた経過のご報告(第二報)」2026年5月11日 https://corp.moneyforward.com/news/info/20260511-mf-press-1/
- 株式会社マネーフォワード「銀行口座連携の順次再開に関するお知らせ(第三報)」2026年5月12日 https://corp.moneyforward.com/news/info/20260512-mf-press-1/
- 株式会社マネーフォワード「GitHubへの不正アクセスに関する詳細調査の完了およびセキュリティ対策強化のお知らせ(第四報)」2026年6月23日 https://corp.moneyforward.com/news/info/20260623-mf-press-1/
- マネーフォワード ME サポートサイト「【解消済み】銀行口座連携再開の進捗について」2026年6月5日10時50分 更新 https://support.me.moneyforward.com/hc/ja/articles/57726524625177
- マネーフォワード ME サポートサイト「【お詫び】プレミアムサービスの購読期間延長について」 https://support.me.moneyforward.com/hc/ja/articles/58059562469913
- 株式会社マネーフォワード「『お金って、おもしろい。』を、すべての人へ。人生を豊かにする『お金の楽しさ』と『確かな学び』を 発信する総合動画メディア『ME STUDIO』をスタート」2026年7月6日 https://corp.moneyforward.com/news/release/service/20260706-mf-press-1/
- 株式会社マネーフォワード・三井住友カード株式会社「マネーフォワードと三井住友カード、個人向け事業における資本業務提携に関する基本合意書の締結について」2024年7月17日 https://www.smbc-card.com/company/news/news0001939.pdf
- 株式会社マネーフォワード「会社概要/沿革」 https://corp.moneyforward.com/aboutus/outline/
- 株式会社マネーフォワード「マネーフォワード、AI戦略『Money Forward AI Vision 2025』を発表」2025年4月2日 https://corp.moneyforward.com/news/release/corp/20250402-mf-press-1/
- 辻庸介「マネーフォワードはNo.1バックオフィスAIカンパニーへ」note、2025年4月2日 https://note.com/yosuke77/n/n9ffcb87a45eb
- 株式会社マネーフォワード「バックオフィス業務を自律的に遂行するAIサービス『マネーフォワード AI Cowork』を2026年7月より提供開始予定」2026年4月7日 https://corp.moneyforward.com/news/release/corp/20260407-mf-press-1/
- 株式会社マネーフォワード「Money Forward AI Vision 2026」書き起こし https://note.moneyforward.com/n/nb8ecbfc26d14
- 株式会社マネーフォワード「連結子会社の異動(株式譲渡)および特別利益の計上見込みに関するお知らせ」2025年9月19日 https://f.irbank.net/pdf/20250919/140120250919560056.pdf
- 株式会社マネーフォワード「第14期有価証券報告書(2025年11月期)」沿革(新設分割による子会社設立・吸収合併・Fintech関連事業の承継・子会社株式の譲渡の各実行時期)
- 日本経済新聞「マネーフォワード株価ストップ安 営業赤字見通しを嫌気」2025年1月15日 https://www.nikkei.com/article/DGXZQOFL151GK0V10C25A1000000/
- 日本経済新聞「マネーフォワード株価ストップ高 12〜2月営業黒字、優待導入も好感」2026年4月15日 https://www.nikkei.com/article/DGXZQOFL151IT0V10C26A4000000/
- 日経クロステック「『SaaSの死』に3つの疑問 再び株価急落、震源はAnthropicのAI新機能」2026年2月5日 https://xtech.nikkei.com/atcl/nxt/column/18/03492/020500001/
- 柏村祐「AIエージェントはSaaS企業の敵か味方か 〜『SaaSの死』は本当か?ソフトウェア株再評価の新しい論点〜」第一ライフ資産運用経済研究所、2026年6月30日 https://www.dlri.co.jp/report/asset/623568.html
- Business Journal「銀行残高は無事なのに、なぜ止めた? マネーフォワード不正アクセスに学ぶサイバー防衛」2026年5月22日 https://biz-journal.jp/it/post_394702.html
- 経済産業省「キャッシュレス更なる普及促進に向けた方向性」(第1回 キャッシュレスの将来像に関する検討会 資料5)2022年9月28日、p.2 https://www.meti.go.jp/shingikai/mono_info_service/cashless_future/pdf/001_05_00.pdf
- 総務省「令和3年版 情報通信白書」コロナ禍における行政のデジタル活用の成果と課題 https://www.soumu.go.jp/johotsusintokei/whitepaper/ja/r03/html/nd122110.html
- 日経クロステック「10万円給付のオンライン申請は『ぶっつけ本番』、なぜ自治体は手作業に追われたのか」2020年5月27日 https://xtech.nikkei.com/atcl/nxt/column/18/01306/052600003/
- 金融庁「『銀行法等の一部を改正する法律附則第2条第4項の政令で定める日を定める政令』及び『銀行法施行規則等の一部を改正する内閣府令』について」2020年4月30日 https://www.fsa.go.jp/news/r1/ginkou/20200430-1/20200430.html
- 全国銀行協会「銀行法に基づくAPI利用契約の条文例」 https://www.zenginkyo.or.jp/fileadmin/res/abstract/council/openapi/openapi_text_1.pdf
- ログミーFinance「マネーフォワード(3994)、通期ガイダンスを上限で営業利益15億円・EBITDA115億円に上方修正、カード事業の好調等が背景」2026年7月14日 https://finance.logmi.jp/articles/385313
- 辻庸介『失敗を語ろう。「わからないことだらけ」を突き進んだ僕らが学んだこと』日経BP、2021年
- 宮田善孝『ALL for SaaS SaaS立ち上げのすべて』翔泳社、2021年
- IRBANK「マネーフォワード(3994)」業績推移 https://irbank.net/E33390/pl /従業員数の推移 https://irbank.net/E33390/worker /価値算定(期末の時価総額・株価) https://irbank.net/E33390/value /株式情報(2026年9月14日の時価総額) https://irbank.net/3994
- 株探「マネーフォワード(3994)」時系列株価 https://kabutan.jp/stock/kabuka?code=3994