本記事はアフィリエイト広告(PR)を含みます。
MBAの基礎科目「マーケティング・経営戦略基礎」で扱ったケースを、講義で使ったフレームワークに沿って解説します。
1. 冒頭 ―「Lead the Self」
Day3は、リーダーシップの話から始まる。
Lead the Self(リード・ザ・セルフ)=自らをリードする
自分というリーダーの前に道はなく、自分の後に道ができる。自らをリードする人が、不確実な未来と対峙しながらその歩みを続けた時、リーダーはその後ろについてきてくれる人を見出し、人をリードする機会を得ます。そして、多くの人に支えられる中でその自覚を高め、社会のリーダーへと成長する。
―― ISL創始者 野田智義
Lead the Self → Lead the People → Lead the Society。この3段階は、Day6の最終スライドでも再掲される。EMSという科目が「分析技術の講座」ではなく「経営者を育てる講座」だと宣言している箇所である。
そしてもうひとつ、Day3の3ページ目に置かれた問いが痛烈だ。
皆さん自身が携わる事業について、次の問いに答えられますか?
– 所属する業界定義は何?
– 事業に影響を与えるマクロ指標(PEST)は? どんな影響があり、今後どうなりそう?
– 業界の魅力度(儲かりやすさ)は? 今後どうなりそう? 力を打ち消す方向性は?
– 事業のコスト構造は? 割合の高い項目は? どの経済性が効く? なぜそう言える?
– 競合企業は? どこがなぜ強い? VC分析から、なぜそう言える?
– どんな顧客セグメントがある? それぞれの顧客像は? ニーズは? 顧客KBFは? なぜそう言える?
– そのうえで業界KSFは何? なぜそう言える?
– 今後、自社はどのような打ち手を取っていくべき? なぜそう言える?
Day1・Day2で学んだことを、全部自社に適用したらこうなる、という一覧である。「なぜそう言えるか」が繰り返し問われている点に注意したい。
2. この回の問いと、その立て方
この回で解こうとしている問いは、大きく3つある。
- 1999年当時、NKKが抱えていた「課題」は何だったのか
- 自分がNKKの経営者なら、川崎製鉄との事業統合を決断するか。 その理由を何で説明するか
- 統合後のJFEは、4つの事業(鉄鋼/都市ごみ焼却炉/造船/化学品)にどう資源を配分すべきか
「課題」とは何か
最初の問いに入る前に、講師はこう問う。
例えば、皆さんが部下や後輩から「そもそも課題とは何ですか?(問題とはどう違うのですか?)」と聞かれたら、どのように説明しますか?
答えはこうだ。
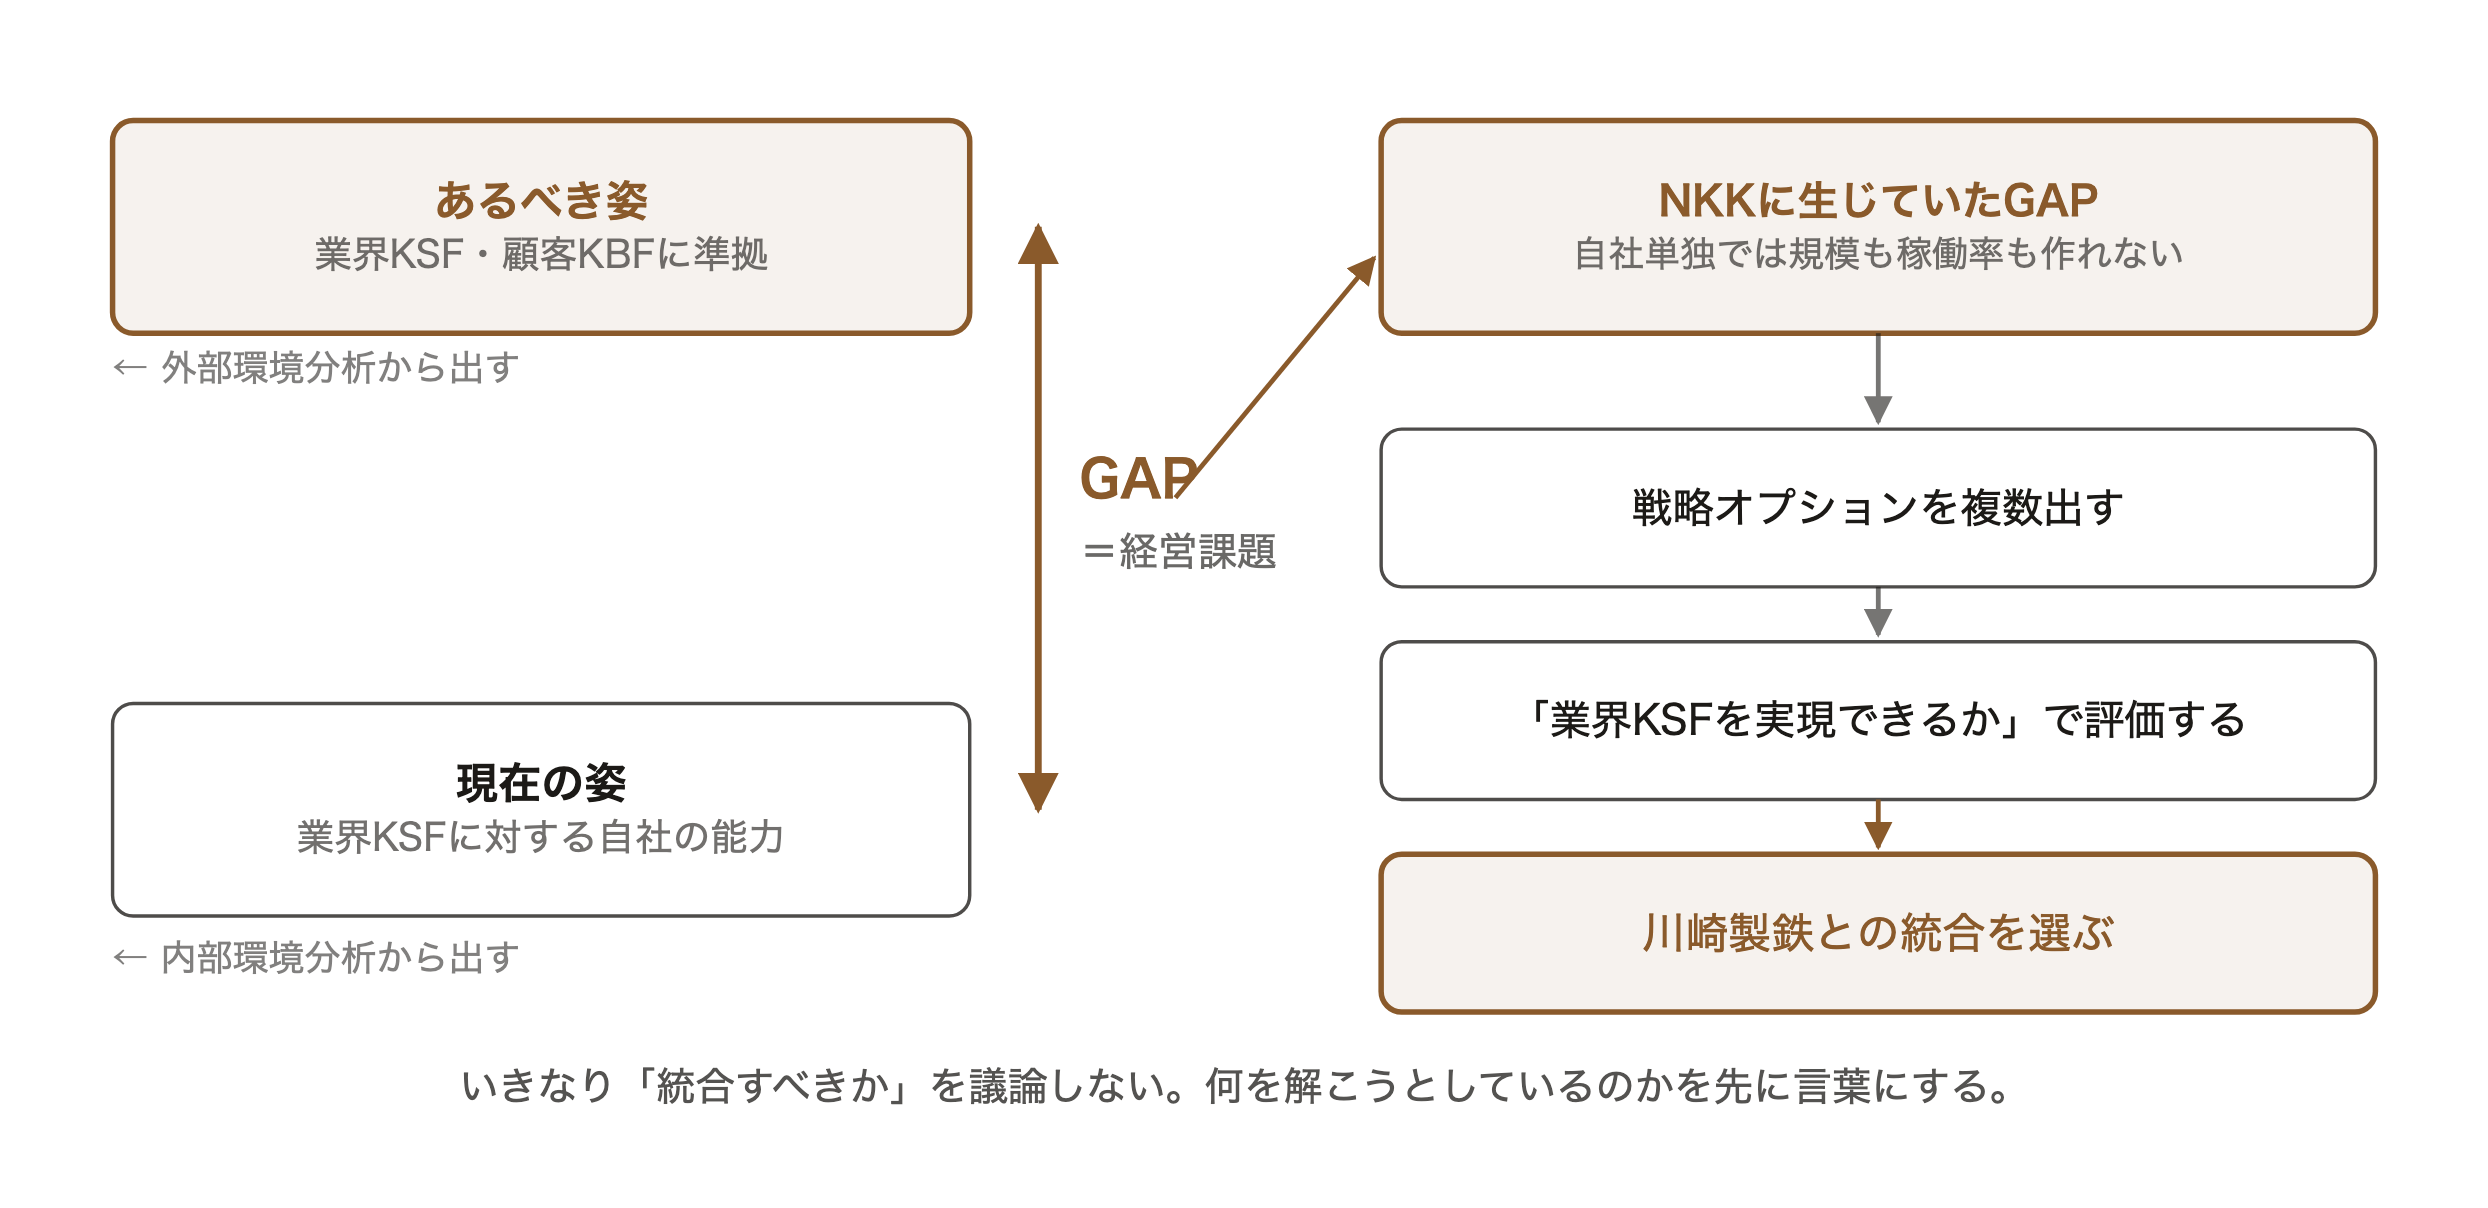
いきなり打ち手(事業統合)の是非を考えるのではなく、まず何が「経営課題」かを(戦略策定のプロセスを通じて)考える、そのうえで最適な打ち手を選択する
Day3の本質はここに尽きる。M&Aの是非を論じる前に、そもそも何を解こうとしているのかを言語化せよ、という話である。
本来の分析の流れ
なぜNKKは売上減・赤字なのか
   ↓
鉄鋼高炉業界の業界KSFは?(PEST、5F、コスト構造分析、商品特性、顧客KBF)
   ↓
NKKはその業界KSFに対してケイパビリティ(自社の能力)があったか(個社VC分析、KSFとの適合性)
   ↓
NKKが取りうる戦略オプションは何か(事業統合 with A社・B社…、その他)
   ↓
その中でどの戦略が最適か(戦略オプションの評価軸 → 戦略選択)
どんな状況であっても、まず「この業界の業界KSFは?」を考える癖をつけること
(ただし全部はやる必要はない。FWから入らないこと)
NKKの業績は、1997年に売上19,344億円/利益372億円だったのが、1998年には売上18,088億円(−6%)/利益−449億円へ転落した。
そもそもなぜ赤字なのか? さまざまな理由はあるが ―― 赤字=「業界KSF」と「自社の現状」が整合していない状態になっている。
Day1の「業績が低迷している企業は外部環境と内部環境の施策が整合していない可能性が高い」が、そのまま診断名になる。
3. 高炉事業という「特殊な」ビジネス
分析の前に、まず商品・設備の特性を見ておく。ここを飛ばすと業界KSFが出ない。
高炉と電炉の違い:高炉は「高炉‐転炉」を用いて自動車向けなど品質の高い製品製造が可能。電炉は鉄スクラップを電気炉で純度を上げ、主に建設素材向けに利用される。
高炉事業の3つの特性(ケースp5)
| 特性 | 内容 |
|---|---|
| 莫大な初期投資 | 高炉建設には莫大な費用と時間(4〜5年)がかかる。投資資金を回収するには300万トン/年の生産が必要 |
| 止められない操業 | 一旦操業を開始すると15〜20年は止められない。炉を一度止めると内部で銑鉄が凝固し、再開に相当のエネルギー・労力・時間を要する。受注が無くても、基本の製鋼は続ける必要がある |
| 操業に一定の人数を要する | 高炉〜連続鋳造の共通部分だけでなく、連続鋳造・圧延(複数ライン)それぞれに一定の人数が必要。NKK京浜製鉄所には3,400人、福山製鉄所には5,100人が従事(1999年3月) |
これらの特性が業界KSFにどう影響するか ―― これがDay3の主題である。
市場規模・成長性・収益性
| 項目 | 数字 |
|---|---|
| 市場規模 | 推定約13.2兆円(上位5社合計8.3兆円、国内粗鋼生産量63.2%から逆算) |
| 成長性 | 詳細不明だがケース文面から大幅減少 |
| 収益性 | 上位5社の営業利益率の平均 2.1% |
| 社数 | 上位5社で63%(生産量ベース)。その他に多数のメーカー(電炉メーカー多数) |
推定13兆円の市場に上位5社+多数メーカーという寡占的業界。業界は縮小、利益率も悪い。
どの市場を分析するか ―「業界定義」の重要性
鉄鋼製品は鋼板(自動車・船のボディ、家電の筐体 → 製造業向け)、鋼管(油井掘削、発電所ボイラチューブ → 建設業向け)、条鋼(建材 → 建設業向け)に分かれ、それぞれ買い手業界が違う。
NKKの生産量は鋼板824万t/鋼管115万t/条鋼104万t、売上構成では鋼板79%。したがって:
ここでは一旦、鉄鋼業界(高炉メーカー)と定義して分析を進め、主にNKKの主戦場である(79%)「国内の鋼板市場(製造業向け)」を深掘りする
「そもそも皆さん何業界と定義した?」 ―― 業界定義を曖昧にしたまま5F分析を始めると、力の強さの評価がすべてブレる。Day1の「×アルコール飲料(広すぎる)〇第三のビール」と同じ話である。
4. 外部環境分析
4-1. 「売上」と「コスト」でファクトを整理する
分析の方向性を先に決める。
| 分析の方向性 | ファクト | |
|---|---|---|
| 売上 | 業界と顧客の関係の変化は?(5F〈業界と買い手〉×PEST/顧客KBF×PEST) | NKKの売上は鋼板79%、条鋼10%、鋼管11%/国内消費は減少傾向(特に建設の落ち込み顕著)/アジア地域の需要は増加傾向/自動車メーカーによる資材調達先見直しが進み、NKKは重要顧客(マツダ)との取引を失う |
| コスト | 業界の収益構造の変化は?(5F〈業界と売り手〉×PEST/コスト構造分析) | 原料メーカー(石炭、鉄鉱石)の寡占化が進む/NKKは他社に比べ人件費削減が不足(従業員削減率:NKK 20%、新日鉄 35%、川鉄 39%)/NKKは他社に比べ生産性が低い?(生産実績64%) |
4-2. 5F分析(鋼板市場・国内製造業向け・1999年)
| 力 | 強さ | 内容 |
|---|---|---|
| 新規参入 | 弱 | 国内需要が伸びない中、高炉建設に投資してまで参入する可能性は低い。海外メーカーの輸入も輸送コストが参入障壁に |
| 代替品 | 弱 | 非鉄(アルミ等)はあるが、鉄の加工性・耐久性を満たせる材料は少なく、代替可能な用途は少ない |
| 業界内 | 強 | 5社の寡占市場。高付加価値商品では差別化が可能だが、国内市場は緩やかに縮小。大規模設備産業なので撤退障壁が高く、体力競争に |
| 売り手 | 強 | 原料である鉄鉱石と石炭は全て海外から輸入。ブラジルと豪の5社が全世界の2/3を占める |
| 買い手 | 中⇒強 | 主に自動車メーカー、他に造船・電機。自動車メーカーは寡占化へ。マツダは6社→2社購買へ。日産他各社も購買先集約へ |
補助指標が効いている:鉄の価格水準は9年前の54%、自動車の価格水準は9年前の94%、鉄鉱石の価格水準は9年前の90%。
売り手・買い手とも統合で規模を効かせ、かつ買い手が購買先を絞る動きをみせており、市場が大きく成長しない中で業界内の競争も激しさを増している → 儲かりにくい業界になっている
経営上、どこにも逃げ場の無い、深刻な悩み(インパクト大)であることが推察できる
4-3. 顧客KBF × PEST ― KBFは時代とともに変わる
主要顧客は自動車メーカー、DMU(意思決定)は購買部門。
| 1980年代まで | 1990年代以降 | |
|---|---|---|
| ニーズ | 性能で米国車に負けない車を作る。そのため高性能(軽くて丈夫、加工しやすい)鋼板が欲しい | とにかく資材を安く調達したい |
| 顧客KBF | ①高性能 ②安定供給 ③低価格 | ①低価格 ②高性能 ③安定供給 |
変化を引き起こしたPEST要素:国内自動車需要の減少/内需から外需へ/円高により国内生産が劣勢に。
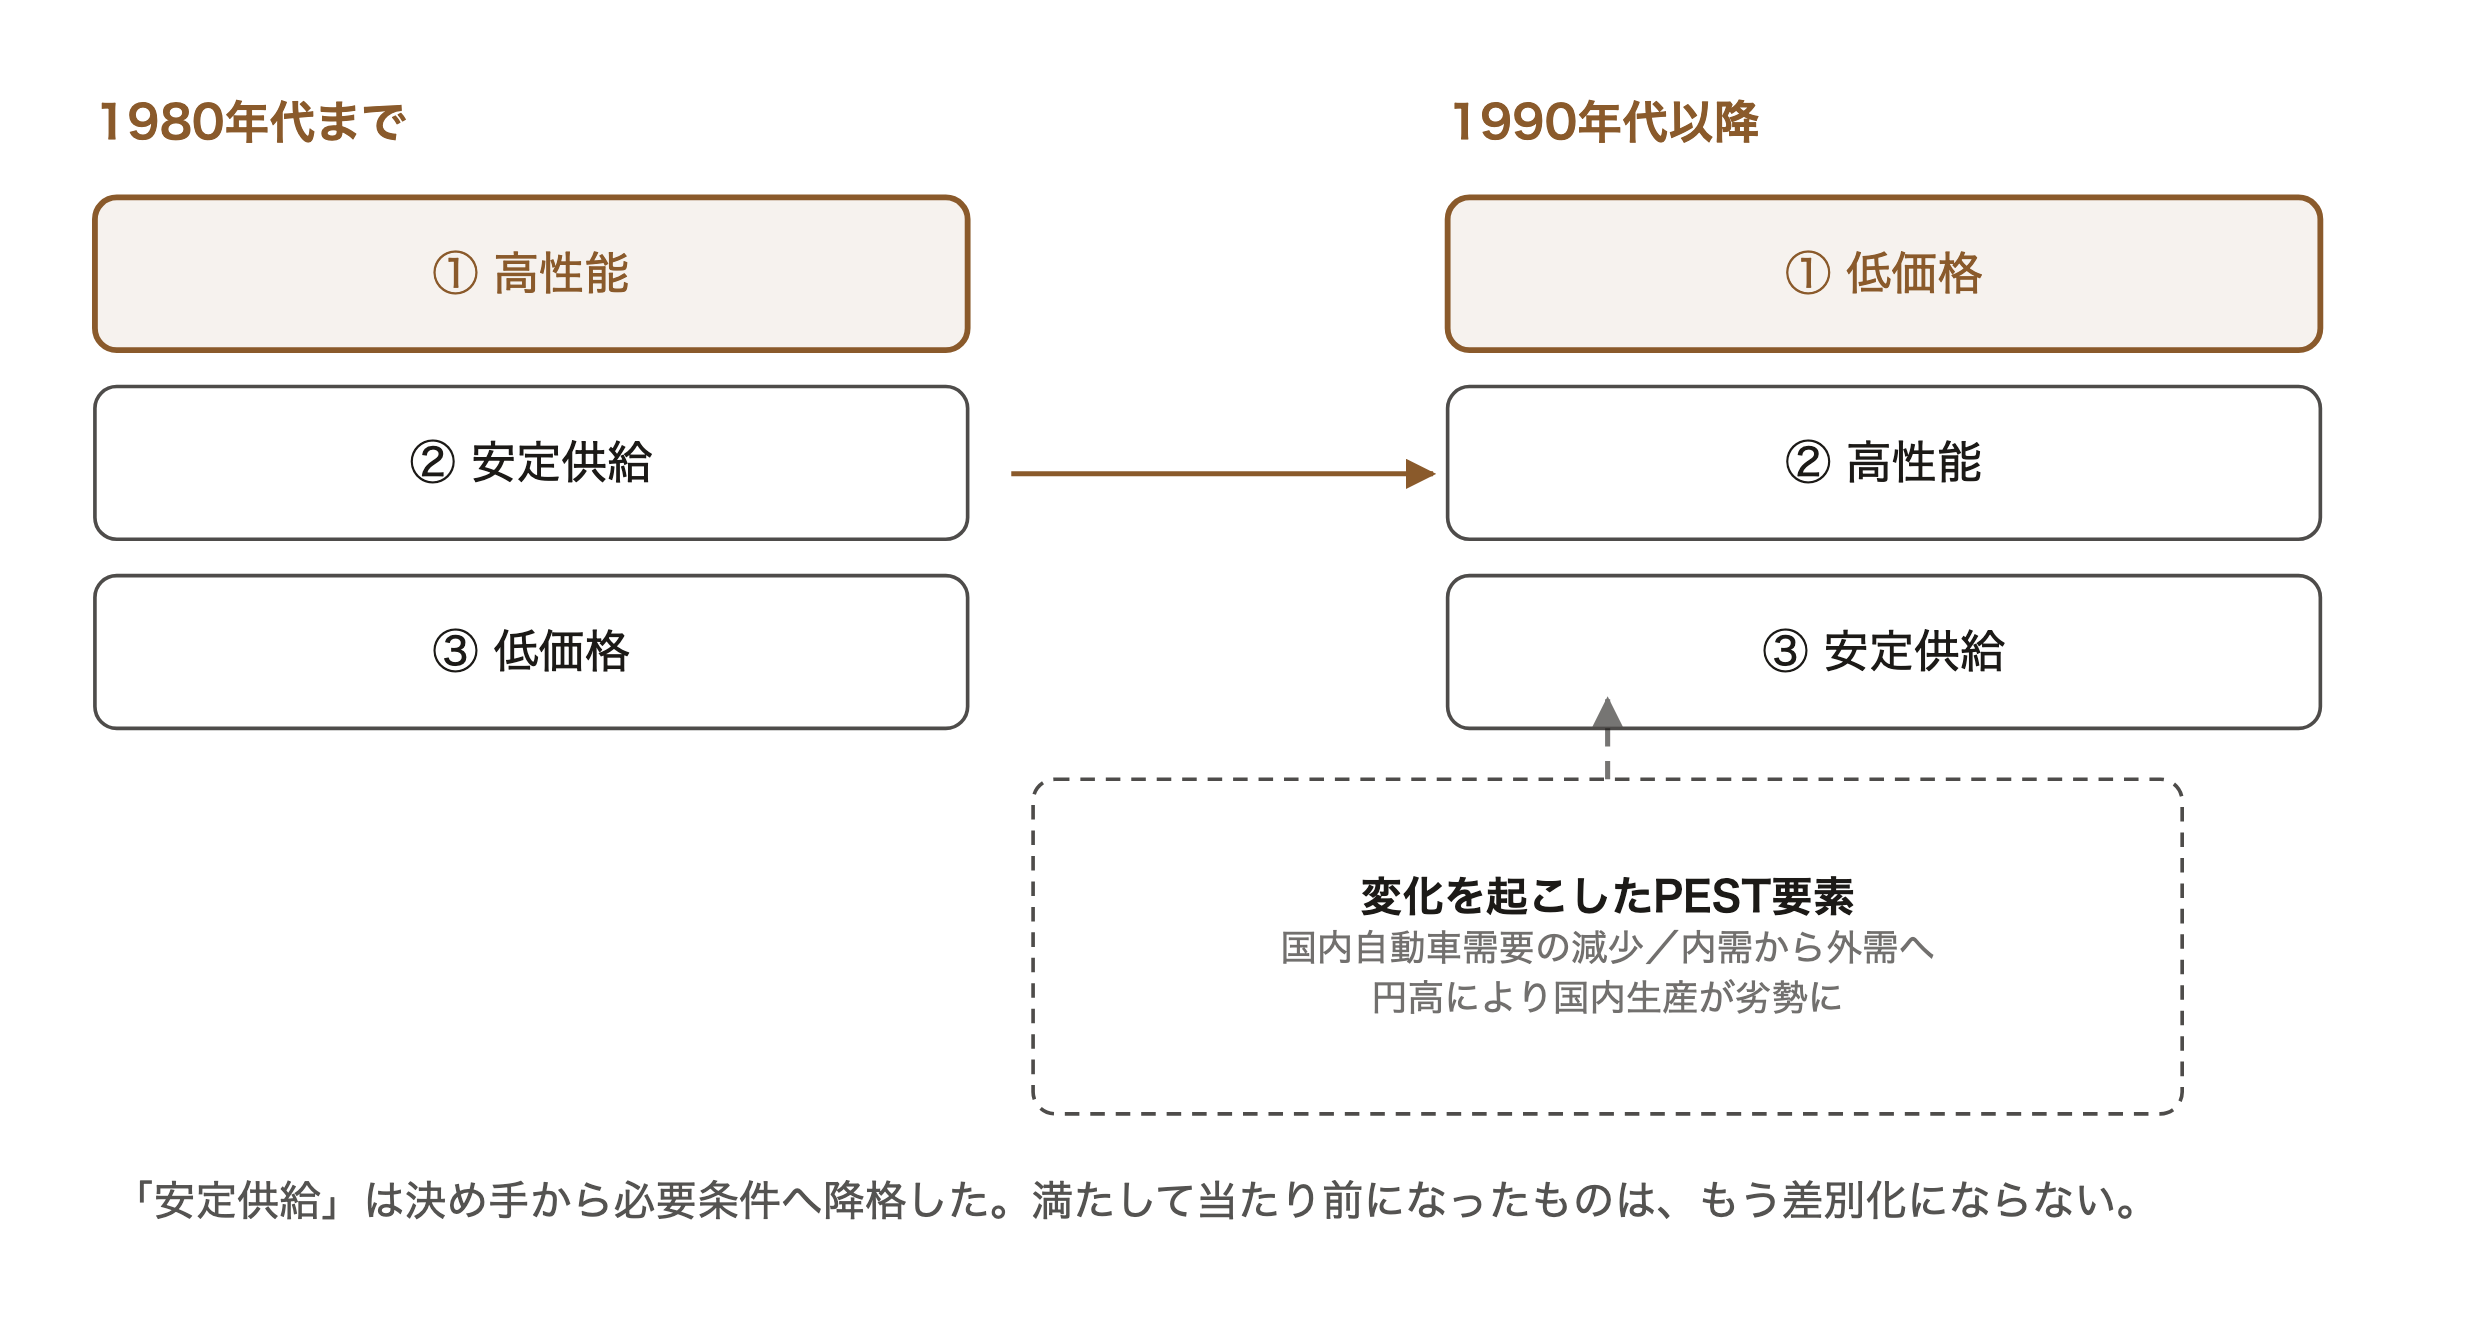
安定供給は必要条件に(=もはやKBFではなく、満たして当たり前の要件へ降格)
環境変化により顧客のKBF(の優先順位)が変化しており、低価格を実現するための打ち手が必要
Day1の「顧客が違う⇒ニーズが違う⇒KBFが違う」に加えて、Day3では「時代が違う⇒KBFの優先順位が違う」という時間軸が入る。
4-4. コスト構造分析と「稼働率」の落とし穴
NKKのコスト構造の主要項目は、材料費(変動費:鉄鉱石、石炭〈コークス〉)、労務費(固定費:工場設備で製造に関わる人の人件費)、減価償却費(固定費:工場設備)、外注加工費(変動費:組立加工・切断)、販管費(研究開発費、物流費、間接人件費)。
各項目の削減案:
– 材料費 ―― 最も割合が高く、改善インパクトが高い。原料メーカーの寡占化に対抗し、集中(共同)購買で少しでも交渉力を高めたい
– 労務費・減価償却費 ―― 固定費割合も高い。大きな売上拡大が見込めない中では、設備稼働率を向上させ、売上単位量あたりのコスト比率を削減したい。他社よりも進んでいない人件費圧縮もしたい
– 外注加工費 ―― グループ子会社と価格交渉する?(ほとんどが加工を請け負う子会社)
– 販管費 ―― 研究開発費、物流費、本社の人件費の割合をわずかでも下げたい
集中(共同)購買や設備稼働率向上などを図り、低コスト構造を実現することが重要(とはいえ、大幅にコストを下げることは難しい、0コンマ数%を下げる努力…)
ここからがDay3で最も鋭い分析である。「では設備の稼働率を上げるにはどうすれば良い?」「単純に受注を増やす(仕事量を増やす)だけで良いか?」
高炉事業の工程はこうなっている。
上工程(高炉〜連続鋳造)の稼働率は、受注を増やせば上がる。しかし下工程(圧延ライン)は製品種類が多ければ、ライン当たりの稼働率は高まらない。共通設備だけでなく、各圧延ラインの稼働率UPも重要になる。
コスト低減を実現するには、上工程の稼働率に加え、下工程のライン当たりの稼働率も高めることが重要
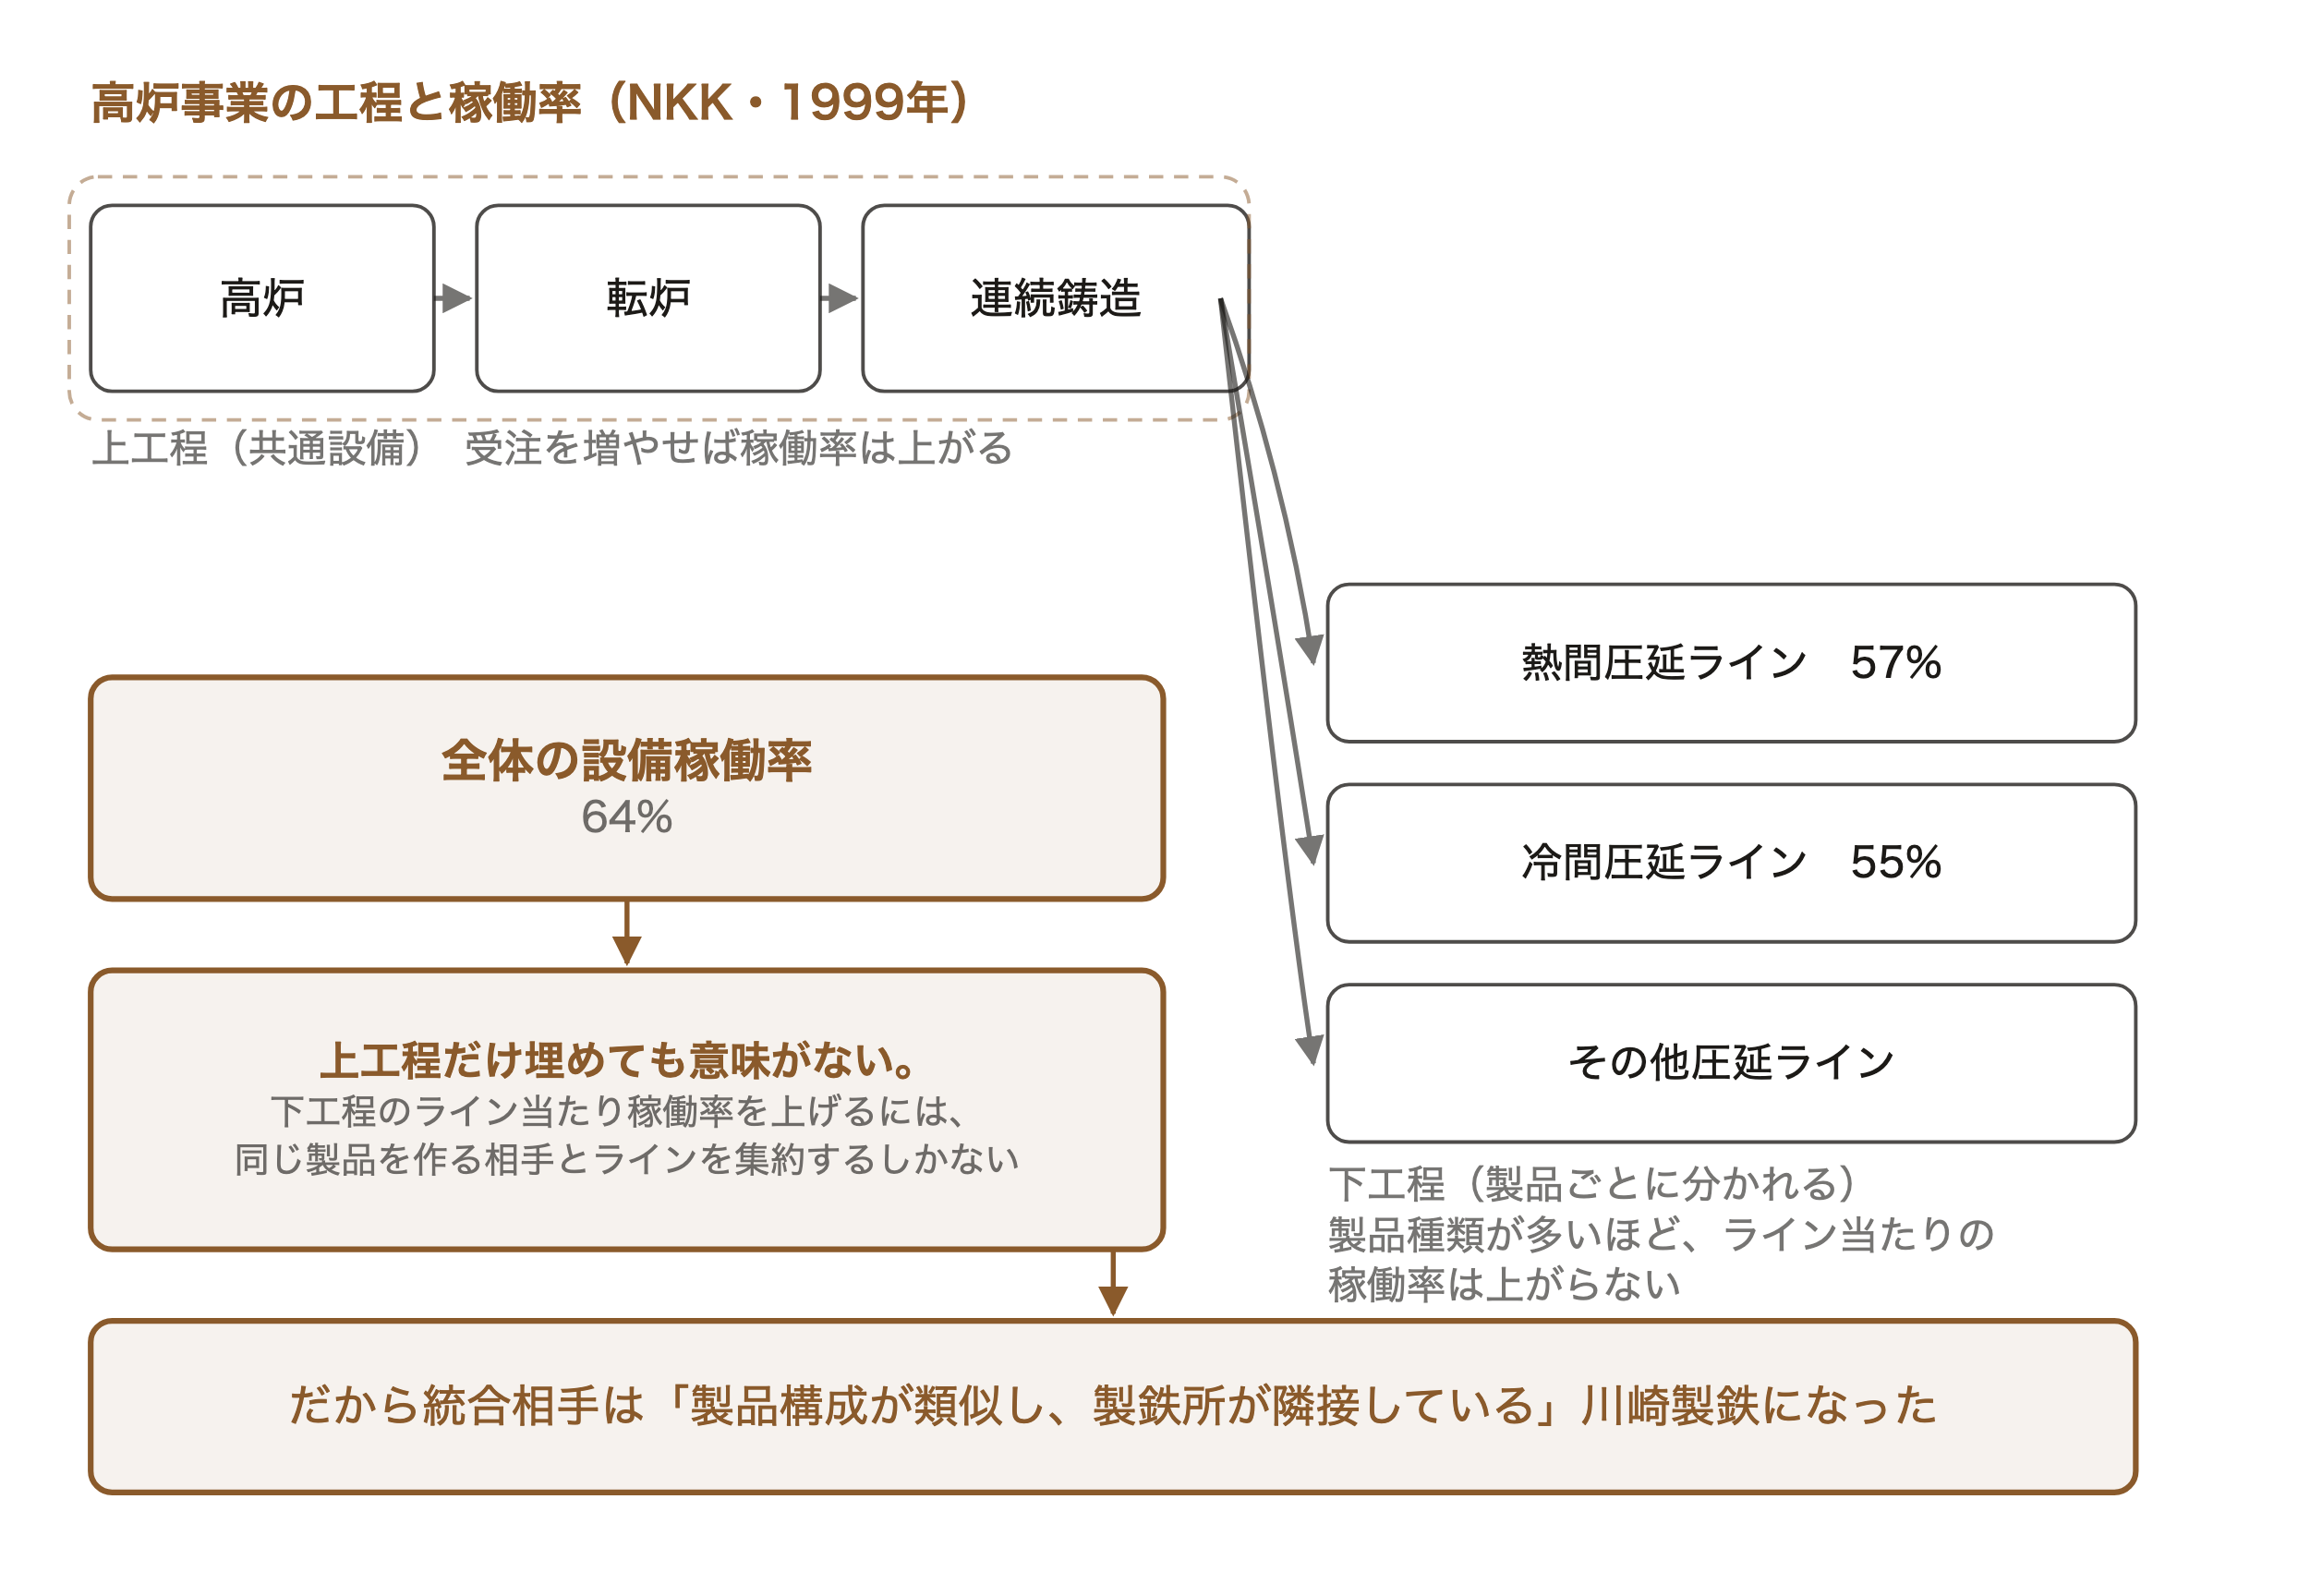
この一点が、後の「なぜ川崎製鉄なのか」という結論を決定づける。製品構成が似ている相手と統合すれば、ライン単位で集約できる。 逆に製品構成が違う相手と統合しても、下工程の稼働率は上がらない。
4-5. 鉄鋼高炉業界の業界KSF
一定規模による高稼働率を維持し、コスト競争力を保持しつつ、高付加価値な製品開発による単価アップを狙い、大手顧客から安定受注を確保すること
補足:コスト競争力を保持するためには、規模による原材料低減を実現するとともに、稼働率を高めるために業界内で「出来るだけ共通ラインを持つ相手」とラインを集約していくことが必要ではないか。
「あるべき姿と現在の姿の差を課題と呼ぶ」を、事業再生の現場の物語として追体験できる。GAPの特定が実務で何を意味するかが分かる。


5. NKKの経営課題(GAP)と戦略オプション
5-1. GAPの特定
| 内容 | |
|---|---|
| 業界KSF(あるべき姿) | 一定規模による高稼働率を維持しコスト競争力を保持しつつ、高付加価値な製品開発による単価UPを狙い、大手顧客からの安定受注を確保する。すなわち①固定費額・率の高さに対する一定規模による稼働率、②高付加価値化による単価UP |
| 自社分析(現在の姿) | 業界2位とはいえ、新日鉄に1.5倍の差をつけられる(鋼板生産量:新日鉄1,485万t vs NKK 824万t)/営業利益は赤字、売上は低下、主要顧客を失うという待ったなしの状況/自社単独努力における規模化・高稼働率化はかなり難しい |
| 戦略の方向性 | 早急な改善のためには、競合との再編も含めた早急な対策が必要 |
業界KSFを自前で実現できない時(あるいは実現までの時間とコストがかかりすぎる時)は、オプションとしてM&Aやアライアンス(提携)を考えることも必要
5-2. 戦略オプションの評価 ― 誰と組むか
判断軸は「原材料集中購買、設備稼働率向上(生産集約)をもっともよく実現できる相手は誰か」。
| 川崎製鉄 | 住友金属 | 新日鉄G | 海外 | |
|---|---|---|---|---|
| 規模の経済は実現できる? | ◎ 両社で集約すれば国内トップ・シェアに | ○ 国内第4位なので規模の経済効果はある | 〇 すでに国内最大シェア(相手側のメリットが少ない) | ? 日本向けの集約効果はないかも |
| 設備稼働率は高まる? | ◎ 製品構成が類似、高炉の場所が近い(生産ライン・事業所統廃合時の人員の融通等がしやすい) | △ 製品構成が違う住金とは相乗効果なし(相互補完だが今回の目的には合わない) | ? 新日鉄と統合はそもそも独禁法違反? | × 高強度鋼板の技術だけ取られて終わるかも |
| 統合 or 提携 | 共同購入の提携だけでも効果は見込めるが、統合まで踏み込むメリットもありそう | 生産プロセスでは統合のメリットが活かせなさそう。共同購買の提携がせいぜいか | 統合できれば効果は大きいが、実現は難しい | NKKのメリットはあまりない |
| 総合評価 | ◎ | 提携:○/統合:△ | ? | × |
評価軸が「業界KSFを実現できるか」に固定されている点がポイント。M&Aの一般論(シナジーがあるか、割安か)ではなく、この会社がいま解くべき課題(下工程の稼働率)に照らして相手を選んでいる。
5-3. M&Aとアライアンスの比較
| 評価軸 | M&A | アライアンス |
|---|---|---|
| コントロール | ○ 容易(買収企業の迅速なリストラ) | ● 困難 |
| 意思決定速度 | ○ 早い(急成長) | ● 遅い |
| 技術・ノウハウの流出 | ○ 流出リスクは低い | ● 高いので、共有には限界 |
| 投資(時間・資金) | ● 多い(数十年の時間と莫大な資金) | ○ 少ない |
| 法制・規制の障壁 | ● 障壁高い | ○ 低い |
| 組織文化摩擦の重大性 | ● 重大(円滑な労使関係維持に腐心) | ○ そう重大でない |
| 解消の拘束 | ● 解消困難(だが、結束は強い) | ○ 解消容易(だが、コミットメントは少ない) |
経営資源の補完の形態は、「相手の事業に対する強力なコントロールの必要性」と「共同で展開するビジネスの幅」の2軸で整理される。ライセンス ⇔ アライアンス ⇔ ジョイント・ベンチャー ⇔ 資本提携 ⇔ 合併・買収(M&A)。
戦略提携オプションの判断の軸は、自社が相手企業を「どこまで、そして何をコントロールしたいのか」
「欲しいノウハウがこの部分だけ!」など限定している場合はアライアンス寄り。「経営を一体化させ、ともに事業経営することが重要」ならM&A。
5-4. 統合で想定される課題と、マッキンゼーの7S
M&Aでよくある課題として、戦略の意図の見込み違い/人事上の不満(役職、給与)/賃金体系をどちらに合わせる/重複する設備/新社名/社内システム/組織のあり方/本社の場所/研究開発の打ち切り/たすき掛け人事/メイン金融機関 ―― が列挙される。
そこでマッキンゼーの7S。
| S | 内容 | |
|---|---|---|
| ハードS | Strategy(戦略) | 目標達成の為の作戦、競争に勝つ鍵 |
| Structure(組織構造) | 責任と権限の範囲、情報の流れ。あるべき行動が実行可能な最適な体制・陣立て | |
| System(経営システム) | 評価制度、管理会計、人事制度。あるべき行動を加速させる仕組み | |
| ソフトS | Shared Value(共通価値観) | 行動と判断の拠り所、良し悪しの判断基準 |
| Skills(スキル・能力) | あるべき行動を実践できる能力(販売力・技術力など) | |
| Staffing(採用・配置) | あるべき行動に必要な人材の資質、要員数や適材適所 | |
| Style(スタイル) | 行動様式、リーダーシップのスタイル |
戦略のみならず、両社統合後の7Sをどうデザインしていくかを考える。その際は、まずハードSを整え、そのうえでソフトSを変えていくことが重要
実は、議論してきたのはStrategyここだけ!
6. その後のNKK ― 実際に何が起きたか
写真:八幡鏡太郎/CC BY 4.0(Wikimedia Commons)
下垣内社長は川崎製鉄との合併に合意(2002年9月 JFEホールディングス設立)。
- パートナー選定の理由:製鉄所の立地の問題(東西の製造拠点が隣接)。加えて、両者の製品構成が類似していたこと。NKKと川鉄に必要だったのはお互いに持っていないものを補い合うことではなく、規模の拡大と同時に、統合によって設備や機能の統廃合を行いコスト削減や効率化を実現することであった。
- 実行:東西製鉄所【東日本(千葉+京浜)、西日本(水島+福山)】に集約、15の圧延ライン、2つの高炉を休止。休止する高炉は「収益向上にベストであった」旧川鉄2高炉。結果、稼働率は95%以上になり、粗鋼生産能力も2,700万トンと日本最大規模へ(当時)。
- 統合の方針:「旧会社のことは忘れて、新会社のことだけ考えろ。」
- たすきがけ人事の排除:製鉄所間の総入れ替え人事異動を実施。東西の製鉄所でライン部長を全員入れ替え、利益計画にコミットさせた。「知らないメンバー同士でも、いい所を採用せざるを得ない状況」を作り出した。
- 両社の長所となるスキルを新会社に採用:収益管理制度は川崎製鉄の手法、取締役会や技術経営の視点はNKKの手法。
- 給与体系は高いほうへ合わせる。業績連動のボーナスを導入。
- 成果:統合当初の800億円の収益改善目標(2006年3月期まで)を、1年前倒しで100億円上回る効果を出す。国内製鉄業で利益トップに。
「休止する高炉は自社側(旧川鉄)の2高炉」「たすきがけ人事の排除」「給与は高いほうへ」――ハードSとソフトSを、統合の目的(稼働率とコスト)から逆算して設計している。7Sという抽象論が、具体的な意思決定の連なりとして目の前に現れる。
7. 全社戦略へ ― JFEの事業ポートフォリオ
7-1. 全社戦略とは
全社戦略とは、自社が展開すべき領域はどこか? と、資源配分をどのようにすべきか? を考えること
※単一事業しかない企業は事業戦略=全社戦略
3つの問い:複数の事業を持つ理由は?(各事業を展開する目的・理由を明確化)/自社が展開すべき事業は?(事業ドメインを決める)/事業間のバランスは?(最適な資源配分)
7-2. 経営戦略の階層
【経営理念】社会やステークホルダーに対する普遍的な「使命(Mission)」・信念・誓約
  ・この会社は何のために存在しているのか
  ・経営をどういう目的で、どのように行うのか
      ↓
【経営ビジョン】将来のある時点までにこうなっていたいという「あるべき姿」
  ・どういう価値を社会にもたらしたいのか(提供価値)
  ・達成したい状態とは何か
      ↓
【全社戦略】ビジョンを実現する手段/道筋
【事業戦略】競争優位性を確立するための基本的な仕組み
【実行計画】
松下電器(現パナソニック)の事例で、理念は変わらずビジョンと戦略が刷新され続けることを確認する。
| 内容 | |
|---|---|
| 経営理念(不変) | 綱領(1929年):産業人タルノ本分ニ徹シ社会生活ノ改善ト向上ヲ図リ世界文化ノ進展ニ寄与センコトヲ期ス |
| ビジョン(1932年) | 松下電器の真使命「産業人の使命とは貧乏の克服である。(中略)すべての物資を、水の如く無尽蔵たらしめよう。水道の水の如く、価を廉ならしめよう」 → 戦略:事業部制、大量生産と工場の自動化、「ナショナルショップ」の全国展開 |
| ビジョン(2005年) | グローバル・エクセレンスを目指して(風土の刷新、リスクマネジメント、株主価値重視、連結総資産の圧縮、スーパー正直経営)→ 戦略:14のドメイン会社+3子会社制(2003年)、ブラックボックス技術・スマイルカーブ事業(2001年)、量販店とのSCM構築+専門店の「プロショップ」化 |
| ビジョン(2015年) | 「売上成長による利益創出」へ大きく舵を切り「持続的な成長ステージ」へ。2018年度の売上目標10兆円 → 戦略:6つの大規模事業部の収益性改善、「5(事業)×3(地域)マトリクス」と6つの重点領域 |
ビジョン、経営戦略は時代にあわせて刷新される。但し、経営理念に整合していることが重要
経営理念・ビジョンはステークホルダー(投資家、顧客、従業員、パートナー企業、国・自治体、社会)へのメッセージであり、①経営資源(特にモノ・カネ)を集める ②従業員に行動指針を与える ③顧客に対するブランドを強化する ④投資家に経営方針・到達点を明示する ⑤その他ステークホルダーへのメッセージを明確化する、という機能を持つ。策定されるのはベンチャー企業の成長期、大企業の戦略転換期が多い。
皆さんは、自社の経営理念・ビジョンを語ることができますか?
フレームワークを鵜呑みにせず、数字の裏側にある事業の実態を読む姿勢が学べる。PPMの限界を扱ったこの節と相性が良い。

7-3. BCG-PPM ― 軸の意味を理解して使う
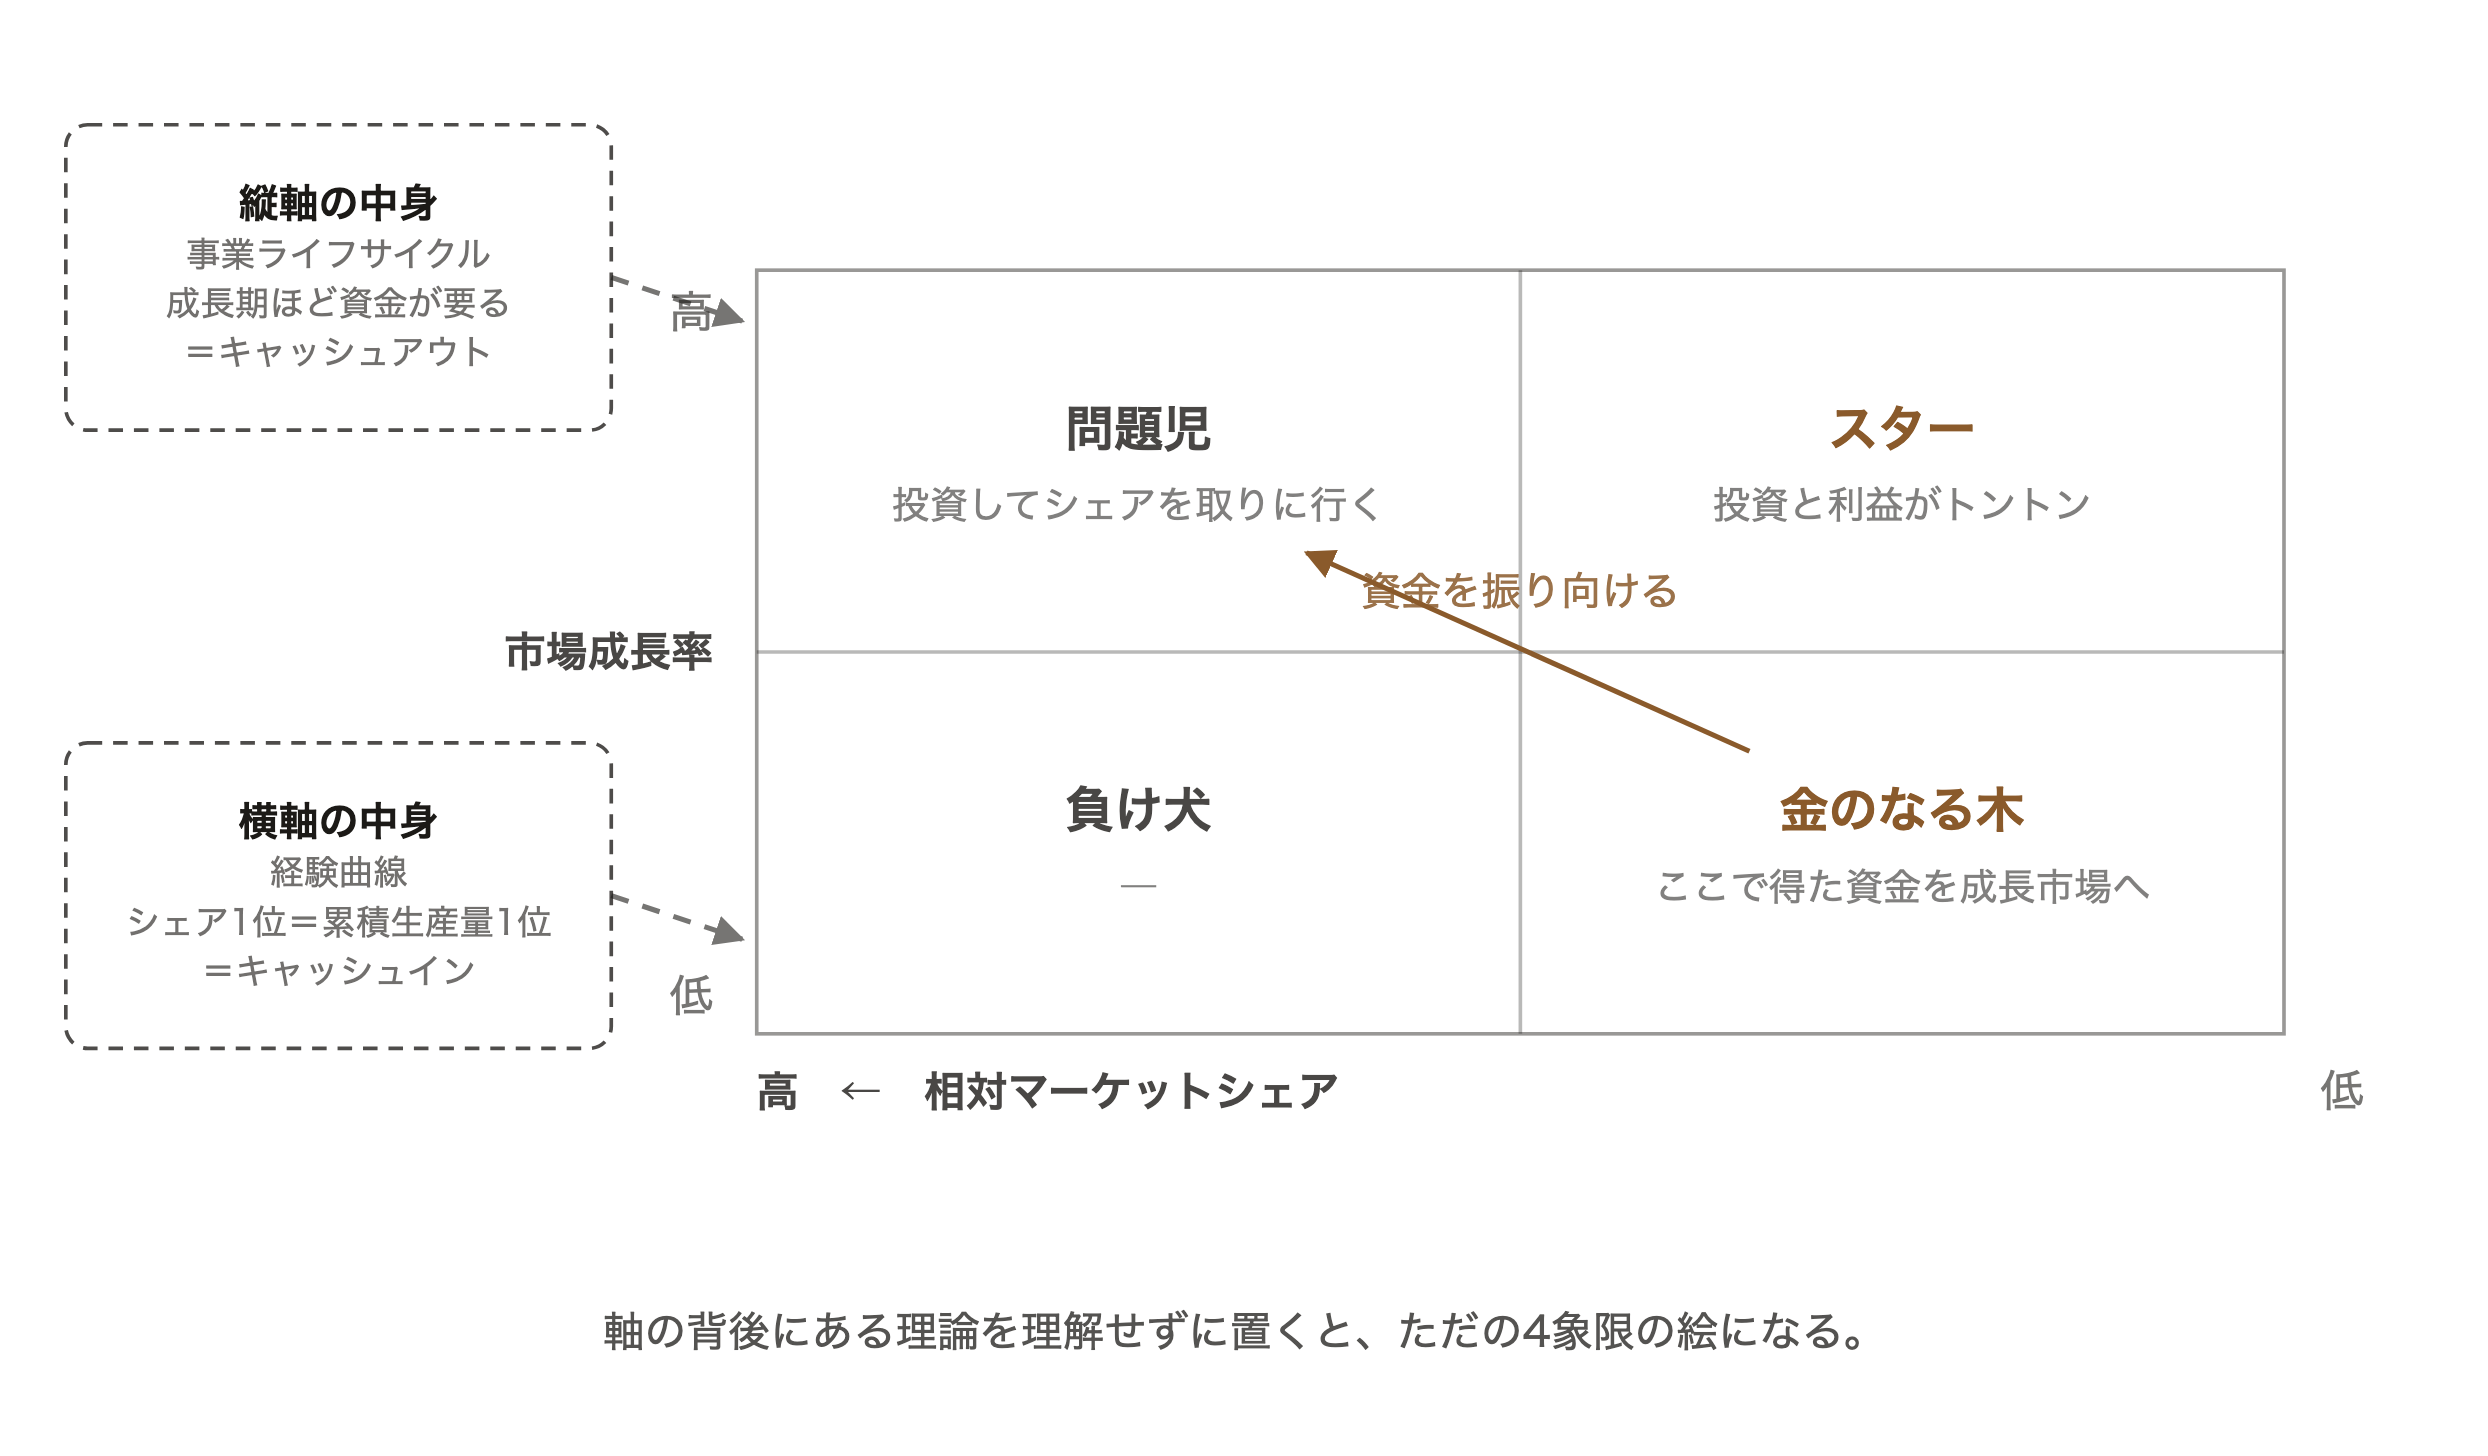
縦軸:市場成長率、横軸:相対マーケットシェア(トップ企業のシェア〈自社がトップなら2位企業のシェア〉に対する自社シェアの比率)。円の大きさは売上。市場成長率は今後3〜5年の年平均予想成長率を用いる(実務上は直近3〜5年の実績を使うことが多い)。
ここで重要なのは、2つの軸それぞれの背後にある理論である。
| 軸 | 背後にある理論 | 意味 |
|---|---|---|
| 縦軸(市場成長率) | 事業ライフサイクル | 市場の成長段階に応じてキャッシュアウトの大きさが異なる。導入期=様子見or戦略投資/成長期=積極投資(最もキャッシュが必要)/成熟期・衰退期=投資抑制 |
| 横軸(相対シェア) | 経験曲線 | シェアトップの企業は累積生産量もトップの場合が多い。経験曲線が効く業界なら、シェアトップの企業は他社より低コスト化でき、多くの利益を得る(=キャッシュイン) |
| 象限 | 投資判断の考え方 |
|---|---|
| 問題児(成長率高・シェア低) | 今はシェアが低いが市場は成長期。新たな需要を取り込んでシェアを上げるチャンス → 投資! 成熟期になる前にシェアトップに |
| スター(成長率高・シェア高) | 投資も必要だが、経験曲線が効いて利益も出ているのでキャッシュはトントン |
| 金のなる木(成長率低・シェア高) | 成熟期なので成長のための投資はもう不要。シェアトップなので高利益率を維持し続け、市場が萎むまでキャッシュを稼げる |
| 負け犬(成長率低・シェア低) | ― |
金のなる木の事業で得た資金を、成長市場に振り向けるのが全社戦略の基本。次の収益の柱となるビジネスを意図的に作っていくことが重要
PPMの限界も明確に示される。
- 売上と利益は違う。負け犬でもキャッシュや利益を生む場合もありえる
- 事業間のシナジー(相互作用)を直接的には表現できない
- 過去の市場成長率から将来が判断できるのか
- 経験曲線の前提:相対シェア以外のコスト差要因もありえるはず。その影響の大きさは?
- ライフサイクルの前提:市場成長率以外の市場魅力度の要因もありえる。いったん衰退した市場が再び活性化する場合もありえる
こうした限界も踏まえたうえで使うツール。これだけで意思決定するのは危険だが、複数の事業を一覧化し、今後の資源配分について考えるには有効なツールである
7-4. JFEはなぜ鉄鋼以外の事業を持つのか
JFEホールディングスの事業内容(2003年度):
| 事業 | 内容 | 売上高(全体比) | 営業利益 |
|---|---|---|---|
| 鉄鋼事業 | 各種鉄鋼製品(条鋼・鋼管・鋼板)の製造・販売、鋼材加工製品・原材料等、運輸業・設備保全 | 2兆1,039億円(85.1%) | 2,427億円 |
| エンジニアリング事業 | エネルギー(ガス・石油パイプライン等)、環境(都市ごみ焼却炉等)、プラント(製銑・製鋼関連設備等)、鋼構造・機械システム、ケミカル等 | 3,394億円(13.7%) | 31億円 |
| LSI事業 | 各種LSI製品の製造・販売等 | 405億円(1.6%) | 50億円 |
| 都市開発事業 | 大規模複合開発、マンション分譲、資産活用等 | 262億円(1.1%) | 15億円 |
※船舶事業は日立造船の船舶事業と2002年4月に経営統合し「ユニバーサル造船」として発足。2008年3月にJFE HDが84.9%の株式を取得し子会社化。LSI事業は高炉制御の技術を活かせるが、その後2012年に売却。
なぜ鉄鋼会社が都市ごみ焼却炉、造船、化学品をやるのか。
| 事業 | 展開する理由(=シナジーの中身) |
|---|---|
| 都市ごみ焼却炉 | 自社の大型プラント(=製鉄プラント)におけるエンジニアリング・調達・建設・運営・保守等のノウハウを活用できる |
| 造船 | 原材料の鋼板をグループ内生産しているためコスト上有利。船舶の品質向上につながる顧客の課題解決(例:鋼板の技術開発)に素材メーカーを含むグループとして対応できる |
| 化学品 | 鉄を生産する際に発生する副生物(タール、ガス、酸化鉄等)を原材料とする事業であるため、コスト上有利 |
企業が第2、第3の事業を持つ「意味」にもいろいろなものがある。基本は「コスト」あるいは「差別化(相対的に高い価格を提示できる)」に寄与する、事業間に明確なシナジーがあることが重要
7-5. シナジーの4類型と、統合の2方向
| シナジー | 共有するもの | 例 |
|---|---|---|
| 生産シナジー | 工場設備や原材料 | ユニ・チャーム(生理用品→使い捨ておむつ→ペット用品) |
| 投資シナジー | 技術特許やブランド | キヤノン(カメラ→複写機→半導体露光装置) |
| 販売シナジー | 流通チャネルや物流網 | アイワイグループの銀行業参入(現セブン銀行) |
| 経営シナジー | 人材や経営ノウハウ | オリックス(専門リース→個人向け信販→不動産賃貸・運営→生命保険) |
経営資源の補完は2方向。
- 水平統合:同一業種の他社を吸収・合併し、スケールメリットによるコスト優位を狙う(=NKK×川崎製鉄)
- 垂直統合:自社の仕入先/販売先の事業領域への拡張。川上統合(原材料の調達力強化)/川下統合(販売機能・市場管理の強化)
なお参考として「創業時と現在の事業が異なる企業例」が挙げられる ―― 富士フイルム(写真フイルム→光学デバイス、デジタル印刷、ヘルスケア)、トヨタ自動車(豊田自動織機の一部門)、任天堂(花札、かるた)、リクルート(大学新聞広告社)、伊藤園(日用品の販売)。
全社戦略として次の収益の柱となるビジネスを意図的に作っていくことが重要
Day4のケースが富士フイルムであることを思うと、この並びは偶然ではない。
8. 受講して持ち帰ったこと
① 解決策の議論から入らない
「統合すべきか」から議論を始めても答えは出ない。業界定義・コスト構造・顧客KBFを通して業界KSFを出し、それと自社のGAPを課題として言葉にする。そこまで来て初めて、複数のオプションを並べて選べるようになる。
② 複数事業を持つなら、持つ理由を言えるようにする
資源配分は「なんとなく主力に厚く」ではなく、各事業を持つ意味合いを明確にしたうえで決める。JFEが都市ごみ焼却炉や化学品を持つ理由が、いずれもコストか差別化に効くシナジーで説明できたのが分かりやすかった。
③ フレームワークは万能ではない
PPMの限界(売上と利益は違う、シナジーを表現できない、過去の成長率で未来を測れない)を一緒に教わったのが良かった。あくまで議論のたたき台で、これだけで意思決定するのは危ない。
自分の仕事に当てはめてみる
- 自分が携わる事業の戦略上の課題は何か。業界KSFは何で、それに対してどんなギャップがあるのか
- 自社の資源配分はどうなっているか。経営はどんな意図で人と金を配っているのだろう
- そもそも、自社の経営理念・ビジョンを自分の言葉で言えるだろうか
- 次の収益の柱を作るための投資のサイクルは、回っているだろうか
自分に問い直したいこと
- 打ち手の是非を議論する前に、あるべき姿と現在の姿の差を言葉にできているか
- そのGAPを埋める手段は、本当にそれしかないのか。他のオプションを並べて比べたか
- 相手を選ぶとき、「規模が大きいから」ではなく「業界KSFのどこが埋まるから」で説明できるか
- 自社が複数事業を持つ理由を、シナジーの中身まで踏み込んで説明できるか
- PPMの4象限に置いて終わっていないか。軸の背後にある理論が自社の事業に当てはまるかを確かめたか
この連載の他の回
本記事はアフィリエイト広告(PR)を含みます。 MBAの基礎科目「マーケティング・経営戦略基礎」で扱ったケースを、講義で使ったフレームワークに沿って解説します。 1. 導入 ― 「行動するから考え方が変わる」 Day2はいきなりフレ[…]
本記事はアフィリエイト広告(PR)を含みます。 MBAの基礎科目「マーケティング・経営戦略基礎」で扱ったケースを、講義で使ったフレームワークに沿って解説します。 1. EMSはMBAのどこに位置するのか Day4の冒頭で、EMSとい[…]
よくある質問(FAQ)
経営における「課題」と「問題」はどう違いますか?
課題とは、あるべき姿と現在の姿の差(GAP)を指します。あるべき姿は外部環境分析から導いた業界KSF・顧客KBFで、現在の姿は内部分析による自社の能力です。この差を言葉にしないまま打ち手の是非を議論しても、判断の軸が持てません。
PPMの2つの軸は何を意味していますか?
縦軸の市場成長率は事業ライフサイクルに基づくキャッシュアウトの大きさ、横軸の相対マーケットシェアは経験曲線に基づくキャッシュインの大きさを表しています。この前提を理解せずに4象限へ置くと、ただの分類図になってしまいます。
M&Aとアライアンスはどう使い分けますか?
判断軸は「相手をどこまで、何をコントロールしたいか」です。欲しいノウハウが限定的で事業経営は互いに行うならアライアンス、経営を一体化させて設備や機能の統廃合まで踏み込む必要があるならM&Aが適します。NKKと川崎製鉄の場合は、圧延ラインの集約が目的だったため統合が選ばれました。
公式リソース
- JFEホールディングス ― セグメント別業績・中期経営計画。事業ポートフォリオの現在形
- JFEスチール ― 製鉄所と製品ラインナップ。統合後の生産体制
- JFEエンジニアリング ― 都市ごみ焼却炉事業。製鉄プラントのノウハウ活用の実例
※ 各社の製品写真・店舗写真は著作権があるため本記事には掲載していません。上記の公式ページで確認してください。