本記事はアフィリエイト広告(PR)を含みます。
MBAの科目「アカウンティング基礎」の全6回を、1回1本で解説するシリーズのDay1です。講義で学んだ枠組みを整理するだけでなく、その道具を使って、実在企業の最新の決算を読み解くところまで進みます。講義の数字は2023年3月期でした。同じ6社の2026年3月期の決算に当てると、3年で何が変わり、学んだ読み方がいまも通用するかが見えてきます。
| この回の2本柱 | 内容 |
|---|---|
| 講義で学ぶこと | P/Lの3つの利益と、そのねじれの読み方。計上の3原則、ボックス図、数字から業種を当てる企業名当てクイズ |
| 最新決算で読み解くこと | 同じ6社の2026年3月期(kubellは2025年12月期)。日本製鉄の営業利益率は11.1%から2.4%に下がり、小田急電鉄は利益の出どころが固定資産売却益から本業に入れ替わった |
- 1 1. この回で何を持ち帰るのか
- 2 2. アカウンティングは「説明責任」から生まれた
- 3 3. なぜB/Sだけではダメなのか
- 4 4. P/Lの構造 ―― 3つの活動と3つの利益
- 5 5. 3つの利益の「ねじれ」から事業を読む
- 6 6. いつ計上するか ―― P/Lを支える3つの原則
- 7 7. IFRSでは経常利益が存在しない
- 8 8. ボックス図で事業活動を可視化する
- 9 9. 企業名当てクイズ ―― 数字だけで業種を当てられるか
- 10 10. 最新決算で読み解く ―― 2026年3月期、6社で何が変わったか
- 11 11. 他のDayとつなげて立体化する
- 12 12. 実務への持ち帰り
- 13 よくある質問(FAQ)
- 14 公式リソース
1. この回で何を持ち帰るのか
Day1の冒頭、講師が黒板に漢字を並べた。薔薇、林檎、葡萄、躊躇、憂鬱。全部読める。では書けるか。書けない。
「難しい漢字は書けないが読める。アカウンティングも同様」
この一言が、6回を通じた指針になった。この科目のゴールは、財務諸表を作れるようになることではない。読んで使えるようになることだ。仕訳を切れる必要はないし、会計基準の条文を暗記する必要もない。必要なのは、決算書を開いたときに「この会社で何が起きているのか」を数字から逆算できることだ。
対象は経理担当者ではなく、事業を率いる側の人間である。だからこの科目は「細かく正確に作る」ことを最初から捨てている。代わりに次の3つを軸に置く。
| 受講時の留意点 | 意味するところ |
|---|---|
| 財務データを”使える”ようになる | 作る技術ではなく、読み解いて意思決定に使う技術 |
| “ご利益”は何かを腹落ちさせる | なぜその仕組みが必要だったのか、本質から理解する |
| “平易な”言葉で考える | 2字・4字熟語で分かった気にならない。子供に説明できるか |
3つ目が特に効く。「発生主義」「費用収益対応の原則」と言えた瞬間に理解した気になるが、「なぜそのルールが要るのか」を自分の言葉で言えないなら、それは読めていない。
Day1で扱うのは、アカウンティングの成り立ちと、財務三表のうち損益計算書(P/L)の構造である。
2. アカウンティングは「説明責任」から生まれた
会計の起源は大航海時代にさかのぼる。世界最古の複式簿記の教科書とされる『スムマ』が1494年、大航海時代が15世紀半ばから。時期が重なっているのは偶然ではない。
当時、航海には莫大な資金が要った。船を仕立て、船員を雇い、食料を積む。その資金を出したのが王族や貴族で、実際に船に乗って命を賭けたのが船乗りだった。イタリア語で船乗りを「リズカーレ」と呼ぶ。リスクを取る者、という意味だ。
航海が終わったとき、二つのことを記録しておかないと分け前を決められない。
- 誰からいくら調達したのか ―― 王族A家からXXポンド、貴族B家からXXポンド
- 何にいくら使い、いくら残ったのか ―― 船にXXポンド、残りXXポンド
この二つを左右に並べて釣り合わせる。これが複式簿記であり、貸借対照表(B/S)の原型である。やがて公証人が記載内容の正しさを裏書きするようになり、監査の原型も生まれた。
つまりアカウンティングは、学問として設計されたものではなく、必要だから生まれた仕組みだ。Accountという単語には自動詞で「説明する」という意味があり、Accountabilityは説明責任を指す。誰に説明するのか。社内では経営者と従業員、社外では投資家・銀行・取引先である。
この構図はそのまま現代に残っている。王族・貴族は株主に、船乗りは経営者になった。
株主は会社の所有者であり、経営者は所有者である株主から経営を任された人 ―― 所有と経営の分離
ここを押さえておくと、この先に出てくる会計ルールの大半が「説明するために必要だから作られた」と理解できる。発生主義も費用収益対応の原則も、突き詰めれば「期間を区切って正しく説明するため」の道具にすぎない。
3. なぜB/Sだけではダメなのか
財務三表を「P/L、B/S、C/S」と並べて覚えるより、なぜ3つ要るのかから入るほうが定着する。講義ではB/Sを起点に、この問いを立てた。
まず身近な例でB/Sをつかむ。3,000万円の住宅を、自己資金1,000万円と住宅ローン2,000万円で買う。
| 資金の使途(左) | 資金の調達(右) |
|---|---|
| 住宅 3,000万円 | 住宅ローン 2,000万円(返済義務あり=負債) |
| 自己資金 1,000万円(返済義務なし=純資産) |
左は「何に使ったか」、右は「どこから持ってきたか」。同じ3,000万円を2つの見方で表しているから、必ず釣り合う。
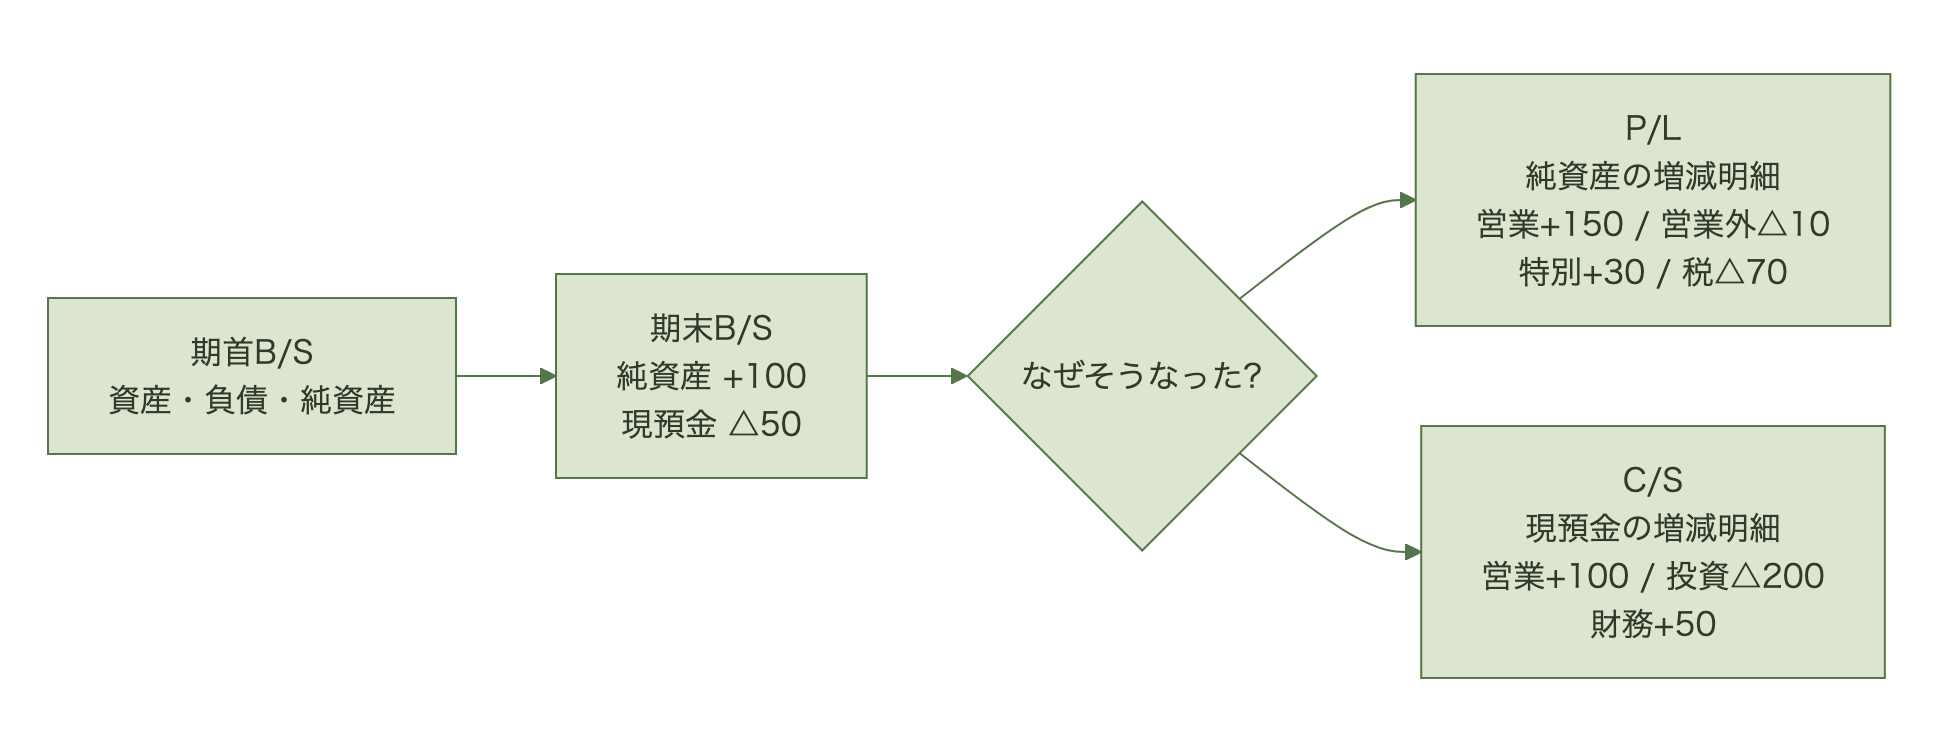
さて、ここからが本題だ。ある会社の期首と期末のB/Sを並べたら、純資産が100増え、現預金が50減っていたとする。純資産の増加(=当期純損益)も現預金の増減も、B/Sを2期分並べれば分かってしまう。では、なぜP/LとC/Sが別に必要なのか。
答えは、B/Sからは「その増減がどうやって起きたのか」が読めないからだ。
| 疑問 | 答える財務諸表 |
|---|---|
| 純資産が100増えた。来年以降もこの増加を期待していいのか? | P/L(損益計算書) |
| 現預金が50減っている。大丈夫なのか? | C/S(キャッシュ・フロー計算書) |
純資産が100増えたとして、その中身が「本業で150稼ぎ、営業外で10失い、臨時の利益が30、税金で70払った」のか、「本業はゼロで、土地を売って100出した」のかで、来期の見通しはまったく違う。現預金が50減ったのも、「営業で100稼いで、投資で200使い、借入で50調達した」なら健全な成長投資だが、本業の流出なら危険信号だ。
つまりP/LとC/Sは、B/Sの中でも特に重要な「純資産」と「現預金」の増減を分解した明細表である。この位置づけを持っておくと、三表の関係が一本の線でつながる。
三表それぞれの役割を一文で言うとこうなる。
| 何を表すか | |
|---|---|
| P/L | ある期間(通常1年)で、どのようにして、どれだけ儲けたか |
| B/S | 事業のためにどんなお金の使い方をしているか、その資金をどう調達したか |
| C/S | ある期間で、現金をどのように増やした(減らした)のか |
4. P/Lの構造 ―― 3つの活動と3つの利益
P/Lは上から下へ、売上高から順に費用を引いていく。ただし引き方には意味がある。活動の性質ごとに区切られているのだ。
| 段階 | 差し引くもの | 何を表す利益か |
|---|---|---|
| 売上高 − 売上原価 | 商品・サービスの直接費用 | 売上総利益(粗利) |
| − 販売費及び一般管理費 | 販売・管理の費用 | 営業利益=本業の儲け |
| ± 営業外収益・費用 | 主に財務活動(利息・配当・為替) | 経常利益=通常の活動の儲け |
| ± 特別利益・損失 | 臨時の活動(固定資産売却・減損など) | 税引前当期純利益 |
| − 法人税等 | 税金 | 当期純利益 |
| − 非支配株主に帰属する利益 | 子会社の他株主の取り分 | 親会社株主に帰属する当期純利益 |
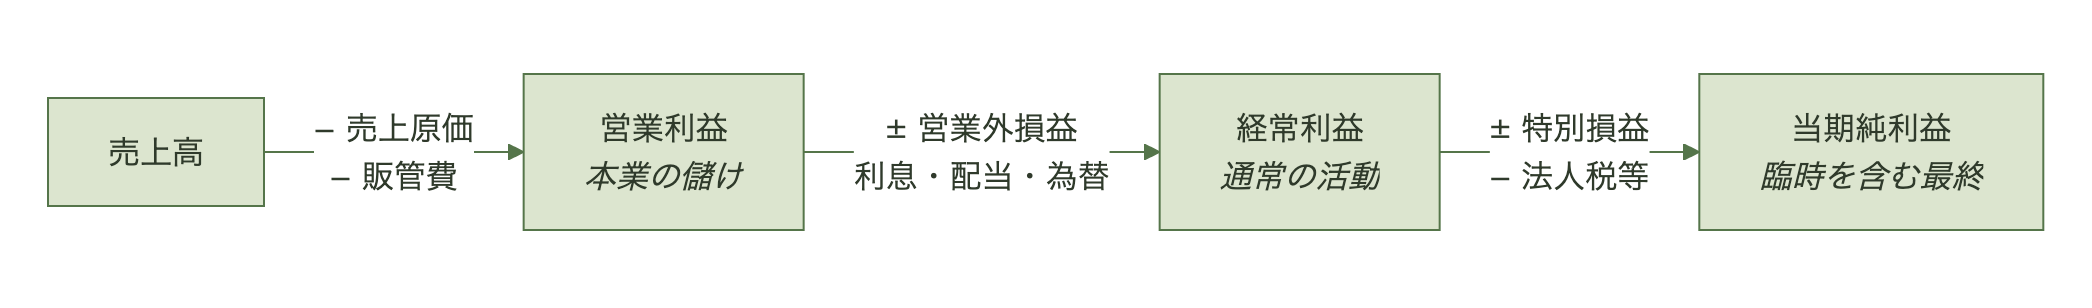
営業利益・経常利益・当期純利益を3大利益と呼ぶ。メーカーの場合は売上総利益を加えて4大利益として見ることもある。
P/Lを読むときの着眼点は4つに整理される。
- 売上高は増加しているか(事業規模はどう変化したか)
- 最終の利益(当期純利益)は出ているか
- その当期純利益を、定常的な活動(経常利益)で生み出しているのか、臨時的な活動(特別損益)で生み出しているのか
- その経常利益を、本業(営業利益)で生み出しているのか、財務活動(営業外損益)で生み出しているのか
ここで大事なのは、P/Lを上から下に読んで「当期純利益がいくらか」を確認して終わりにしないことだ。P/Lの本質は、どの要素で、どうやって儲かっている(あるいは儲かっていない)のかを構造として見る枠組みにある。大きく概要を捉えてから分解する。これが分析の基本動作だ。
5. 3つの利益の「ねじれ」から事業を読む
理屈より実例のほうが早い。3つの利益が素直に並んでいない決算を2つ見る。どちらも公開されている決算短信から数字を取った。
5-1. 小田急電鉄 ―― 純利益が営業利益を上回る
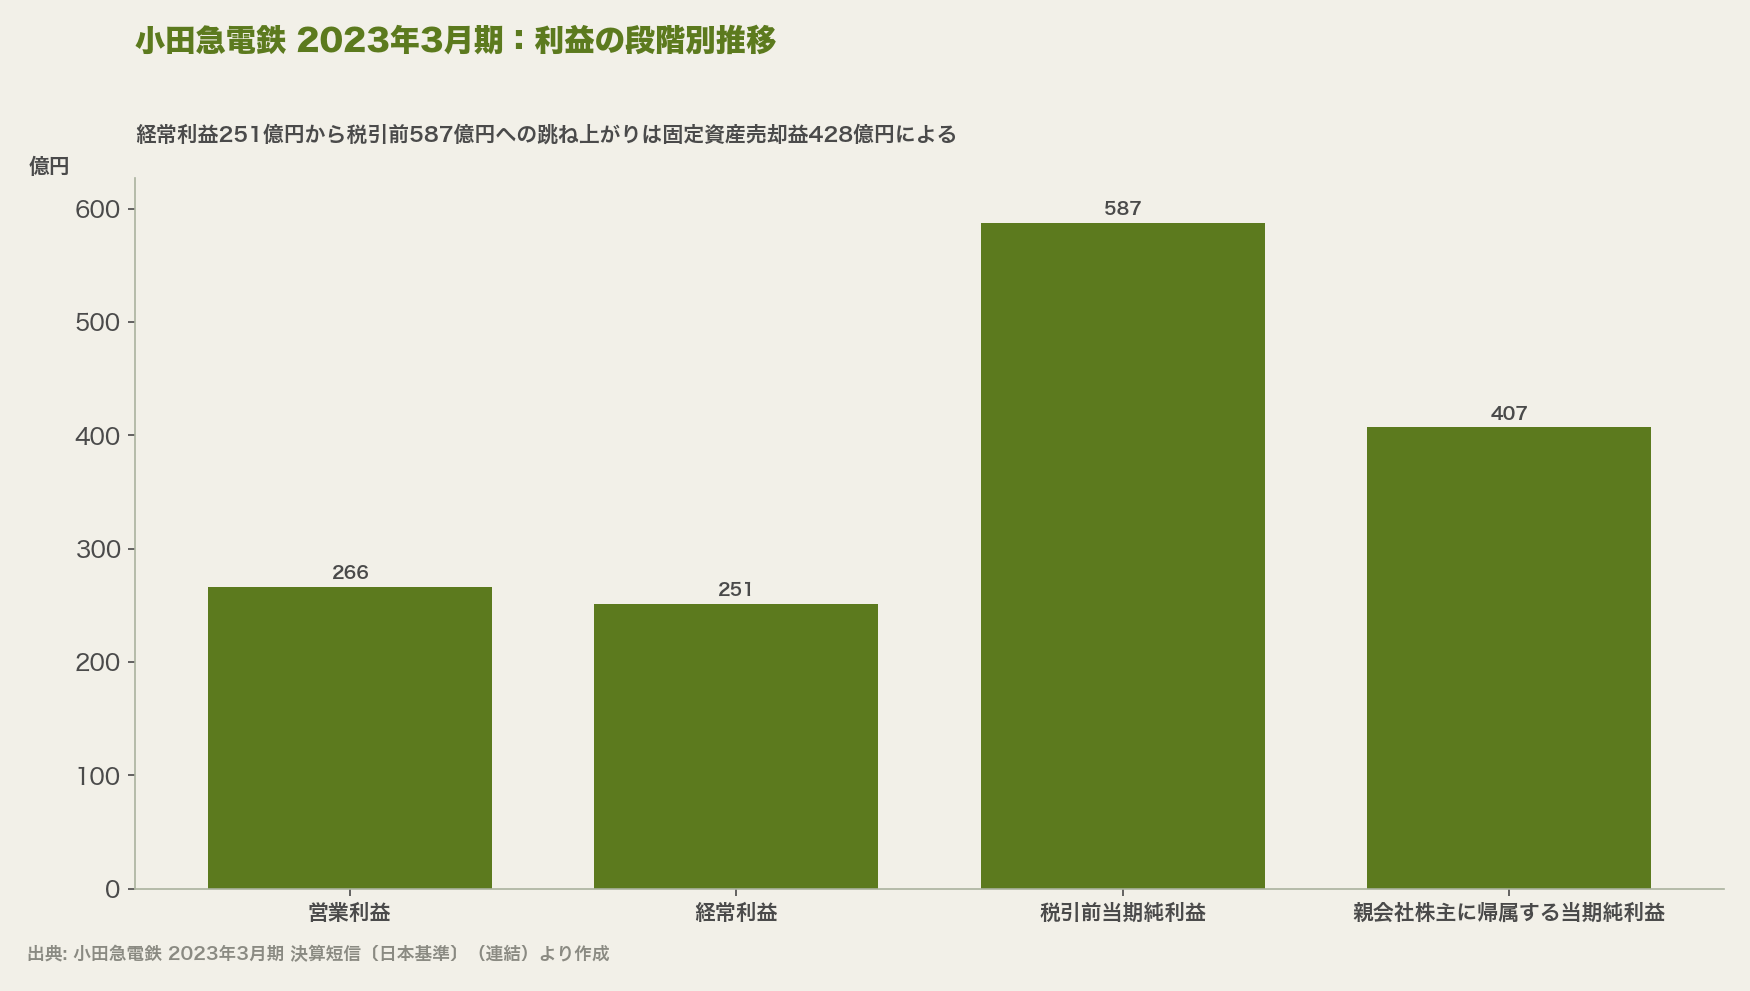
2023年3月期の小田急電鉄の連結業績を、段階ごとに並べる。
| 段階 | 2023年3月期 |
|---|---|
| 営業収益 | 3,951億円 |
| 営業利益 | 266億円 |
| 経常利益 | 251億円 |
| 税金等調整前当期純利益 | 587億円 |
| 親会社株主に帰属する当期純利益 | 407億円 |
営業利益266億円に対して、最終利益が407億円。本業の儲けより最終利益のほうが大きい。しかも経常利益は営業利益より減っている(支払利息45億円が効いている)。とすると、増えた原因は経常利益から税引前利益までの間、つまり特別利益にある。
短信の連結損益計算書を開くと、特別利益441億円の内訳はこうなっている。
| 特別利益の内訳 | 2023年3月期 |
|---|---|
| 固定資産売却益 | 428億円 |
| 工事負担金等受入額 | 8億円 |
| 投資有価証券売却益 | 3億円 |
| その他 | 0.8億円 |
固定資産売却益428億円が答えだった。鉄道会社が保有する土地・建物を売却して得た一時的な利益である。
ここが読み方の分かれ目になる。「最終利益407億円、前期比236%増」という見出しだけを見れば絶好調に見える。しかし来期も同じ利益が出るかと問えば、答えはノーだ。同じ土地はもう二度と売れない。一方で本業の営業利益266億円(前期は61億円)は、コロナ禍からの運輸業回復を示す数字であり、こちらは継続性がある。
3つの利益を分けて見る意味は、この「継続するもの/しないもの」を切り分けられる点にある。
5-2. 松屋フーズホールディングス ―― 経常利益が営業利益の2.7倍
もう1社。牛めしの松屋を運営する松屋フーズホールディングスの2023年3月期(令和5年3月期)を見る。
| 段階 | 2022年3月期 | 2023年3月期 |
|---|---|---|
| 売上高 | 944億円 | 1,065億円 |
| 営業利益 | △42億円 | 14億円 |
| 経常利益 | 64億円 | 39億円 |
| 親会社株主に帰属する当期純利益 | 11億円 | 12億円 |
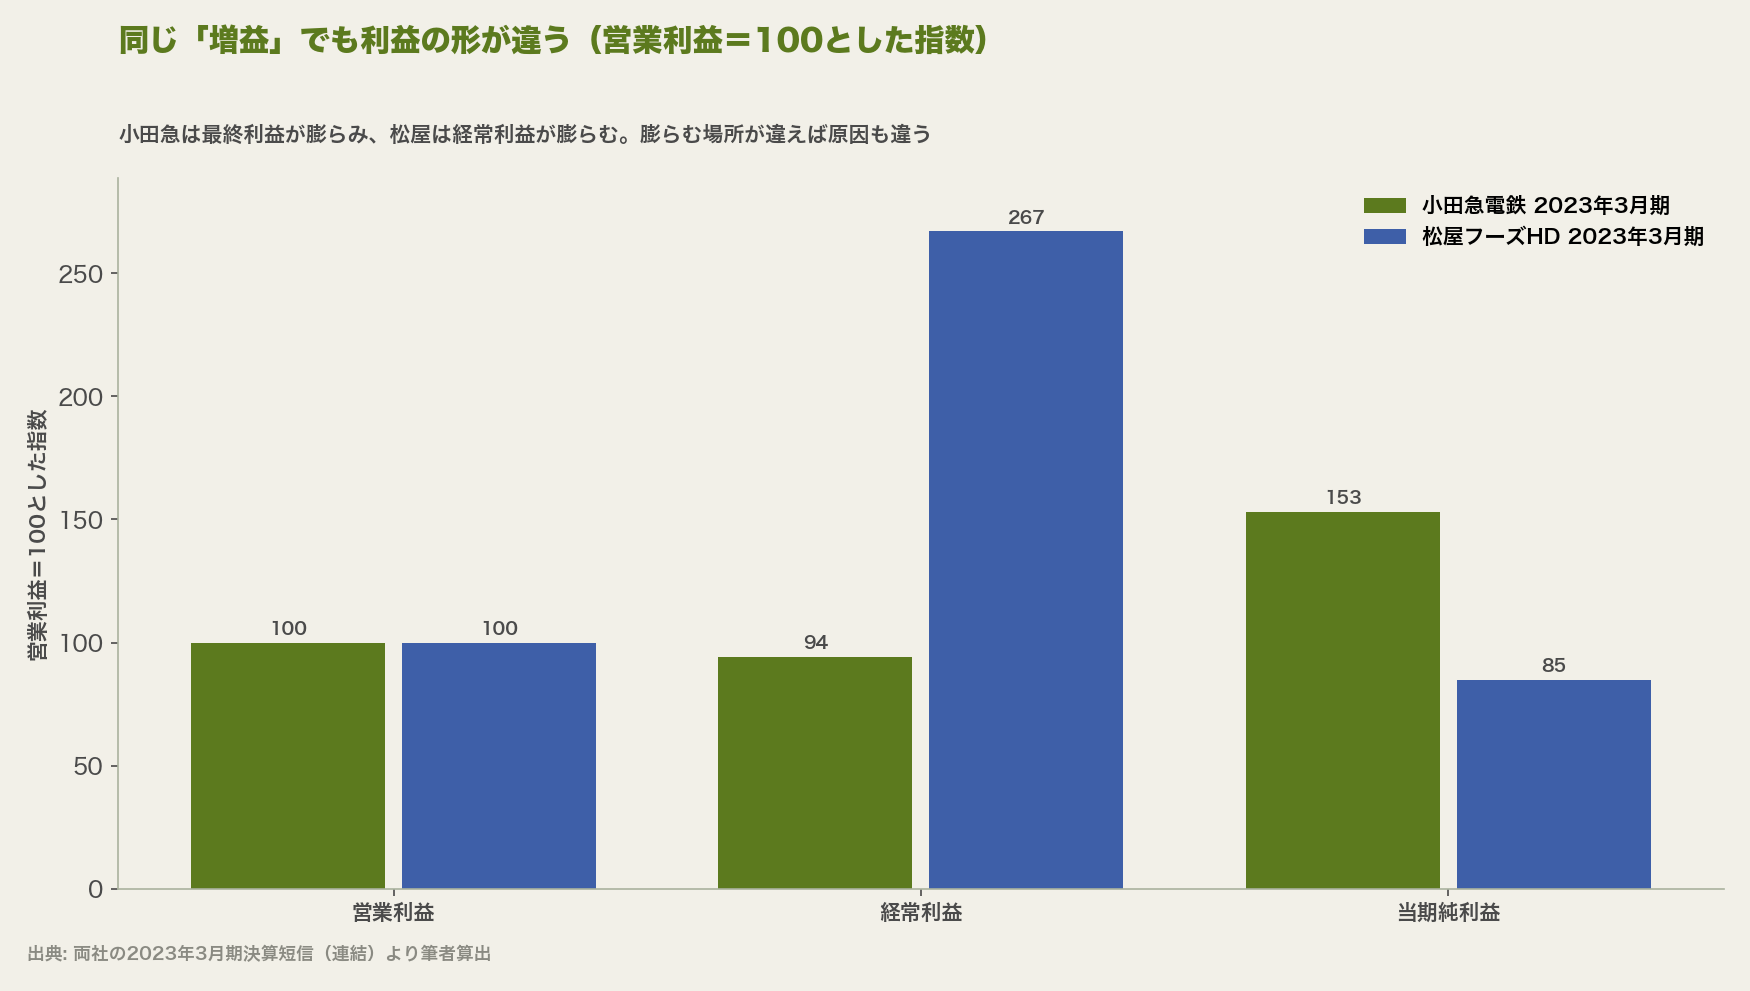
2022年3月期が強烈だ。本業は42億円の赤字なのに、経常利益は64億円の黒字。106億円のねじれが生じている。
原因は営業外収益にある。
| 営業外収益の内訳 | 2022年3月期 | 2023年3月期 |
|---|---|---|
| 助成金等収入 | 101億円 | 20億円 |
| 受取賃貸料 | 1.9億円 | 2.1億円 |
| 協賛金収入 | 0.8億円 | 0.6億円 |
| その他(受取利息・配当等) | 5.7億円 | 5.6億円 |
| 営業外収益合計 | 109億円 | 28億円 |
コロナ禍の営業時間短縮に伴う協力金・助成金が101億円計上されている。本業の赤字を、行政からの給付が埋めた構図だ。翌2023年3月期には助成金が20億円まで減り、代わりに本業が14億円の黒字に転じている。
外食チェーンのこの2期は、「営業利益と経常利益を分けて見る」ことの価値が最も分かりやすく出た例だと思う。営業利益だけを見れば2022年3月期は危機的、経常利益だけを見れば黒字。実態は本業が沈んでいる間を給付金でしのいだであり、両方を並べて初めてそれが見える。
5-3. 増減パターンから仮説を立てる
講義では、3つの利益の増減の組み合わせから事業の状況を推測する練習をした。数字の動きには典型的なパターンがある。
| 増減パターン | 想定される状況 |
|---|---|
| 売上高↑ 営業利益↓ | 仕入値が上がったのに売値へ反映できていない。為替や原材料高の影響 |
| 営業利益↓ 経常利益↑ | 本業が不調だが、受取利息・為替差益・助成金などが補っている(→松屋の例) |
| 経常利益↓ 当期純利益↑ | 固定資産や投資有価証券の売却益が出ている(→小田急の例) |
| 売上高・営業利益・経常利益↑ 当期純利益↓ | 業績は好調だが、リストラ費用・減損など臨時の損失が出た |
数字を見るときのポイントは3つ。比較する(前年比・計画比・競合比)、傾向が大きく変動するところから見る、関連する活動の仮説を立てて、より小さい項目に分けて検証する。
ただし注意点がひとつある。数字だけで正しい仮説にたどり着けるとは限らない。P/Lは結果であって原因ではない。単純に良い・悪いと判断せず、「どんな打ち手によって得られた結果なのか」という視点で、数字以外の情報も合わせて考える必要がある。
6. いつ計上するか ―― P/Lを支える3つの原則
ここまでは「P/Lをどう読むか」だった。次は「P/Lにどう記録されるか」に入る。読むために必要な最低限のルールだけを押さえる。
6-1. 現金が動いたときではない
まず出発点。P/Lの計上タイミングは、現金の出入りとは一致しない。
講義で使われた例が分かりやすい。年間100万円の家賃を、2年分まとめて前払いすれば総額180万円で済むという。コストは20万円下がる。ところが前払いした期のP/Lに180万円を計上すると、こうなる。
| 前払いしない場合 | 支出額をそのまま計上 | 正しい計上 | |
|---|---|---|---|
| 売上高 | 1,000万円 | 1,000万円 | 1,000万円 |
| 賃借料 | 100万円 | 180万円 | 90万円 |
| その他費用 | 850万円 | 850万円 | 850万円 |
| 利益 | 50万円 | △30万円 | 60万円 |
コストを下げる判断をしたのに、その期だけ見れば30万円の赤字になる。これでは経営判断を正しく評価できない。正解は、今期の活動で使った分だけを費用に計上すること。2年分180万円なら今期分は90万円で、利益は60万円になる。残り90万円は前払費用としてB/Sに記録しておく。
6-2. 3つの原則
タイミングを決めるルールは3つある。
| 原則 | 内容 | 具体例 |
|---|---|---|
| 発生主義(費用) | キャッシュ・アウトの原因が発生した(価値が費消された)時点で費用を認識 | 3月分の給与を4月20日に支払っても、3月で終わる年度の費用 |
| 実現主義(収益) | キャッシュ・インがほぼ確実になった(実現した)時点で収益を認識 | 出荷基準・納品基準・検収基準など。受注しただけでは売上にならない |
| 費用収益対応の原則 | 収益を計上するときに、その収益を得るために使った費用を同時に計上 | 売れ残った在庫の仕入代金は、売れるまで費用にしない |
3つ目が最も重要で、最も誤解されやすい。講義ではバナナで説明された。
3月28日にバナナ10本を500円で仕入れ、4月2日に1,000円で売った。通算すれば利益500円だ。ところが3月31日が決算日だとどうなるか。仕入だけを3月の費用にすると、3月は△500円、4月は+1,000円。同じ商売なのに、決算日をまたぐだけで数字が暴れる。
だから仕入代金500円は、売れるまでB/Sに棚卸資産として置いておく。売れた4月に初めて売上原価としてP/Lへ移す。結果、3月は損益ゼロ、4月は+500円。実態と一致する。
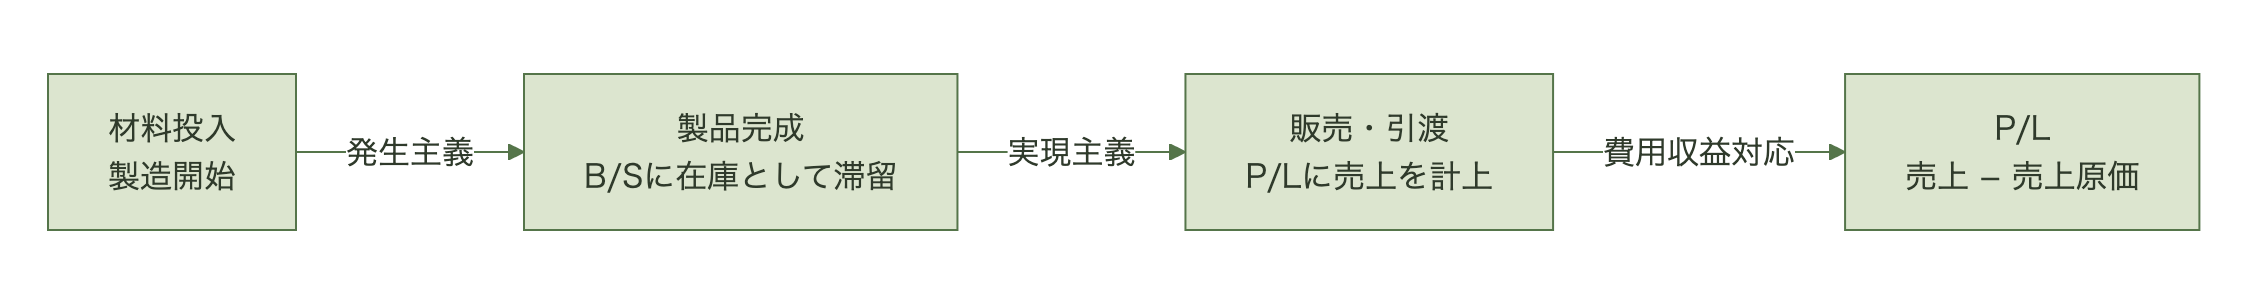
この「費用になるまでB/Sで待たせる」という発想は、減価償却でも同じように働く。
6-3. 減価償却がないと何が困るか
賃料年5億円の本社を借りていた会社が、100億円で自社ビルを建てたとする。もし支出をそのまま費用にしたら、営業利益はこう動く。
| 20X1年度 | 20X2年度(自社ビル建設) | 20X3年度 | |
|---|---|---|---|
| 支出をそのまま費用化 | 30億円 | △65億円 | 35億円 |
| 減価償却で期間配分 | 30億円 | 35億円前後 | 35億円前後 |
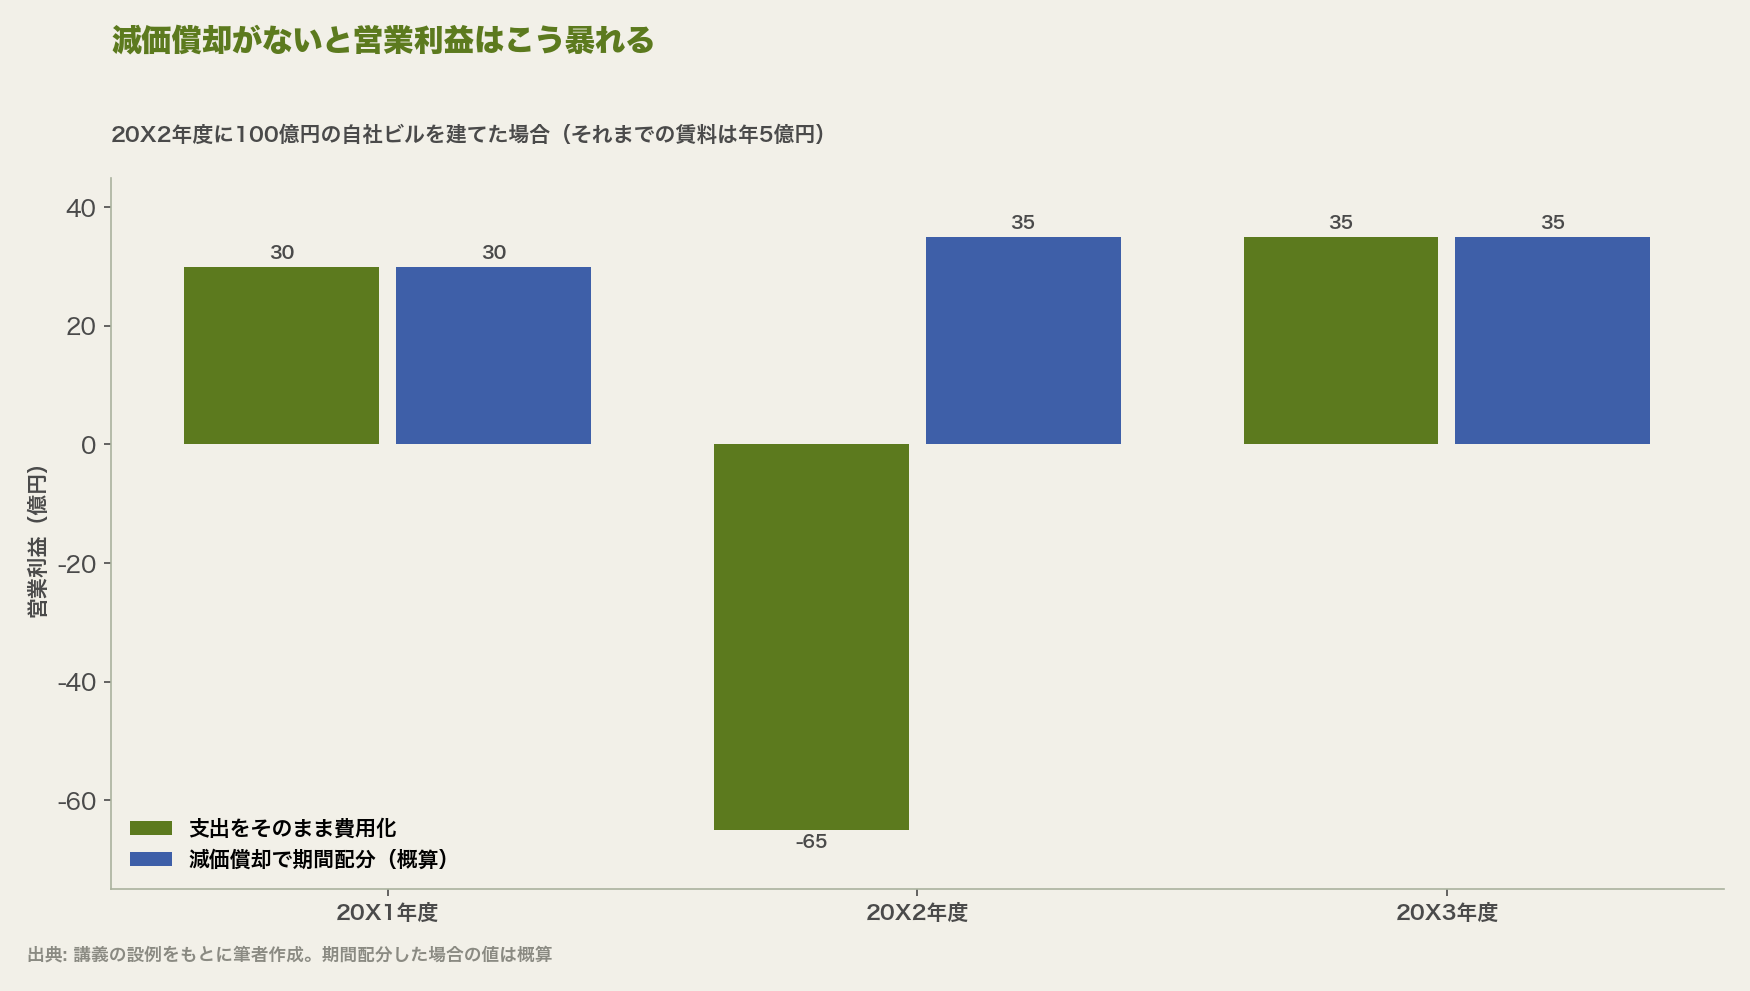
支出ベースだと、建てた年だけ65億円の赤字になり、翌年は何もしていないのに「V字回復」したように見える。これでは事業の実力が読めない。建物は何十年も使うのだから、使う期間にわたって費用を配分する。それが減価償却である。
なぜ期間で区切るのか。株式会社がGoing Concern(継続企業の前提)に立っているからだ。1回の航海で解散する当座企業なら、終わってから現金で分配すればいい。しかし継続する企業は、どこかで人為的に区切って「この1年でどれだけ儲けたか」を説明しなければならない。期間損益という考え方そのものが、説明責任から要請されている。
7. IFRSでは経常利益が存在しない
ここまでは日本基準の話だった。国際会計基準(IFRS)を採用する企業を読むときは、P/Lの区分が違う点に注意が要る。
IFRSは、国ごとに異なる会計基準を統一し、財務諸表の比較可能性を高める目的で国際会計基準審議会(IASB)が設定した基準である。日本では任意適用だが、採用企業は増えている。
考え方の違いが最も出るのは次の2点だ。
| 日本基準 | IFRS | |
|---|---|---|
| ルールの立て方 | 細則主義(詳細な数値基準を設定) | 原則主義(原理原則のみ。解釈・運用は企業の判断) |
| P/Lの区分 | 経常的/臨時的で分ける(経常利益・特別損益がある) | 経常利益・特別損益という区分がない。継続事業/非継続事業で分ける |
IFRSに「経常利益」がないのは、「臨時的」の範囲が国によって違うからだ。日本基準では災害の復旧対応や事故の賠償金を特別損失に入れるが、海外ではそれらは事業をやっていれば起こることとして営業損益や営業外損益に含まれる。本当に特別なもの(隕石が落ちてくる類)だけを切り分ける発想に近い。
そのため、IFRS採用企業は自社の実力を示す独自指標を置くことがある。日本製鉄の「事業利益」がその例だ。2026年3月期のP/Lを段階で並べると、この指標の位置づけが見える。
| 段階 | 2025年3月期 | 2026年3月期 |
|---|---|---|
| 売上収益 | 8兆6,955億円 | 10兆632億円 |
| 売上総利益 | 1兆3,716億円 | 1兆4,448億円 |
| 事業利益 | 6,832億円 | 5,141億円 |
| 事業再編損 | △1,352億円 | △2,712億円 |
| 営業利益 | 5,479億円 | 2,429億円 |
| 金融費用 | △444億円 | △1,012億円 |
| 税引前利益 | 5,243億円 | 1,728億円 |
| 親会社の所有者に帰属する当期利益 | 3,502億円 | 172億円 |
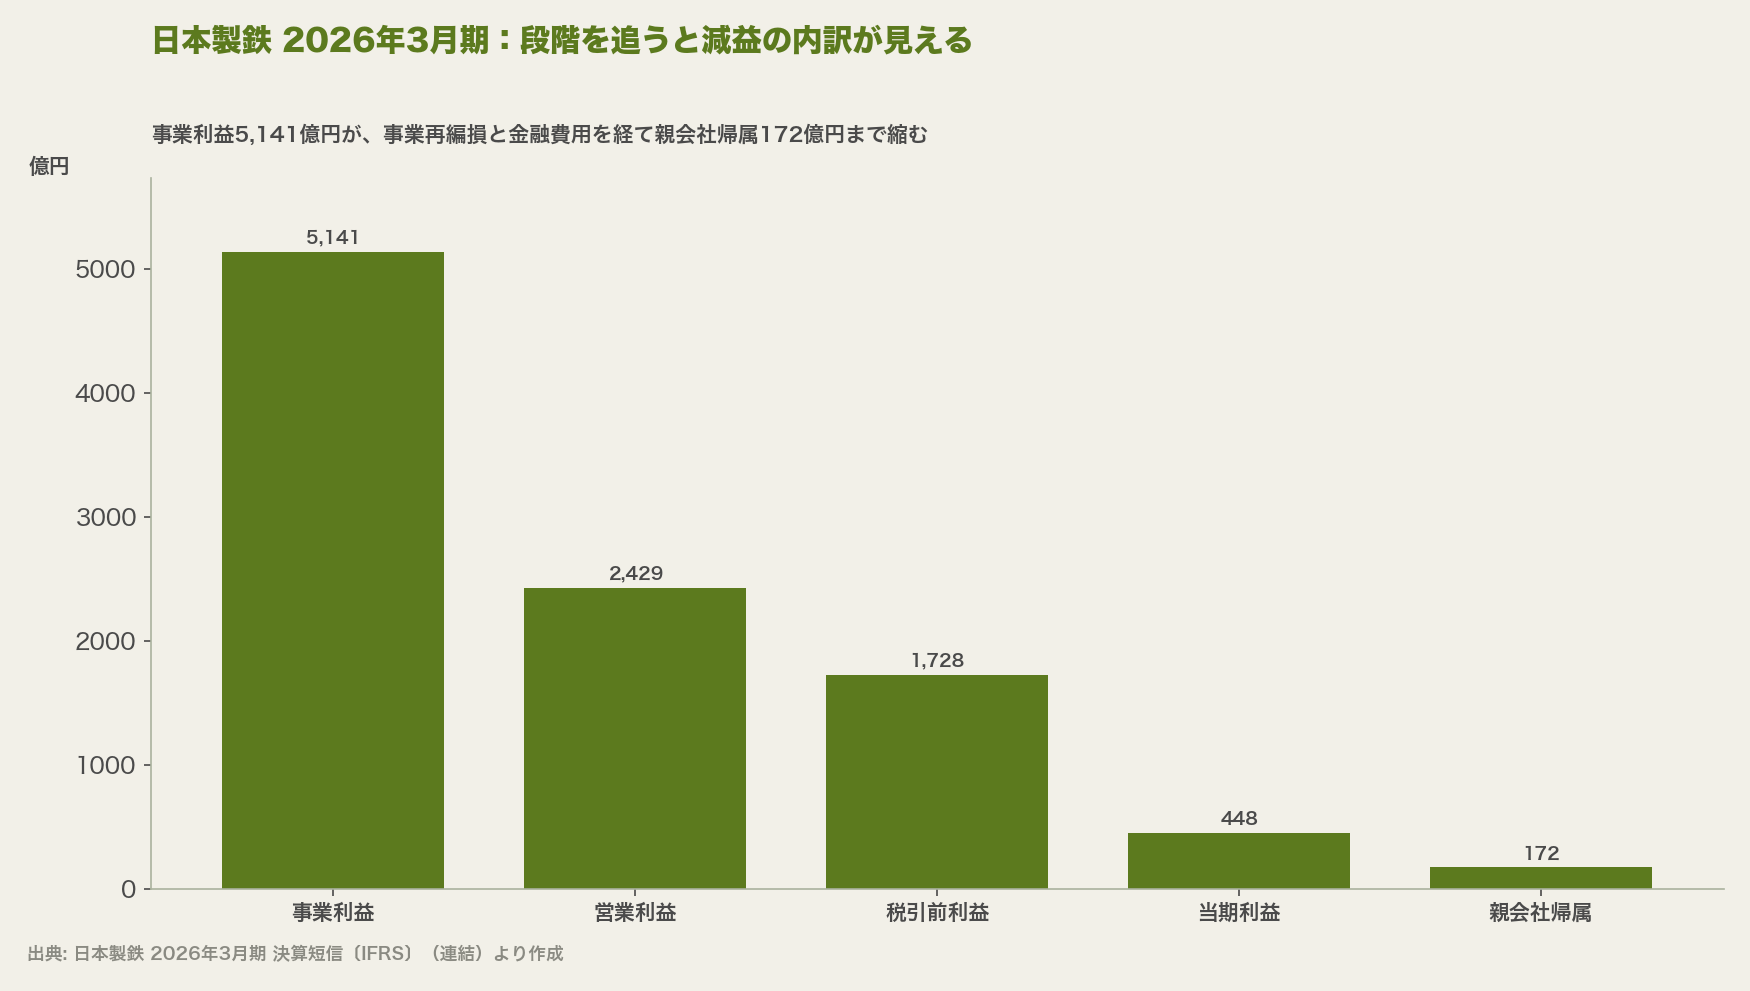
日本製鉄はこの期にUnited States Steel Corporation(USスチール)を含む87社を新規連結しており、売上収益は1兆3,677億円増えて10兆円台に乗った。ところが最終利益は3,502億円から172億円へ、約95%減っている。
段階を追うと理由が分解できる。事業利益は5,141億円を確保している(売上比5.1%)。そこから事業再編損2,712億円が引かれて営業利益は半分以下になり、さらに金融費用が前期の2.3倍の1,012億円に膨らむ。大型買収は借入を伴うため、利息負担がP/Lの下段に効いてくる。最後に法人所得税1,280億円が引かれ、非支配持分276億円を差し引いた結果、親会社株主の取り分は172億円まで縮む。
売上が1.4兆円増えたのに最終利益が3,300億円減った。この構造は、P/Lを段階で読まないと絶対に見えない。「増収減益」の4文字で片付けると、どこで何が起きたかが分からなくなる。
8. ボックス図で事業活動を可視化する
Day1のもう一つの柱が、ボックス図の演習だった。取引を一つずつ箱に書き込んでいくと、P/LとB/Sの関係が手を動かしながら身に入る。
8-1. 考え方は大航海時代と同じ
事業の定量化のポイントは2つだけだ。
- 左右に分けて把握する ―― 左は資金の使途、右は資金の調達・獲得を表す
- 活動を二面で捉える ―― 銀行から借り入れたら、左の現金と右の借入金が同時に増える
| 資金の使途(左) | 資金の調達・獲得(右) |
|---|---|
| 購入したモノ(商品・建物) | 株式発行(資本金) |
| 利用したモノやサービス(売上原価・広告費) | 債権者からの調達(借入金・社債) |
| 販売代金の未回収分(売掛金・未収入金) | 購入代金の未払分(買掛金・未払金) |
| 現金・預金 | 売上高 |
8-2. 9つの取引を積み上げる
演習では、次の9取引を順にボックス図へ落としていった。
| # | 取引 |
|---|---|
| 1 | 資本金5,000千円で起業。銀行から10,000千円借入 |
| 2 | 建物と陳列棚を13,000千円で購入。3,000千円は現金、残りは未払 |
| 3 | 商品7,000千円を現金で仕入 |
| 4 | 商品4,000千円分を9,000千円で掛け売り |
| 5 | 給料・水道光熱費など2,000千円を現金で支払 |
| 6 | 借入金の利息1,000千円を支払 |
| 7 | 売掛金のうち5,000千円を回収 |
| 8 | 建物・備品の未払分のうち5,000千円を支払 |
| 9 | 建物・備品を今期利用分1,000千円減額し、減価償却費1,000千円を計上 |
1つずつ見ていく。各図の左側には、その時点の利益(累計)と現金残高を並べた。太枠がその取引で動いた科目である。
取引(1) 起業して資金を集める
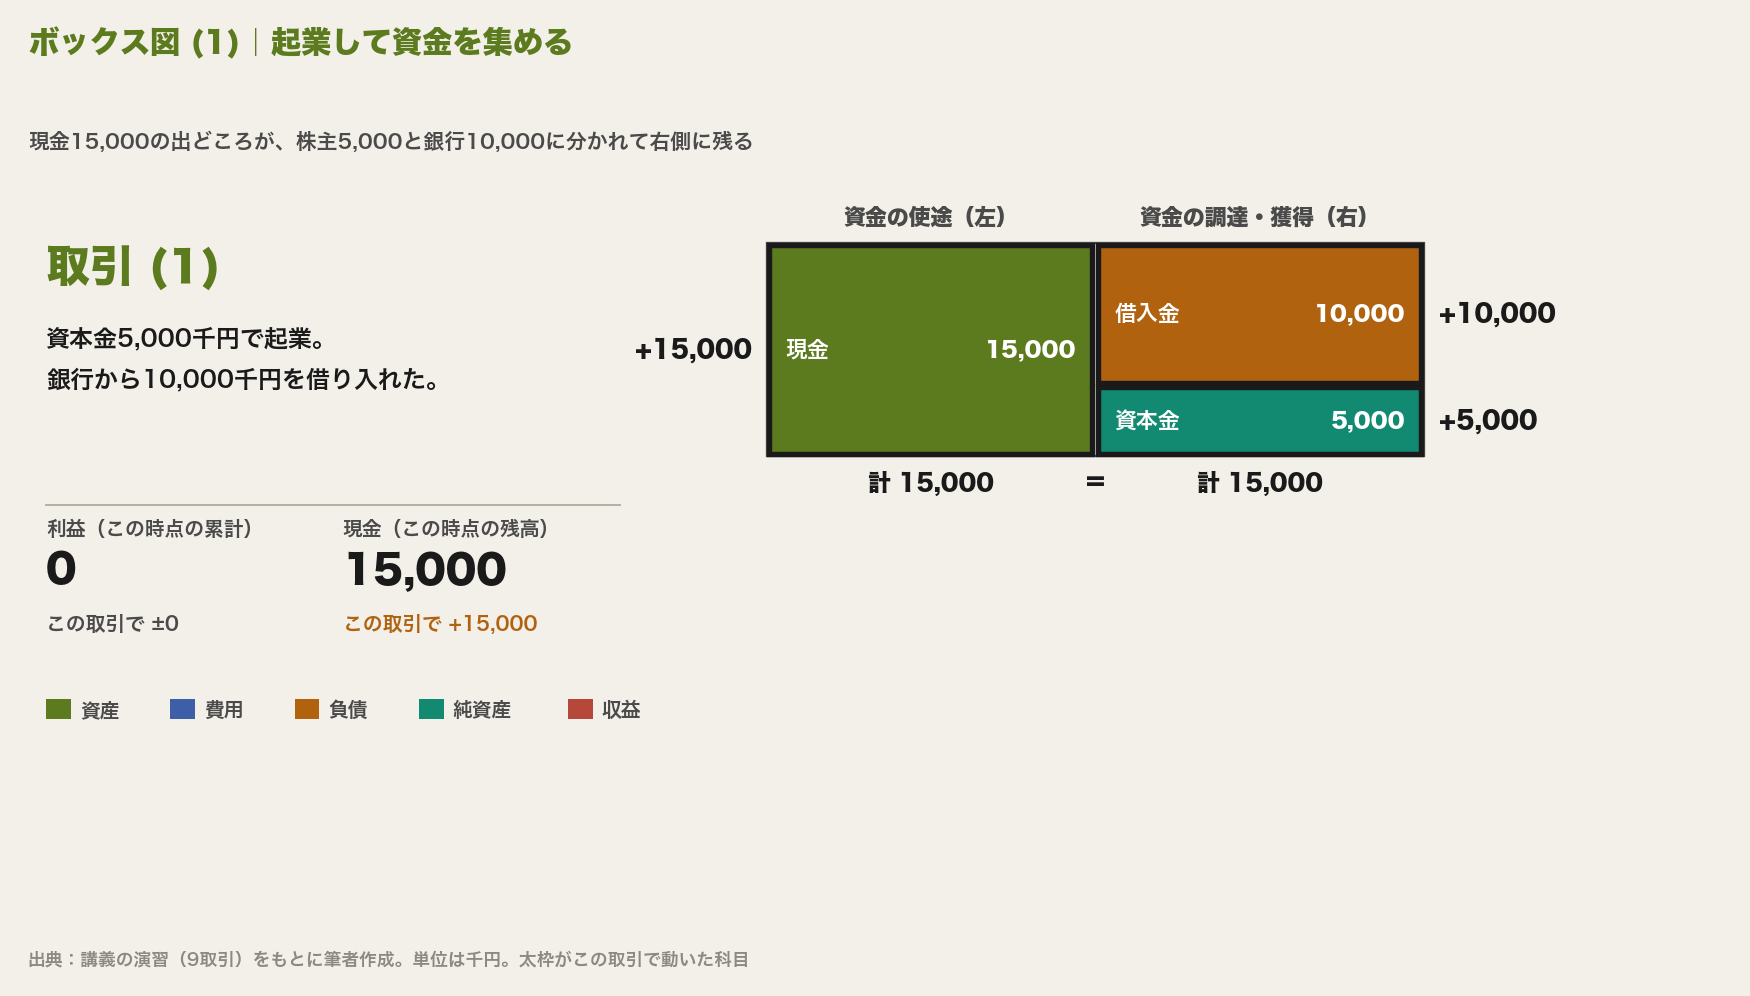
株主から5,000千円、銀行から10,000千円。右側には「誰から集めたか」が、左側には「いま何の形で持っているか」が記録される。まだ何も売っていないので、利益はゼロである。
取引(2) 建物と陳列棚を買う
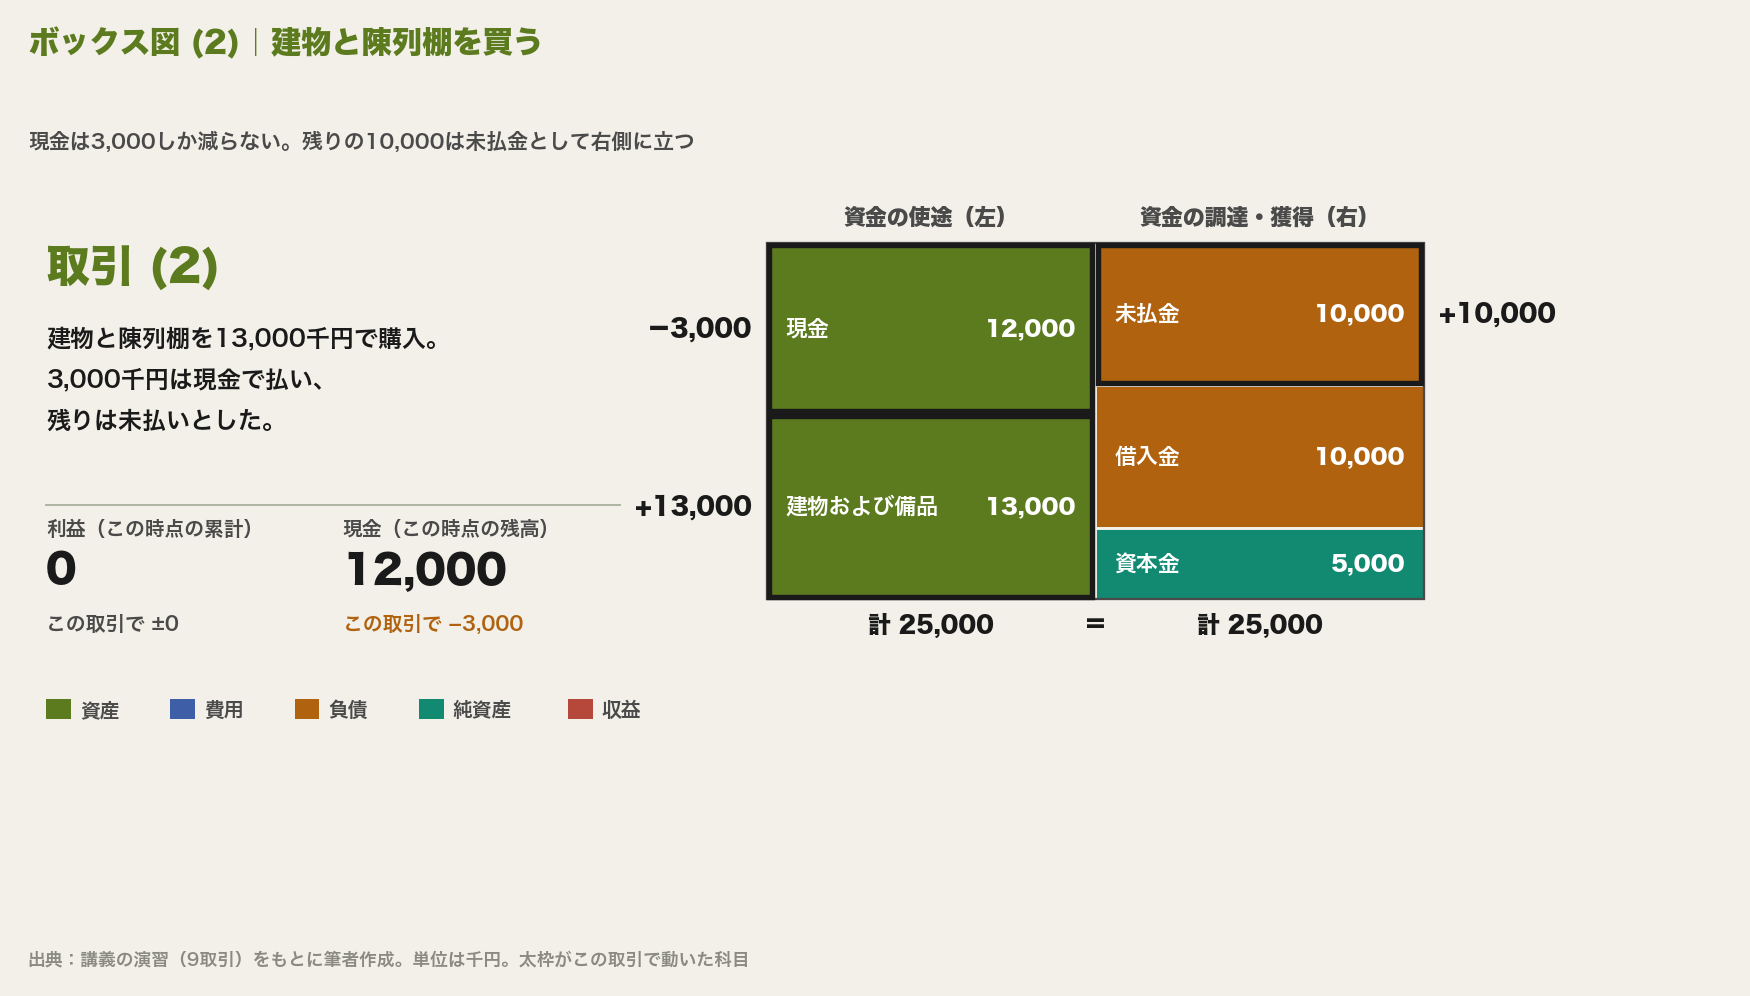
13,000千円の資産を手に入れたが、現金は3,000千円しか減っていない。残りの10,000千円は未払金という「借り」として右側に立つ。
取引(3) 商品を仕入れる
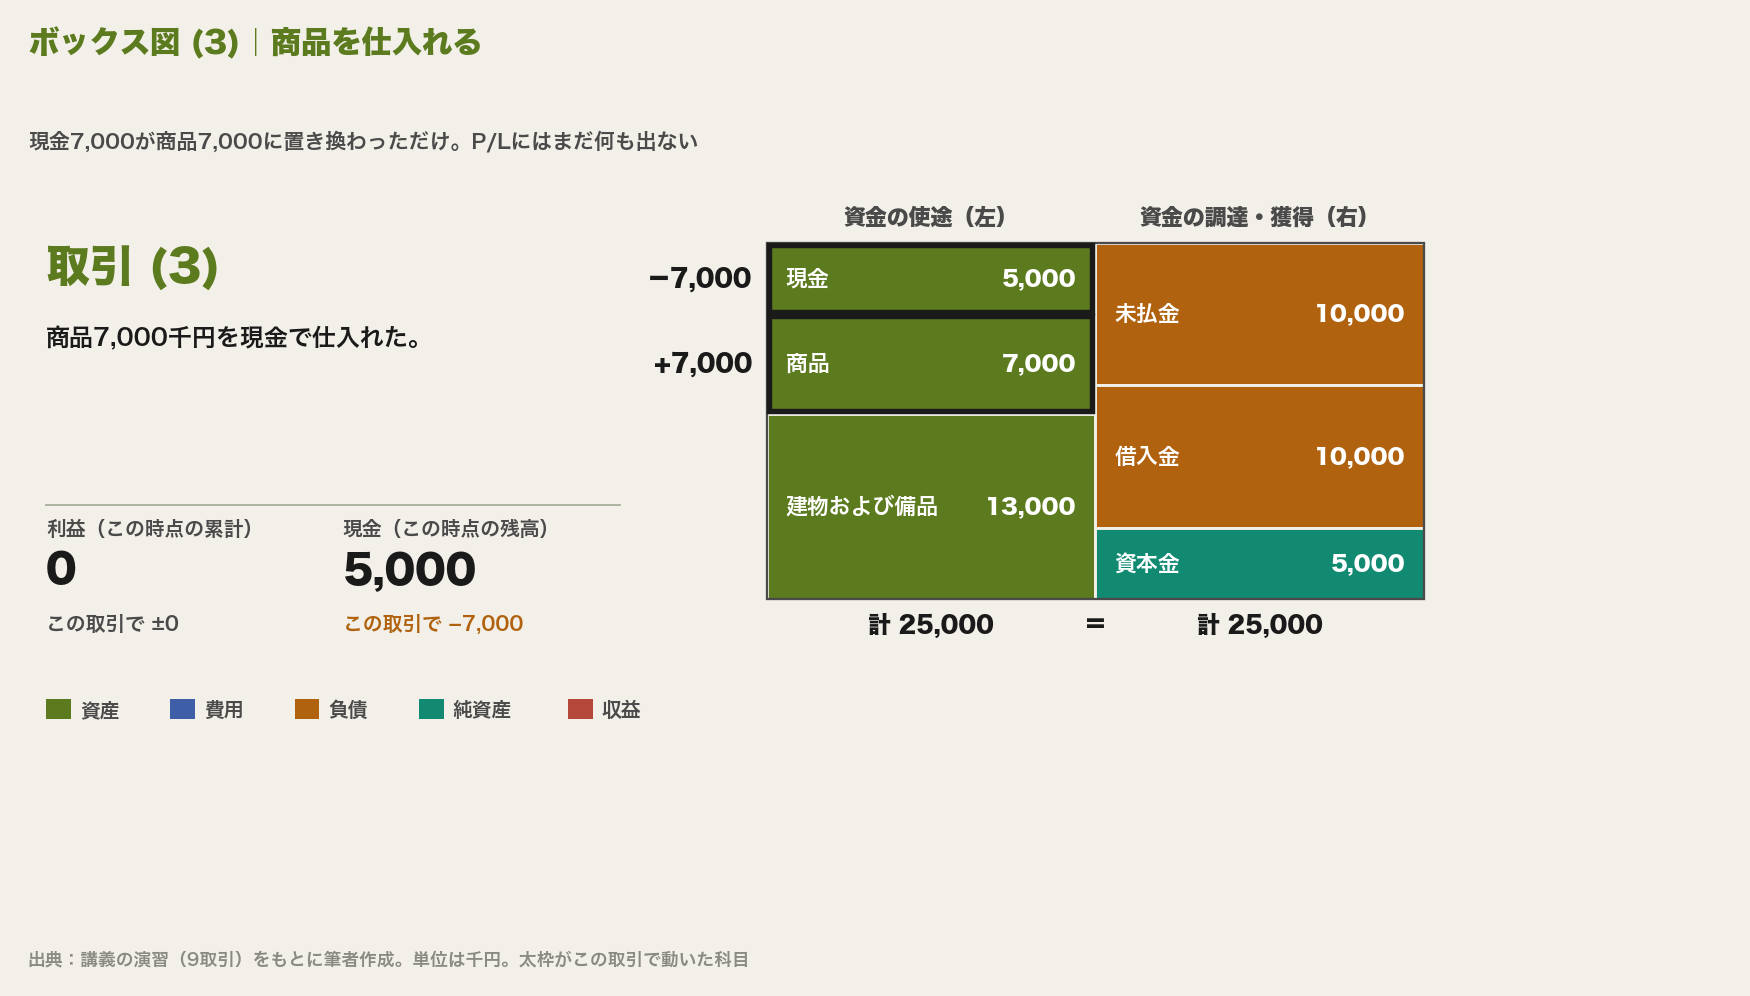
現金7,000千円が商品7,000千円に形を変えただけで、合計は25,000千円のまま。仕入れた瞬間には費用にならない。
取引(4) 商品を掛けで売る
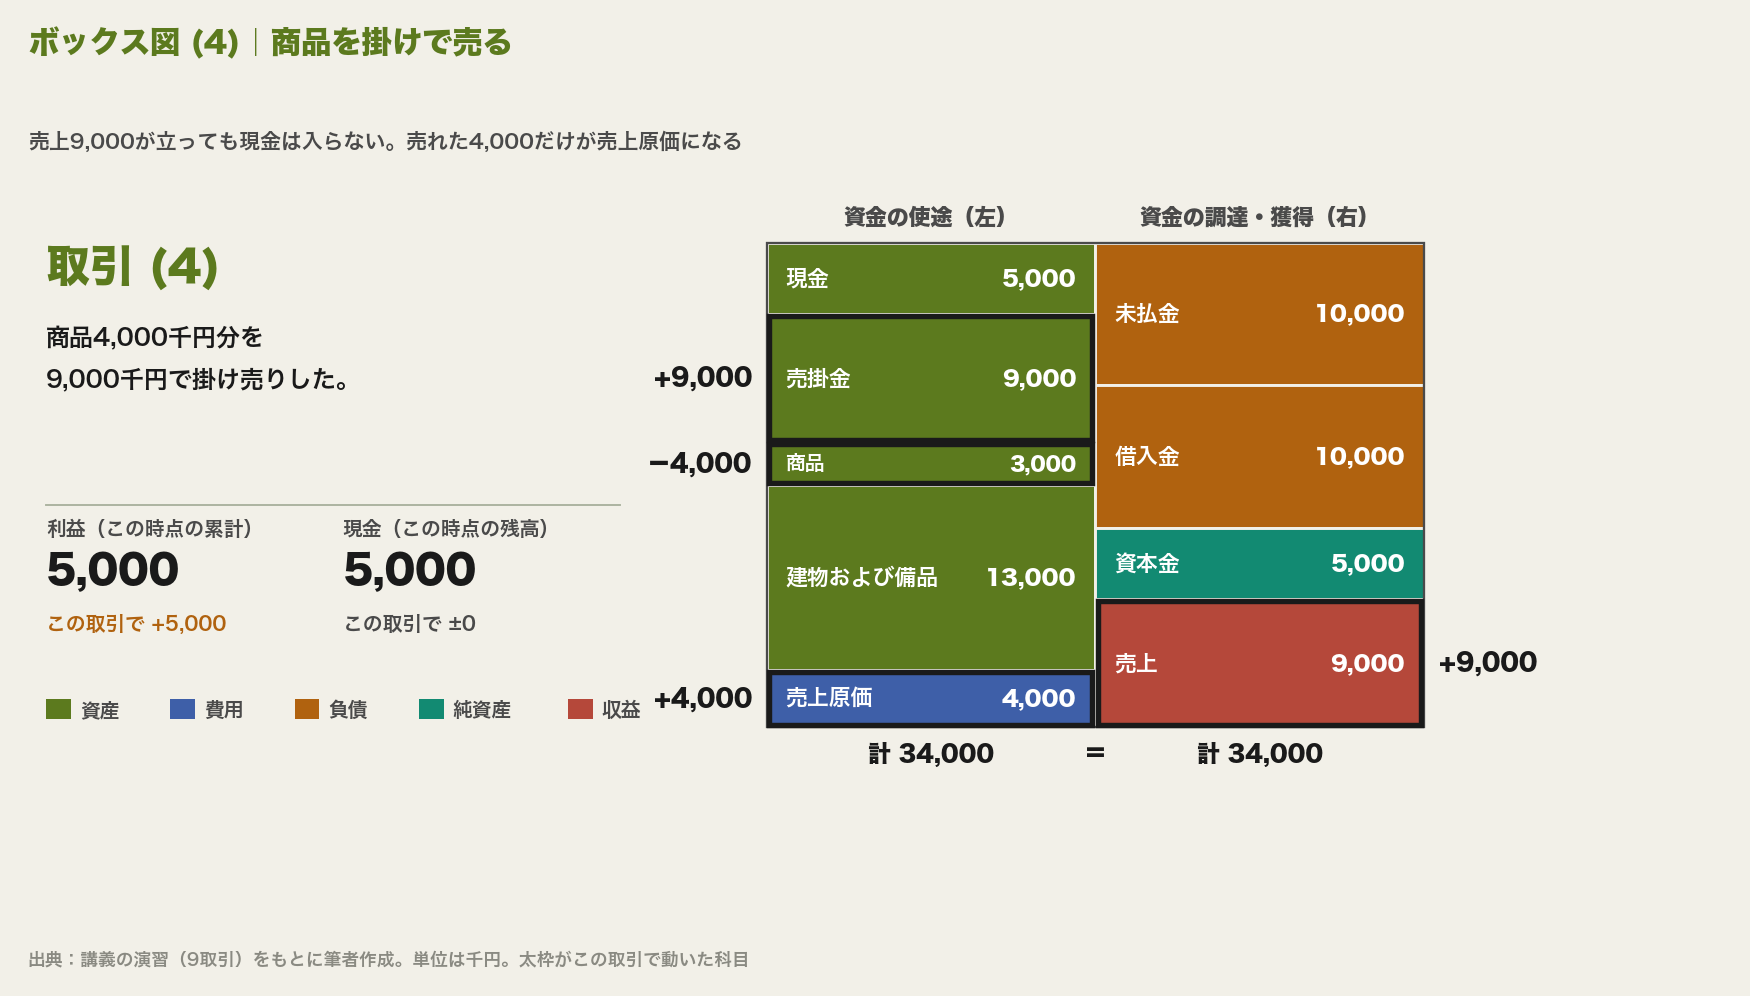
ここで初めてP/Lが動く。売上9,000千円が右下に立ち、売れた4,000千円分の商品が売上原価として左下に移る。利益は5,000千円になったが、現金は1円も増えていない。代金はまだ売掛金のままだからだ。
取引(5) 経費を払う
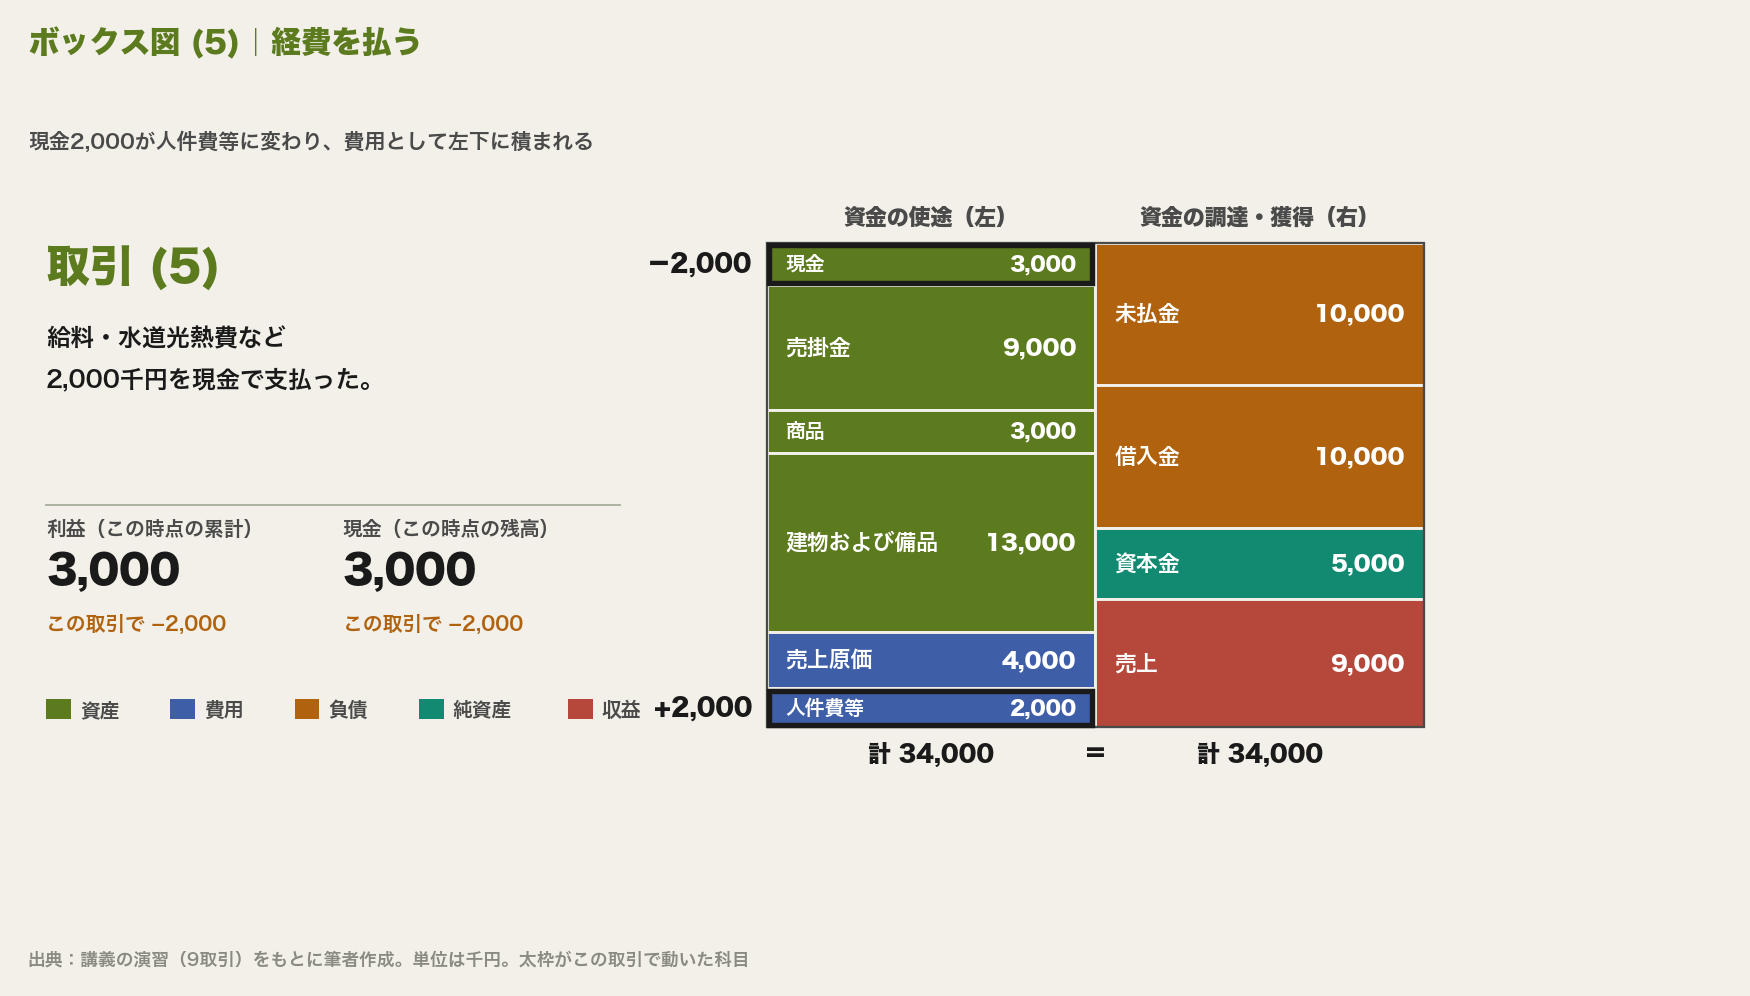
給料や水道光熱費で2,000千円。現金が出て、同じ額が費用として左下に積まれる。利益と現金が同時に減る、数少ない取引である。
取引(6) 利息を払う
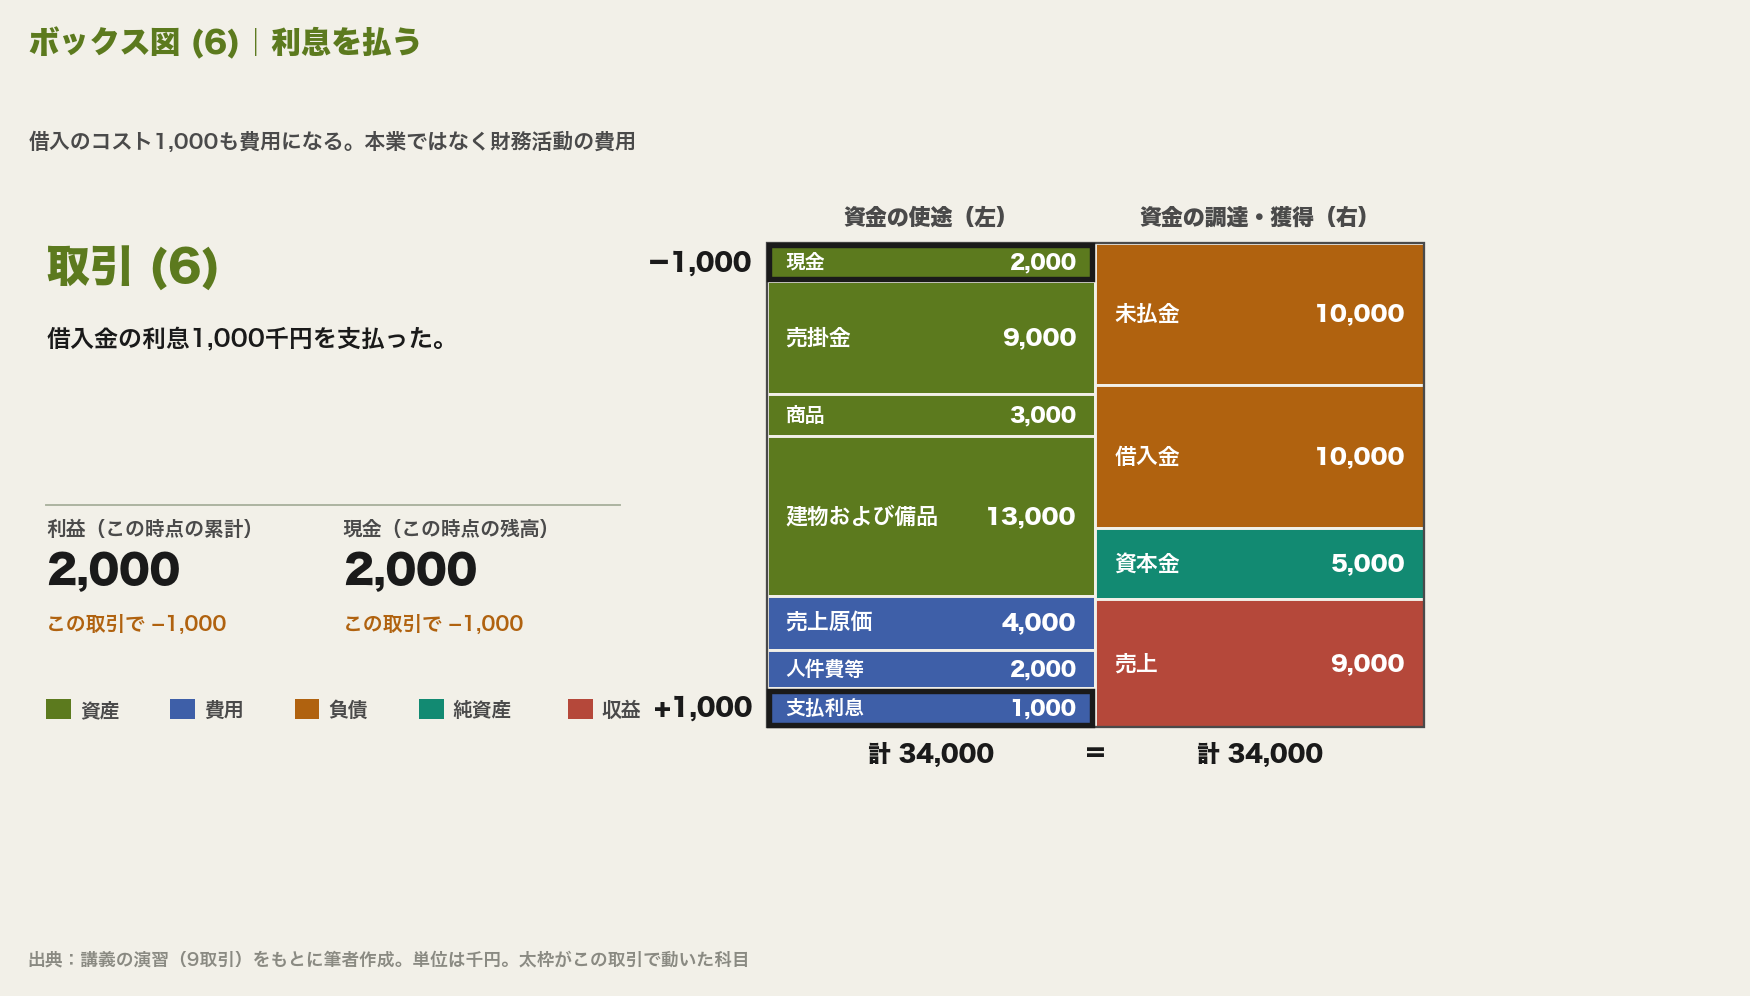
借入金の利息1,000千円も費用になる。ただしこれは本業ではなく財務活動の費用で、P/Lでは営業外費用に入る。4章で見た「営業利益と経常利益の間」にあたる。
取引(7) 売掛金を回収する
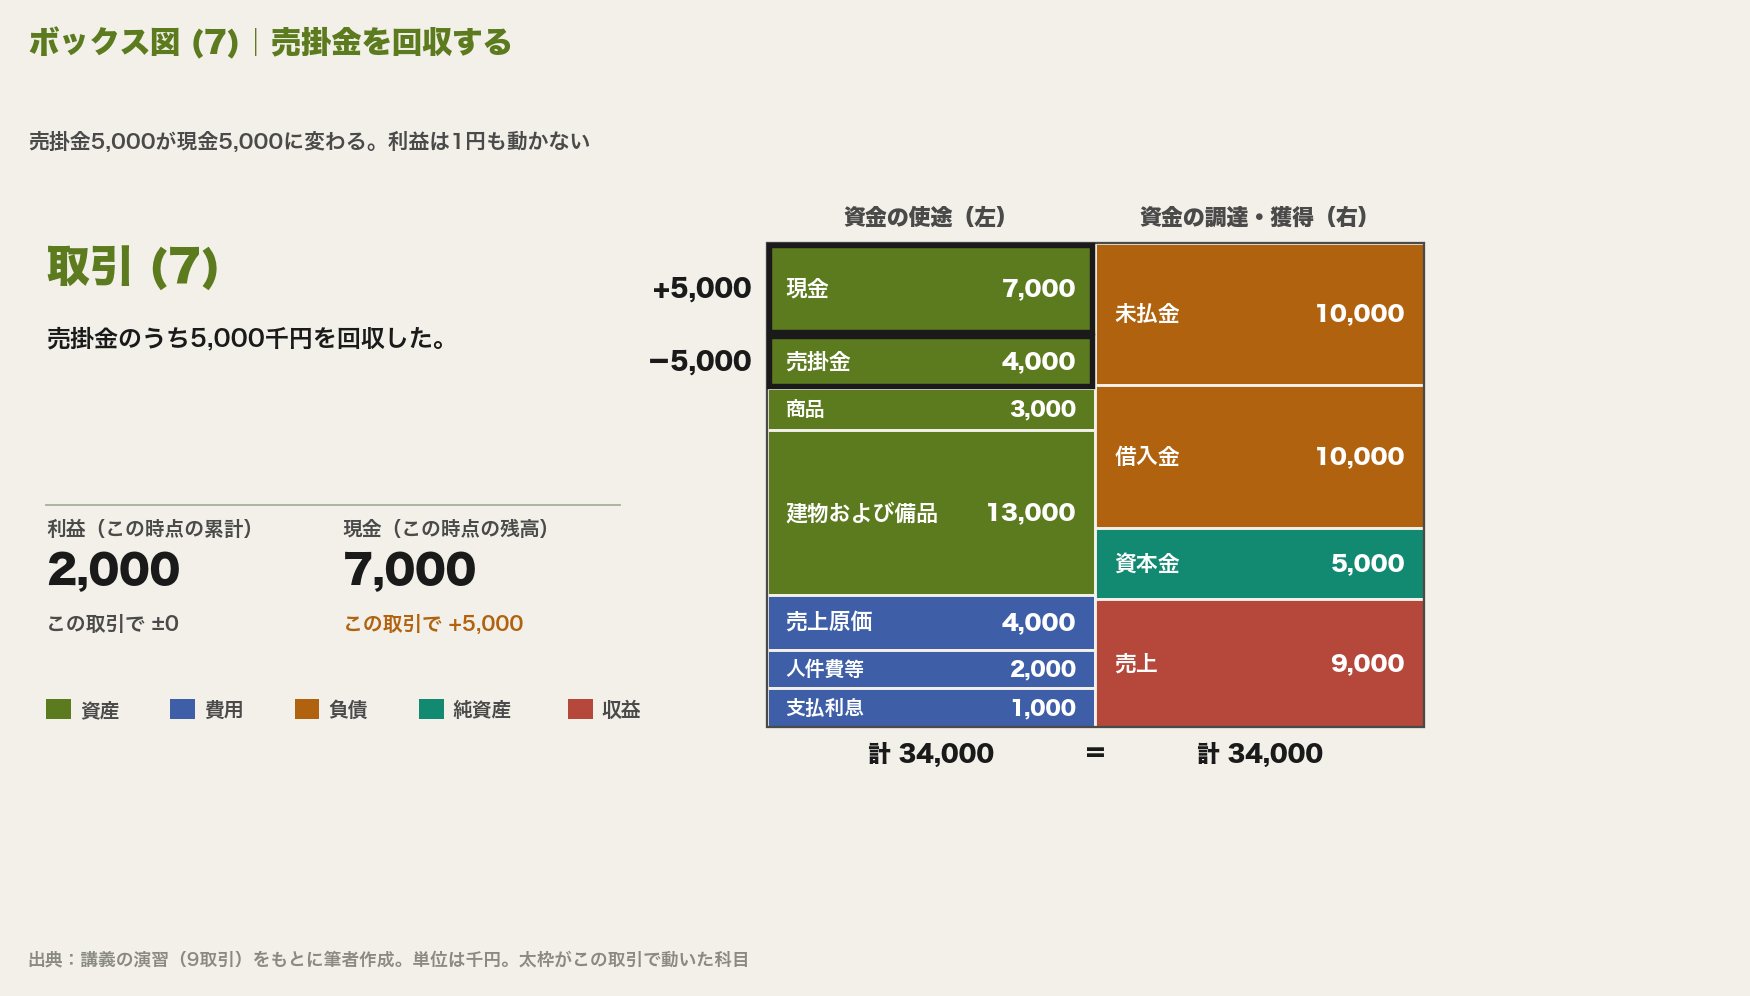
売掛金5,000千円が現金5,000千円に変わる。現金は大きく増えたが、利益は1円も動いていない。売上は取引(4)の時点ですでに立っているからだ。
取引(8) 未払金を払う
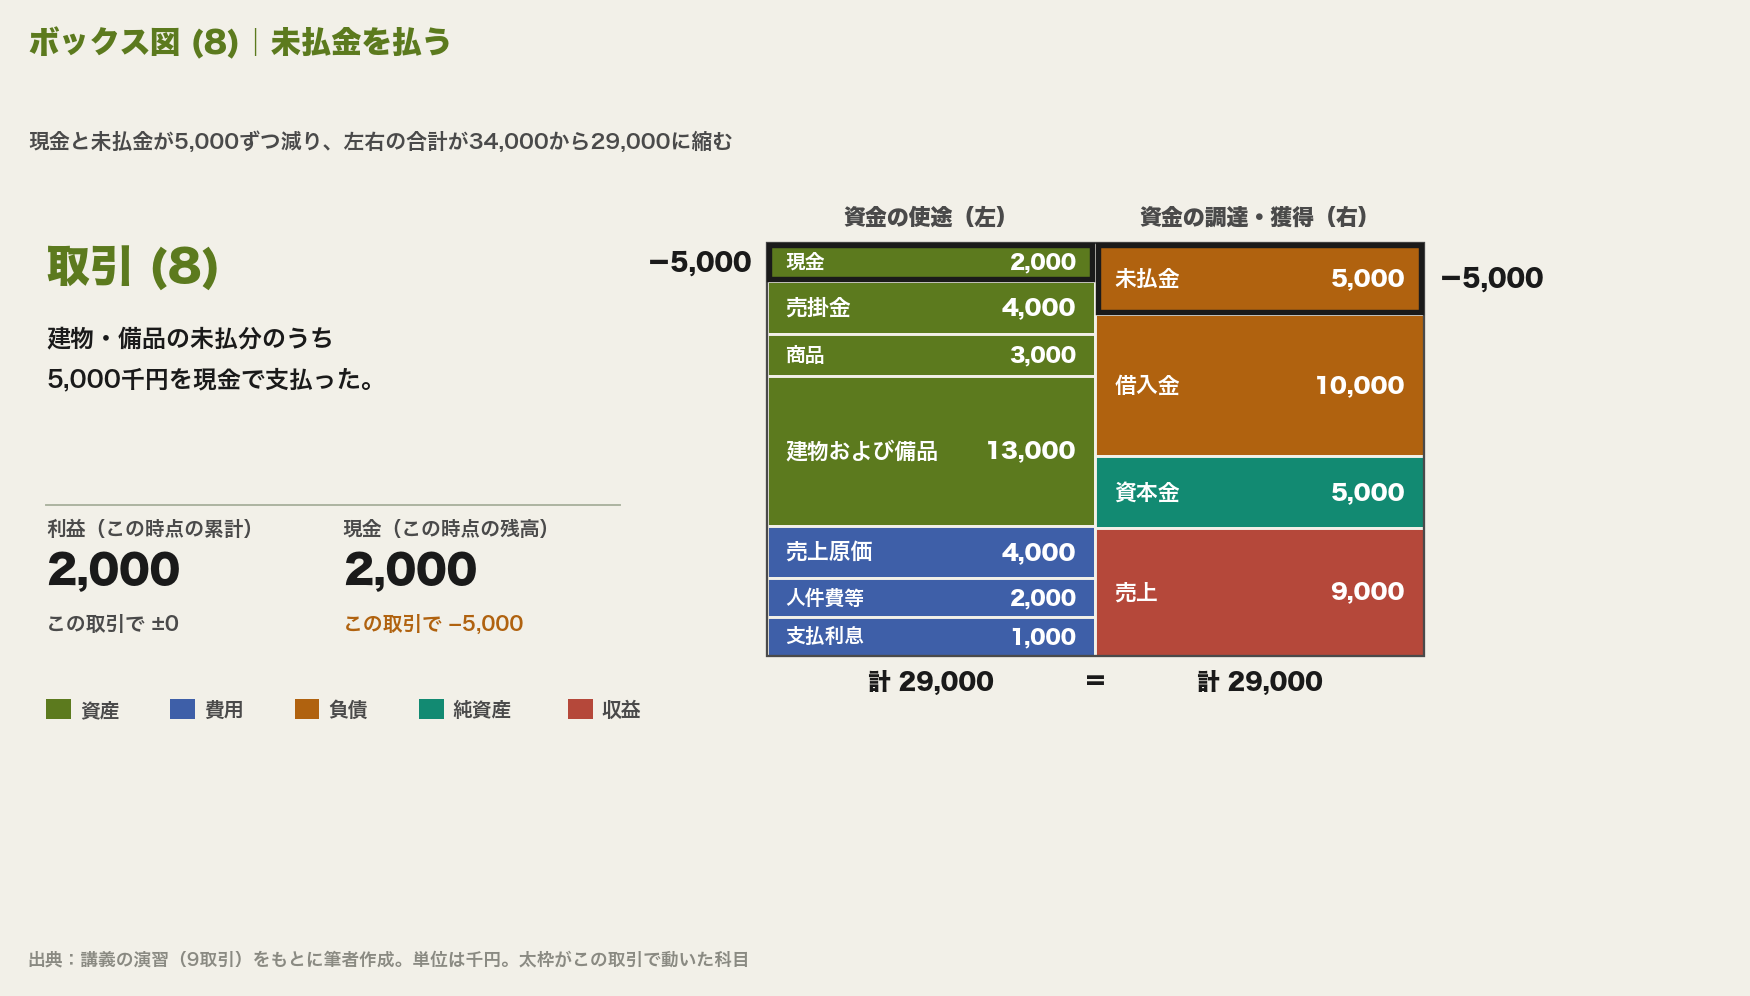
現金と未払金が5,000千円ずつ減り、左右の合計が34,000千円から29,000千円に縮む。借りを返しただけなので、これも利益には影響しない。
取引(9) 減価償却する
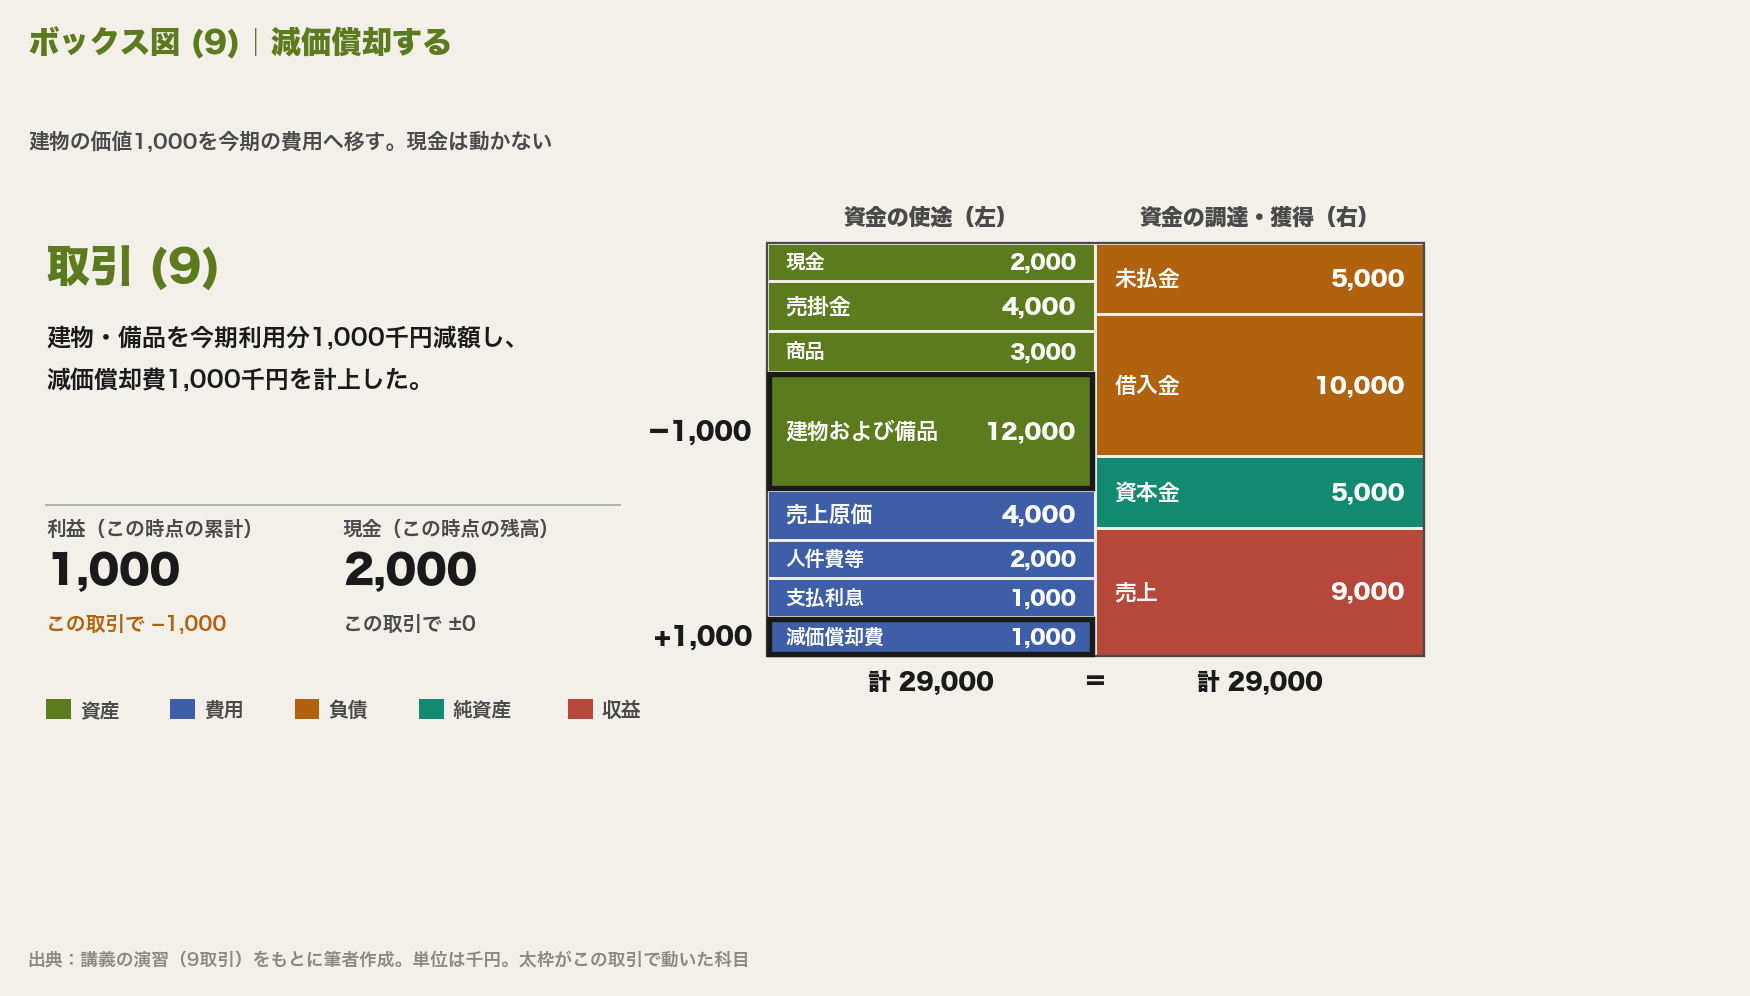
建物・備品のうち今期に使った分1,000千円を、資産から費用へ移す。現金は動かないのに、利益は1,000千円減る。6-3で見た減価償却を、ボックス図の上でたどるとこうなる。
最後に、9番目まで終えたボックス図を上下に切る。上が資産・負債・純資産(B/S)、下が費用・収益(P/L)になる。
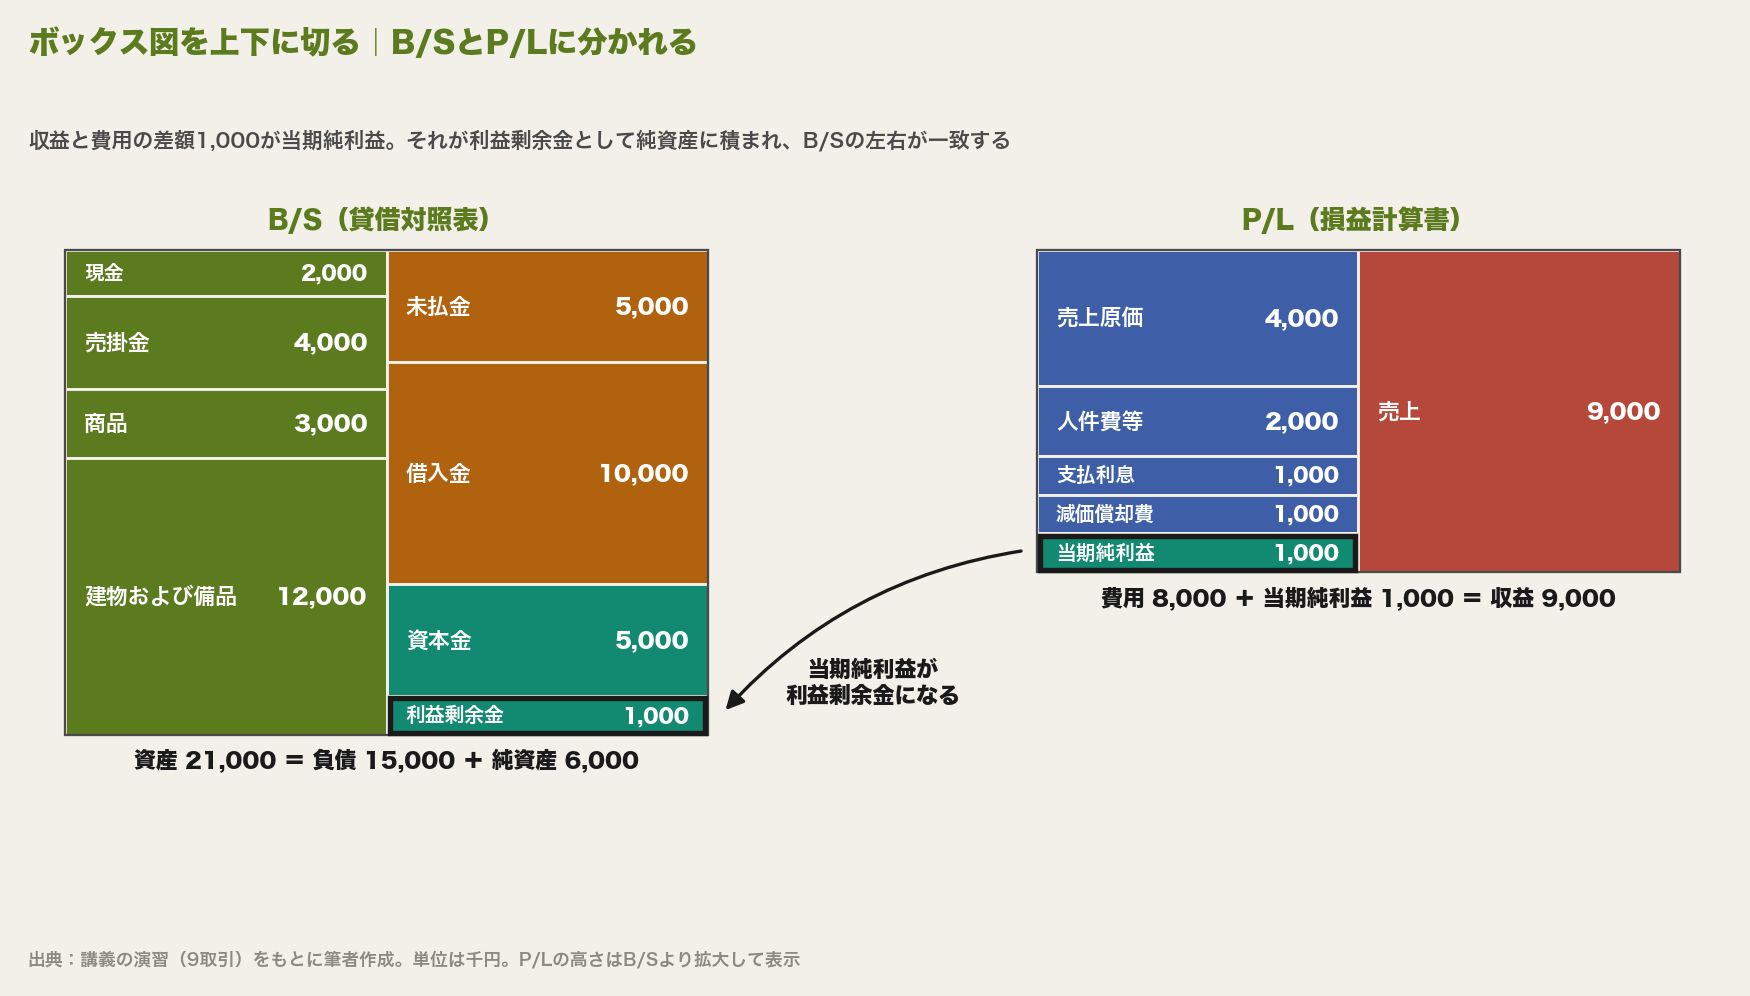
収益と費用の差額1,000千円が当期純利益になり、それが利益剰余金として純資産に積まれることで、B/Sの左右が一致する。P/LとB/Sは別々の表ではなく、同じボックス図を横に切った上下だった、というのがこの演習の結論だ。
8-3. 手を動かして分かったこと
ここで2つ、頭でなく体で分かることがある。
① 現金とP/Lは連動しない
取引4で商品を9,000千円で掛け売りした瞬間、P/Lには売上9,000千円が立つ。しかし現金は1円も入っていない。逆に取引3で商品を7,000千円仕入れた瞬間、現金は7,000千円減るが、P/Lにはまだ何も計上されない。売れた4,000千円分だけが売上原価になり、残り3,000千円は商品としてB/Sに残る。
9つの取引で、利益と現金がどう動いたかを並べるとこうなる。
| 取引 | 利益(累計) | 現金残高 |
|---|---|---|
| (1) 起業 | 0 | 15,000 |
| (2) 建物購入 | 0 | 12,000 |
| (3) 仕入 | 0 | 5,000 |
| (4) 掛け売り | 5,000 | 5,000 |
| (5) 経費 | 3,000 | 3,000 |
| (6) 利息 | 2,000 | 2,000 |
| (7) 回収 | 2,000 | 7,000 |
| (8) 未払金支払 | 2,000 | 2,000 |
| (9) 減価償却 | 1,000 | 2,000 |
利益が動いたのは(4)(5)(6)(9)、現金が動いたのは(1)(2)(3)(5)(6)(7)(8)。両方が同時に動いたのは(5)と(6)の2つだけだった。
黒字なのに資金が尽きる「黒字倒産」が起きる理由は、この一点に尽きる。このズレが運転資本としてどう積み上がり、成長そのものが資金を食う構造になるのかは、基礎の次に履修する「アカウンティングI」で正面から扱う。
mermaid.initialize({startOnLoad:true}); 利益が出ているのにお金がない?──運転資本と成長の罠を理解する 「利益は出ているのに、なぜ資金が足りないのか」という問い 事業を成長させているはずな[…]
② 費用になるまで、B/Sで待たせる
仕入れた商品も、買った建物も、前払いした家賃も、いったんB/Sに置かれ、使われた分だけP/Lへ移っていく。B/Sは「まだ費用になっていないものの置き場」でもある。この見方を持つと、B/Sの資産が膨らんでいる会社を見たときに「将来の費用が溜まっている」という読み方ができるようになる。
9. 企業名当てクイズ ―― 数字だけで業種を当てられるか
Day1の締めくくりは演習だった。業種を伏せた6社の財務数値を渡され、どれがどの会社かを当てる。
出題された6社は以下(決算期はいずれも2023年3月期、Chatworkのみ2022年12月期)。
| 業種 | 企業名 |
|---|---|
| 鉄鋼 | 日本製鉄 |
| テーマパーク | オリエンタルランド |
| 製薬 | 塩野義製薬 |
| 外食 | 松屋フーズホールディングス |
| 鉄道 | 小田急電鉄 |
| クラウド型ビジネスチャットツール | Chatwork(現・kubell) |
同じ「数字の形から事業を読む」作業は、経営戦略・マーケティング基礎のDay2(ニトリとIKEA)でもやっている。あちらは家具・インテリア業界6社の営業利益率と棚卸資産回転日数を並べ、ニトリとIKEAだけが高い利益率と短い在庫回転を両立していることを読み取った。企業名は伏せていないが、数字の形から事業の強さを逆算する点は同じである。
解き方の手順は4段階で示された。
- P/L・B/Sを概観し、大まかな傾向を確認する(各項目でグループ中、最も大きい/小さいのはどこか)
- 対象企業がそもそもどんなビジネスをやっているかを考える(製造業か、サービス業か、小売業か。売っているモノから来る特性は。近年の営業動向は)
- 1の財務データの特徴と2の企業の特徴を突き合わせ、整合しそうな組み合わせを考える
- 迷ったら構成比や指標をもう一段細かく見て絞り込む
9-1. P/Lだけでどこまで絞れるか
B/Sを見る前に、P/Lの構成比だけを並べてみる。以下は各社の決算短信から筆者が算出した。
| 企業 | 売上高 | 売上総利益率 | 販管費率 | 営業利益率 |
|---|---|---|---|---|
| 日本製鉄 | 7兆9,756億円 | 16.2% | 7.3% | 11.1% |
| オリエンタルランド | 4,831億円 | 38.5% | 15.5% | 23.0% |
| 塩野義製薬 | 4,267億円 | 85.4% | 22.9% | 34.9% |
| 松屋フーズHD | 1,066億円 | 66.4% | 65.0% | 1.4% |
| 小田急電鉄 | 3,952億円 | 27.4% | 20.7% | 6.7% |
| Chatwork | 46億円 | 69.4% | 85.1% | △15.7% |
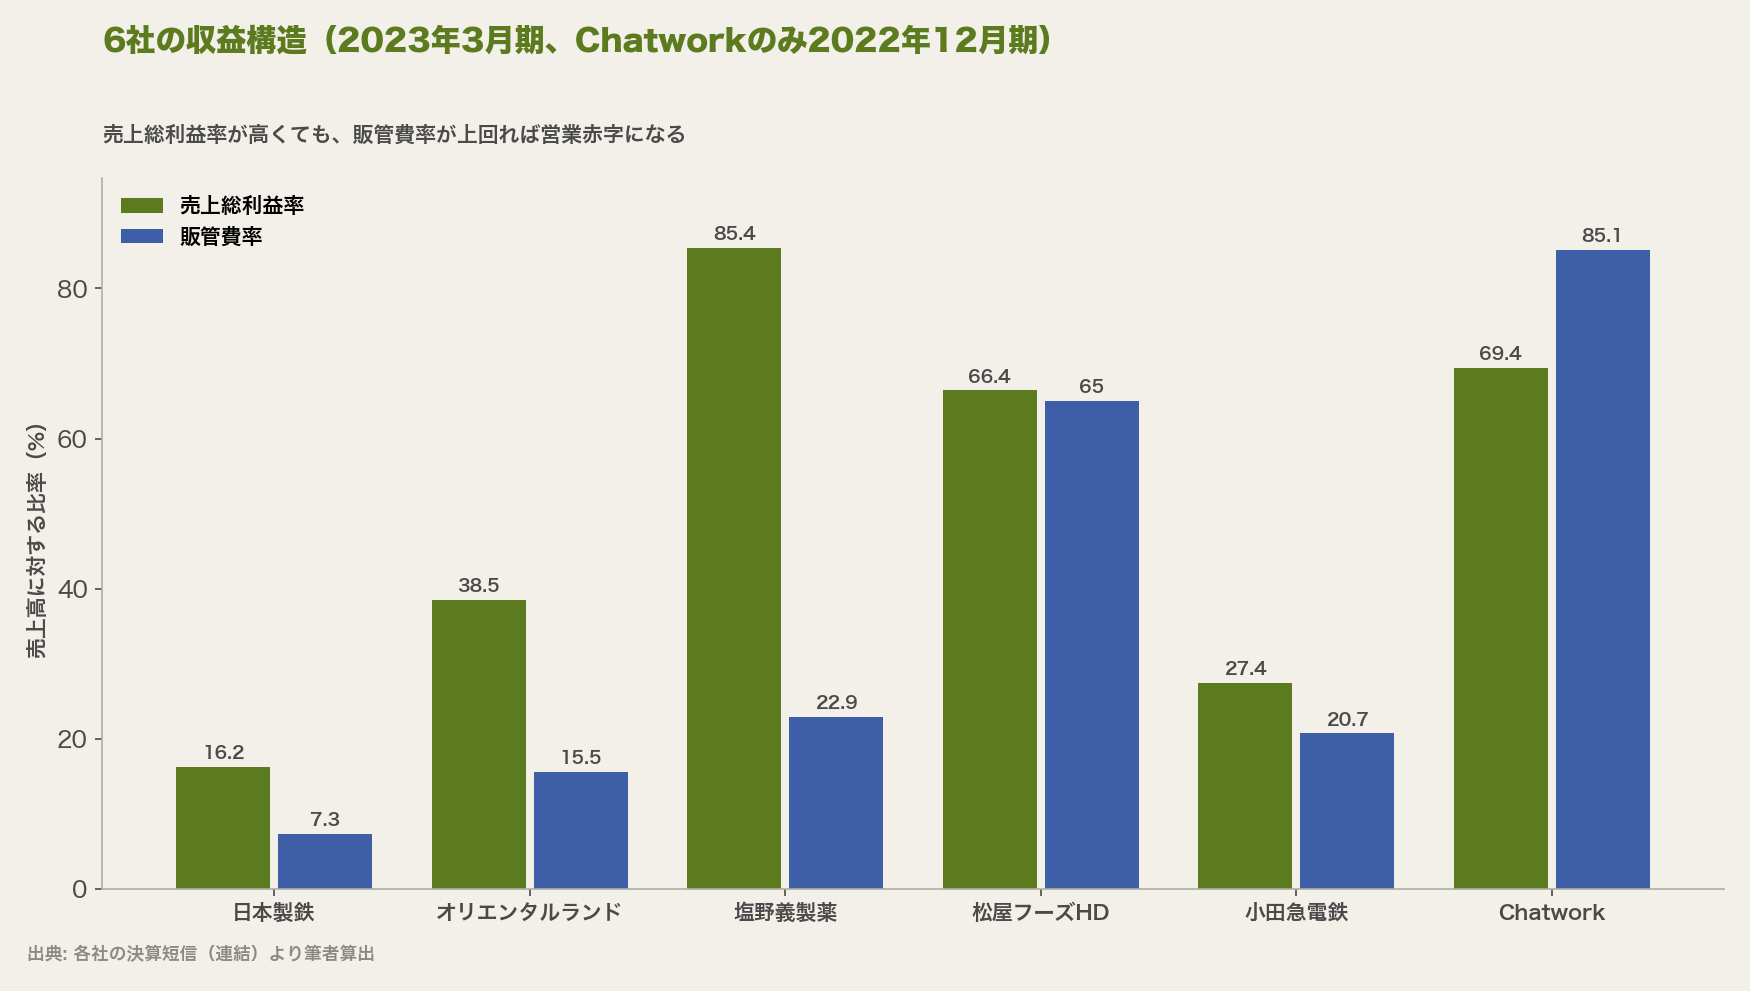
この2本の棒だけで、かなりのことが読める。
塩野義製薬(売上総利益率85.4%) ―― 原価率が14.6%しかない。製造原価がほとんどかからない代わりに、研究開発や販売に費用を投じるビジネス。医薬品の特徴がそのまま出ている。
日本製鉄(売上総利益率16.2%) ―― 原価率83.8%。鉄鉱石・石炭・エネルギーを大量に使い、装置で加工する。原材料と設備が収益の大半を決める構造だ。にもかかわらず営業利益率11.1%を出せているのは、この期の鋼材市況が良かったことを示している。販管費率7.3%の低さも、少数の大口顧客に売る事業の特徴である。この業界のコスト構造そのものは、経営戦略・マーケティング基礎の回でNKK(現JFE)のケースとして詳しく扱った。
Chatwork(売上総利益率69.4%・販管費率85.1%) ―― ソフトウェアだから原価は低い。しかし販管費が粗利を上回り、営業利益率は△15.7%。成長投資のために意図的に赤字を掘っている、SaaS企業の典型的なP/Lだ。ここを「赤字だから悪い会社」と読むと判断を誤る。
松屋フーズHD(売上総利益率66.4%・販管費率65.0%) ―― 食材原価は33.6%。粗利率だけ見ればChatworkと近い。しかし販管費率65.0%の中身は人件費と店舗の賃料で、これは売上と連動して動く。粗利と販管費が拮抗し、営業利益率は1.4%しか残らない。外食業の厳しさが数字に出ている。
小田急電鉄(売上総利益率27.4%) ―― 鉄道は「運輸業等営業費及び売上原価」という科目を使う。線路・車両・駅という巨大な設備を維持する費用が原価の大半を占める。
オリエンタルランド(営業利益率23.0%) ―― 原価率61.5%は決して低くないが、販管費率15.5%が効いて営業利益率23.0%を確保している。広告を大量に打たなくても客が来るブランドの強さが、販管費率に表れている。
9-2. B/Sと指標まで見ると確定する
P/Lだけでも業種はほぼ絞れるが、迷う組み合わせは指標で切る。
| 企業 | ROE | 総資産回転率の目安 | 特徴的な指標 |
|---|---|---|---|
| 日本製鉄 | 18.1% | 低い(重厚長大) | 有形固定資産が巨大 |
| オリエンタルランド | 10.2% | 低い | 自己資本比率68.8%と高い |
| 塩野義製薬 | 17.8% | 低い | 自己資本比率83.9%。現金・投資が厚い |
| 松屋フーズHD | 3.1% | 高い | 現金商売で売上債権が極小 |
| 小田急電鉄 | 11.1% | 低い | 自己資本比率30.3%。借入で設備を持つ |
| Chatwork | △22.3% | 高い | 総資産54億円と極小。資産を持たない |
ROEをどう分解して読むかは本稿の範囲を超える。デュポンモデルで3要素に分けて読む手順は「アカウンティングI」のDay1にあたる。
mermaid.initialize({startOnLoad:true}); ROEを分解すれば企業の戦略が見える──DuPontモデルで読む財務分析の基本 「いい会社」とは何か──配当額ではなく利回りで考える 「あの会社は業[…]
鉄道会社の自己資本比率が30.3%と低いのは、長期の借入で線路や車両を持つからで、財務が悪いという意味ではない。製薬会社の自己資本比率が83.9%と高いのは、開発の失敗に耐えるために自己資金を厚く持つ必要があるからだ。
事業の特徴は、必ず財務数値のどこかに出る。逆に言えば、数字の形から事業の姿を逆算できる。これがこのクイズの狙いであり、Day3以降の指標分析につながっていく。
10. 最新決算で読み解く ―― 2026年3月期、6社で何が変わったか
講義で扱った数字は2023年3月期だった。あれから3年が経ち、2026年3月期(kubellは2025年12月期)の決算が出そろっている。同じ6社を並べ直すと、「数字は事業の写像である」という Day1 の主張が、別の角度から確かめられる。
| 企業 | 売上高 2023年3月期 | 売上高 2026年3月期 | 営業利益率 2023年3月期 | 営業利益率 2026年3月期 |
|---|---|---|---|---|
| 日本製鉄 | 7兆9,756億円 | 10兆632億円 | 11.1% | 2.4% |
| オリエンタルランド | 4,831億円 | 7,045億円 | 23.0% | 23.9% |
| 塩野義製薬 | 4,267億円 | 4,997億円 | 34.9% | 33.4% |
| 松屋フーズHD | 1,066億円 | 1,845億円 | 1.4% | 4.1% |
| 小田急電鉄 | 3,952億円 | 4,187億円 | 6.7% | 12.6% |
| kubell(旧Chatwork) | 46億円 | 95億円 | △15.7% | 5.1% |
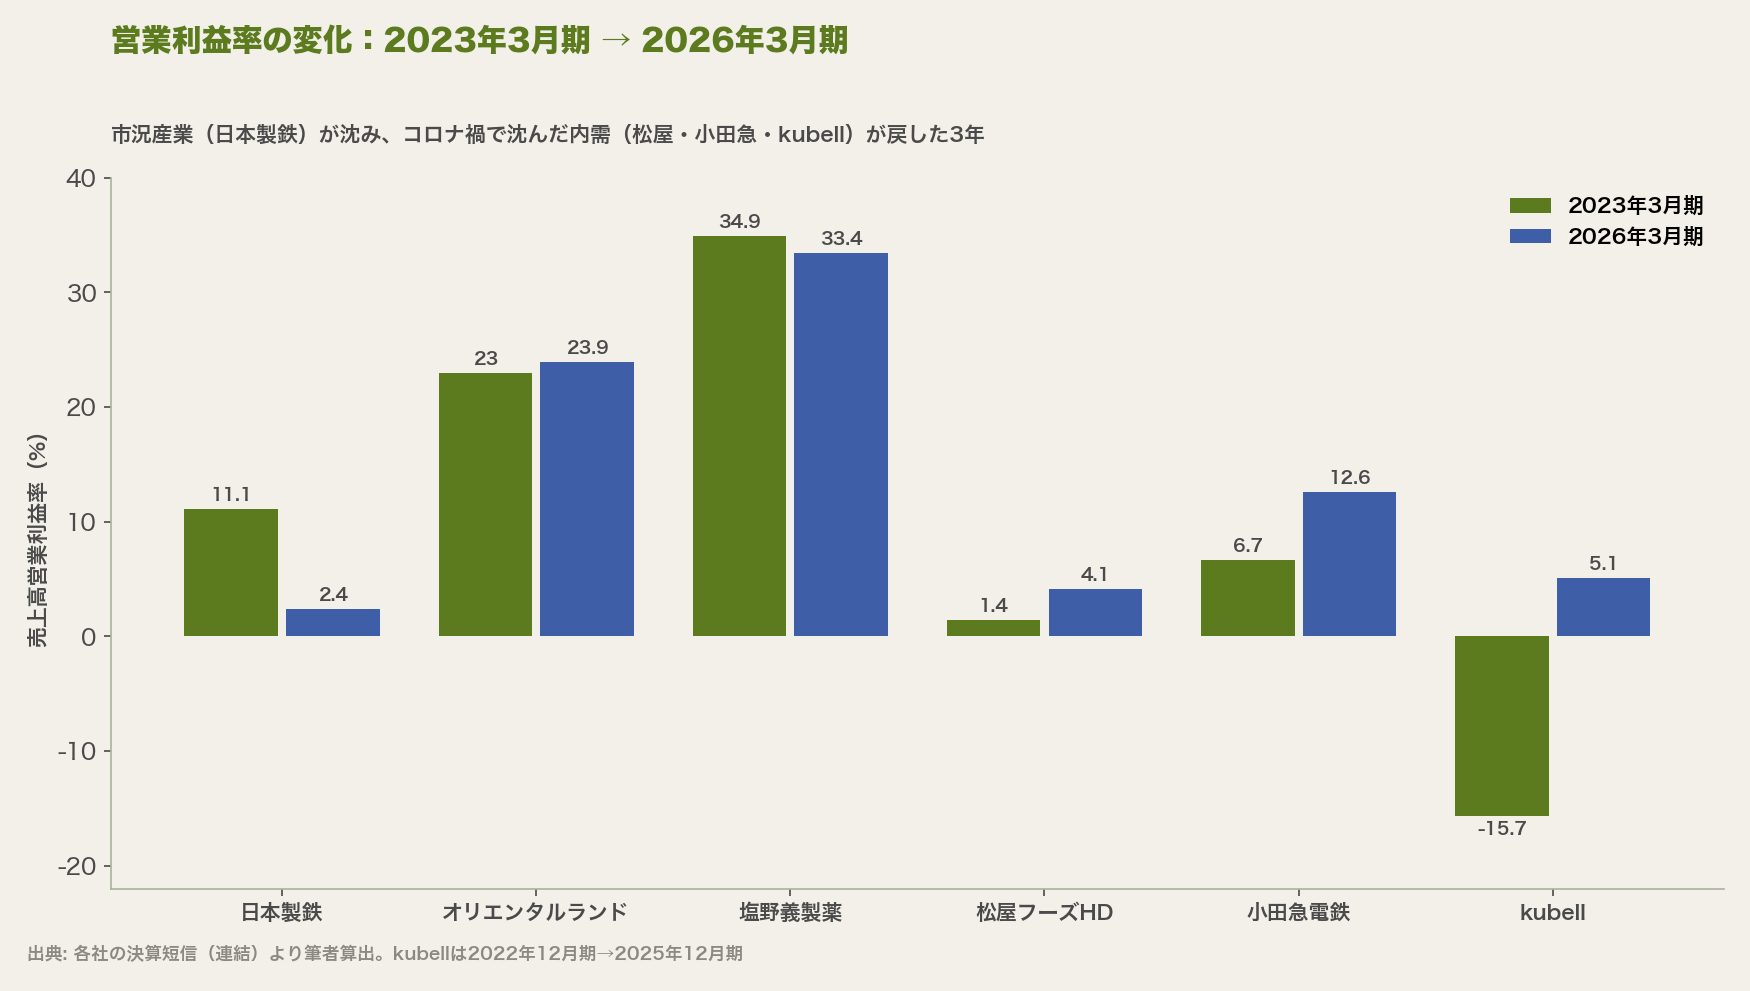
この3年で最も動いたのは日本製鉄だった。売上は2兆円増えて10兆円台に乗ったが、営業利益率は11.1%から2.4%へ。短信の経営環境の記述はこうだ。
当期の世界経済は、AI、電力、防衛等の一部分野を除き、国内・海外ともに製造業・建設業のベース需要が低迷し、世界の鉄鋼事業環境は危機的な状況が継続しています。中国では、経済減速による需給ギャップ拡大を背景に過剰生産が継続し、これに伴う安価な鋼材輸出増加が国際市況の低迷を招いています。
2023年3月期のROE18.1%だけを見て「鉄鋼は高収益な業界だ」と結論づけていたら、判断を誤ることになる。市況産業の利益率は循環する。1期の数字は、その会社の実力ではなく、その期の環境と実力の積でしかない。
逆方向に動いたのが、コロナ禍で沈んでいた3社である。
- 松屋フーズHD ―― 売上1,845億円(3年で73%増)、営業利益76億円で過去最高益。原価率は36.8%へ上昇したが、売上増で固定費の比率が下がり、販管費率は65.0%から59.1%へ改善した。助成金に頼らず本業で利益を出す構造に戻っている
- 小田急電鉄 ―― 営業利益527億円、営業利益率12.6%。2023年3月期は最終利益407億円のうち大半が固定資産売却益だったが、2026年3月期は純利益374億円に対し営業利益527億円。利益の出どころが臨時から本業へ入れ替わった
- kubell(旧Chatwork) ―― 売上95億円、営業利益4.8億円で営業黒字に転換。2022年12月期の営業利益率△15.7%から+5.1%へ。粗利を販管費が食い潰す構造を抜けた
そしてオリエンタルランドと塩野義製薬は、売上を伸ばしながら利益率をほぼ維持している。この2社は3年前も今も、高い利益率を安定して出し続けている。利益率の水準そのものより、その水準を維持できているかどうかのほうが、事業構造の強さを語る。
11. 他のDayとつなげて立体化する
Day1で扱った内容は、この先の各回で繰り返し回収される。
Day2|B/SとC/S ―― 「現金とP/Lは関係ない」の続き
ボックス図で体験した「利益と現金のズレ」を、キャッシュ・フロー計算書として正面から扱う。ここで出てくるのが運転資本(ワーキング・キャピタル)の考え方だ。売掛金と棚卸資産が増えれば現金は減り、買掛金が増えれば現金は残る。Day1で「B/Sで待たせる」と表現したものが、資金繰りの数字として現れる。企業名当てクイズも、Day2ではB/Sを含む連結ベースで答え合わせをする。
Day3|指標分析 ―― サイゼリヤとひらまつ
Day1で見た「収益構造の形」を、指標として体系化する。ケースは外食業2社、サイゼリヤとひらまつ。同じレストラン業でありながら、客単価700円台のチェーンと1万8千円以上の高級店では、財務数値の形がまったく違う。ROEのデュポン分解(売上高利益率 × 総資産回転率 × 財務レバレッジ)が登場するのもここだ。
Day4|管理会計と損益分岐点 ―― 費用を別の軸で切る
Day1では費用を「売上原価/販管費/営業外/特別」と、制度会計の区分で見た。Day4ではこれを「変動費/固定費」という経営判断のための区分で切り直す。松屋フーズの「売上が増えたことで固定費の比率が下がり、販管費率が改善した」という説明は、この軸で見ると構造として理解できる。
Day5|予測財務諸表 ―― 読む側から作る側へ
過去のP/Lを読むところから、将来のP/Lを組み立てるところへ移る。Day1で学んだ「事業活動が数字に写る」関係を逆向きに使い、事業計画から財務数値を導く。
アカウンティングI|基礎を終えた先にある科目
MBAのカリキュラムには「アカウンティング基礎」とは別に「アカウンティングI」という科目がある。シラバスの対象者が明確に違い、後者は財務諸表の構造やルール、指標分析、会計原則を理解していることを受講の前提に置く。だからDay1でいきなりROEのデュポン分解から入り、Day5では実際に起きた不正会計を題材にガバナンスを議論する。本稿で扱った3つの利益の読み分けは、その入口にあたる基礎工事である。
別シリーズとして公開しているので、Day番号は本シリーズと対応しない。
経営戦略・マーケティング基礎 Day2|ニトリとIKEA ―― 戦略の側から同じ数字を見る
経営戦略・マーケティング基礎のDay2では、家具・インテリア業界6社の営業利益率と棚卸資産回転日数を並べ、ニトリとIKEAだけが「売れるものを見極める力」を数字で示していることを確認した。本稿の企業名当てクイズと立っている前提は同じで、事業の形は必ず数字に出る。違うのは、戦略側は「なぜその形になったのか」を、会計側は「どの数字に出ているか」を先に問う点だけである。
経営戦略・マーケティング基礎 Day3|NKKと鉄鋼業界 ―― 数字の裏にある構造
経営戦略・マーケティング基礎で扱ったNKK(現JFE)のケースは、高炉事業のコスト構造と稼働率をどう読むかの議論だった。稼働率64%という数字の中身を割ると統合相手が決まる、という話である。本稿で見た日本製鉄の2026年3月期は、そこで議論した装置産業のコスト構造が20年以上を経て再び効いている例と読める。会計と戦略は別の科目だが、見ている対象は同じ事業である。
本記事はアフィリエイト広告(PR)を含みます。 MBAの基礎科目「マーケティング・経営戦略基礎」で扱ったケースを、講義で使ったフレームワークに沿って解説します。 1. 冒頭 ―「Lead the Self」 Day3は、リーダーシッ[…]
12. 実務への持ち帰り
Day1の学びを3点に絞る。
① 3つの利益を分けて見る
「利益が出ている/出ていない」で止めない。営業利益(本業)、経常利益(通常の活動)、当期純利益(臨時を含む最終)のどこで利益が生まれているかを確認する。ねじれがあれば、そこに事業の実態がある。小田急の固定資産売却益も、松屋の助成金も、段階を分けたから見えた。
② 継続するものと、しないものを切り分ける
来期も同じ利益が出るかを問う。土地の売却益も、行政からの給付も、一度きりの買収費用も、来期には消える。繰り返される利益だけが、その会社の実力である。
③ 現金と利益は別物として追う
黒字でも現金が尽きれば事業は止まる。利益が出たかどうかと、現金が増えたかどうかは、別々に確認する。
自社に引き寄せる問い
- 自社の直近のP/Lで、営業利益・経常利益・当期純利益はどういう順に並んでいるか。ねじれはあるか
- 自社の売上総利益率と販管費率は、同業他社と比べてどうか。その差はどんな打ち手の結果か
- 自社の利益のうち、来期も繰り返されるものはどれくらいの割合か
考え直してみたい問い
- 「増収減益」「減収増益」という言葉で片付けているとき、どの段階で何が起きているかを説明できるか
- 高い利益率を見たとき、それが事業構造によるものかその期の環境によるものかを区別できているか
- 自社で「コストを下げる判断」をしたのに、その期のP/Lが悪化する場面に出会ったことはないか。それは計上のタイミングの問題ではないか
よくある質問(FAQ)
営業利益・経常利益・当期純利益のうち、どれを見ればいいですか?
目的によります。本業の実力を見るなら営業利益、財務活動を含めた通常の収益力なら経常利益、株主に帰属する最終的な成果なら当期純利益です。ただしどれか一つだけを見る読み方は避けるべきです。3つを並べたときのねじれ(営業利益より経常利益が大きい、経常利益より当期純利益が大きい等)にこそ、その期に何が起きたかが表れます。
IFRS採用企業に経常利益がないのはなぜですか?
IFRSは「経常的/臨時的」という区分を持たず、「継続事業/非継続事業」で分けるためです。何を臨時とみなすかは国の商習慣で異なり、日本基準では特別損失に入れる災害対応や事故の賠償金も、海外では事業を営む以上起こりうるものとして通常の損益に含める考え方が一般的です。そのためIFRS採用企業のP/Lを日本基準の企業と比較するときは、段階利益の定義が違う点に注意が必要です。企業によっては日本製鉄の「事業利益」のように、実力を示す独自指標を併記しています。
黒字なのに資金が足りなくなるのはなぜですか?
P/Lの利益と現金の増減が一致しないからです。商品を掛けで売れば売上は立ちますが、代金を回収するまで現金は入りません。逆に仕入れて在庫を持った時点で現金は出ていきますが、売れるまで費用にはなりません。成長している企業ほど売掛金と在庫が膨らみ、利益が出ていても運転資金が不足しやすくなります。この構造はDay2のキャッシュ・フロー計算書で詳しく扱います。
公式リソース
本記事の数値は、以下の各社が公表している決算短信(連結)から算出しています。
- 日本製鉄 決算情報 ― 2026年3月期決算短信〔IFRS〕(連結)
- オリエンタルランド 決算短信 ― 2024年3月期・2026年3月期決算短信〔日本基準〕(連結)
- 塩野義製薬 決算短信・補足資料 ― 2023年3月期・2026年3月期決算短信〔IFRS〕(連結)
- 松屋フーズホールディングス IRライブラリー ― 令和5年3月期・令和8年3月期決算短信〔日本基準〕(連結)
- 小田急電鉄 決算関連資料 ― 2023年3月期・2026年3月期決算短信〔日本基準〕(連結)
- kubell IRライブラリ ― 2022年12月期(Chatwork株式会社)・2025年12月期決算短信〔日本基準〕(連結)