香港を拠点とするGolf Lifestyle Group(法人名はGLGHK Limited、以下GLGHK)が2026年8月31日、米証券取引委員会(SEC、米国の証券市場を監督する政府機関)にForm F-1(外国企業が米国で新規株式公開=IPOを行う際にSECへ提出する登録届出書)を提出した。目指すのは米ナスダック市場の中でも中小型企業向けの区分「ナスダック・キャピタル・マーケット」への上場で、調達額は最大3,000万ドル(約46.5億円。1ドル=155円換算)にのぼる[1]。
GLGHKはゴルフ場の運営会社でもゴルフ用品メーカーでもない。2012年に香港で設立され、法人向けのゴルフ研修・チームビルディングイベント、大会・展示会の企画運営、そして会員制の決済プラットフォーム「Golf Cards」を組み合わせて展開する、ゴルフを軸にしたライフスタイル事業会社だ[1]。
この上場が日本のゴルファーのプレー環境や道具選びに直接影響することはまずない。香港の法人向けイベント会社が米国市場に株式を上場するという資本市場の出来事であり、コースや用品が変わる話ではないからだ。一方でビジネス・IT分野の読者にとっては見過ごせない論点がある。地元の香港証券取引所ではなく米国を選んだ背景には、アジアの中小型企業が資金調達の場をどう選ぶかという普遍的な問いが横たわっており、会員費とイベント収入を軸にした事業モデルが投資対象としてどう評価されるかも興味深い。本稿ではGLGHKのF-1開示から、その戦略を読み解く。
Golf Cardsとは何か——ゴルフ会員権ではなく法人向けイベントと決済の複合事業
Golf Cardsとは、GLGHKが金融機関と提携して発行する会員制の決済カードで、ゴルフのプレー特典に加えて旅行や生活関連の優待をまとめて提供するプラットフォームである[1]。
F-1によれば、GLGHKの収益は3つの柱からなる。①法人向けの「グループサービス」=ゴルフ研修と商談を兼ねたビジネスネットワーキング、チームビルディングを一体提供する事業、②香港ゴルフショーをはじめとする大会・展示会の企画運営(出展料・協賛料が収入源)、③会員制決済プラットフォームGolf Cardsの取引手数料収入、の3系統だ[1][2]。香港ゴルフショー単体で2025年に約420万香港ドルを売り上げたという[2]。
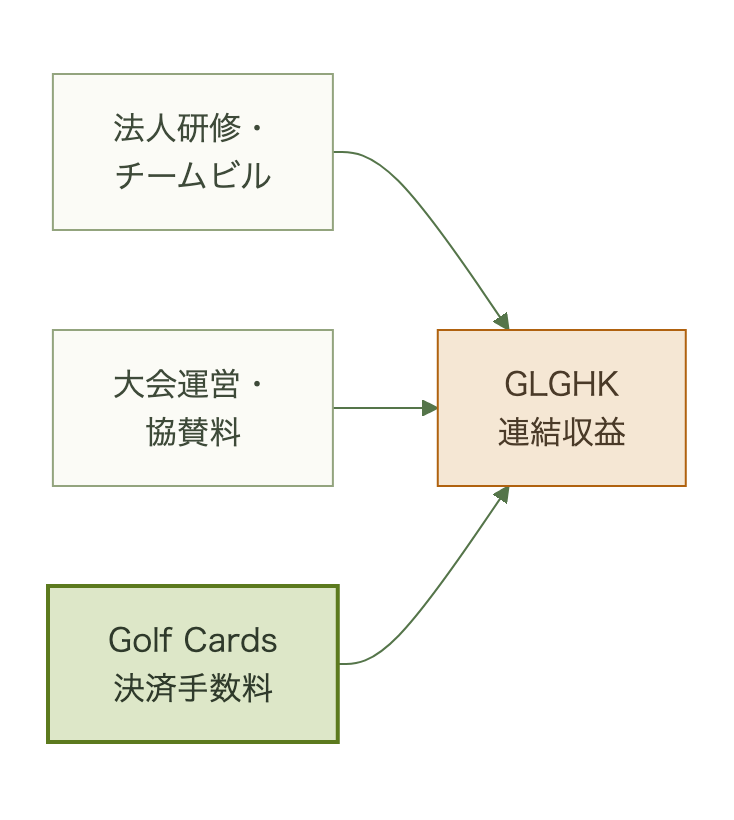
いずれの事業もゴルフ場や施設を自社保有せず、提携先を使う「アセットライト」型の運営である[1]。
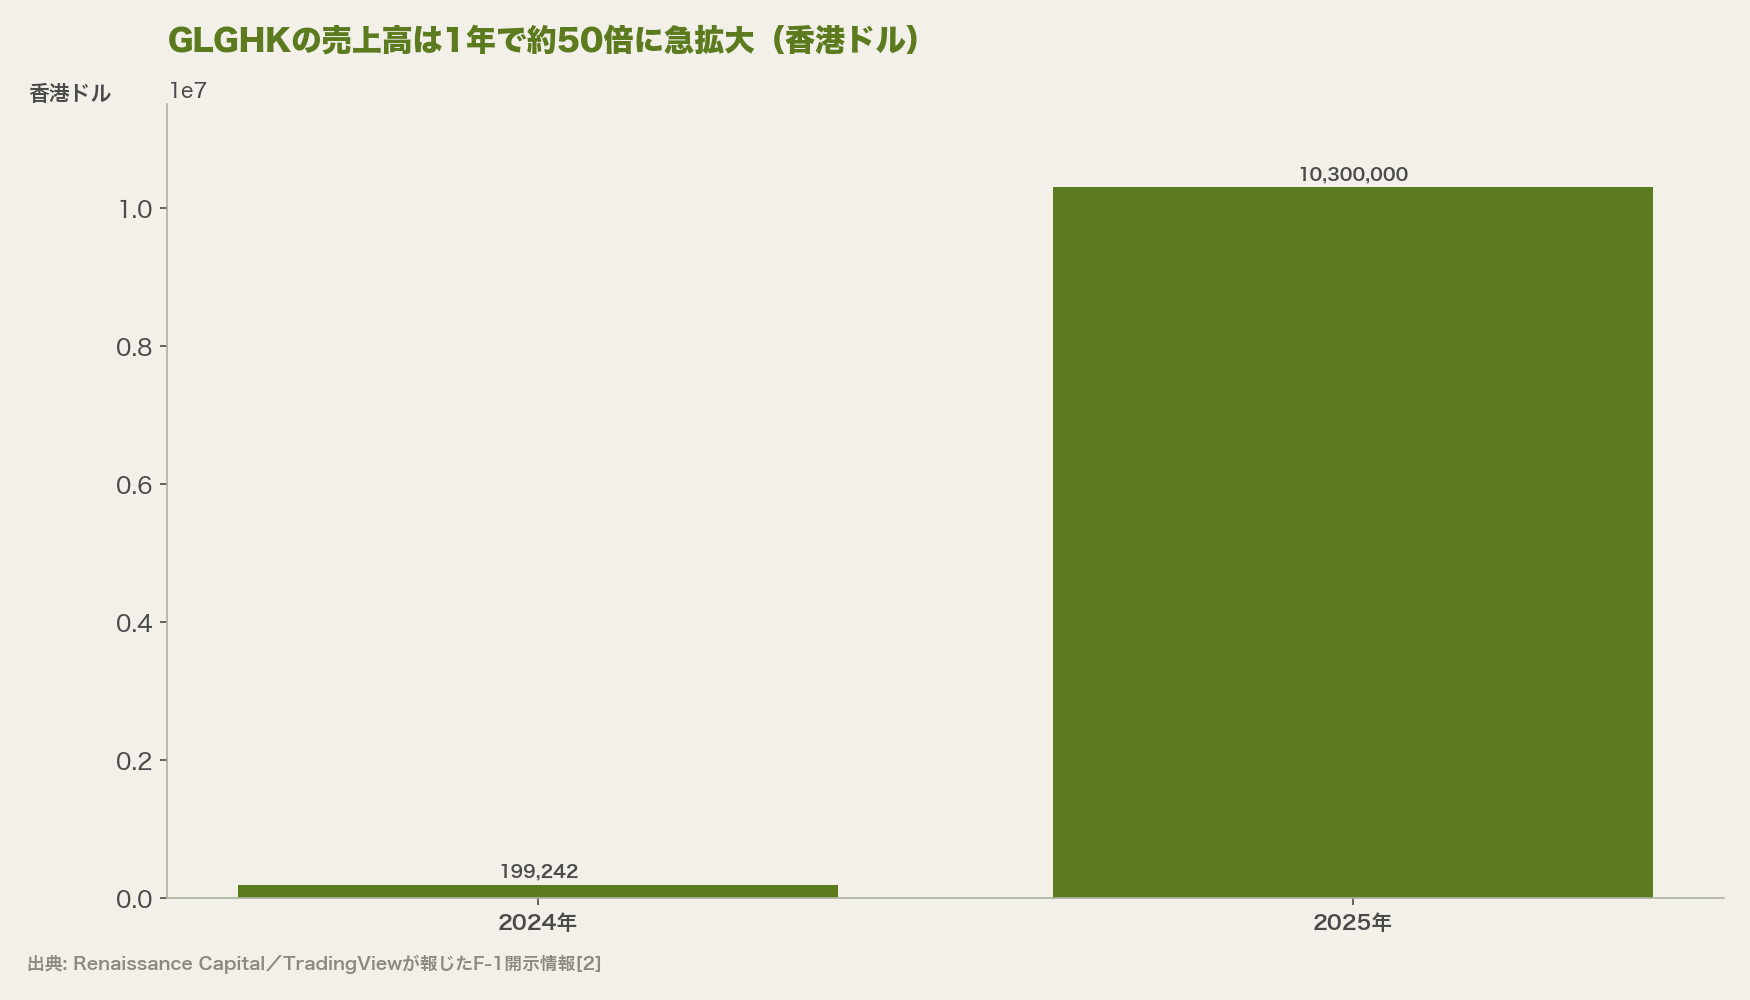
規模感はまだ小さい。2024年の売上高はわずか19万9,242香港ドルだったのに対し、2025年は1,030万香港ドル(約133万ドル、約2.06億円)へ急拡大し、営業利益650万香港ドル(約84万ドル)、純利益550万香港ドル(約70万ドル、約1.09億円)を計上した[2]。2026年6月期までの直近12カ月の売上高は約200万ドル(約3.1億円)とされる[2]。
香港のGLGHKのように売上規模がまだ小さい企業が、なぜ・どうやってナスダック上場という選択肢を取れるのかを日本語で体系的に解説する一冊。


なぜ地元の香港ではなく米国ナスダックを選ぶのか
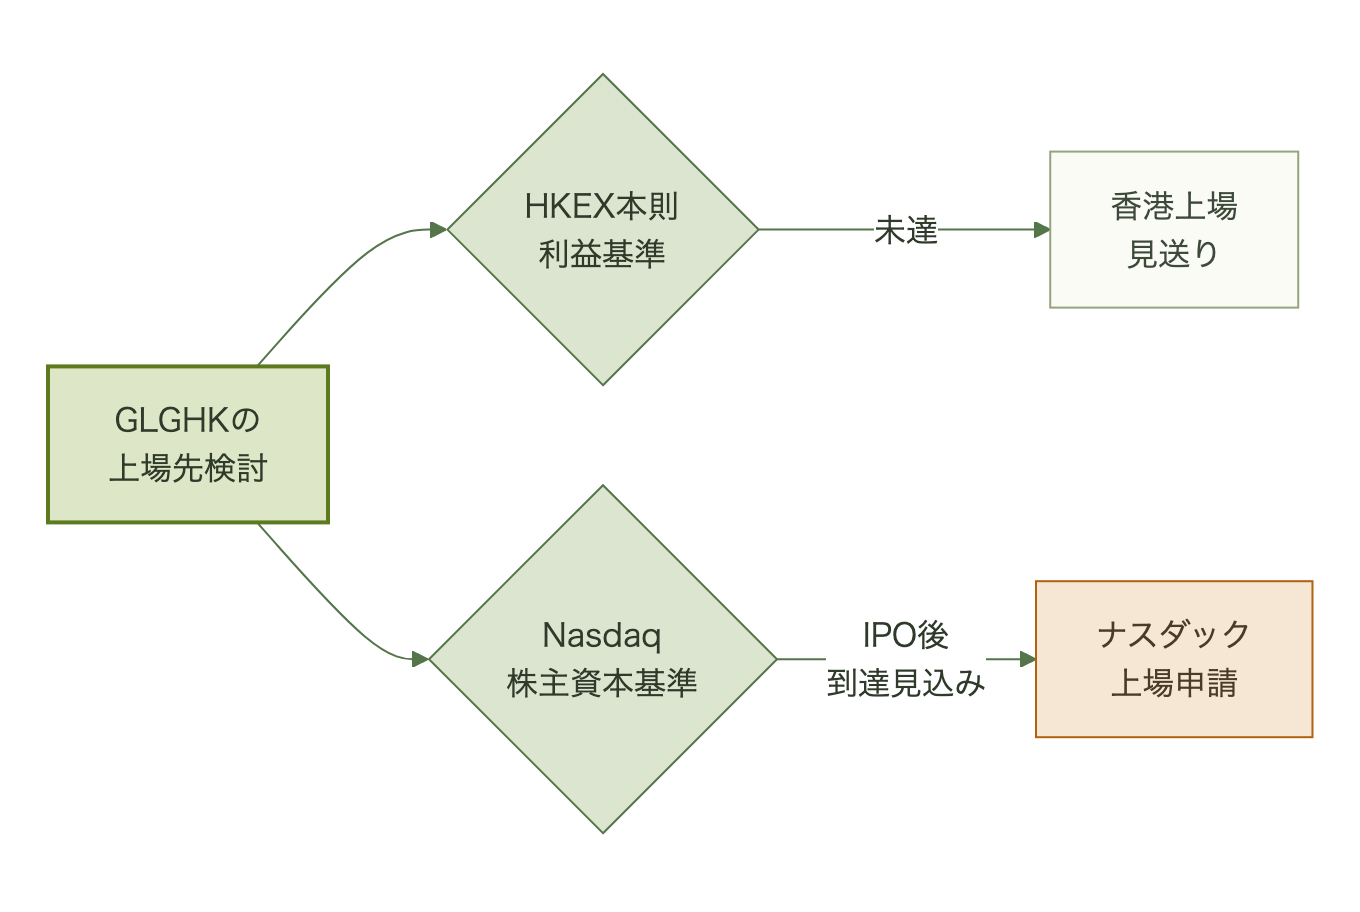
この問いへの答えは単純で、香港証券取引所(HKEX)本則市場の上場基準を、現在のGLGHKの利益水準では満たせないためだと考えられる[3][4]。
HKEX本則市場の代表的な上場基準(利益要件)は、直近会計年度の利益が3,500万香港ドル以上、過去3年間の合計利益が8,000万香港ドル以上、かつ上場時の想定時価総額が5億香港ドル以上というものだ[3]。GLGHKの2025年純利益は550万香港ドルにとどまり、この基準には遠く及ばない[2]。
一方、ナスダック・キャピタル・マーケットには「エクイティ基準」という選択肢があり、株主資本1,000万ドル(約15.5億円)以上を満たせば、利益や売上高そのものは上場の必須条件にならない[4]。GLGHKはIPOで純額約2,790万ドル(約43.2億円)の調達を見込んでおり、これを株主資本に組み入れれば同基準を満たせる見通しだ[1]。つまり「利益の実績」ではなく「調達した資金そのもの」で上場資格を作れる市場を選んだ、という構図になる。
| 項目 | 香港証券取引所(HKEX)本則市場 | ナスダック・キャピタル・マーケット(エクイティ基準) |
|---|---|---|
| 利益要件 | 直近年度3,500万香港ドル以上、3年合計8,000万香港ドル以上[3] | 明示的な利益要件なし[4] |
| 資本・時価総額要件 | 上場時想定時価総額5億香港ドル以上[3] | 株主資本1,000万ドル以上[4] |
| GLGHKの現状 | 2025年純利益550万香港ドル(要件未達)[2] | IPO後の株主資本で到達見込み[1] |
愛知県新城市の三河カントリークラブが2026年3月31日、大阪地裁に民事再生法の適用を申請した。負債総額は約120億円、債権者は約1,400名にのぼる[1]。入会時にゴルフ場へ預けた資金を一定期間後に返してもらう約束、いわゆる預託金の返還[…]
調達した資金は何に使われ、どんなリスクが開示されているのか
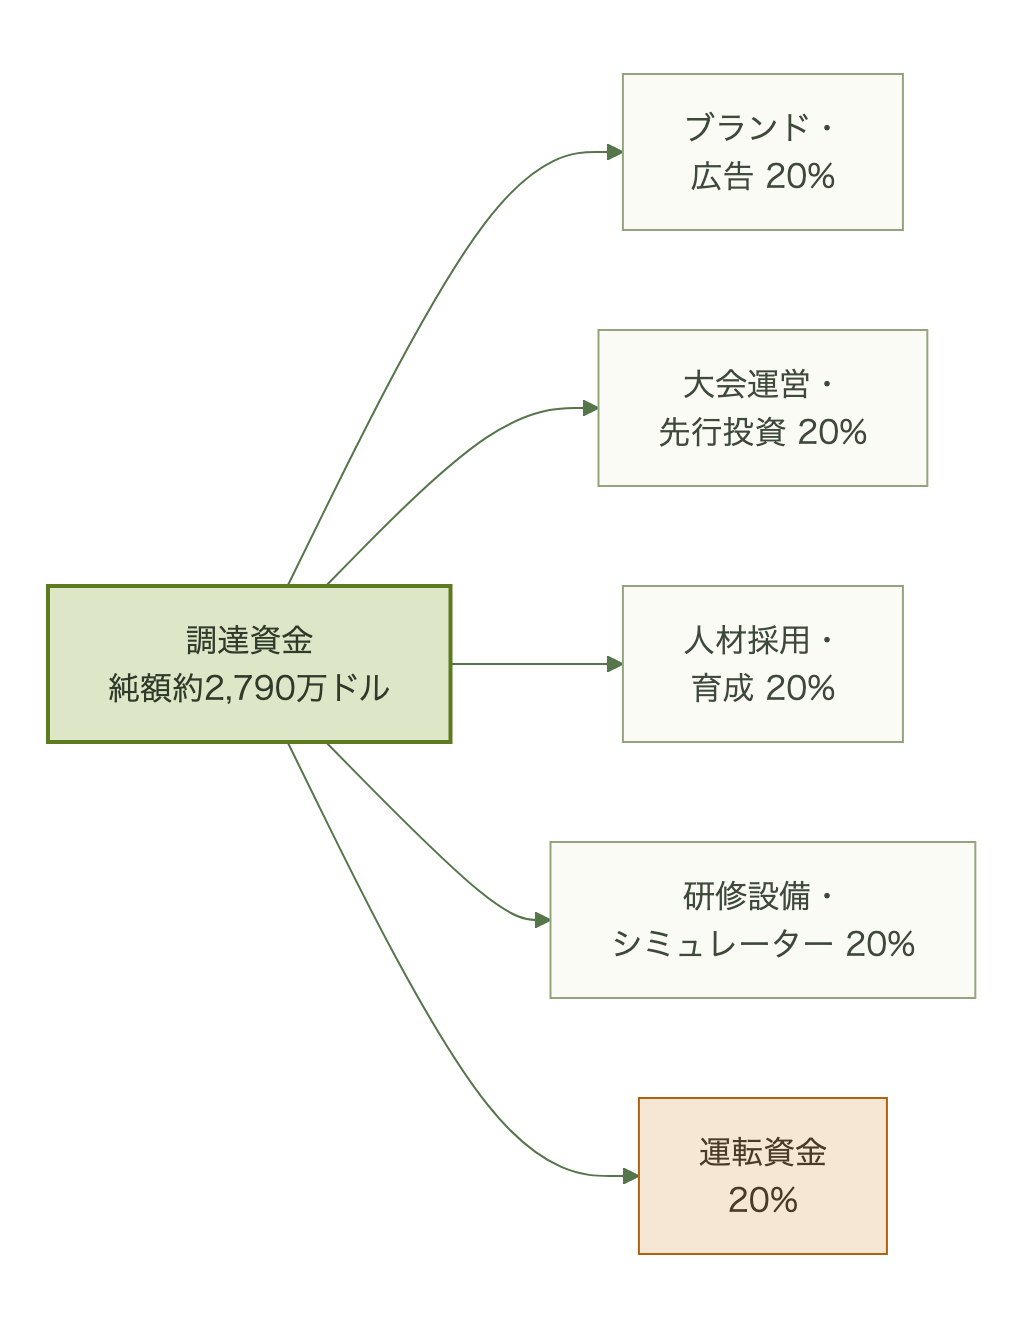
F-1の「調達資金の使途」欄によれば、GLGHKは純額約2,790万ドルを5つの用途にほぼ均等に配分する計画だ[1]。
内訳はブランド構築・デジタルマーケティングに約20%、大会運営・先行投資に約20%、人材採用・育成に約20%、研修用シミュレーターなどの設備投資に約20%、残り約20%を運転資金に充てるとしている[1]。
F-1は同時にリスク要因も列挙している。柱は、①コースや施設を自社保有せず提携先に依存するアセットライト型ゆえの継続性リスク、②天候によるイベント開催への影響、③2024年以前は売上高がごく小さく実質的な事業実績の蓄積が浅いこと、④上場後の配当方針が未定であること、⑤香港が中国本土とは異なる法域でありながら、中国当局の監督や海外上場審査が及ぶ可能性がある不確実性、の5点だ[1]。GLGHKは「中国本土での事業は行っていない」と明記する一方、香港拠点であること自体が投資家向けの固有リスクとして開示されている点は、この会社の資本市場戦略を理解するうえで見逃せない[1]。
タイトリスト、テーラーメイド、ウイルソン、コブラ。日本のゴルファーが店頭で手に取る主要ブランドは、いずれも持ち主がアジアの企業や投資ファンドに替わっている。誰が持っているかで、次のモデルに開発費がどれだけ入るのか、日本での価格やモデルサイ[…]

日本にゴルフ会員権をサブスクのように扱うプラットフォームはあるのか
個人向けに月額・年額で使い放題にする「サブスク型」ゴルフサービスは日本にも存在するが、GLGHKのように法人向けイベント運営と会員制決済カードを一体化したプラットフォームは、少なくとも主要企業の事業としては見当たらない。
個人向けでは、関西圏の提携コースを月額固定で回数無制限に利用できる「MASH UP GOLF」が現在も運営されている[8]。同様のサービスだった「TeeRex」(2021年開始)は関東・関西で提携コースを広げたが、2024年9月末に一般会員向けサービスを終了した[9]。いずれも個人のプレー機会に特化しており、GLGHKのGolf Cardsが担う法人研修・接待イベントの運営や金融機関と組んだ決済機能までは持たない。
日本のゴルフ会員権はそもそも成り立ちが異なる。伝統的な会員権は「預託金制」と呼ばれ、入会時にゴルフ場へ預託金を預け、その権利を会員権取引業者を通じて売買する仕組みが、1990年代に整備された会員契約適正化のための法律以降も続いている[5]。税務上も、法人名義の入会金は資産計上し、それに伴う年会費などは交際費として扱うのが原則だ[6]。接待ゴルフの需要自体は根強く、社外取締役の増加やコロナ後の需要回復を背景に、法人による会員権の購入意欲が近年高まっているとも報じられている[7]。
| 観点 | 日本 | 香港(GLGHK) |
|---|---|---|
| 会員権/カードの性格 | 預託金制の会員権(コースごとの資産性の権利)[5] | Golf Cards(金融機関提携の決済+特典カード)[1] |
| 主な収益源 | 会員権売買の仲介手数料・年会費、個人向けサブスク利用料[8] | 法人研修・大会協賛・カード取引手数料[1][2] |
| 税務上の扱い(法人) | 入会金は資産計上、年会費は交際費[6] | F-1に個別の税務解説はない |
| 法人接待需要の動向 | 需要回復で会員権購入意欲が上昇[7] | 法人向けイベント事業の拡大をIPOで狙う[1] |
つまり日本にも法人ゴルフの需要と会員権市場は存在するが、その受け皿は「預託金つき会員権の売買」と「個人向けサブスク」に分かれたままで、GLGHKのように研修・大会・決済・特典を一枚のカードにまとめて法人へ売り込むプレーヤーは手薄だ。ゴルファー個人にとって選択肢の性質が変わるわけではないが、事業者にとってはこの隙間が新規参入の余地として映るかもしれない。
mermaid.initialize({startOnLoad:true}); なぜ不正会計は起きるのか──W社に学ぶガバナンスの本質 なぜ不正会計は起きるのか──W社に学ぶガバナンスの本質 MBA アカウンティング 実践講義ノー[…]
まとめ
GLGHKのIPO計画が示すのは、ゴルフの会員権や法人接待というアナログな商材でも、決済プラットフォーム化し、利益実績の乏しさを調達資金そのもので補う形にすれば、米国の資本市場基準に合わせて上場できるという点だ。ゴルファーや会員にとって直接何かが変わるわけではないが、法人向けゴルフサービスに「決済プラットフォーム」という新しい収益の型が生まれつつあることは、日本の会員権市場やゴルフ場運営会社にとっても中長期的には無視できない参照点になる。ビジネス側の読者にとっては、利益要件で測る市場と資金基準で測る市場のどちらを選ぶかという、アジアの成長企業に共通する資金調達戦略の縮図として読む価値がある。
よくある質問(FAQ)
Q. Golf Cardsとは何か。
A. GLGHKが金融機関と提携して発行する会員制の決済カードで、ゴルフのプレー特典に加え旅行や生活関連の優待をまとめて提供するプラットフォームである[1]。
Q. なぜ香港ではなく米国のナスダックに上場するのか。
A. 香港証券取引所本則市場の利益要件を現在の利益水準では満たせない一方、ナスダック・キャピタル・マーケットにはIPOで調達した資金を株主資本に組み入れることで満たせる基準があるためとみられる[3][4]。
Q. GLGHKは日本でもサービスを展開しているのか。
A. F-1の開示では事業拠点は香港のみで、日本を含む海外展開についての記載はない[1]。
出典
[1] SEC EDGAR, GLGHK Limited Form F-1(2026年8月31日提出): https://www.sec.gov/Archives/edgar/data/0002119287/000149315226040908/formf-1.htm[2] Renaissance Capital「Hong Kong-based golf services provider Golf Lifestyle Group files for a $30 million US IPO」: https://www.renaissancecapital.com/IPO-Center/News/121416/hong-kong-based-golf-services-provider-golf-lifestyle-group-files-for-a-30 / TradingView「GLG, Golf-Lifestyle Platform and Events, Files for Nasdaq Capital Market IPO」: https://www.tradingview.com/news/tradingview:4e5ccb2214a38:0-glg-golf-lifestyle-platform-and-events-files-for-nasdaq-capital-market-ipo/
[3] Longbridge Academy「HKEX Main Board Listing Requirements」: https://longbridge.com/en/academy/ipo/blog/100668
[4] Anthony, Linder & Cacomanolis「Nasdaq Capital Markets Listing Standards」: https://www.legalandcompliance.com/nasdaq-capital-markets-listing-standards/
[5] 一般社団法人日本ゴルフ場経営者協会「NGKとは?」: https://www.golf-ngk.or.jp/ngk/
[6] 国税庁タックスアンサー No.5381「ゴルフクラブの入会金と会費の取扱い」: https://www.nta.go.jp/taxes/shiraberu/taxanswer/hojin/5381.htm
[7] 日本経済新聞「ゴルフ接待が回復 法人の購入で高額の会員権値上がり」: https://www.nikkei.com/article/DGXZQOUB113IH0R10C25A3000000/
[8] MASH-UP GOLF公式サイト: https://www.mashup-golf.com/
[9] 共同通信PRワイヤー/オフィスワイズ「世界初!ゴルフラウンドサブスクリプション『TeeRex』」: https://kyodonewsprwire.jp/release/202104073418