数千人規模の製造業で、老朽化した自社データセンターの建て替えと、生成AI活用に向けたGPUサーバー増設を数年計画で進めている情報システム部門の担当者を想定する。土地とビルの手配は順調に進んでいたが、電気設備のベンダーから返ってきた見積りには「発注から納品まで約2年」という回答があり、当初の稼働目標を1年以上見直さざるを得なくなった。
これは特殊な事例ではない。データセンター増設・コロケーション契約拡張・オンプレミス回帰のいずれを選ぶにしても、2026年時点では変圧器やスイッチギア(配電盤・遮断器を組み込んだ電力制御設備)といった電力設備の調達リードタイム(発注から納品までの期間)が計画全体のボトルネックになっている。本稿は米国の総合建設会社が公表した自社調達実績ベースのリードタイムと、日本国内の一次報道を突き合わせ、DC拡張計画のタイムライン判断にどう織り込むかを整理する。
予備知識
- HV変圧器(高圧変圧器): 高電圧の系統電力を施設内で使う電圧に変換する設備。データセンターの受電設備の中核部品。
- スイッチギア: 配電盤・遮断器などをまとめた電力制御設備。変圧器と並びリードタイムが長期化している。
- GOES(方向性電磁鋼板): 変圧器の鉄心に使う特殊鋼材。世界的に生産能力が限られており供給制約の主因の一つ。
- レベニューキャップ制度: 一般送配電事業者の収入上限を規制当局が事前に承認する日本の制度(2023年4月導入)。高経年化設備の更新投資を促す一方、変圧器発注の集中を招いている。
電力設備と電力そのものの調達を、契約とタイムラインの観点から実務レベルで確認したい担当者向け。


米国の電力設備リードタイムはどこまで伸びたか
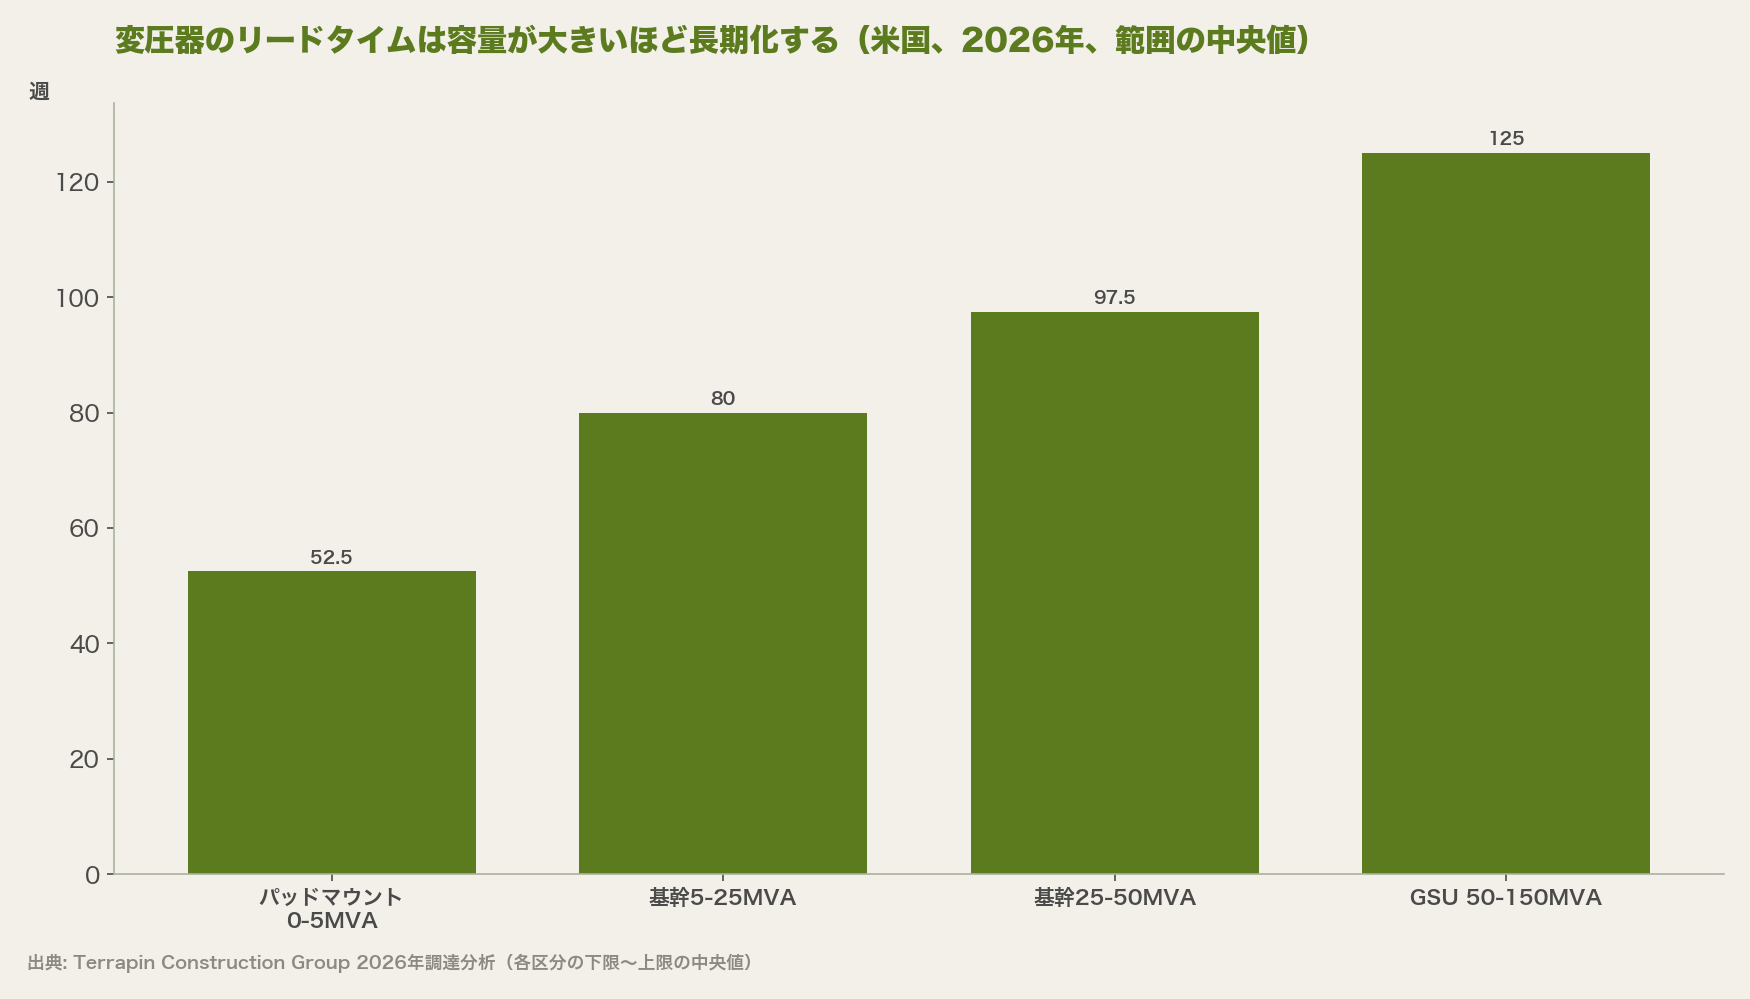
米国の総合建設会社Terrapin Construction Groupが2026年に公表した調達分析によると、電力設備のリードタイムは容量帯ごとに次のように長期化している[1]。同社は数値の出所を「2026年時点のメーカー生産枠の予約状況と自社案件の調達データ」と明記しており、業界統計ではなく1社の実績である点は踏まえて読む必要がある。
| 設備区分 | 容量・仕様 | リードタイム |
|---|---|---|
| パッドマウント変圧器 | 0〜5MVA | 40〜65週 |
| 基幹変圧器 | 5〜25MVA | 65〜95週 |
| 基幹変圧器 | 25〜50MVA | 85〜110週 |
| GSU(発電機昇圧用)変圧器 | 50〜150MVA | 100〜150週超 |
| メタルエンクロージャ形スイッチギア | 5kV/15kV | 52〜72週 |
| メタルクラッド形スイッチギア | 15kV/27kV | 60〜80週 |
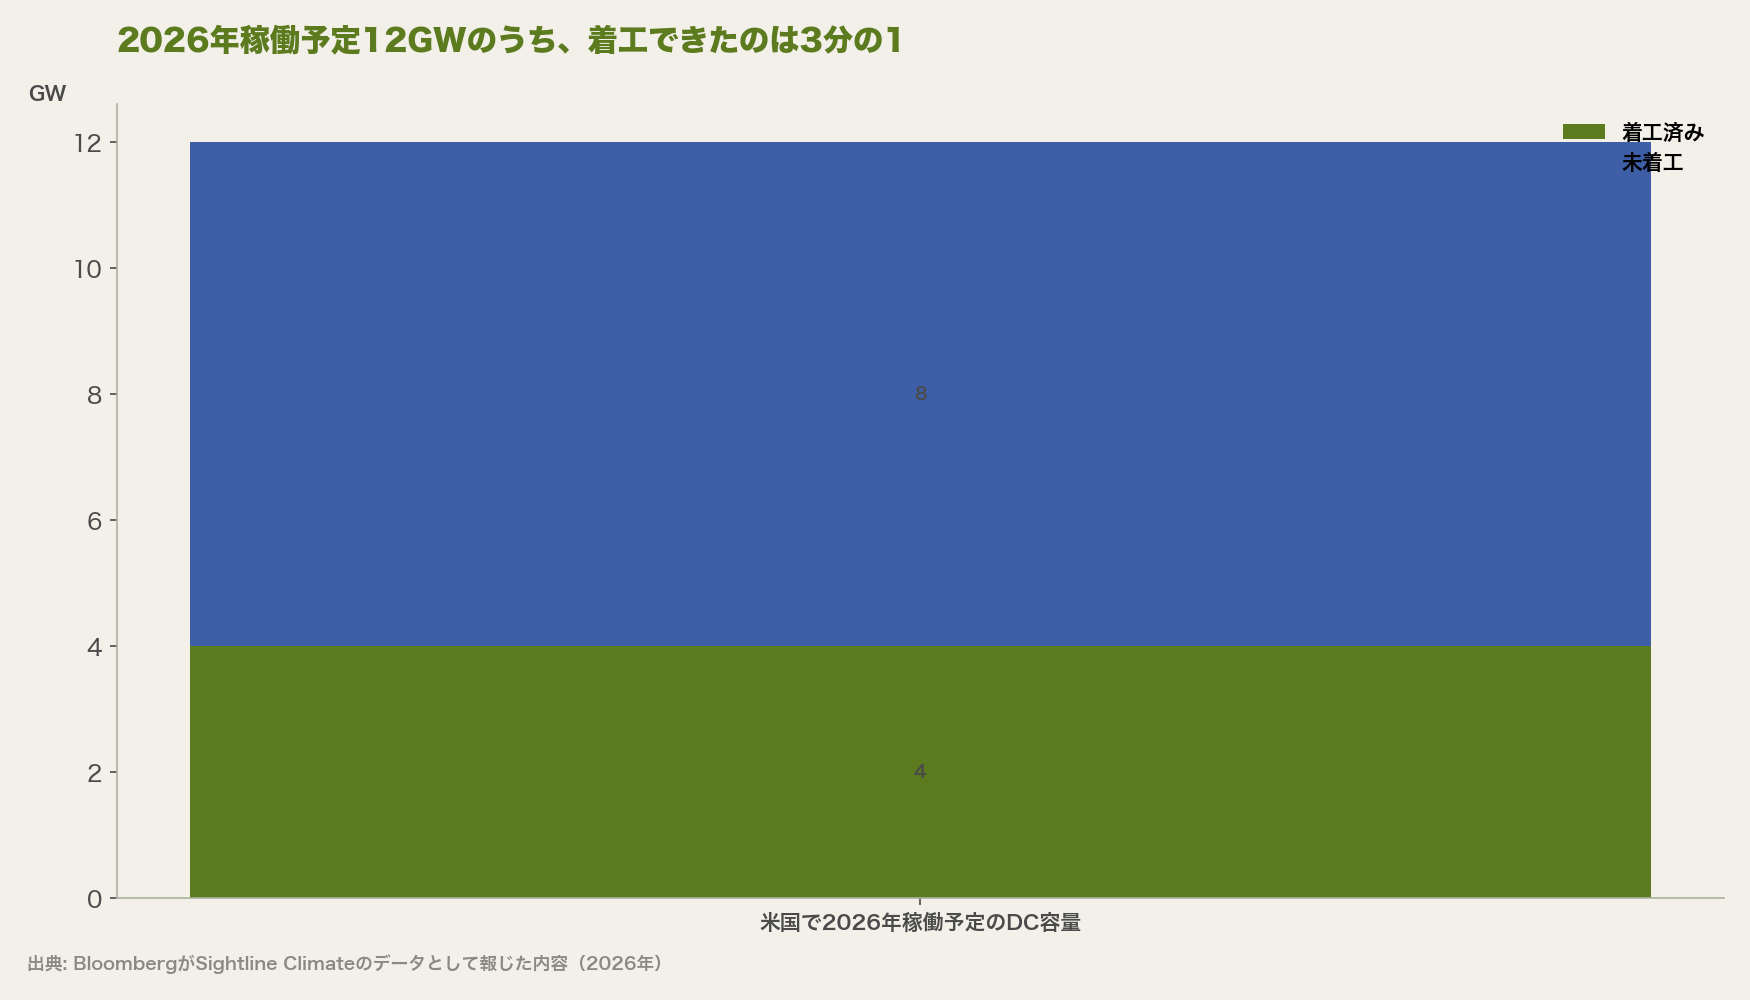
同社の分析では、これらの水準はパンデミック前の2〜4倍に相当し、2028年より前の正常化は見込めないとされている[1]。設備の不足は着工そのものを止めている。Bloombergがマーケットインテリジェンス企業Sightline Climateのデータとして報じたところでは、米国内で2026年に稼働予定だった約12GW相当のデータセンター容量のうち、実際に着工済みだったのは約3分の1にとどまり、変圧器・スイッチギア・蓄電池の不足が主因とされている[3]。
送配電網と電力システムの仕組みを、IT部門の担当者でも追えるレベルで整理している。
何が制約になっているのか
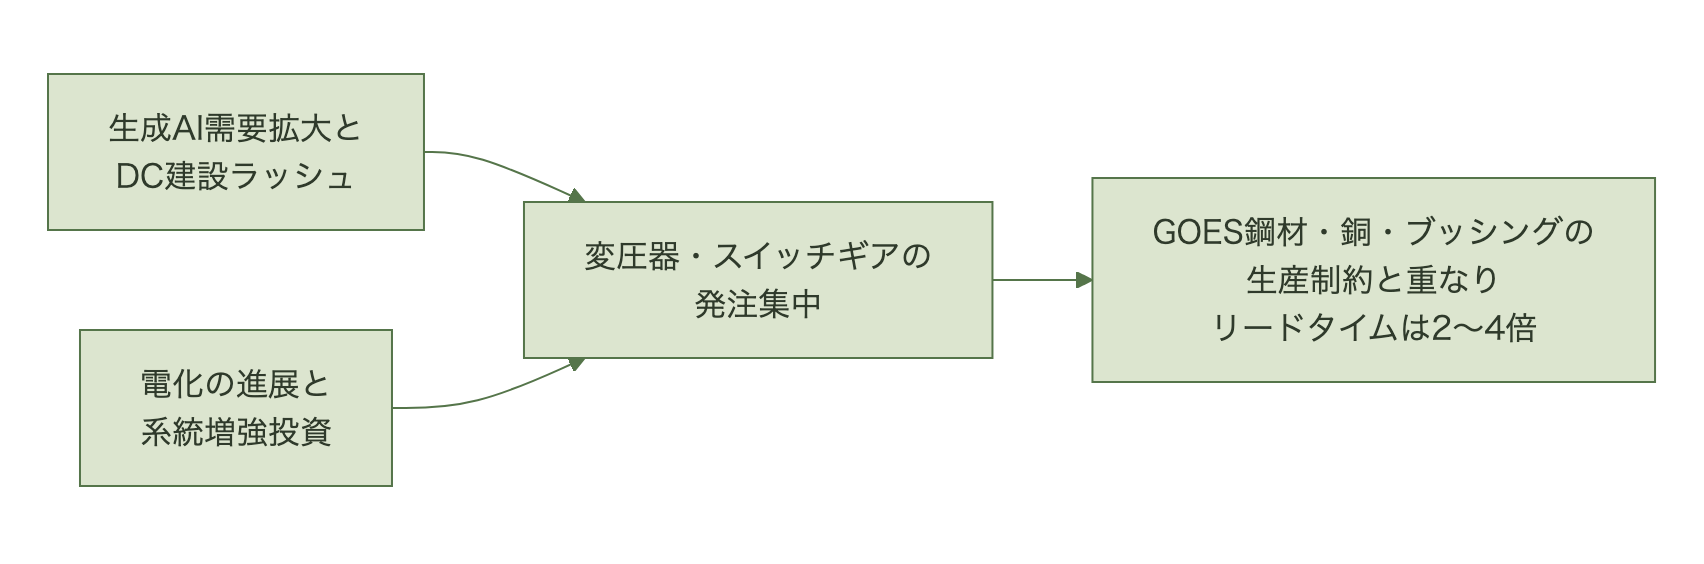
供給制約の中心にあるのは、変圧器の鉄心に使うGOES(方向性電磁鋼板)と銅導体、高電圧ブッシングの生産能力である。Terrapinの分析は、これらの原材料が変圧器メーカーの生産量を労働力と同程度に制約していると指摘する[1]。需要側では、データセンターの電力需要が2025年に18%超伸びたとされ[1]、電力会社自身が系統増強・電化(EV・産業設備)のために同じ設備を奪い合う構図になっている。
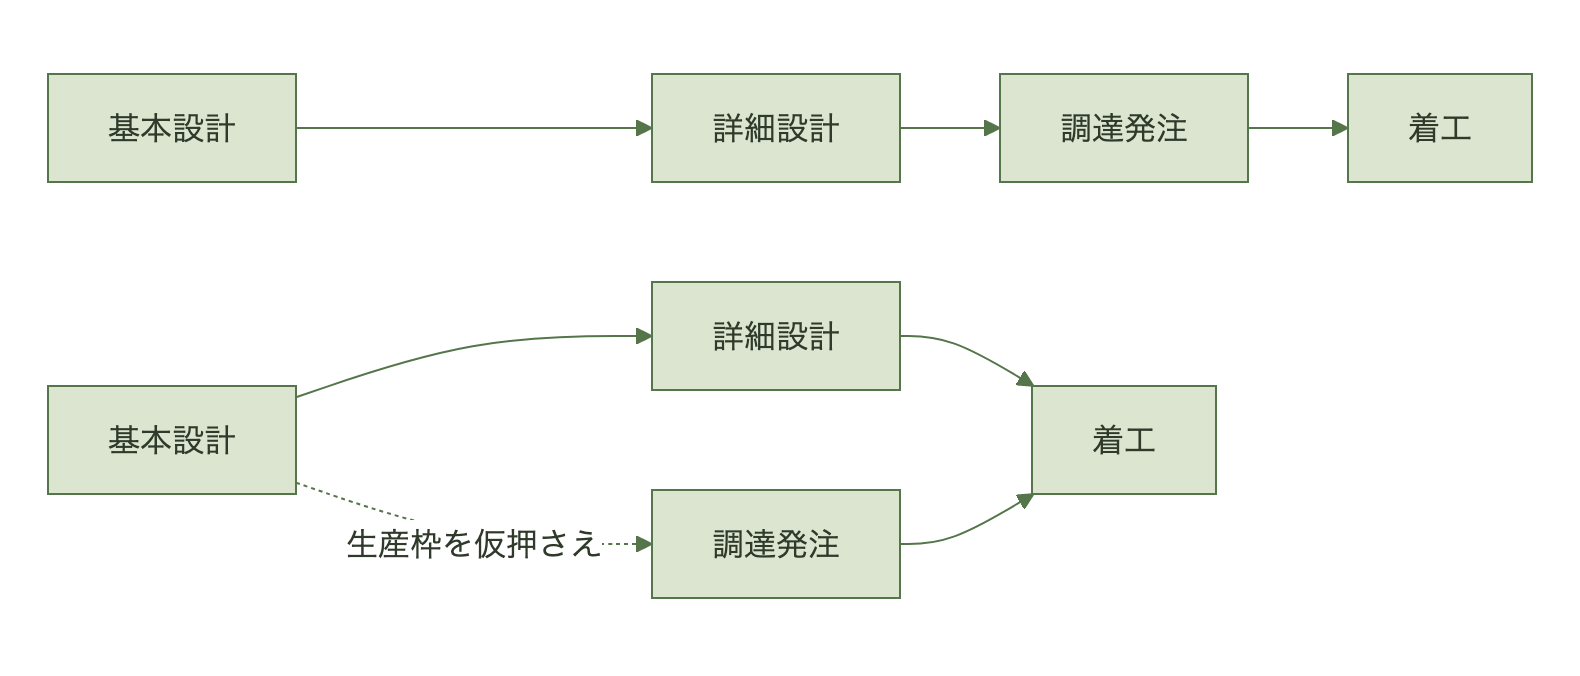
つまり、データセンター事業者・企業のIT部門だけでなく、電力会社自身が同じ供給網から変圧器を調達しようとしているため、単純に「発注を急ぐ」だけでは順番が回ってこない。Terrapinは、着工時ではなくプレコンストラクション段階、具体的には現地着手の12〜18カ月前に主要な電力設備を発注し、基本設計(スキーマティックデザイン)段階でメーカーの生産枠を仮押さえすることを推奨している[1]。
新規データセンターの立地選定や、既存拠点の増強を検討する日本企業の施設・インフラ担当が、2026年に直面している制約がある。土地でも建物でもなく、電力網への接続そのものが最大のボトルネックになっているという事実だ。東京都心のように需要が集[…]
DC拡張計画のタイムラインにどう織り込むか
この状況を前提にすると、DC拡張やコロケーション契約の意思決定プロセス自体を見直す必要がある。従来型の「基本設計→詳細設計→調達→施工」という直列のプロセスでは、調達段階に入った時点で電力設備のリードタイムがボトルネックになり、他の工程がすべて完了していても稼働開始が1〜2年遅れる。
対策として業界で共有されているのは、電力設備の発注タイミングを設計プロセスの早い段階に前倒しする「調達の並行化」である。基本設計と並行して主要容量帯のメーカー生産枠を仮押さえし、詳細設計で仕様を確定させながら発注内容を調整する進め方であれば、直列プロセスに比べて着工までの期間を大きく圧縮できる。
計画側では、竣工時期のバッファーを容量帯から逆算しておきたい。読者が実際に発注するのは5〜50MVA帯(65〜110週)で、上限を取れば約2年半である。基本設計の開始から逆算して調達に2年、据付・試験に半年を見ておけば、少なくとも「調達が理由で計画が崩れる」事態は避けられる。逆に、これを織り込まずに一般的な建設工期(1年半〜2年)だけで稟議を通すと、着工前に計画の作り直しになる。
もう一つの実務上の対策は、特注仕様をできる限り避け、メーカーの標準仕様に設計を合わせることである。Terrapinの分析でも、特注要素の多い仕様ほどメーカーの生産枠に入りにくく、リードタイムがさらに伸びる傾向が指摘されている。容量・電圧クラスを標準品の範囲に収めるだけで、生産枠の確保しやすさが変わってくる。
自社DCを持たず、電力供給が逼迫する地域でコロケーション事業者と長期契約を結び、既存契約の更新や新規契約の締結を検討しているインフラ調達担当にとって、電力コストの負担条件は契約書の細部ではなく交渉の中心になりつつある。米Equinixは2[…]
日本の変圧器不足は米国よりも構造的に深刻
海外の分析はメーカーの生産能力と原材料制約を主因として語るが、日本国内の一次報道を見ると、事情はさらに複雑である。電気新聞の2025年6月の報道によれば、三菱電機の赤穂工場では大型変圧器の生産枠がすでに数年先まで埋まっており、当時の新規受注は2030年以降の納入が見通しとして示されていた[2]。従来は1〜2年先の案件を受け付けていたが、5〜7年先の生産枠確保の問い合わせが殺到しているという[2]。
この逼迫には日本特有の要因が重なっている。第一に、2023年4月に導入されたレベニューキャップ制度により、一般送配電事業者が高経年化設備の更新と再生可能エネルギー対応のために大型変圧器の発注を集中させたこと[2]。第二に、生成AI普及に伴うデータセンターの急拡大と半導体工場建設が、電力会社にとって想定外の基幹系統増強需要を生んだこと。第三に、日立製作所が高圧受変電機器の生産を日立エナジーの海外工場へ移管し、大型変圧器は原則として2025年度から中国などの海外工場に切り替えたため、国内向けのJEC規格(電気学会・電気規格調査会の規格)対応機器の供給がむしろ細っていることである[2]。
つまり日本では「データセンター需要」と「送配電網の更新需要」が同じ変圧器サプライチェーンを奪い合っており、この構図は米国の需給逼迫よりも解消が遅れる可能性がある。計画段階で電力会社・ベンダーへの生産枠確認を通常より1〜2年早く始めるのは、もはや前倒しではなく標準の手順とみたほうがよい。
| 論点 | 米国 | 日本 |
|---|---|---|
| 主因 | 原材料(GOES鋼材・銅)制約とデータセンター需要 | 上記に加えレベニューキャップ制度による発注集中、生産拠点の海外移管 |
| 大型変圧器の目安納期 | 100〜150週超(GSU 50-150MVA) | 三菱電機の事例で2030年以降(2025年6月時点) |
| 直接の当事者 | データセンター事業者、電力会社 | 上記に加え一般送配電事業者の設備更新計画も同じ供給網を使用 |
よくある質問(FAQ)
Q. データセンターの電力設備は発注してから何年で届きますか。
A. 容量や仕様によって幅がありますが、米国の分析では大型のGSU変圧器で100週(約2年)超、日本国内の大型案件では2030年以降の納入見通しが示された事例があります。
Q. リードタイムの長期化はいつまで続きますか。
A. Terrapin Construction Groupの分析では、2028年より前の正常化は見込めないとされています。日本国内でもデータセンター需要と送配電網の更新需要が重なる構造は数年続くとみられています。
Q. 発注を早めること以外に対策はありますか。
A. 基本設計段階でのメーカー生産枠の仮押さえ、既存設備の延命・段階的増設への切り替え、標準仕様への統一による特注要素の削減などが実務上の対策として挙げられます。
まとめ
電力設備のリードタイム長期化は一時的な混乱ではなく、データセンター需要の急増と送配電網の更新投資が同じ供給網を奪い合う構造的な問題である。この前提を受け入れると、計画の作り方が変わる。調達を設計の後工程に置いたままでは、他の工程をいくら詰めても着工日は動かない。逆に、基本設計と同時に生産枠を押さえ、標準仕様に寄せ、2年半のバッファーを最初から見込んでおけば、遅れは「想定内の期間」に収まる。日本では米国以上に逼迫要因が重なっているため、海外の分析をそのまま当てはめず、国内メーカーの生産枠の実情を自分で確かめるところから始めることになる。
出典
[1] https://terrapincg.com/news/switchgear-transformer-generator-lead-times-2026[2] https://www.denkishimbun.com/sp/387637
[3] https://www.tomshardware.com/tech-industry/artificial-intelligence/half-of-planned-us-data-center-builds-have-been-delayed-or-canceled-growth-limited-by-shortages-of-power-infrastructure-and-parts-from-china-the-ai-build-out-flips-the-breakers