市場が縮むなかで、ガーミンだけがシェアを4ポイント伸ばせたのはなぜか
2026年8月のガーミンを一言でまとめるなら、「値上げをせずに、価格の段を増やした月」でした。
調査会社Omdiaの2026年第2四半期の集計で、ガーミンのスマートウォッチ出荷シェアは前年の11%から15%に上がり、サムスンと並びました[4]。同じ期間、手首に着けるウェアラブル市場全体は前年比で2%縮んでいます[4]。市場が縮むなかでシェアを伸ばしたのは、主要3社のうちガーミンだけです。
この伸びを「アウトドア人気の追い風」で片づけると、8月25日に発表されたfenix 9の設計が読めなくなります。本稿の見立てはこうです。fenix 9で起きたのは性能の飛躍ではなく、価格ラダーの細分化と、衛星・LTEという継続課金への入口の民主化でした。技術資源は生体センサーではなく演算・表示・通信に配分され、非侵襲センシングは特許の段階に留め置かれています。そして下端では199.99ドルの画面なしバンドCIRQAが、自社の足元を自分で削りにいっている。
以下、マーケティング・技術・ファイナンス・経営戦略の4つのレンズで順に解剖し、最後にレンズ同士をつなぎ直します。
なお本稿は事業分析であって投資助言ではありません。将来に関する記述は「〜と読める」「〜の可能性がある」の枠を出ず、製品の投入時期はすべて予測です。数値は出典に基づくもののみを扱い、確認できなかった項目は地の文でそう書いています。
Fenix 9の発売はいつか、2026年後半説が強まった理由(予測サマリ) 結論から言うと、2026年後半の最注目機はFenix 9(無印)で、発表は9〜10月が最有力、遅くとも2027年初頭まで、というのが本稿の予測だ。7月に入って認証[…]

2026年8月のガーミンに何が起きたのか — 決算・シェア・fenix 9の要点
まず事実を俯瞰します。
2026年第2四半期(6月27日締め)の連結売上は20億2,210万ドル(約3,134億円。1ドル=155円換算)で前年同期比+11%、営業利益は6億1,550万ドル(約954億円)で+30%、営業利益率は30.4%でした[1]。粗利率は62.4%で前年から360ベーシスポイント改善しており、このうちおよそ100ベーシスポイントは約2,100万ドル(約33億円)の関税還付によるものです[2]。プロフォーマEPSは2.81ドルで+29%[1]。
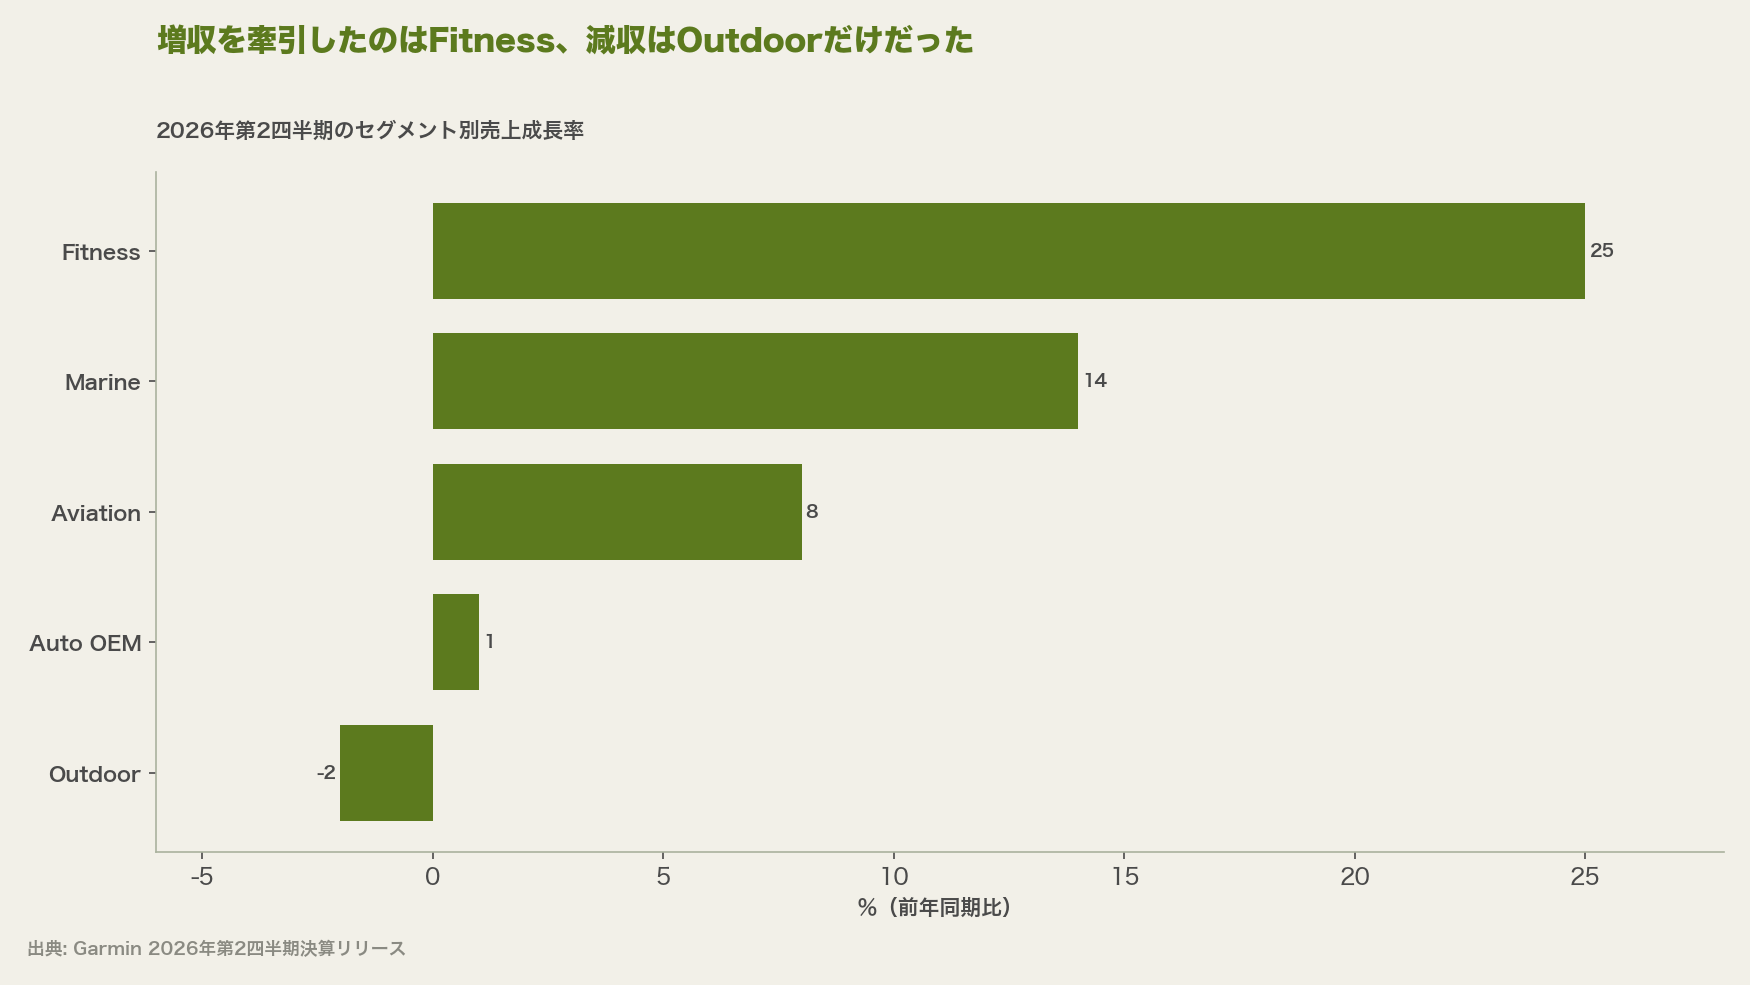
セグメント別に見ると、構成はこうなります。
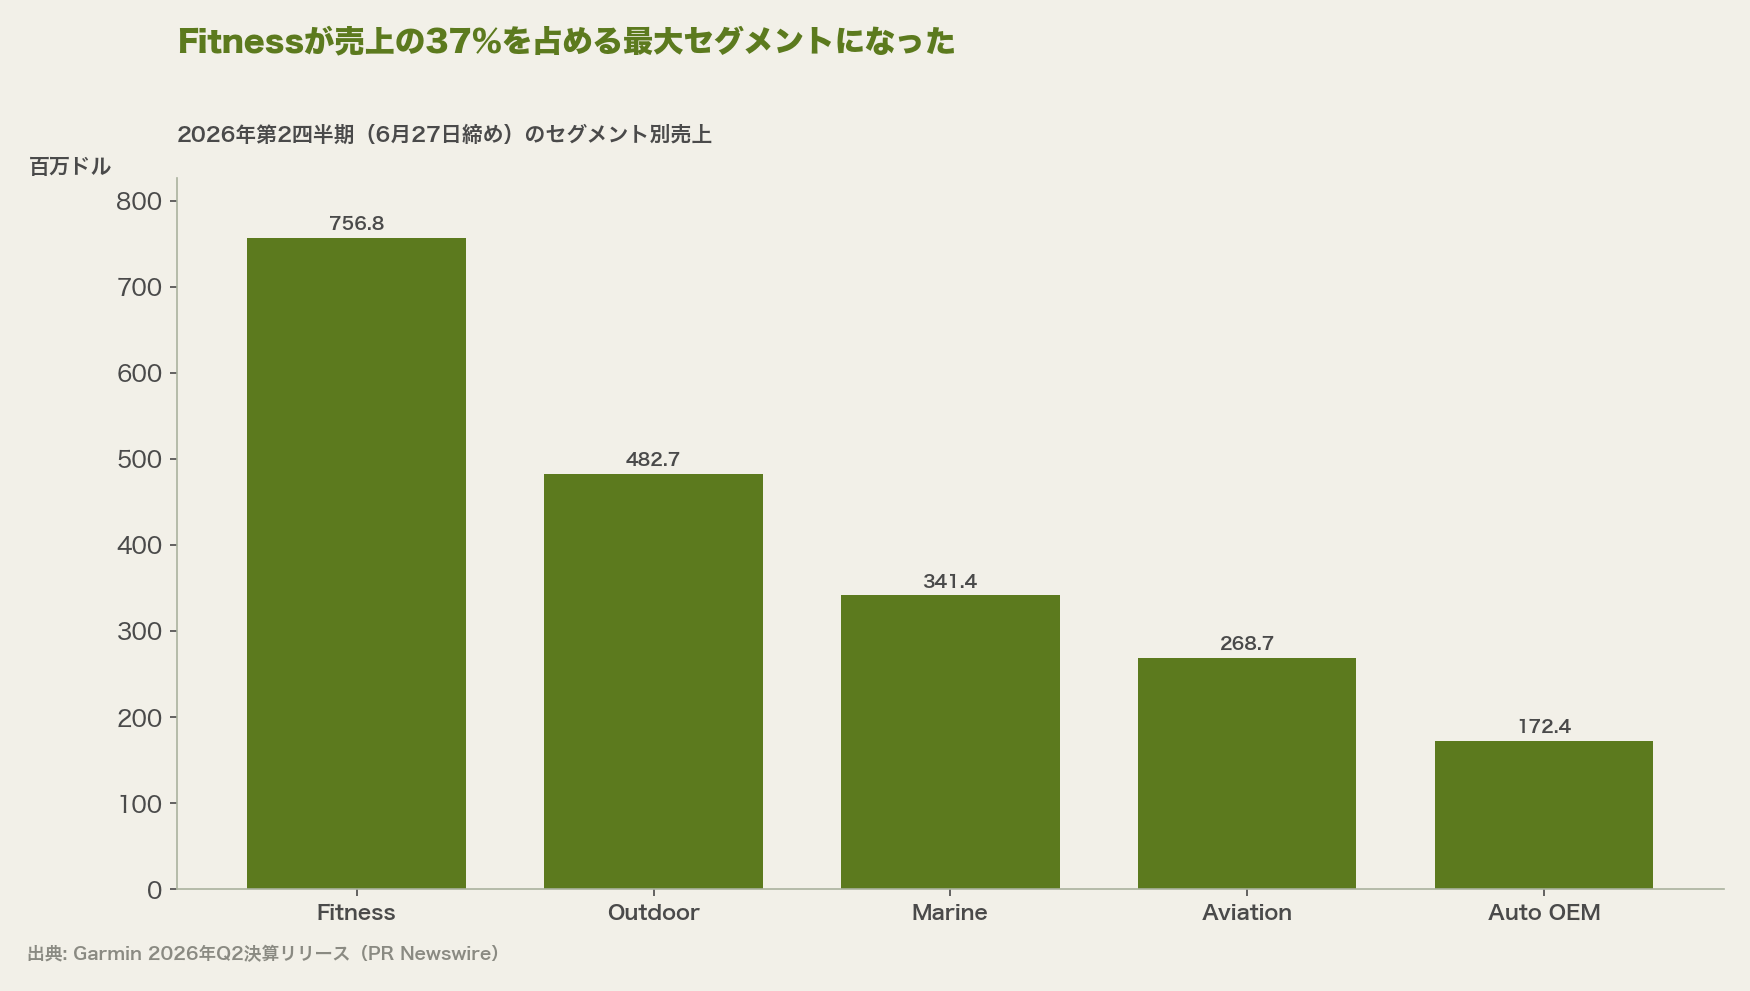
成長率で並べ替えると、減収は1セグメントだけです。
市場側では、Omdiaの第2四半期集計がこうなっています[4]。
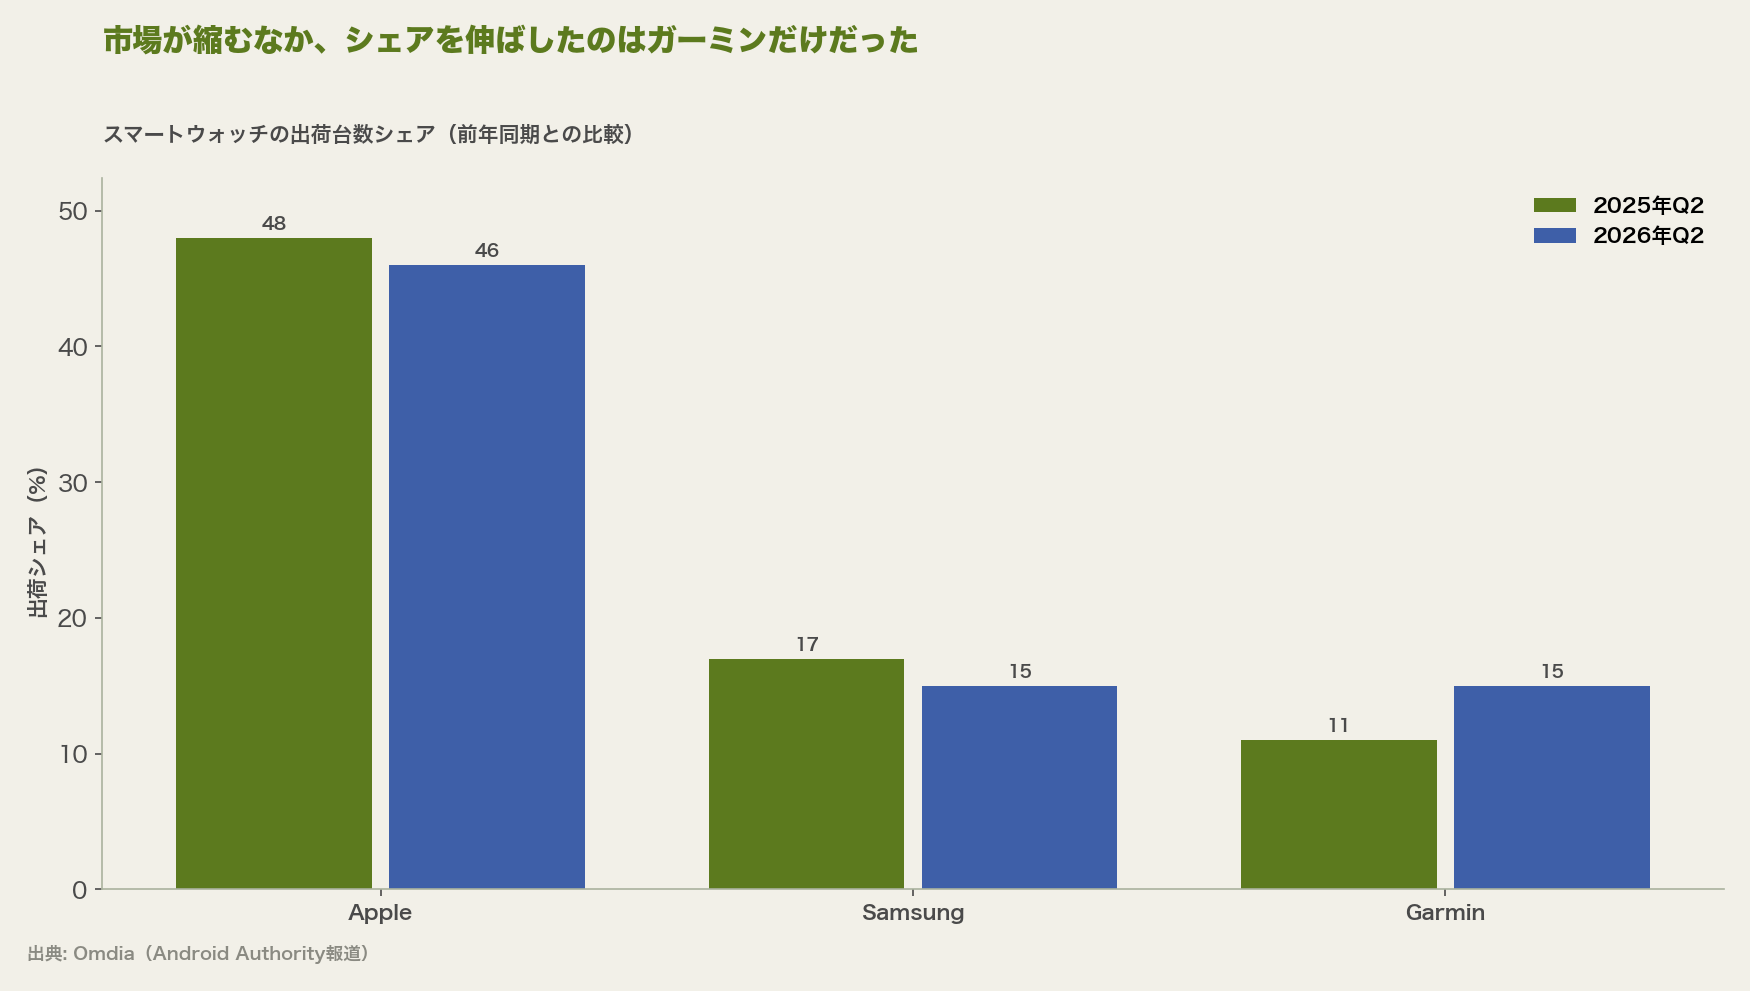
この表には注釈が2つ必要です。ひとつ、Omdiaはシェアが並んでも実台数ではサムスンがわずかに前だと注記しています[5]。「ガーミンがサムスンを抜いた」と読むのは正確ではありません。ふたつ、アップルの前年の値は、報道によって48%と50%の2通りが出ています[4][5]。本稿では今期の46%という水準だけを使います。
製品側では、8月25日にfenix 9とfenix 9 Proが発表されました[6]。公式リリースは発表時点で「available now」としていますが、実際に注文が始まったのは28日です[7]。ストレージは32GBから64GBへ、RAMは50%増、輝度はおよそ2,000ニト(Proは最大3,000ニト)[6][9]。生体センサーはfenix 8と同じElevate Gen 5で据え置きです[8]。価格はfenix 9が999.99ドルから、fenix 9 Proが1,099.99ドルから[6]。
ここからが分析です。
ガーミンは誰に何を売っているのか — STPで読む「計測器」ブランド 結論を先に言えば、ガーミンは狙う相手を「真剣なアマチュアと専心するプロ」に絞り込み、感性のスローガンではなくVO2max・電池・衛星精度・安全機能という「測れる成果」で[…]

ガーミンは値上げをせずに、どうやって単価を上げたのか
最初のレンズはバージョニングです。同じ基本機能を持つ製品を、機能の有無で複数のバージョンに切り分け、支払意思額の違う顧客層それぞれから対価を取る価格設計を指します。マーケティングの4Pで言えばPrice(価格)とProduct(製品)の設計が一体になった領域です。単純な値上げが「全員から少しずつ多く取る」のに対し、バージョニングは「多く払ってもいい人からだけ多く取る」。
ガーミンがfenix 9でやったのは、後者でした。
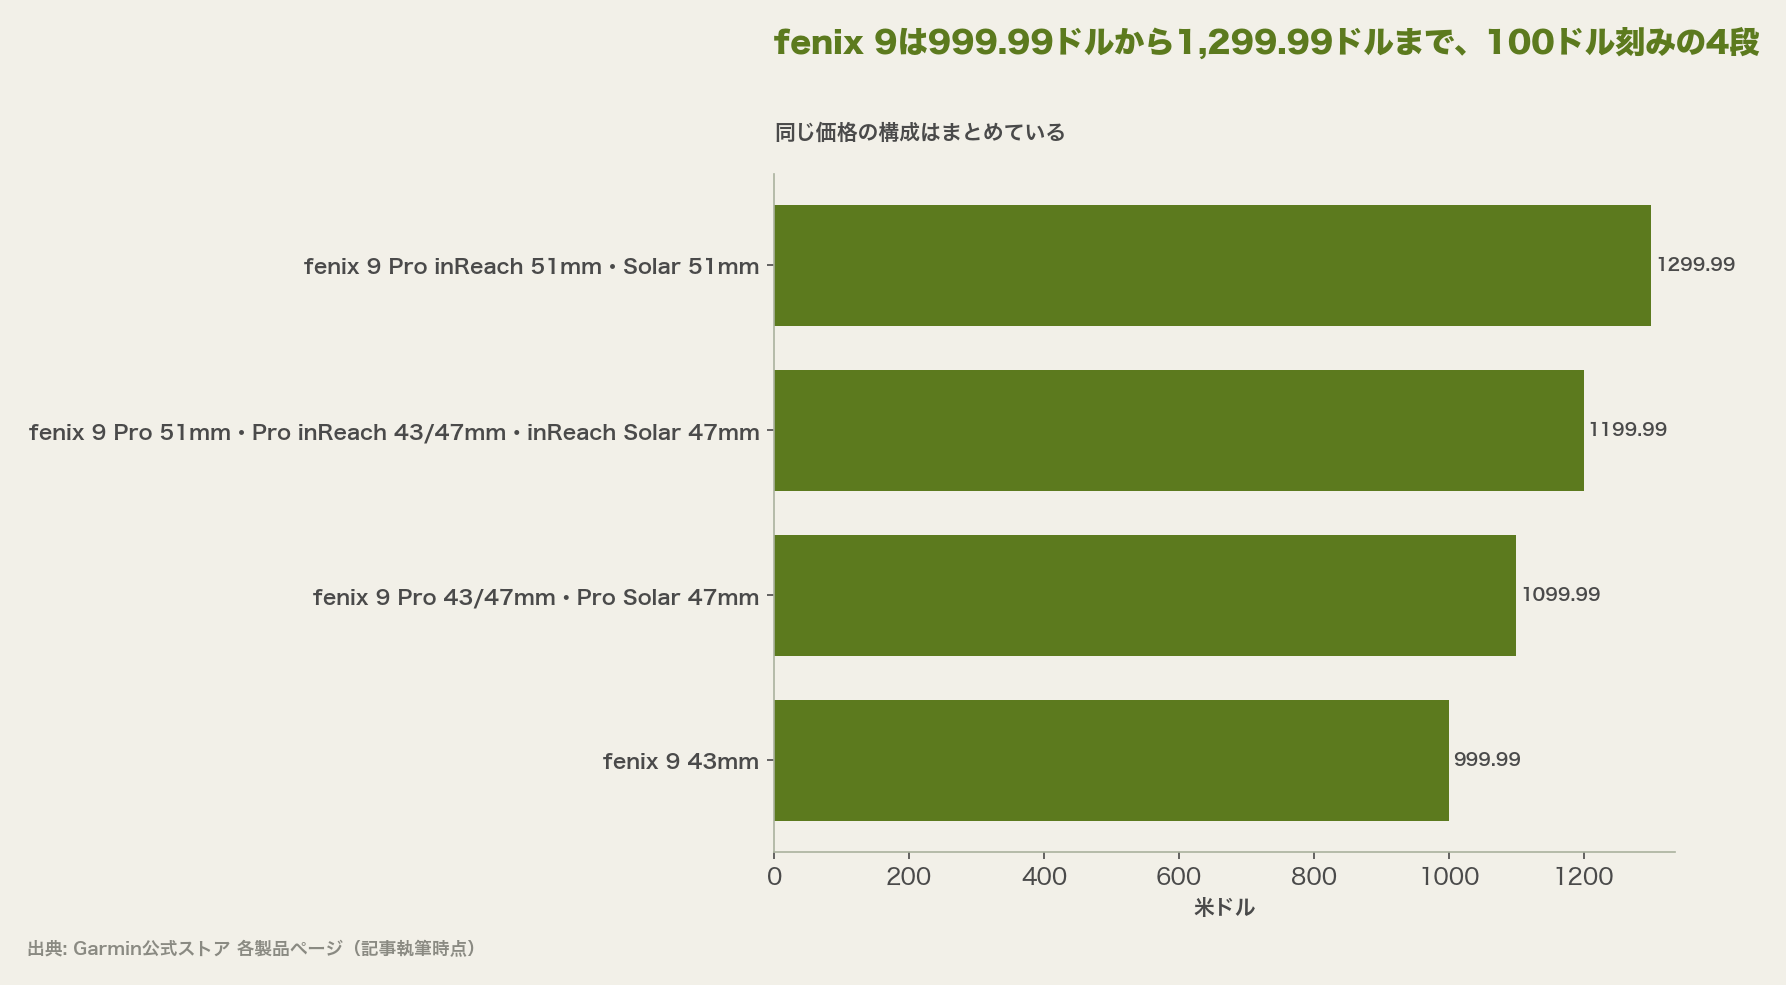
注目すべきは入口価格が動いていないことです。世代をまたいで並べると、この設計意図がはっきりします。
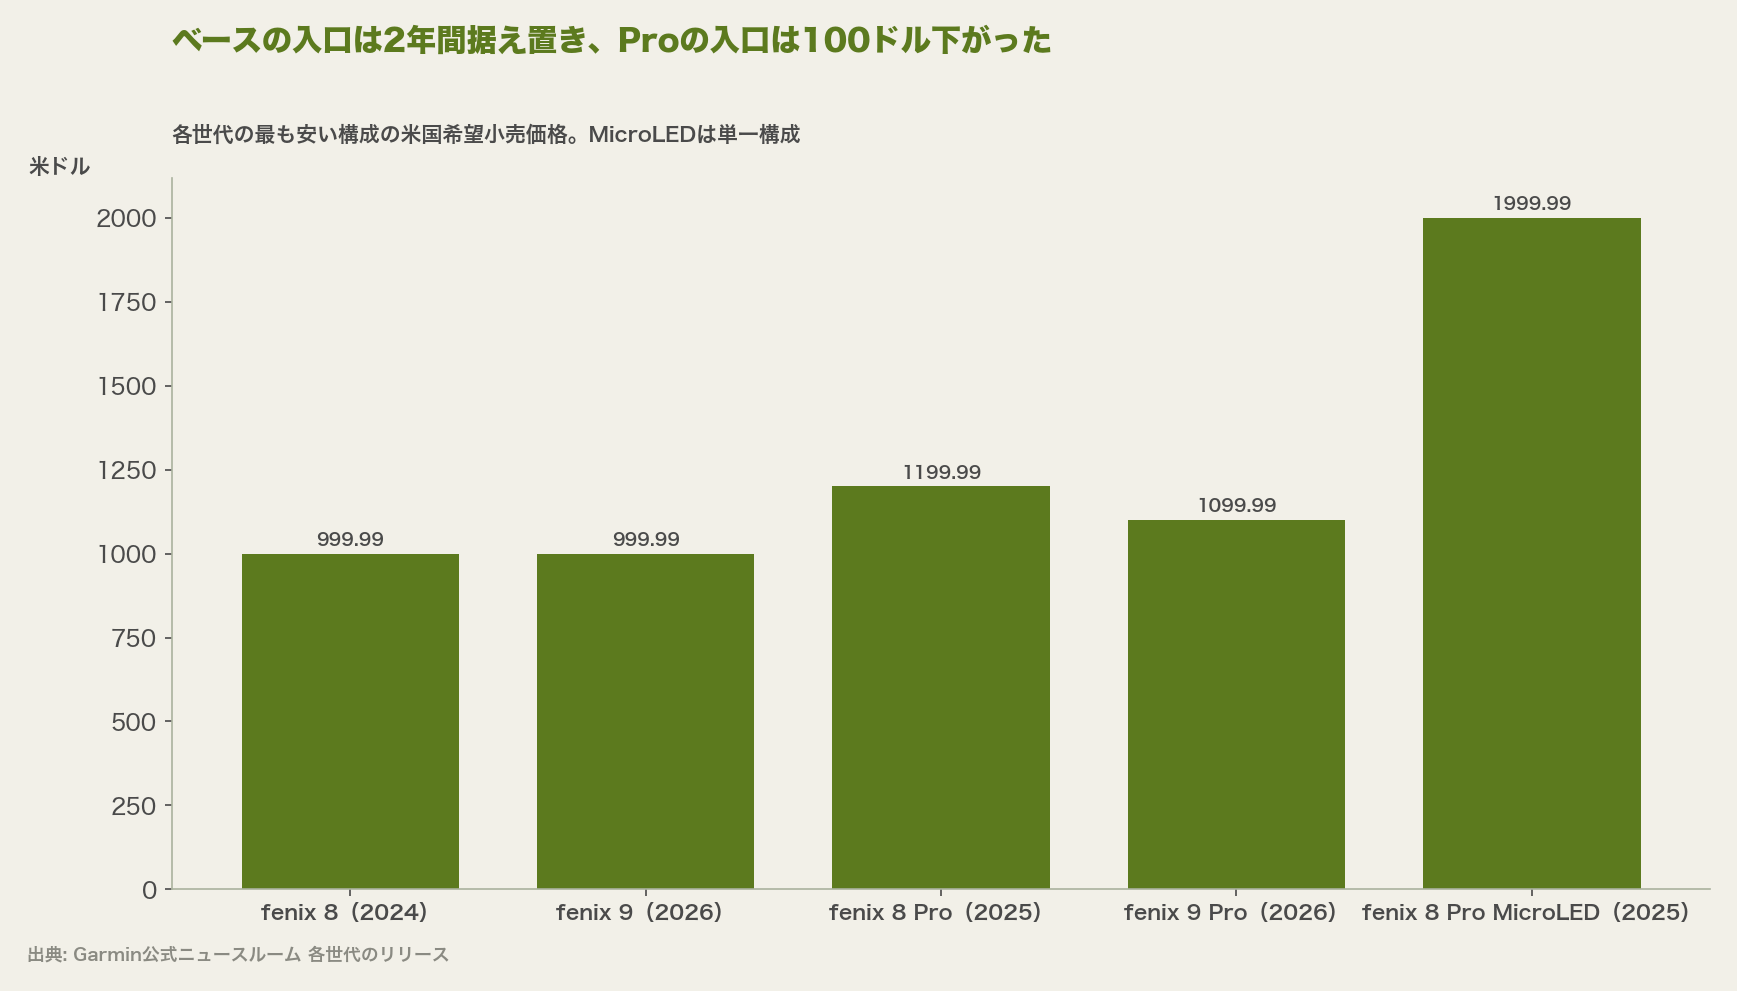
fenix 8の入口は2024年8月時点で999.99ドル[11]、fenix 9も999.99ドル[6]。2年間、ベースモデルは1ドルも上がっていません。一方でfenix 8 Proの入口は1,199.99ドルでしたが[10]、fenix 9 Proは1,099.99ドル。むしろ100ドル下がっています。
では何が起きたのか。天井を落として、中間を細かく刻み直したのです。
前世代のfenix 8 ProはAMOLEDが1,199.99ドルから、そして最上段に1,999.99ドル・ピーク4,500ニトのMicroLEDが置かれていました[10]。この最上段は今世代に引き継がれていません。上限は1,299.99ドルまで下がっています。代わりにガーミンは、999.99ドルから1,299.99ドルの帯を100ドル刻みの4段に整理し直しました[15]。
その刻みの主役が衛星通信(inReach)です。
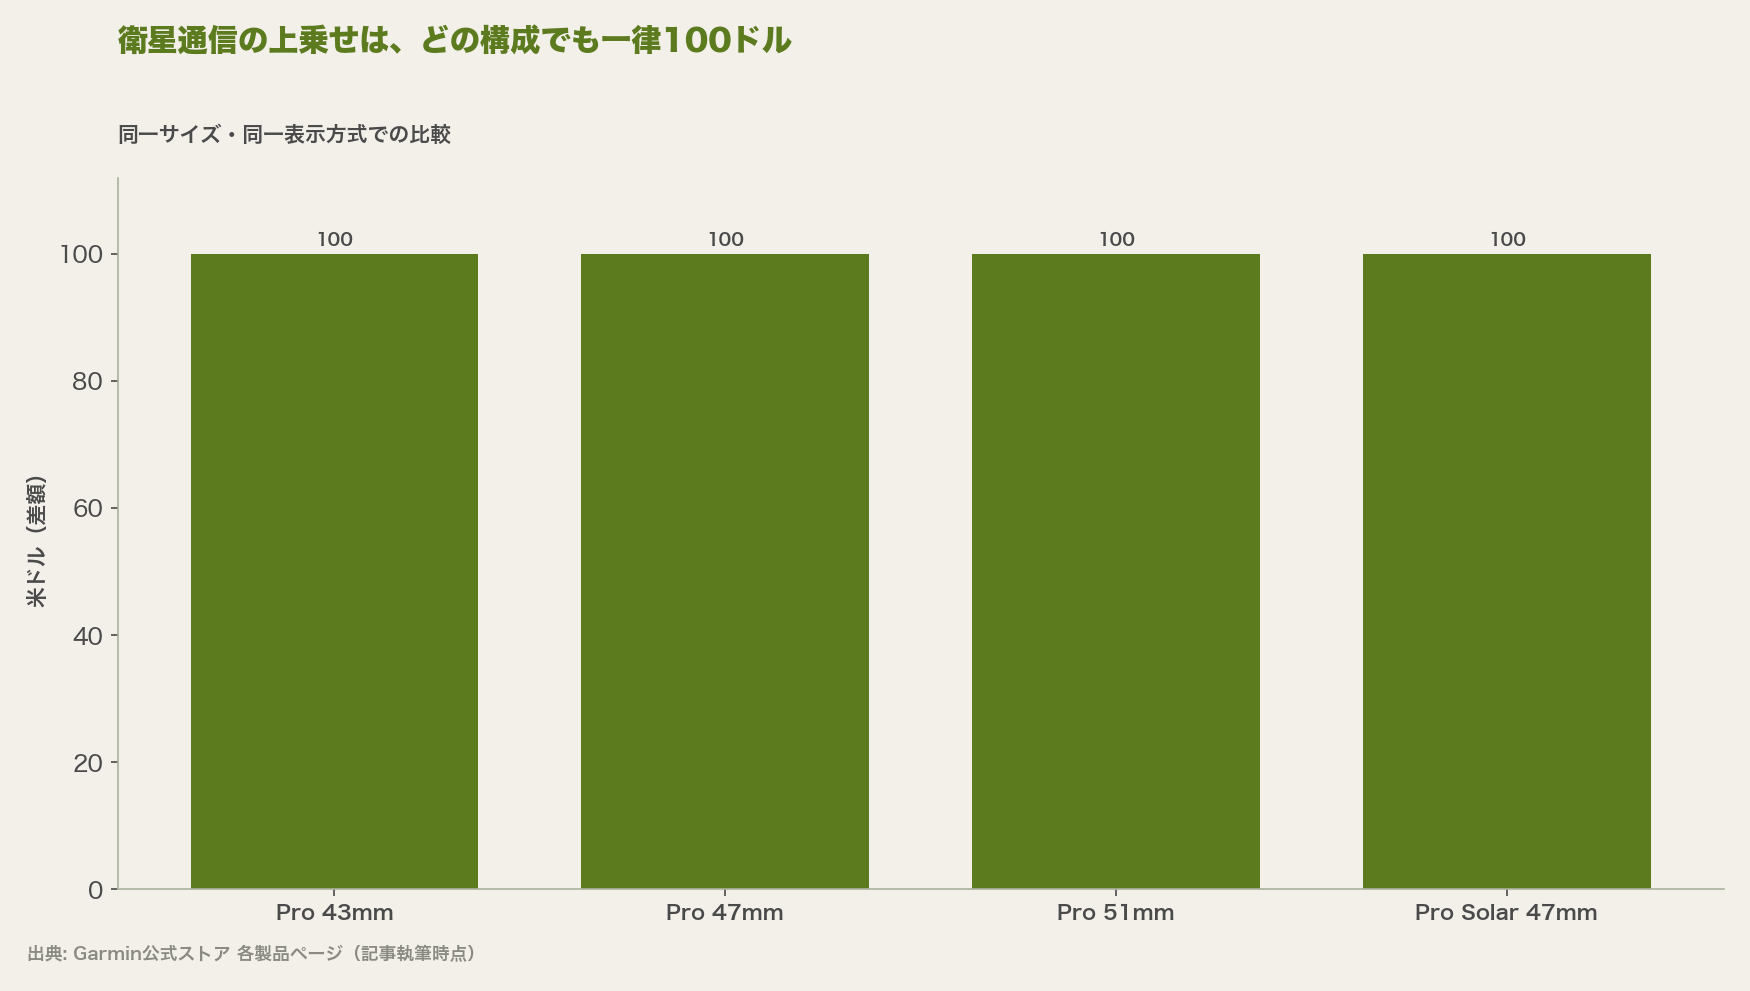
そして今世代で初めて、inReachが43mm・47mm・51mmの3サイズすべてで選べるようになりました[6]。これがこの記事でいちばん重要な一行です。
前世代までは、衛星通信を使いたければ大きい筐体を選ぶしかありませんでした。手首の細い人、日常的に着けたい人は、そもそも候補から外れていた。3サイズ全部に開いたということは、衛星通信という機能を「大型機を選べる人」の特権から外したことを意味します。
同時に、1,099.99ドルという「inReachなしのPro」という段が新設されました。演算と表示だけ最新にしたい層は、衛星通信の分を払わずに済む。逆に衛星が要る層からは100ドル多く取る。サイズや表示方式にかかわらず上乗せは一律で、機能そのものに値段が付いている[15]。これがバージョニングです。
プロモーション面も一貫しています。「Play Harder」と題した自社YouTubeのライブ配信を8月25日に単独で実施し[16]、アップルの9月9日のイベント[14]の15日前に位置を取りました。他社のイベントと同じ週に埋没しない日取りです。Susan Lyman(消費者向け営業・マーケティング担当バイスプレジデント)は「より高いパフォーマンスを、より遠くへ」という趣旨のコメントを出しています[6]。訴える相手を、汎用的なスマートウォッチの購買層ではなく、性能を求める層に絞っている。
ガーミンは値上げをしていない。段を増やし、上位機能への入口を広げることで、平均単価を押し上げる余地をつくった。値上げは反発を生むが、段の増加は「自分で選んだ」という形をとる。
なぜガーミンはアップルと値下げ競争をせずに上下からシェアを奪えるのか 結論を先に言えば、ガーミンが価格の安さで戦っていないからこそ、上のアップルと下の中国格安ブランドを同時に削れている。 2026年2月18日のFY2025決算説明会で、C[…]
fenix 9で伸びたのは演算と通信で、センサーではない
2つ目のレンズは両利きの経営です。既存事業の深化(Exploit)と新規領域の探索(Explore)を同時に走らせる経営を指します。重要なのは両方に均等に配分することではなく、どちらにどれだけ賭けるかを意図的に決めることです。
fenix 9の仕様を「伸びた数値」と「動かなかった数値」に分けると、その配分が見えます。
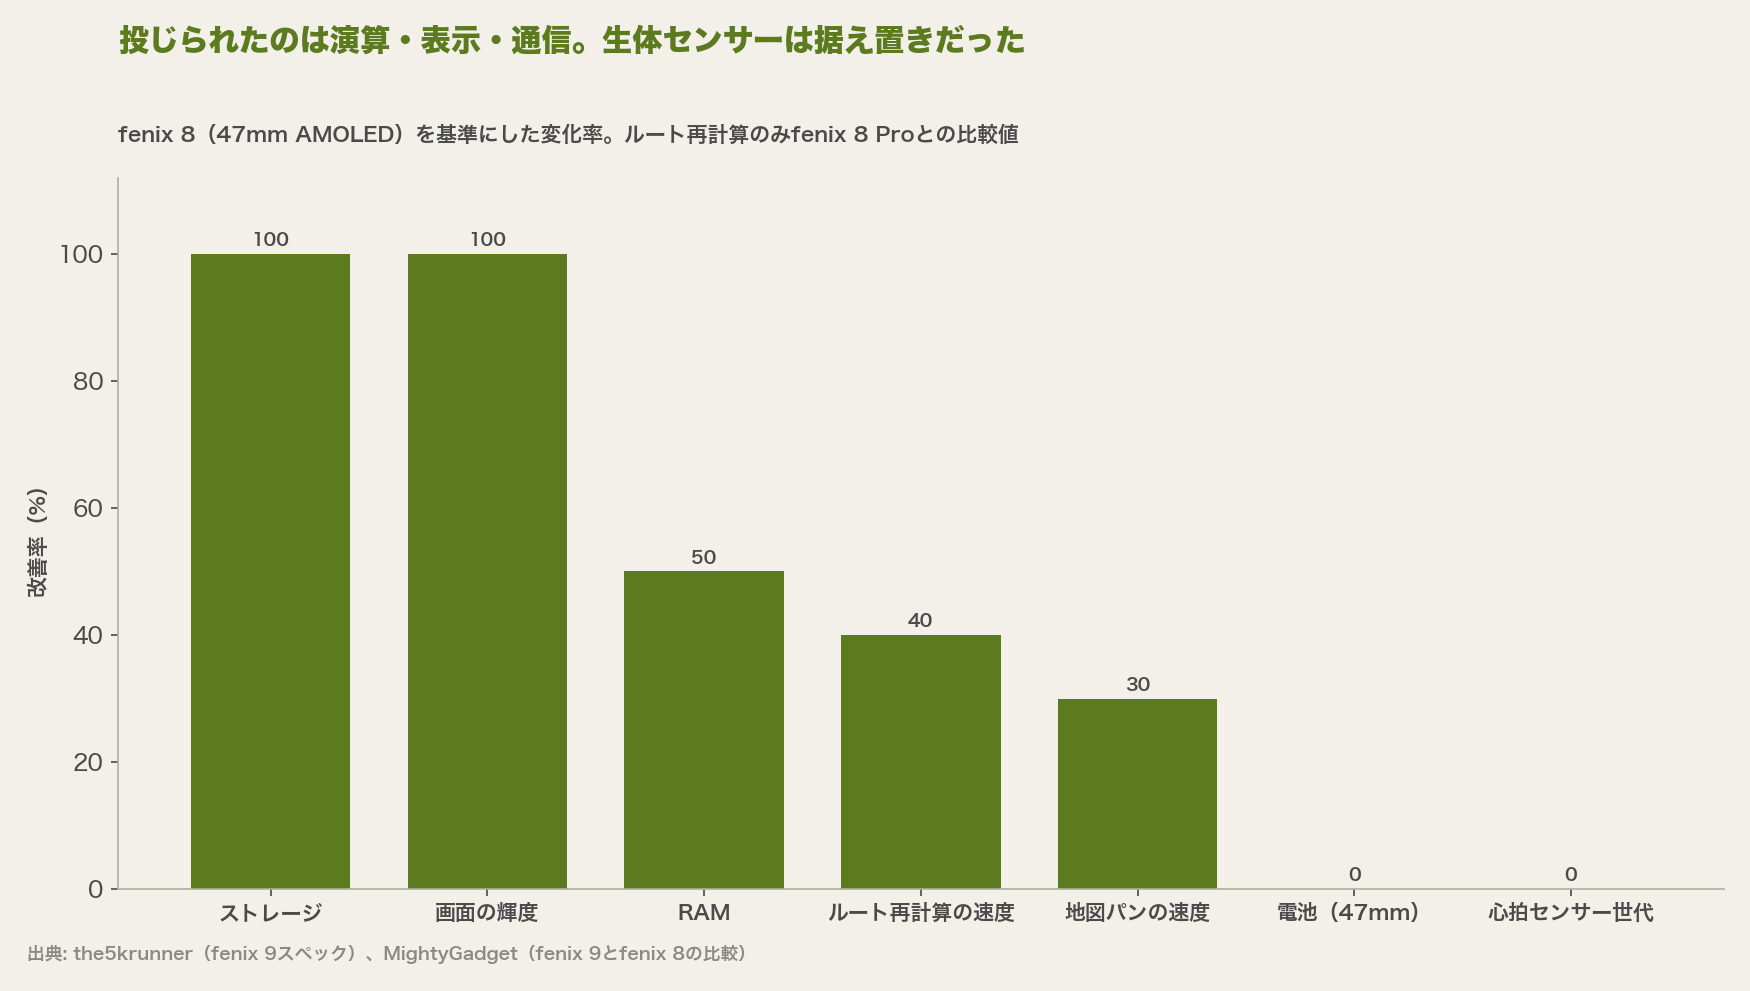
深化(Exploit)側に投じられたものは明確です。ストレージ倍増、RAM 50%増、輝度約2倍、地図パン30%高速、ルート再計算40%高速[8][9]。Proは51mmで1.5インチの画面を、筐体サイズを変えずに実現しています[6]。ナノモールド製法によるフルチタン筐体はfenixとして初めてで、40m潜水(EN13319)にも対応します[6][7]。そしてLTEとNTN(非地上系ネットワーク)による衛星通信[6]。
探索(Explore)側はどうか。非侵襲センシングの特許は積み上がっています。HbA1c推定(US 2026/0033750 A1、優先日2023年6月)、圧迫補償(US 2025/0134464 A1、2023年10月出願、およそ600〜1,000nm)、3波長の光学式心臓モニタ(US 2025/0288216 A1、優先日2022年)[12]。
しかし製品には載っていません。心拍センサーはElevate Gen 5で据え置き、血糖・EDA・筋酸素はいずれも非搭載です[8]。HbA1cの出願は2026年3月に拒絶理由通知を受けて審査が続いており、取材元は「この技術をfenix 9に結びつける臨床検証や規制対応の公開情報は見当たらない」と明記しています[12]。ガーミンは製品化の時期を公表していません。
ここに配分の意図が読めます。確実にリターンが読める深化側にハードウェアの原資を集中させ、不確実な探索側は特許のポートフォリオとして保有するに留めた。生体センシングは規制対応と臨床検証のコストが読みにくく、失敗すればブランドの信頼を毀損する領域です。「計測器としてのガーミン」というブランドを持つ企業にとって、精度の怪しい健康指標を先に出す損失は、出さない損失より大きい。
電池の扱いも、この選択的な深化を裏づけます。47mmの電池はスマートウォッチモードで16日、最大GPSモードで81時間。どちらもfenix 8とまったく同じ値です[9]。伸びたのは51mm系だけ(fenix 9で29日、Pro Solarでは57日)[7][8]。全方位に配ったのではなく、伸ばせる場所を選んで伸ばしている。
fenix 9はセンサーの世代交代ではなく、演算・表示・通信の世代交代だった。探索側は特許段階で保持し、製品には出していない。これは遅れではなく、配分の判断と読める。
Outdoorは減収なのに、なぜ営業利益は増えたのか
3つ目のレンズはプロダクト・ライフサイクル(PLC)とリカーリング収益です。製品は導入・成長・成熟・衰退の局面を辿り、局面によって売上と利益の出方が変わります。そしてハードの単発売上に月額課金を重ねる「レイザー・ブレード」型の収益構造は、その波を平準化します。
Outdoorの数字は、この2つで説明がつきます。売上は前年同期比で2%減りましたが、営業利益は3%増えて1億6,360万ドル(約254億円)でした[1]。
売上が減って利益が増える。ここが読みどころです。第2四半期は6月27日締め、fenix 9の発表は8月25日[6]。つまりこの四半期はフラッグシップの発表直前にあたります。買い替えを検討している層が発表を待つ、いわゆる買い控えが乗る位相です。需要が消えたのではなく、次の世代を待って止まっていた、と読めます。
利益率で並べると、Outdoorの位置がよくわかります。
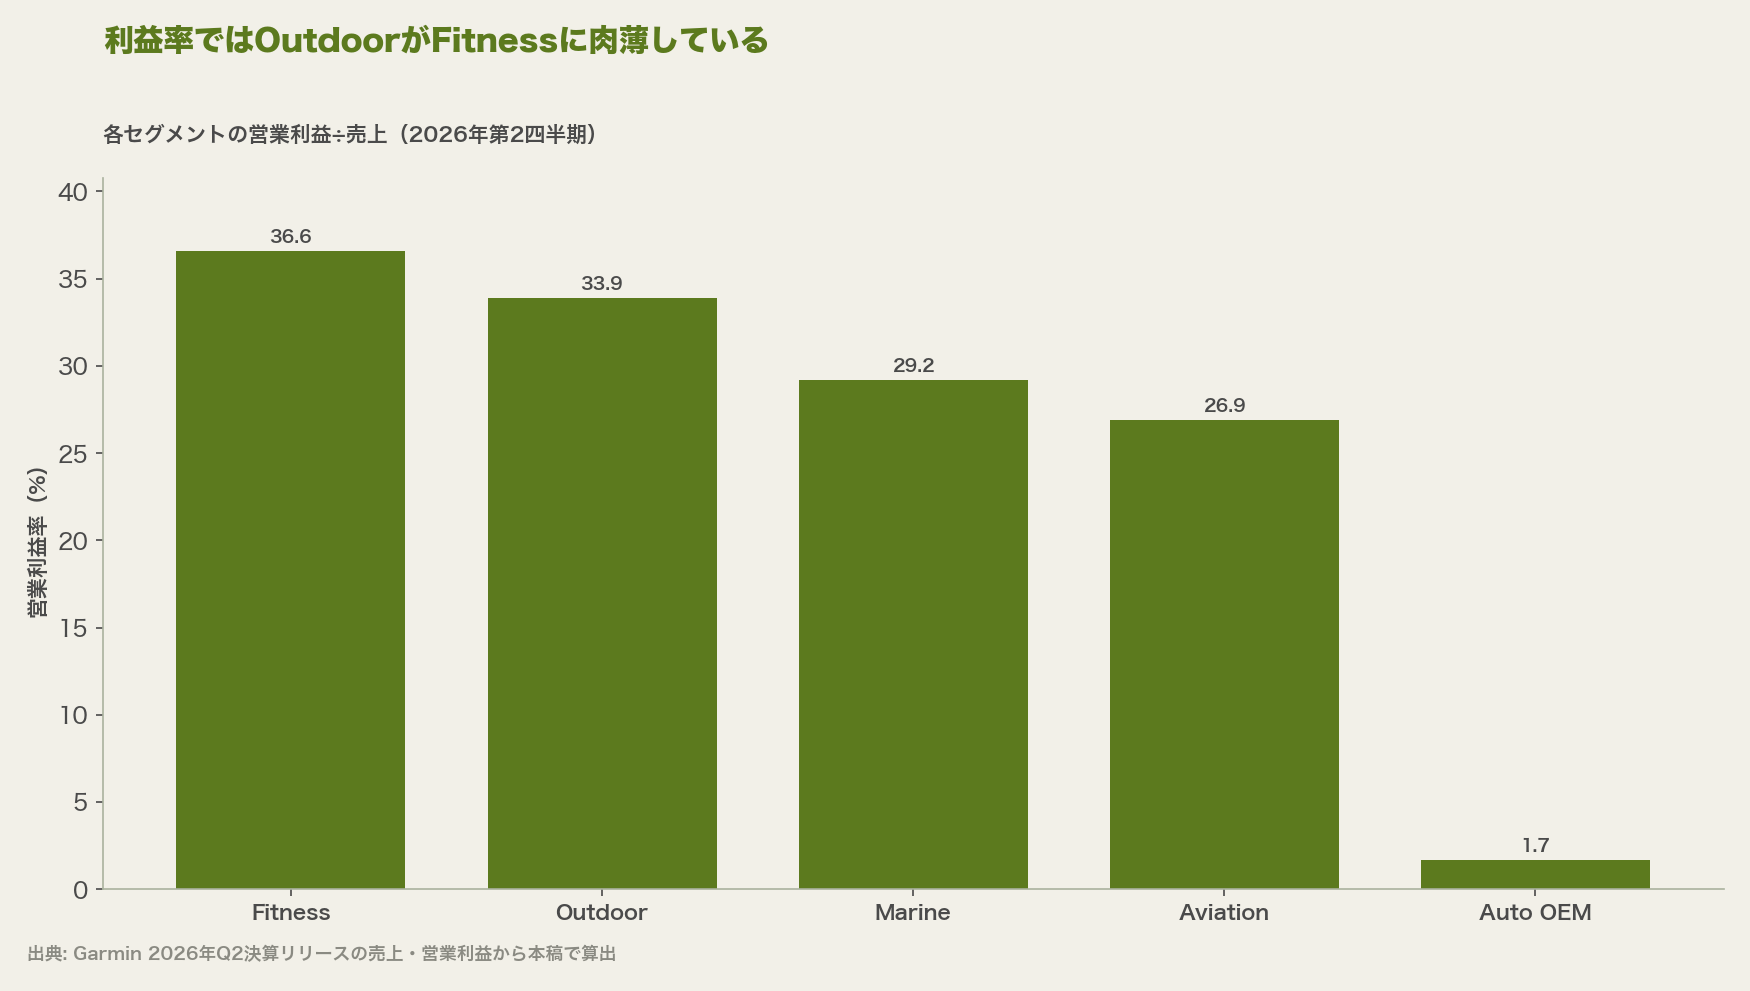
Fitnessが36.6%、Outdoorが33.9%。減収したセグメントが、全社で2番目に高い利益率を保っている。これは端境期の減収であって、収益力の劣化ではない、という読みを支持します。
全社では、この構造がレバレッジとして現れています。
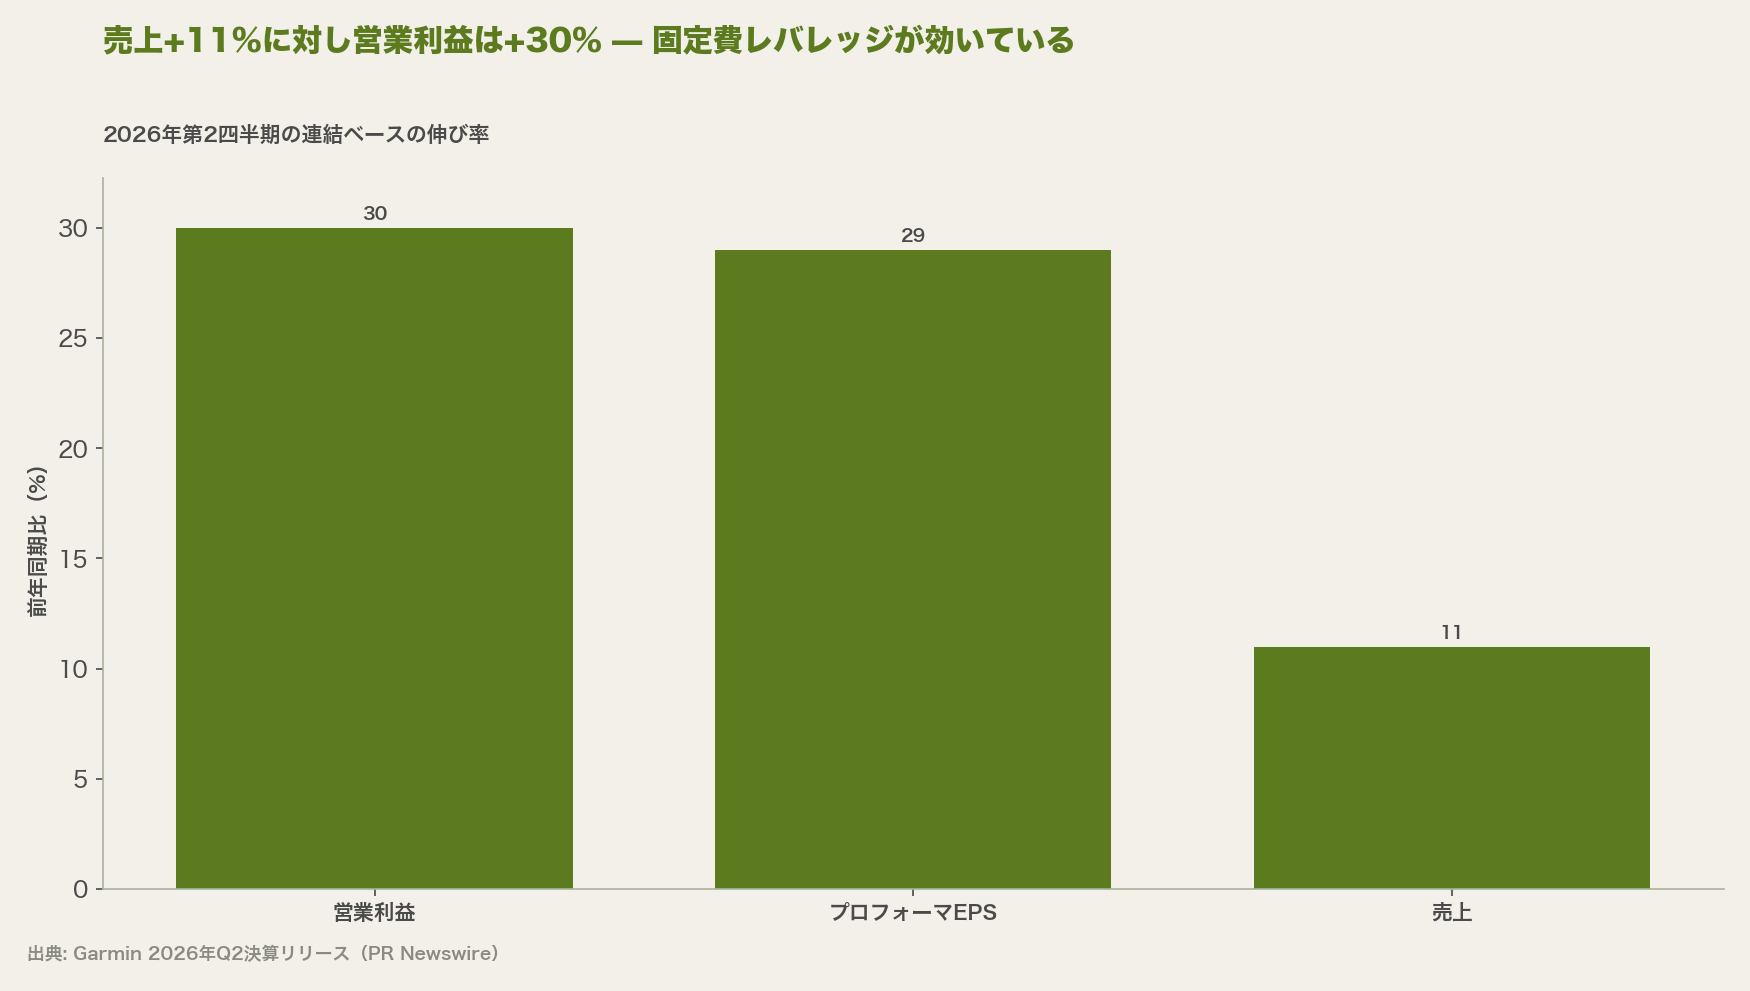
営業利益率は前年の26%から30.4%へ改善しました[1][2]。研究開発費は四半期で3億394万ドル(約471億円)を投じており[2]、削って利益を作ったわけではありません。実効税率は16.8%[2]。
会社は通期見通しを引き上げています。売上を79億ドルから約80億5,000万ドルへ、プロフォーマEPSを9.35ドルから10.00ドルへ。粗利率の見通しも58.5%から59.7%へ、営業利益率も25.5%から27%へ上げました[17]。引き上げ前の4つの値は、2026年2月に出した2025年通期決算時のガイダンスです[17]。
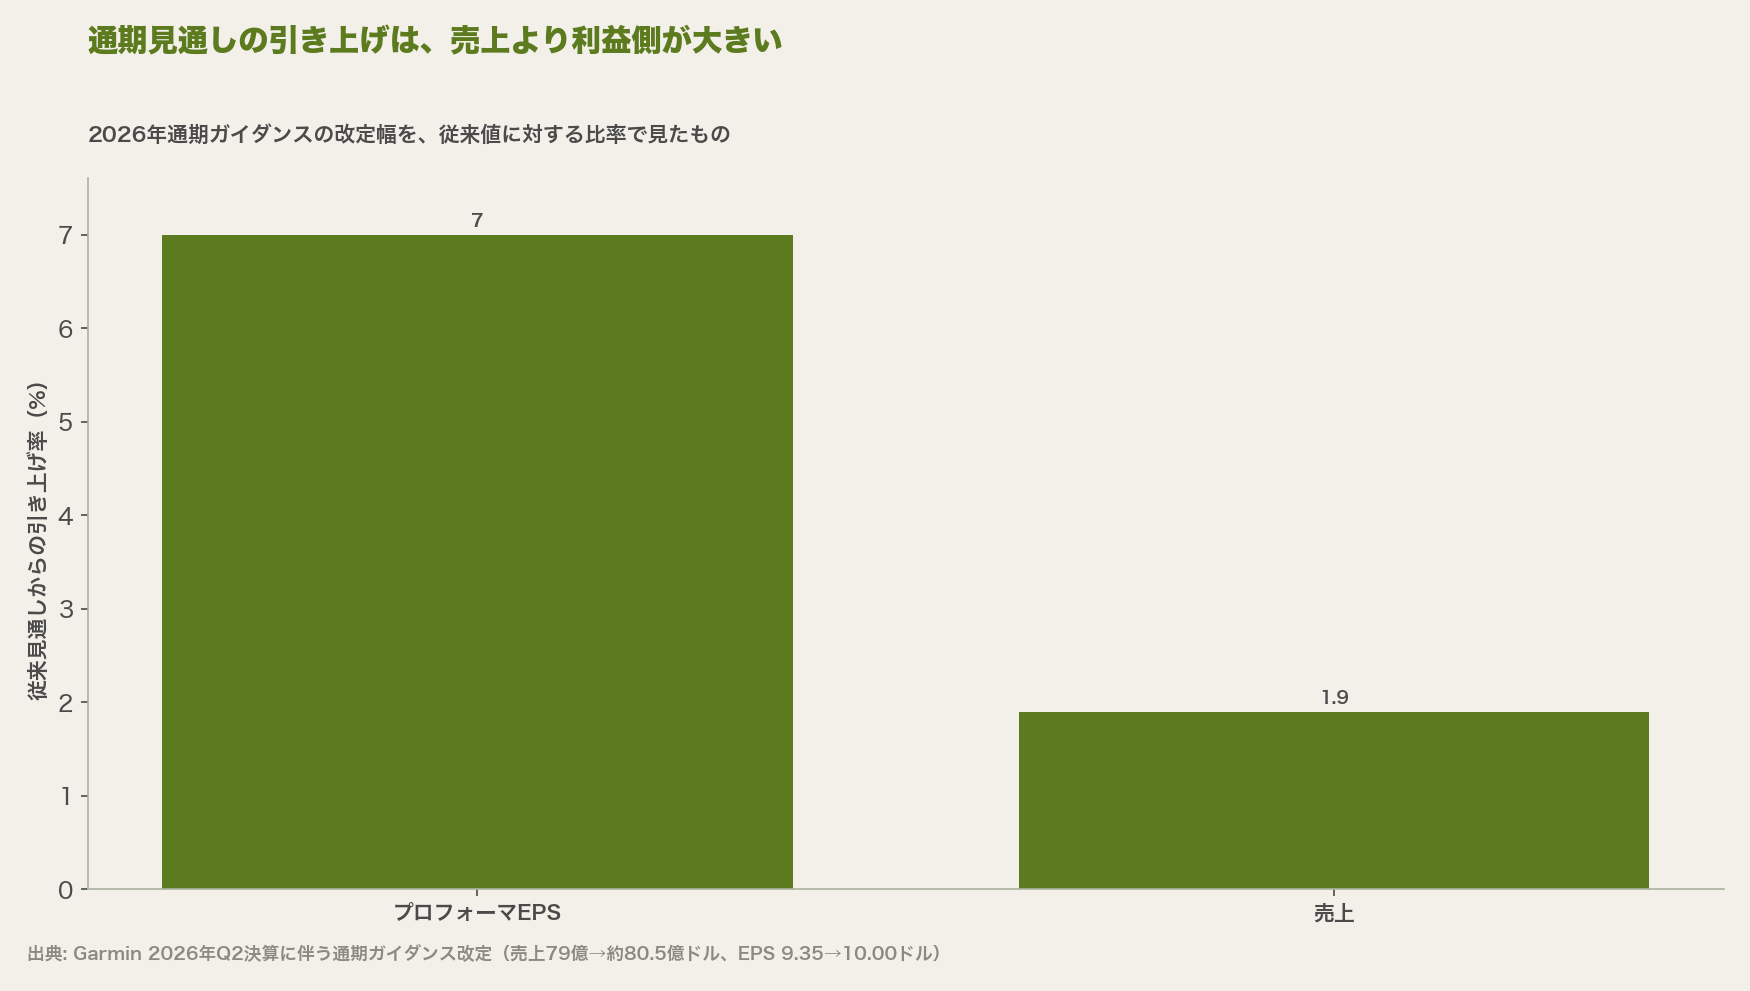
売上見通しの引き上げが2%弱なのに対し、EPSは7%。会社自身が、伸びの主因を数量ではなく収益性に置いていると読めます。株主還元では、年間4.20ドル(四半期ごとに1.05ドルの4回均等)の配当が2027年3月まで承認されています[3]。
ここにリカーリングが重なります。inReachの利用には別途プランの契約が必要で[6]、料金は用途に応じた複数の段階に分かれています。ガーミンは消費者向けプランごとの契約数を開示していないため、この収入が全社にどれだけ寄与しているかを本稿で数値として示すことはできません。しかし構造として言えるのは、inReachを3サイズ全てに開いたことは、月額課金への導線をこれまでより広い層に通したということです。
Outdoorの減収はfenix 9直前という位相で説明がつき、利益率は保たれている。そしてfenix 9 Proは、ハードの単発収益に継続課金を積む導線を広げた。
二極化する市場で、ガーミンはなぜ価格帯の両端に置いたのか
4つ目のレンズはジョブ理論です。顧客は製品を買うのではなく、「片づけたい用事(ジョブ)」を解決するために製品を雇う、という捉え方をします。同じ「手首の装置」でも、ジョブが違えば別の市場です。
Omdiaのデータは、この市場が2つのジョブに割れつつあることを示しています。手首ウェアラブル全体は前年比2%減、ベーシックバンドは9%減。一方で画面のないトラッカーは、ベーシックバンド出荷の15%超を占めるまでになりました[4]。Omdiaのリサーチディレクター、Jason Lowは、ベーシックから中位のスマートウォッチが「取り残されている」と述べています[4]。
つまり顧客のジョブは、こう分かれている。
- 「計測して速くなりたい」——高価格帯のスポーツウォッチが雇われる
- 「意識せずに記録し続けたい」——画面なしトラッカーが雇われる
- その中間——雇う理由が薄い
ガーミンはこの両端に、自社の答えを置いています。
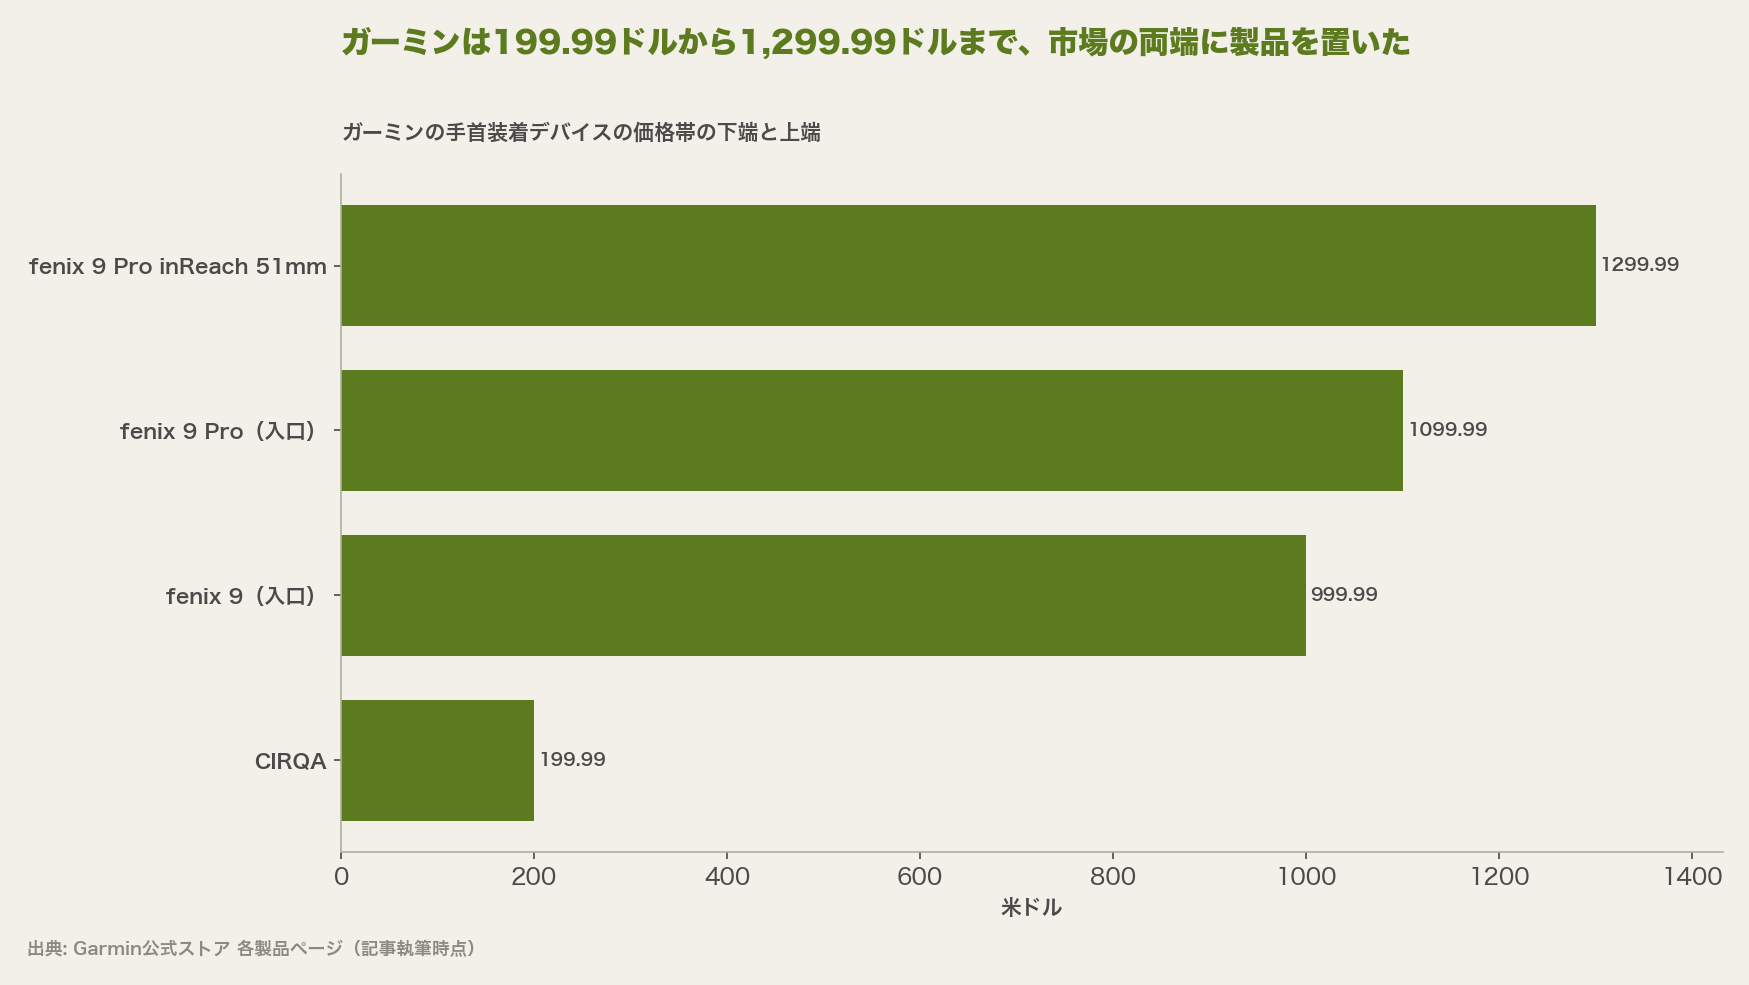
上端はfenix 9系。下端は7月24日に発売された199.99ドル(約3万1,000円)の画面なしバンドCIRQAです[13]。CIRQAは第2四半期の集計対象外で、シェアには第3四半期から反映されます。
ここで見落とせないのが、この下端は自社の足元を削る位置にあるという点です。画面なしトラッカーはWhoopやFitbit Airが下から侵食してくる領域であり、ガーミンの安価なバンドと需要が重なります。それでも自社で先に出した。破壊的イノベーションの教科書的な失敗は、既存の高収益事業を守るために安い製品を出し遅れることです。ガーミンは自己カニバリゼーションを引き受ける側を選んだと読めます。
ベーシックバンドのシェアでは、サムスンが前年の9%から6%へ落ち、ガーミンは6%[4]。下端でもすでに互角の位置にいます。
対するアップルは9月9日にApple Watch Series 12とUltra 4を発表する見込みですが、大幅なデザイン変更や血糖センサーの搭載は予想されていません[14]。汎用スマートウォッチの完成度を上げる方向で、二極化のどちらの端にも寄せない。
市場が縮むなかでガーミンのシェアが伸びたのは、二極化したどちらのジョブにも自社の答えを置いたからと読める。最も苦しいのは、中位の汎用スマートウォッチしか持たない企業です。
4つのレンズをつなぐと何が見えるか
ここまでを個別に見ると、それぞれ穏当な話に見えます。値付けを細かくした。演算に投資した。利益率が良かった。安いバンドを出した。
しかしつなぐと、一本の設計として読めます。
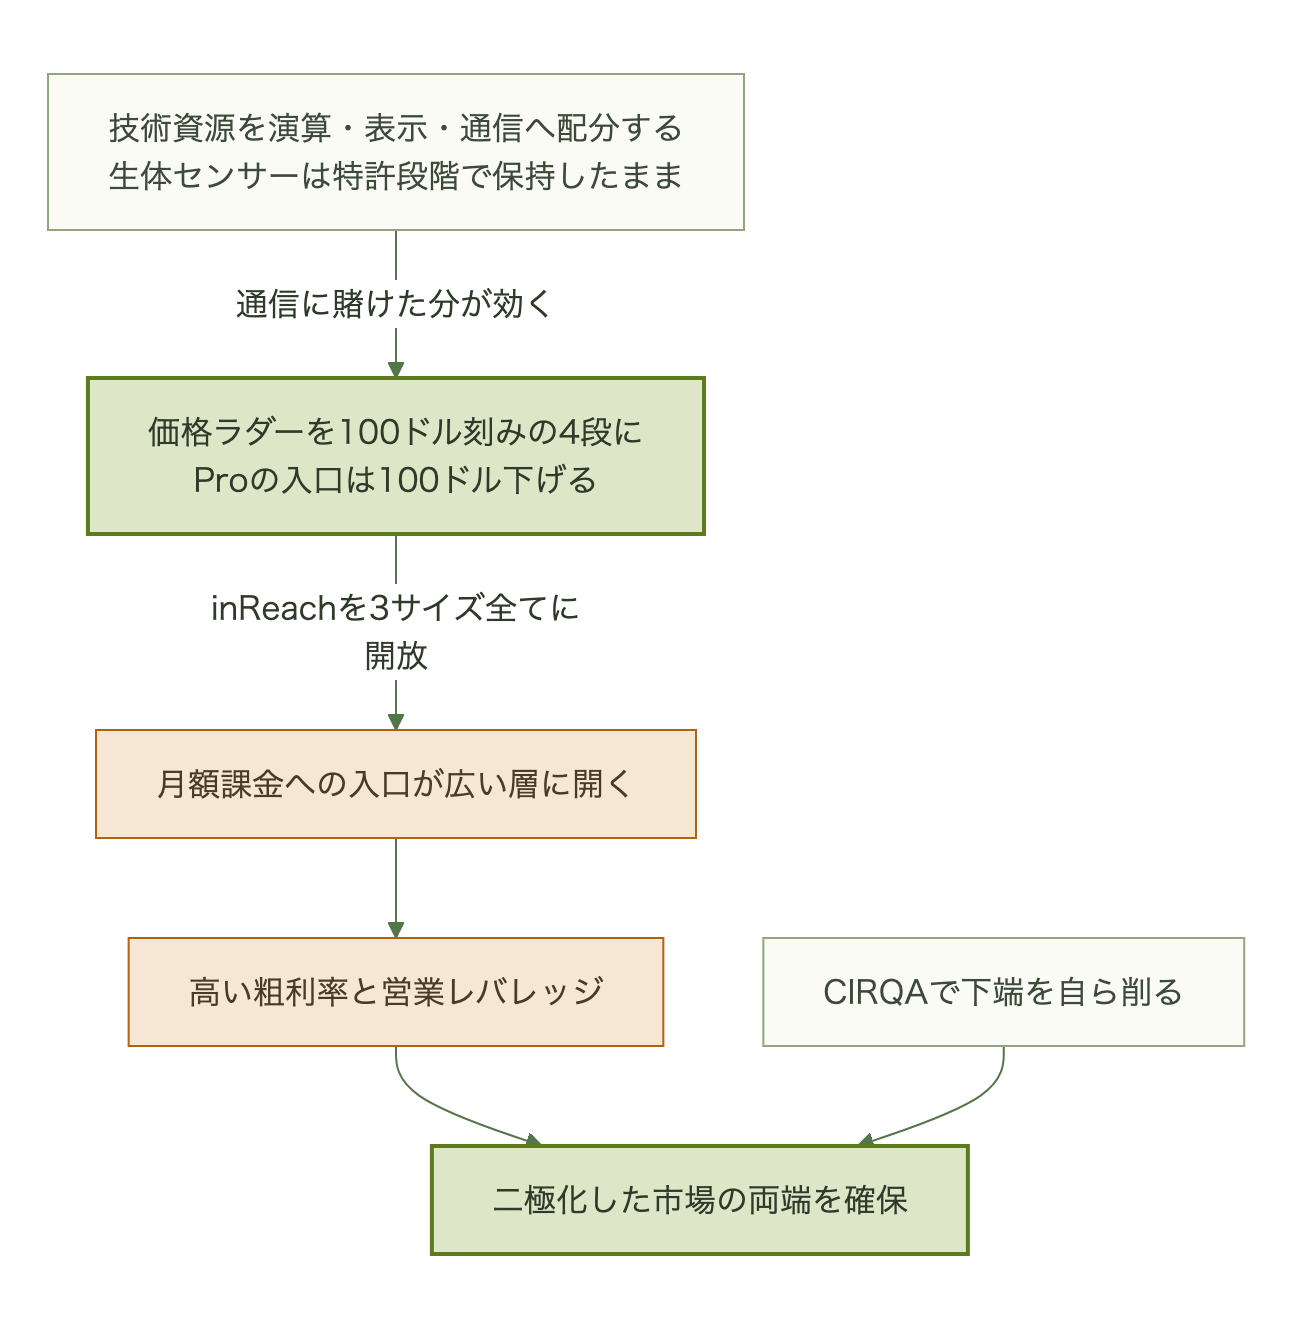
技術レンズとマーケレンズの接続が、この号でいちばん見えにくい部分です。ガーミンが生体センサーではなく通信に技術資源を配ったからこそ、inReachを3サイズ全てに載せられた。逆に言えば、もし血糖センサーの搭載に賭けていたら、価格ラダーの主役は「健康機能の有無」になっていたはずです。技術の配分先が、そのまま価格の刻み方を決めている。
マーケレンズとファイナンスレンズの接続はこうです。inReachの入口を広げることは、単価を100ドル上げるだけの話ではありません。契約が必要な機能を広い層に届けることは、ハードの単発売上に継続収入を積む導線を太くすることを意味します。ハードの買い替えは数年に一度ですが、契約は毎月立ちます。Outdoorが端境期に減収しても営業利益が増えた背景には、この構造の変化があると読めます。
ファイナンスレンズと経営戦略レンズの接続が最後です。上端で高い利益率を確保できているからこそ、下端で199.99ドルの製品を出して自社を削る余裕がある。利益の出ない企業に自己カニバリゼーションは選べません。Fitnessの36.6%、Outdoorの33.9%という営業利益率が、CIRQAという賭けの原資になっている。
筆者の視点 — 「据え置き」を弱さと読むかどうか
ここからは筆者の読みです。
fenix 9の発表を最初に見たとき、正直なところ肩透かしでした。Elevate Gen 5据え置き、47mmの電池も据え置き。実機を使う側からすれば、「何が変わったのか」が一目で言いにくい世代です。実際、8月末に出た比較記事の多くが「センサーは変わっていない」を見出しに置いていました。
しかし数字を並べ直すと、見方が変わりました。据え置きは、投資しなかったことではなく、別のところに投資したことの裏面です。ストレージ倍増もLTE/NTNも、原資がなければできません。そして原資は有限です。
MBAの教室では、両利きの経営は「探索を怠るな」という文脈で語られます。しかし実務で難しいのは探索を始めることではなく、探索の成果をいつ製品に載せるかを我慢して決めることのほうです。HbA1cの特許は2023年6月に優先日を持ちながら、2026年8月の製品には載っていない。3年待って、まだ載せない。これは怠慢ではなく規律だと筆者は読みます。
IT運用の仕事をしていると、精度が保証できない指標をダッシュボードに出した瞬間、その数値が独り歩きして意思決定を歪める場面に何度も出会います。健康指標はその最たるものです。「計測器」を名乗るブランドが、審査中の技術を先に出す損失は、遅れて出す損失より大きい。
ひとつ気になっているのは、中間層の扱いです。ガーミンは上端と下端を押さえましたが、Omdiaが「取り残されている」と指摘した中位帯にも、Forerunnerを中心に厚い製品群を持っています[4]。両端戦略が効くほど、この中間の位置づけが曖昧になる可能性があります。第3四半期はCIRQAがシェアに反映される最初の四半期でもあり、そこで中間帯がどう動くかは注目したいところです。
この構図から何が読めるか
整理すると、2026年8月のガーミンからは次のことが読めます。
ひとつ、値上げをせずに単価を上げる余地をつくった。 ベースの入口価格は2年間据え置きのまま、上位の段を増やし、上位機能への入口を広げました。これは値上げより反発が小さく、顧客の自己選択という形をとります。
ふたつ、技術の配分先が価格設計を規定している。 生体センシングではなく通信に賭けたからこそ、衛星通信を価格ラダーの主役に置けた。次世代でこの配分が変われば、価格の刻み方も変わる可能性があります。
みっつ、二極化した市場で両端を押さえにいっている。 上端のfenix 9と下端のCIRQA。中位の汎用スマートウォッチだけを持つ企業がこの局面で最も苦しい、という構図です。
一方で、確認できていないことも明記しておきます。inReachやConnect+といった継続課金の契約数・収入規模をガーミンは開示しておらず、リカーリングが業績にどれだけ寄与しているかを数値で裏づけることは本稿ではできませんでした。ここは決算での開示があれば読み直したい部分です。
第3四半期にはCIRQAがシェアに反映され、Enduro 4やfenix E2と目される認証済みの機種が控えています[13]。ただしこれらの投入時期はガーミンが公表しておらず、すべて予測です。
繰り返しになりますが、本稿は事業構造の分析であって投資助言ではありません。
参考・出典
- [1] Garmin: 2026年第2四半期決算リリース。売上20億2,210万ドル(+11%)、営業利益6億1,550万ドル(+30%)、営業利益率30.4%、粗利率62.4%、プロフォーマEPS 2.81ドル、関税還付2,100万ドル、セグメント別売上・営業利益、通期ガイダンス — https://www.prnewswire.com/news-releases/garmin-announces-second-quarter-2026-results-302837349.html
- [2] Garmin 10-Q(2026年第2四半期): 粗利率360bp改善、営業利益率30%(前年26%)、実効税率16.8%、四半期の研究開発費3億394万ドル、上期営業キャッシュフロー9億3,954万ドル、関税還付は粗利率に約100bp寄与 — https://www.stocktitan.net/sec-filings/GRMN/10-q-garmin-ltd-quarterly-earnings-report-15a2e680d568.html
- [3] SEC 8-K(Exhibit 99.1): 年間配当4.20ドル、四半期ごと1.05ドルの4回均等、2027年3月まで — https://www.sec.gov/Archives/edgar/data/0001121788/000119312526261987/grmn-ex99_1.htm
- [4] Android Authority: Omdia 2026年Q2。スマートウォッチ出荷シェア Apple 46%(前年48%)/Samsung 15%(前年17%)/Garmin 15%(前年11%)、手首ウェアラブル全体−2%、ベーシックバンド−9%、画面なしトラッカーはベーシックバンド出荷の15%超、バンド系シェア Samsung 6%(前年9%)/Garmin 6%、Omdia Jason Lowのコメント — https://www.androidauthority.com/wearable-shipments-fall-smartwatch-market-screenless-trackers-3699350/
- [5] the5krunner: Omdia集計の解説。シェアは並んでも実台数ではサムスンがわずかに前、アップルの前年値の扱い — https://the5krunner.com/2026/08/19/garmin-samsung-smartwatch-share/
- [6] Garmin公式ニュースルーム: fenix 9/fenix 9 Pro発表(2026年8月25日)。64GB、RAM 50%増、Pro最大3,000ニト、フルチタン(ナノモールド)、40m潜水、inReachが3サイズ全てで初対応、LTE・衛星通信、999.99ドル/1,099.99ドルから、Susan Lymanのコメント — https://www.garmin.com/en-US/newsroom/press-release/outdoor/garmin-expands-its-flagship-performance-smartwatch-lineup-with-fenix9-and-fenix9-pro/
- [7] the5krunner: fenix 9 Proスペック。電池、GPS稼働時間、Elevate Gen 5、40m(EN13319)、8月28日注文開始。なお同ページの構成別価格は上位バンド仕様を含み、Garmin公式ストアの標準構成の価格(本稿は[15]を採用)とは一致しない — https://the5krunner.com/specs/garmin/fenix-9-pro/
- [8] the5krunner: fenix 9スペック。約2,000ニト、地図パン30%高速、ルート再計算40%高速、Elevate Gen 5、血糖・EDA・筋酸素は非搭載、サイズ別電池 — https://the5krunner.com/specs/garmin/fenix-9/
- [9] MightyGadget: fenix 9とfenix 8の比較。ストレージ32GB→64GB、輝度約1,000→約2,000ニト、47mmの電池16日・最大GPS 81時間は同値 — https://mightygadget.com/garmin-fenix-9-vs-fenix-8-specification-comparison/
- [10] Garmin公式ニュースルーム: fenix 8 Pro発表(2025年9月3日)。AMOLEDは1,199.99ドルから、MicroLED 51mmは1,999.99ドル・ピーク4,500ニト — https://www.garmin.com/en-US/newsroom/press-release/wearables-health/introducing-fenix-8-pro-the-first-ever-smartwatches-from-garmin-with-inreach-technology-for-satellite-and-cellular-connectivity/
- [11] Garmin公式ニュースルーム: fenix 8シリーズ発表(2024年8月27日)。999.99ドルから — https://www.garmin.com/en-US/newsroom/press-release/outdoor/garmin-adds-amoled-displays-to-fenix-8-series-its-most-capable-lineup-of-premium-multisport-gps-smartwatches-with-something-for-everyone/
- [12] Gadgets & Wearables: HbA1c推定特許 US 2026/0033750 A1(優先日2023年6月、2026年3月に拒絶理由通知で審査係属中)、US 2025/0134464 A1(圧迫補償、約600〜1,000nm)、US 2025/0288216 A1。fenix 9との結びつきを示す臨床検証・規制対応の公開情報はないと明記 — https://gadgetsandwearables.com/2026/08/19/garmin-glucose-hba1c-fenix-9/
- [13] the5krunner Release Radar: CIRQAは2026年7月24日発売。未発表機種の予想投入時期 — https://the5krunner.com/release-radar/
- [14] MacRumors: Apple Watch Series 12/Ultra 4は2026年9月9日発表見込み。大幅なデザイン変更や血糖センサーは予想されていない — https://www.macrumors.com/2026/08/30/apple-watch-series-12-ultra-4-features/
- [15] Garmin公式ストア: fenix 9/fenix 9 Pro 各構成の製品ページ(米国希望小売価格。記事執筆時点) — https://www.garmin.com/en-US/p/2021177/
- [16] the5krunner: 8月25日の自社ライブ配信「Play Harder」の告知(2026年8月22日) — https://the5krunner.com/2026/08/22/garmin-august-25-livestream/
- [17] Garmin: 2025年第4四半期・通期決算リリース(2026年2月18日)。2026年ガイダンス 売上79億ドル・粗利率58.5%・営業利益率25.5%・プロフォーマEPS 9.35ドル — https://www.prnewswire.com/news-releases/garmin-announces-fourth-quarter-and-fiscal-year-2025-results-302691157.html
よくある質問(FAQ)
Q. ガーミンはサムスンを抜いてスマートウォッチ2位になったのですか。
シェアの数字の上では並びましたが、Omdiaは実際の出荷台数ではサムスンがわずかに前だと注記しています[5]。「並んだ」が正確で、「抜いた」は言い過ぎです。なおガーミンの15%は前年の11%からの上昇で、主要3社のなかで唯一シェアを伸ばしています[4]。
Q. Outdoorが減収なのに営業利益が増えたのは、コストを削ったからですか。
そう読むには根拠が足りません。全社の研究開発費は四半期で3億394万ドルを投じており、削減の跡は見えません[2]。第2四半期は6月27日締めで、fenix 9の発表は8月25日[6]。フラッグシップ発表直前の買い控えが乗る位相にあたるため、需要の消滅ではなく端境期と読むほうが整合的です。Outdoorの営業利益率は33.9%で、全社2番目の水準を保っています。
Q. 血糖測定はいつ製品に載りますか。
ガーミンは公表していません。HbA1c推定の特許は2026年3月に拒絶理由通知を受けて審査が続いている段階で、この技術をfenix 9に結びつける臨床検証や規制対応の公開情報も見当たらない、と取材元は明記しています[12]。時期を予測できる材料が公開情報の範囲にない、というのが現状です。