MBAの科目「アカウンティング基礎」の全6回を、1回1本で解説するシリーズのDay2です。講義で学んだ枠組みを整理するだけでなく、その道具を使って、実在企業の最新の決算を読み解くところまで進みます。講義の数字は2023年3月期でした。同じ6社の2026年3月期のB/SとC/Sを並べると、3年でお金の流れの型がどう変わったかが見えてきます。
| この回の2本柱 | 内容 |
|---|---|
| 講義で学ぶこと | B/Sを読む5つの視点、C/Sの間接法、運転資本、3つのCFの型、黒字倒産の構造(アーバンコーポレイション) |
| 最新決算で読み解くこと | 同じ6社の2026年3月期(kubellは2025年12月期)。日本製鉄と塩野義製薬は大型買収でB/Sの形が変わり、講義で「優等生」に分類した4社を含む5社が「借りて投資」の型に移った |
- 1 1. この回で何を持ち帰るのか
- 2 2. B/Sの構造 ―― 資金の使途と調達
- 3 3. B/Sを読む5つの視点
- 4 4. 会計処理の選択で数字は変わる
- 5 5. C/Sの構造 ―― 3つの活動
- 6 6. 間接法を読み解く ―― 黒字55が営業CF△245になるまで
- 7 7. 運転資本 ―― 成長するほど現金が要る
- 8 8. 3つのCFのプラス・マイナスで事業を読む
- 9 9. 黒字倒産 ―― アーバンコーポレイションの4年間
- 10 10. M&Aでは何が起きるか ―― 連結とのれん
- 11 11. 最新決算で読み解く ―― 5社が「借りて投資」に回った
- 12 12. 他のDayとつなげて立体化する
- 13 13. 実務への持ち帰り
- 14 よくある質問(FAQ)
- 15 公式リソース
1. この回で何を持ち帰るのか
Day1のテーマは「儲かっているか」だった。P/Lの3つの利益を分けて読み、どこで利益が生まれているかを見た。
Day2の冒頭、講師はこう問いかけた。
「儲かっている」だけで、事業をうまく運営していると言えるか。家計に置き換えたとき、利益を計算しているか
家計で「今年の利益」を計算する人はまずいない。見ているのは預金残高と、住宅ローンがあといくら残っているかだ。つまり払えるかどうかを見ている。
財務諸表の読み手の関心事は、突き詰めれば2つに集約される。
| 関心事 | 問い | 答える財務諸表 |
|---|---|---|
| 利益 | 我が社は儲かったのか | P/L |
| 支払能力 | 我が社は今、払えるのか。つぶれる恐れはないか | B/S と C/S |
Day2はこの「支払能力」の側を扱う。一定の期日の財産状況を見るのがB/S、どんな活動で現金を使い、生み出しているかを見るのがC/Sである。どちらに重きを置くかは立場で変わる。銀行なら支払能力、株主なら利益に目が向きやすい。自分がどちらの関心で読んでいるかを知ることも、読み方の一部になる。
2. B/Sの構造 ―― 資金の使途と調達
B/Sの基本形はDay1のボックス図と同じだ。左に資金の使途(資産)、右に資金の調達(負債・純資産)を置き、左右の合計は必ず一致する。
Day2で加わるのは、それぞれを流動と固定に分ける見方である。
| 区分 | 資産(左) | 負債(右) |
|---|---|---|
| 流動 | 現金及び預金、売上債権、棚卸資産 など | 買掛金、短期借入金 など |
| 固定 | 有形固定資産、無形固定資産、投資その他の資産 | 長期借入金、社債 など |
流動と固定を分ける基準は2つある。
- 1年基準:決算日の翌日から1年以内に現金化される(支払期限が来る)ものが流動
- 正常営業循環基準:仕入→製造→販売→回収という通常の営業サイクルの中にあるものは、期間に関係なく流動
右側のうち「借入金」「社債」と名のつく項目をまとめて有利子負債と呼ぶ。利息を払って借りているお金で、B/Sを読むときに最初に確認する数字のひとつだ。
もうひとつ、並び順にも決まりがある。通常は現金化しやすい流動資産から並べる流動性配列法だが、電力会社やガス会社のように固定資産の比率が極めて高い業種には、固定資産から並べる固定性配列法が認められている。講義では東京電力のB/Sが例に出た。並び順ひとつにも、事業の性格が表れている。
3. B/Sを読む5つの視点
講義では、B/Sを読むときの着眼点を5つに整理した。
| 視点 | 問い | |
|---|---|---|
| 使途 | ① 資産の構成 | どこに資金をたくさん使っているか |
| ② 売上との対比 | 事業の伸びと比べて、資産はどう増減しているか。売上につながっているか | |
| ③ 手元の現金 | 不測の事態に対応できるだけの現金を持っているか | |
| 調達 | ④ 負債と純資産のバランス | 借金が多すぎないか。返済義務のない資金の割合はどれくらいか |
| ⑤ 短期と長期のバランス | 回収と支払いのタイミングが崩れていないか |
⑤が分かりにくいので補足する。流動負債(1年以内に払うもの)を流動資産(1年以内に現金になるもの)で賄えていれば、短期の支払いに困らない。逆に、長く寝かせる固定資産を短期の借金で買っていると、借り換えができなくなった瞬間に資金が詰まる。
3-1. Day1の6社をB/Sで並べる
Day1の企業名当てクイズで使った6社のB/Sを、総資産を100%として並べる。
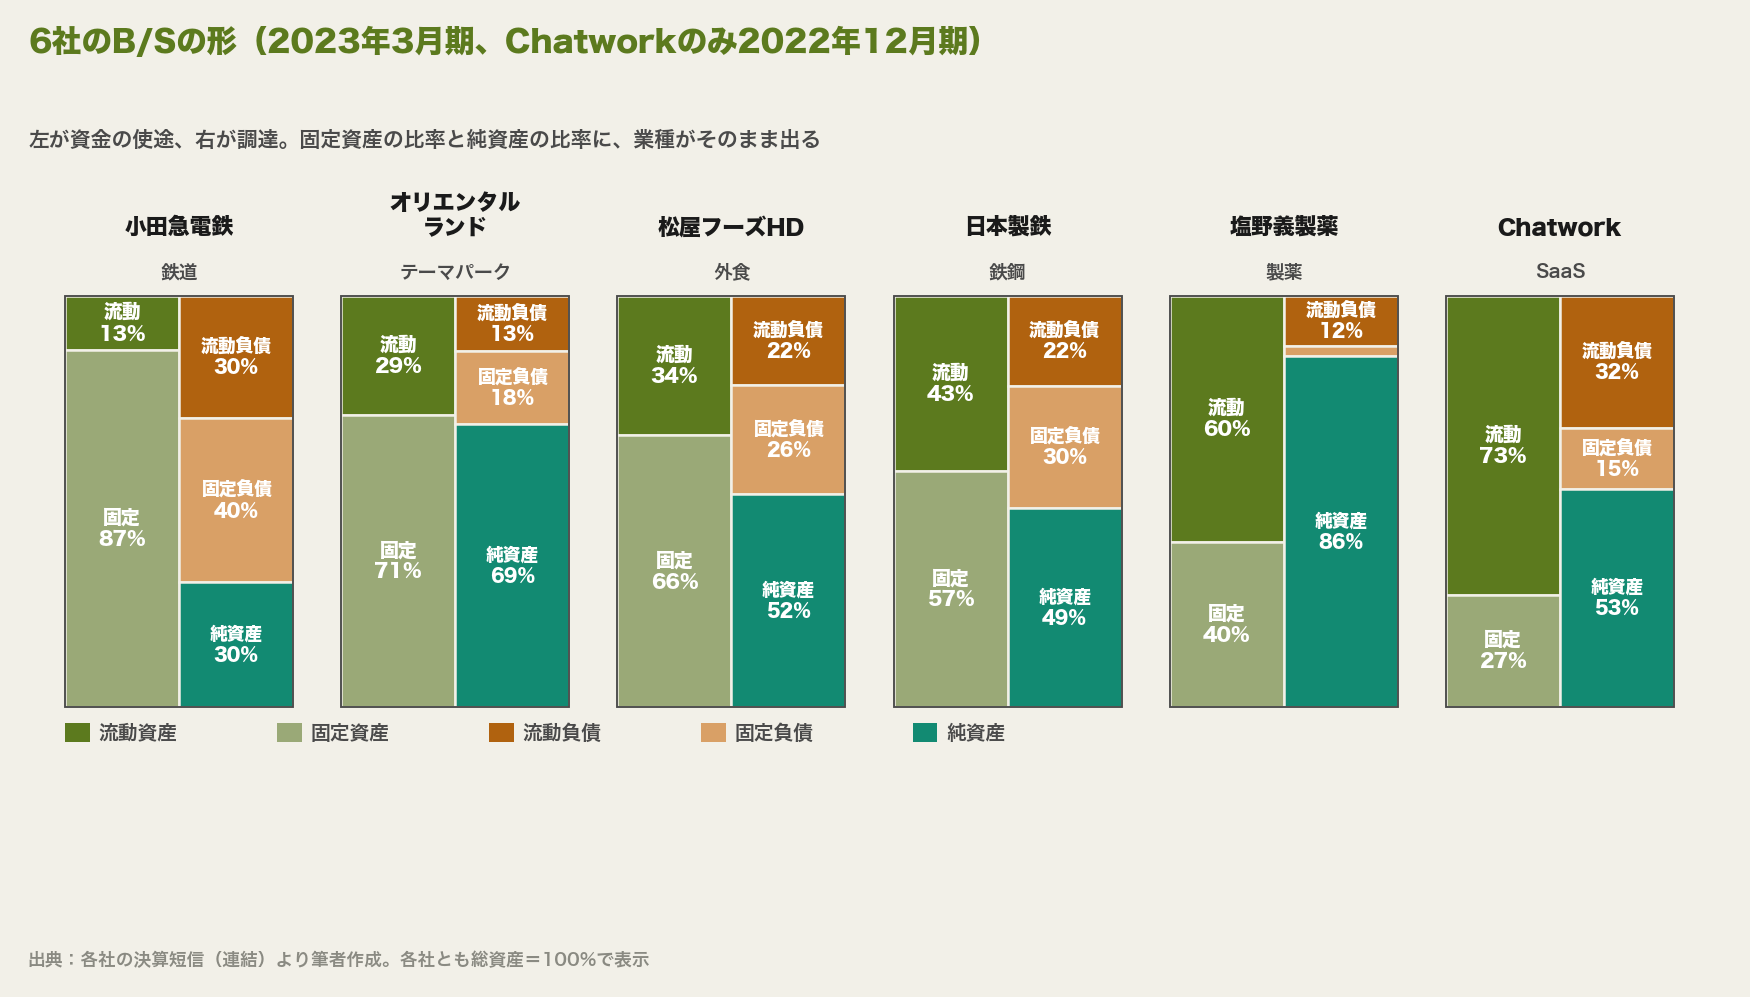
①の資産の構成と④の純資産比率だけで、業種の輪郭が浮かぶ。
小田急電鉄は資産の87%が固定資産だ。線路、車両、駅、沿線の不動産。事業の大半が「動かせない設備」でできている。そして純資産は30%しかなく、右側の7割は負債である。長期の借入で長く使う設備を持つ ―― 鉄道業の典型的な形で、純資産比率が低いこと自体は財務の悪さを意味しない。⑤の視点で見ると、固定資産を固定負債と純資産で賄えているかが問われる。
オリエンタルランドも固定資産が71%と高いが、純資産は69%ある。同じ設備産業でも、テーマパークの建設を自己資金で賄ってきたことが分かる。借金に頼らず設備を持てるだけの利益を、長年積み上げてきた結果だ。
塩野義製薬は逆に流動資産が60%を占め、純資産は86%に達する(非支配株主持分を含む比率。Day1で触れた自己資本比率83.9%は、これを除いた値)。製薬会社は新薬の開発に10年以上かかり、その多くが失敗する。失敗しても耐えられるだけの手元資金を、自己資本で厚く持つ。純資産比率の高さはこの業種の生存条件である。
Chatwork(現kubell)は流動資産が73%で、その大半が現金だ。ソフトウェアの会社は工場も店舗も要らない。固定資産が少なく、現金を持って成長投資に回す形になる。
3-2. クイズの答え合わせ
Day1ではP/Lの構成比だけで業種をかなり絞り込めた。B/Sを加えると、迷う組み合わせが確定する。
実は講義で配られたクイズの表には、この固定資産比率がそのまま載っていた。A〜Fの順に71.1%、40.2%、86.8%、27.4%、57.5%、66.1%。上の図と突き合わせれば、Aがオリエンタルランド、Bが塩野義製薬、Cが小田急電鉄、DがChatwork、Eが日本製鉄、Fが松屋フーズHDと、一意に決まる。決算短信から筆者が計算し直した値とも、小数点第1位まで一致した。
4. 会計処理の選択で数字は変わる
B/Sの数字は、事業の実態だけで決まるわけではない。会計処理の方法が複数認められている場合、企業はその中から選ぶ。実態は同じでも、選んだ方法によって利益や資産の額が変わる。
講義で取り上げたのは2つだった。
減価償却の方法
減価償却は、固定資産の取得に要した支出を、使う期間全体で費用として配分する仕組みだった(Day1の6-3)。計算には3つの要素が要る。
- 取得価額:その資産を取得したときに支出した金額
- 耐用年数:使用する期間
- 残存価額:使用期間が終わったときの処分見込み額
配分の仕方には、毎年同じ額を費用にする定額法と、毎年同じ率で費用にする定率法がある。定率法は初年度の費用が大きく、年を追うごとに小さくなる。同じ設備を買っても、定率法を選んだ会社は導入直後の利益が小さく出る。
棚卸資産の評価方法
在庫の期末の価値をいくらと見るか。これはB/Sの棚卸資産の額を決めると同時に、P/Lの売上原価を決めることでもある。
期首棚卸資産 + 当期仕入額 = 当期売上原価 + 期末棚卸資産
先に仕入れたものから先に売れたとみなす先入先出法、期中の平均単価で計算する総平均法などがある。仕入値が上がっている局面では、先入先出法だと古くて安い在庫が先に原価になるので、利益は大きく出る。
かつては、後から仕入れたものから先に売れたとみなす後入先出法も認められていたが、2010年4月以降に始まる会計年度から使えなくなった。国際会計基準(IFRS)が認めていない方法で、基準をそろえる流れの中で廃止された。
他社と比較するときは、こうした方法の違いが数字に影響していないかを確認する。有価証券報告書の「重要な会計方針」の注記に書かれている。
5. C/Sの構造 ―― 3つの活動
B/Sは一定の期日の「残高」を示す。しかしB/Sを2期分並べても、現金がどんな活動で増減したのかは分からない。それを示すのがC/Sである。
講義では、C/Sが要る理由を3点で説明した。
- 利益とキャッシュは別物である
- キャッシュが枯渇したら、企業活動は止まる(=倒産)
- 事業活動でどれだけキャッシュを生み、それをどんな財務活動で支えているかを明確に見たい
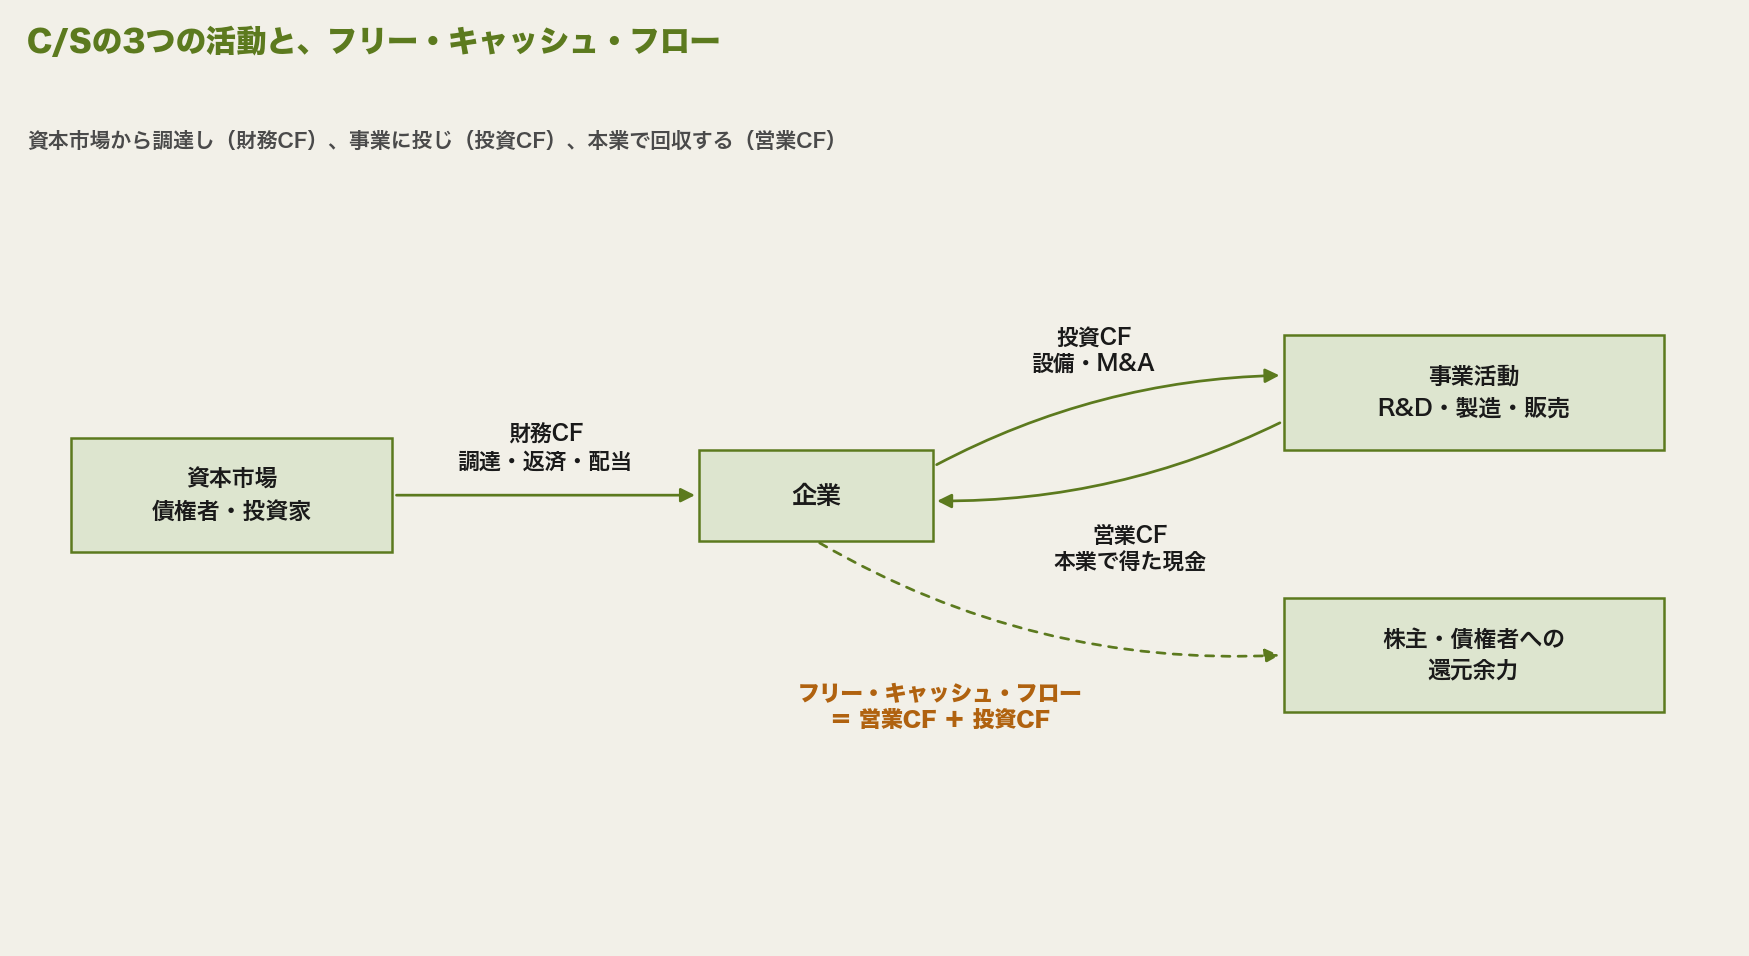
C/Sは企業の活動を3つに分ける。
| 活動 | 中身 | プラスだと | マイナスだと |
|---|---|---|---|
| 営業活動(営業CF) | 本業に関わる活動 | 本業がうまく回っている | 本業で現金が出ていっている |
| 投資活動(投資CF) | 固定資産の取得・売却、貸付など | 資産を売って現金を得た | 積極的に投資している |
| 財務活動(財務CF) | 借入・社債・増資・返済・配当など | 資金を調達した | 返済や配当をした |
営業CFと投資CFを足したものをフリー・キャッシュ・フロー(FCF)と呼ぶ。事業活動全体で生み出した現金で、これがマイナスなら財務活動で穴埋めする必要がある。


6. 間接法を読み解く ―― 黒字55が営業CF△245になるまで
講義で講師が「Day2の難所」と明言したのが、営業CFの間接法だった。
6-1. なぜ難しいのか
営業CFの作り方には2つある。
| 方法 | 作り方 | 特徴 |
|---|---|---|
| 直接法 | 営業収入、仕入支出、人件費支出…と、現金の出入りを総額で積み上げる | 分かりやすいが、取引ごとの基礎データが要り手間がかかる |
| 間接法 | P/Lの利益から出発し、現金の動きとのズレを調整して逆算する | 作りやすい。ほとんどの企業がこちら |
間接法は「分かりやすさ」より「作りやすさ」を優先した方法だ。利益から出発して逆算するので、符号が直感と反対になる。在庫が増えたらマイナス、買掛金が増えたらプラス。ここでつまずく。
講師が押さえてほしいと言ったのは2点だけだった。C/Sの役割と使い方、そして当期純利益と営業CFの間にある主なギャップである。
6-2. ABC社の演習
演習では、あるABC社のP/Lと2期分のB/SからC/Sを作った。P/Lは売上高2,700、当期純利益55(単位は百万円)。黒字である。
B/Sの前期末と当期末を比べると、こうなっていた。
| 科目 | 前期末 | 当期末 | 増減 |
|---|---|---|---|
| 現金 | 4,000 | 3,655 | △345 |
| 売掛金 | 0 | 225 | +225 |
| 商品 | 725 | 850 | +125 |
| 固定資産(取得価額) | 3,500 | 4,000 | +500 |
| 減価償却累計額 | △1,200 | △1,375 | △175 |
| 短期借入金 | 0 | 400 | +400 |
| 買掛金 | 725 | 400 | △325 |
| その他流動負債 | 300 | 500 | +200 |
55の黒字なのに、現金は345減っている。どこへ消えたのか。間接法で、当期純利益から営業CFまでを1段ずつたどる。
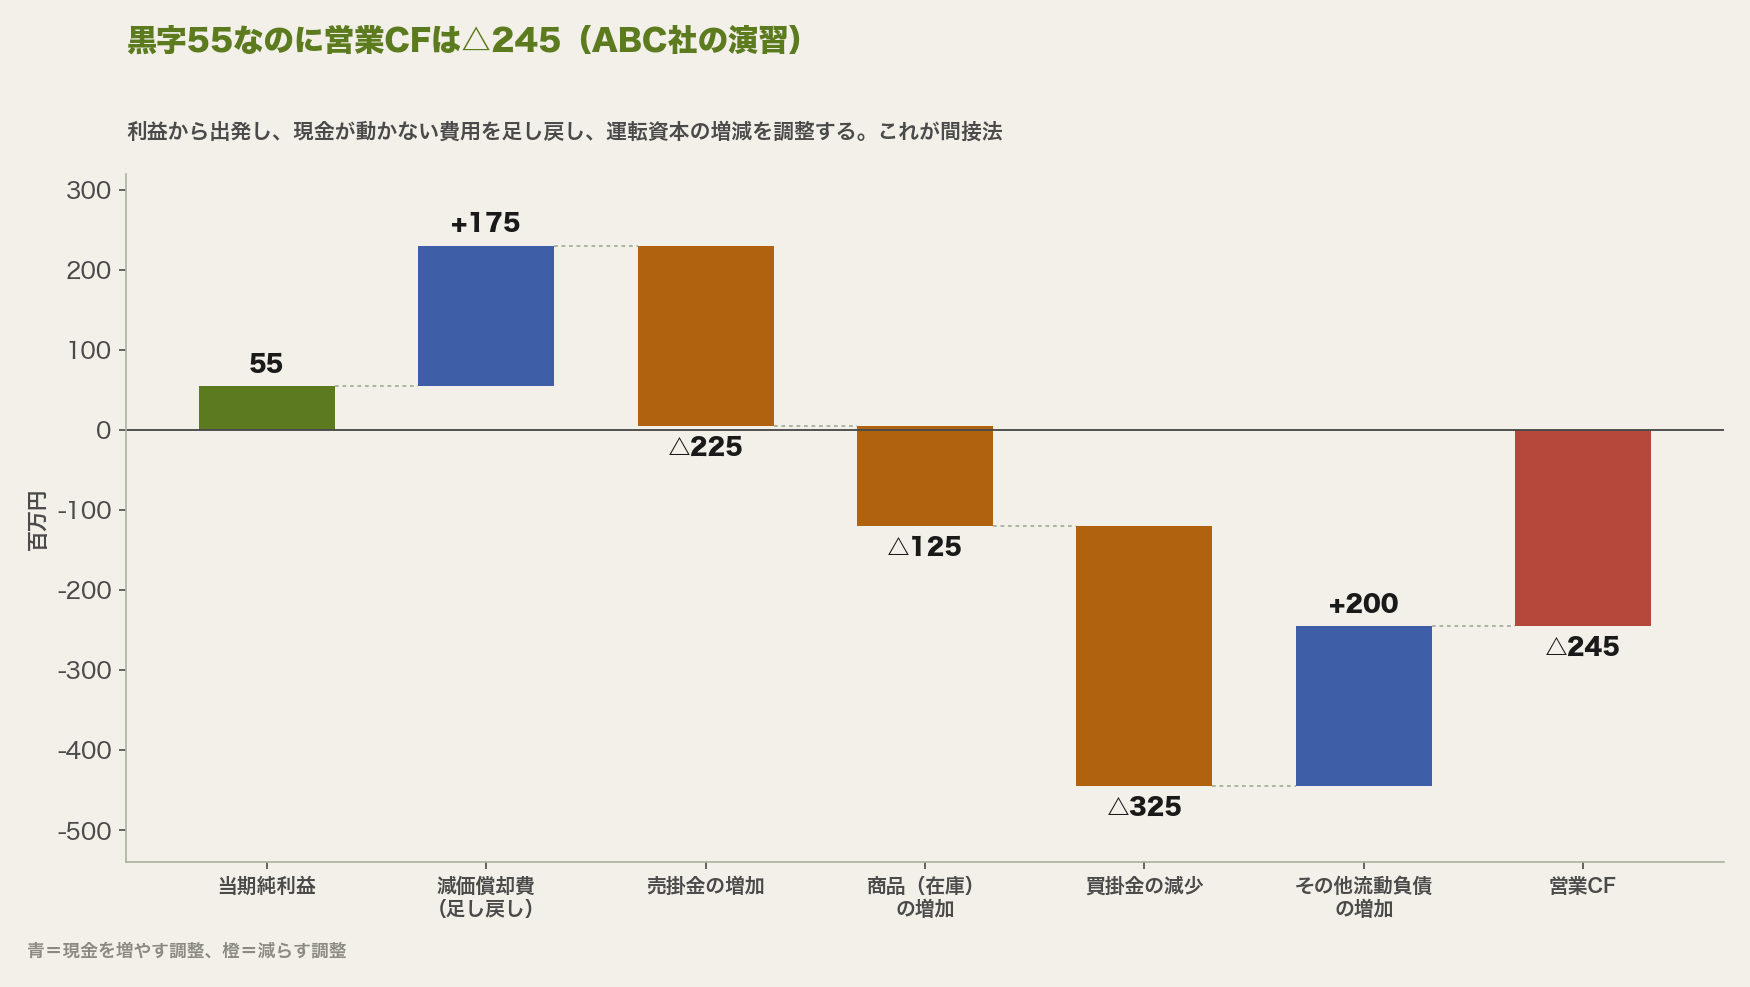
| 調整 | 金額 | なぜその符号か |
|---|---|---|
| 当期純利益 | 55 | 出発点 |
| +減価償却費 | +175 | 費用として引いたが、現金は出ていない。だから足し戻す |
| -売掛金の増加 | △225 | 売上には入れたが、代金はまだ入っていない |
| -商品の増加 | △125 | 仕入れて現金を払ったが、売れていないので原価になっていない |
| -買掛金の減少 | △325 | P/Lに出ない形で、過去のツケを現金で払った |
| +その他流動負債の増加 | +200 | 費用には入れたが、まだ払っていない |
| =営業CF | △245 |
ここに投資CF(固定資産の取得)△500と財務CF(短期借入)+400を加えると、キャッシュの増減は△345。B/Sの現金の減少額とぴったり一致する。
このABC社は、本業では黒字を出しながら、売掛金と在庫を積み増し、仕入先への支払いを早めたせいで、営業CFがマイナスに沈んでいる。そのうえ設備投資をしたため、銀行から400を借りた。それでも現金は345減った。P/Lだけを見ていたら、この会社の資金繰りの危うさにはまず気づけない。
6-3. 符号を覚える必要はない
間接法の調整項目は、覚えようとすると混乱する。講師の説明を借りると、判断基準はひとつしかない。
その項目は、P/Lの計算と現金の動きで、どちらが多く(少なく)動いたか
売掛金が増えた ―― 売上は計上したのに現金は来ていない。P/Lより現金のほうが少ないので、利益から引く。
買掛金が増えた ―― 仕入は原価にしたのに現金は払っていない。現金のほうが多く残っているので、利益に足す。
身近な例に置き換えるとさらに分かりやすい。売掛金は給料の後払いだ。給与明細には10万円と書いてあるのに、口座にはまだ入っていない。買掛金はツケで食事をすることだ。食べた(費用が発生した)のに、財布の中身は減っていない。
6-4. 「小計」から上と下
実際のC/Sの営業CFには、途中に「小計」という欄がある。小計までが、おおむね営業損益の対象になった取引によるキャッシュ・フローで、小計より下には利息・配当金の受払いや法人税の支払い、災害の保険金収入、巨額の特別退職金など、「営業・投資・財務のどれにも分類しにくいもの」が入る。
講師はこれを「小計より下はゴミ箱」と表現した。営業CFの中身を見るときは、小計までで本業の現金創出力を確認し、小計より下は個別に何が入っているかを見るのがよい。
7. 運転資本 ―― 成長するほど現金が要る
ABC社の営業CFを沈めた売掛金・在庫・買掛金。この3つをまとめたものを運転資本(ワーキング・キャピタル)と呼ぶ。
運転資本 = 売掛金 + 在庫 - 買掛金
日々の事業を回すために手当てしておかなければならない現金、という意味だ。仕入れてから売れて代金を回収するまでの間、現金は在庫や売掛金の形で寝ている。その間を買掛金(仕入先からのツケ)で一部埋め、残りを自前で用意する。
7-1. 売上が伸びると、資金繰りは苦しくなる
講義で印象に残ったのは次の設例だった。回収条件も支払条件も一切変えずに、販売量だけが増えて売上が20%伸びたとする。
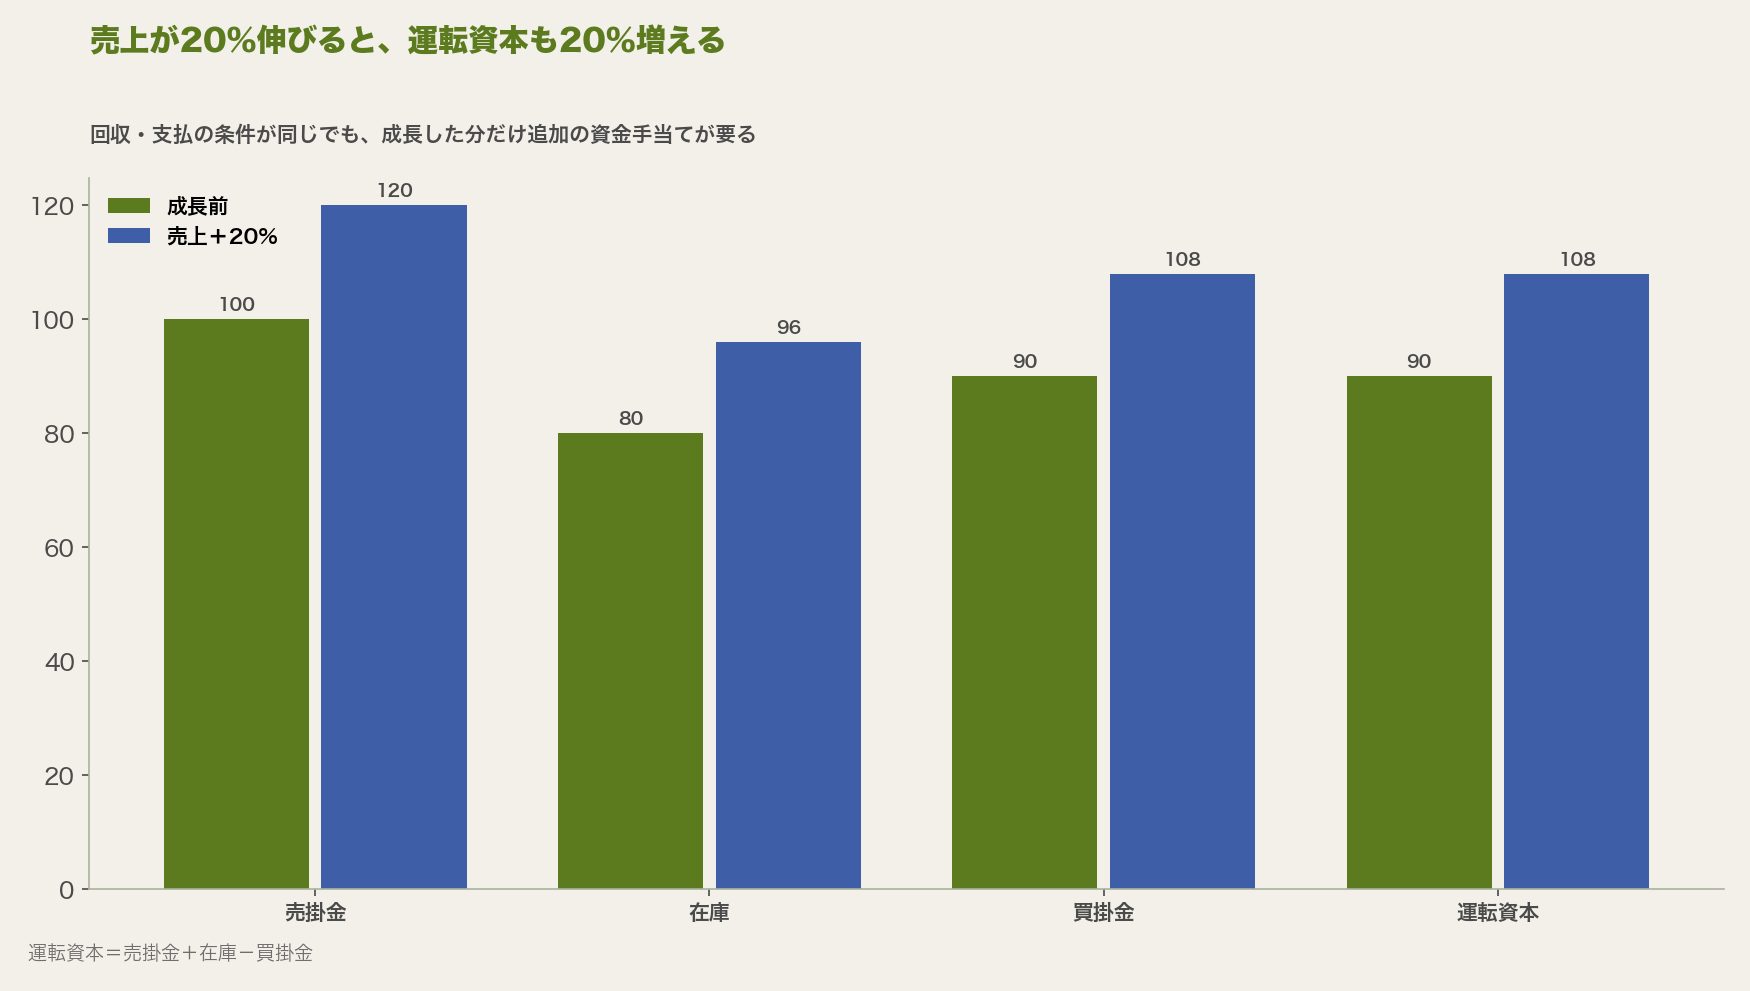
売掛金も在庫も買掛金も、売上に比例して20%ずつ増える。その結果、運転資本は90から108へ、18だけ追加の現金が必要になる。条件は何も悪化していないのに、成長しただけで資金が要る。
C/Sの上では、この18は運転資本の増加として営業CFから差し引かれる。成長が速い会社ほど、利益が出ていても営業CFは伸びにくい。講義のまとめはこうだった。
- 運転資本は日々のオペレーションに必要な資金である
- 前期からの増加分だけ、追加で資金を手当てしなければならない
- 運転資本は通常、売上に比例して増える。成長著しい企業ほど運転資本への急激な投資が要り、その管理が成長の肝になる
在庫の持ち方が利益率とどう結びつくかは、経営戦略・マーケティング基礎のDay2(ニトリとIKEA)で、家具6社の棚卸資産回転日数を並べて議論した。ニトリとIKEAだけが、短い在庫回転と高い利益率を両立していた。運転資本の少なさは、そのまま資金繰りの強さになる。
運転資本が成長とどう絡み合うかは、基礎の次に履修する「アカウンティングI」で、ある卸売業者のケースを使って正面から扱っている。
mermaid.initialize({startOnLoad:true}); 利益が出ているのにお金がない?──運転資本と成長の罠を理解する 「利益は出ているのに、なぜ資金が足りないのか」という問い 事業を成長させているはずな[…]
8. 3つのCFのプラス・マイナスで事業を読む
C/Sの数字は、細かい中身を読む前に、3つの符号の組み合わせだけで事業の状態について仮説が立つ。講義で示されたパターンを整理する。
| 営業CF | 投資CF | 財務CF | 読み取れる状態 |
|---|---|---|---|
| + | - | - | 本業で稼いだ現金で投資し、借入も返している。優等生 |
| + | + | - | 固定資産を売って借入を返している。リストラ中かもしれない |
| + | - | + | 本業の稼ぎに加えて資金を調達し、積極投資している。成長局面 |
| - | + | + | 本業の不足を、資産売却と借入で埋めている。本業が苦しい |
| - | - | + | 本業で現金を生めず、投資もしている。調達頼み。創業期のベンチャーなら珍しくない |
もちろん符号だけで結論は出せない。検証にはB/SやP/L、事業の情報が要る。ただ、どこから疑うかの当たりをつけるには十分使える。
8-1. 6社を当てはめる
Day1の6社のC/Sを、このパターンに当てはめてみる。左が講義で扱った2023年3月期、右が最新の2026年3月期である。
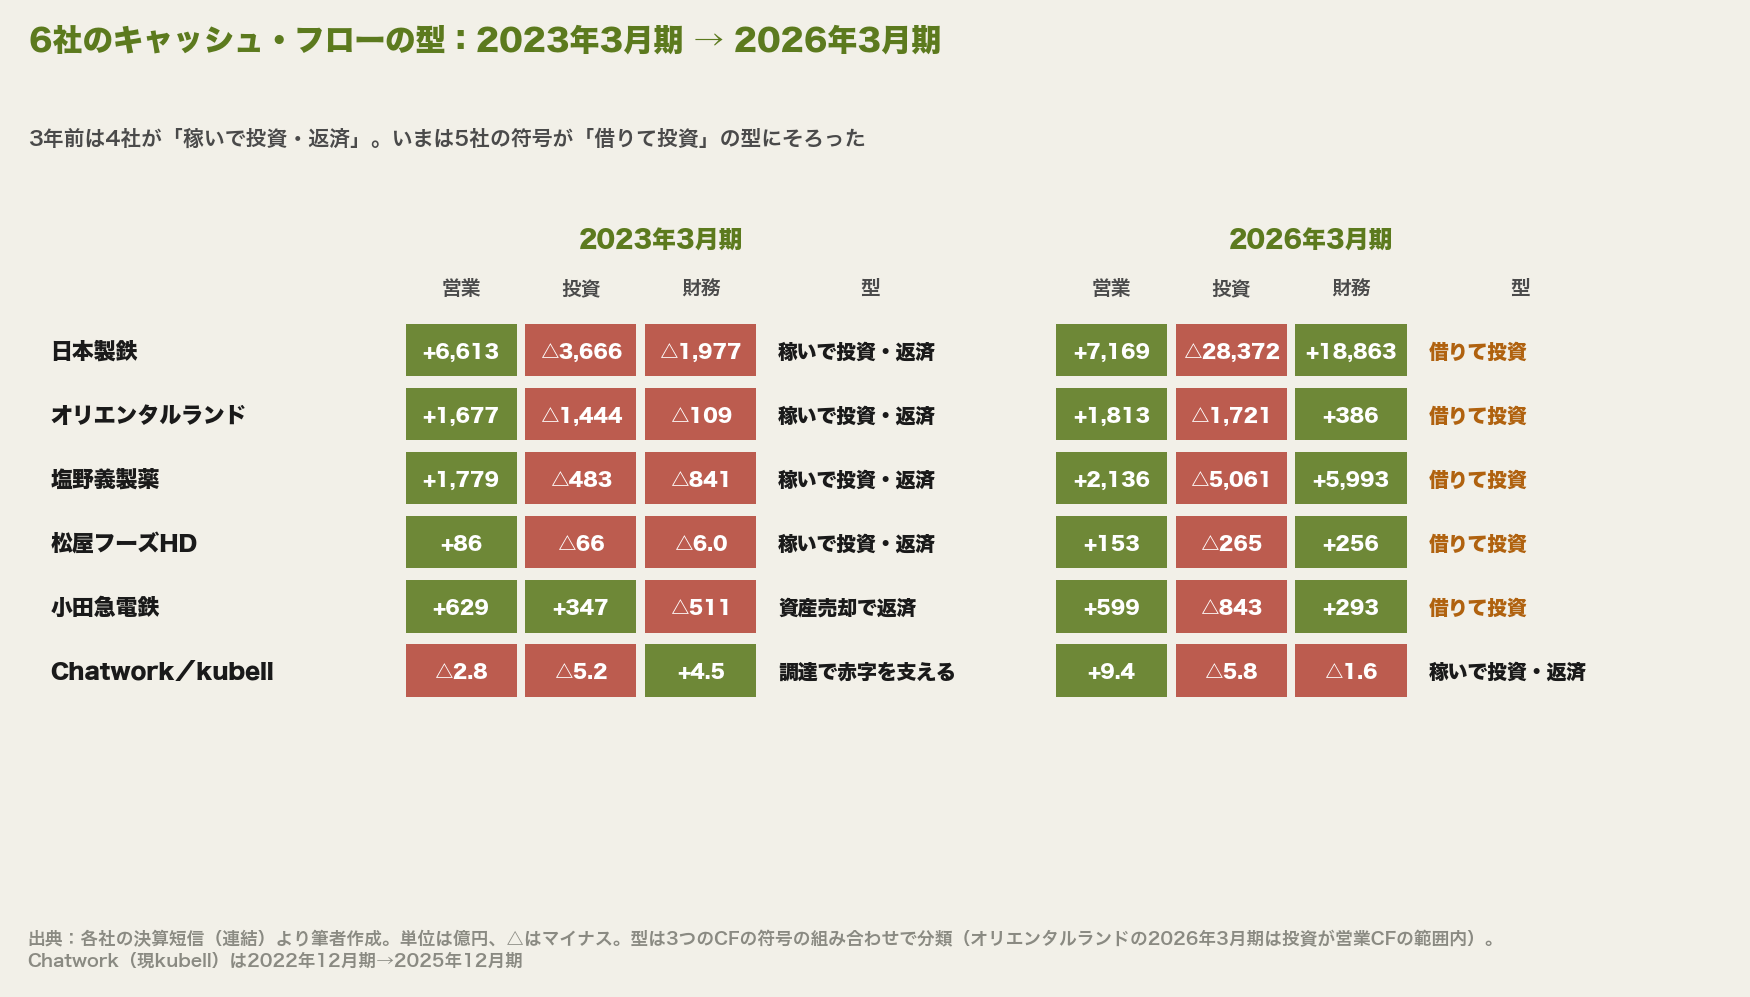
まず2023年3月期を見る。
4社(日本製鉄、オリエンタルランド、塩野義製薬、松屋フーズHD)が「稼いで投資・返済」の優等生型だった。本業で生んだ現金の範囲で投資を行い、借入を返したり配当を出したりしている。
小田急電鉄だけが投資CFプラスである。投資で現金が「入って」きている。Day1で見た特別利益441億円のうち、固定資産売却益が428億円あった。あの売却代金がここに出ている。P/Lでは特別利益として、C/Sでは投資CFのプラスとして、同じ出来事が2つの財務諸表に別の顔で現れる。その現金で借入を返しているので財務CFはマイナスだ。
Chatworkは営業CFがマイナスで、財務CFのプラスで支えている。Day1で見たとおり、販管費が粗利を上回る成長投資の段階にあった。上の表でいえば最後の行、創業期・成長期のベンチャーによくある形である。
9. 黒字倒産 ―― アーバンコーポレイションの4年間
利益とキャッシュが別物であることの、最も痛い実例として講義で取り上げられたのが、不動産会社アーバンコーポレイションだった。
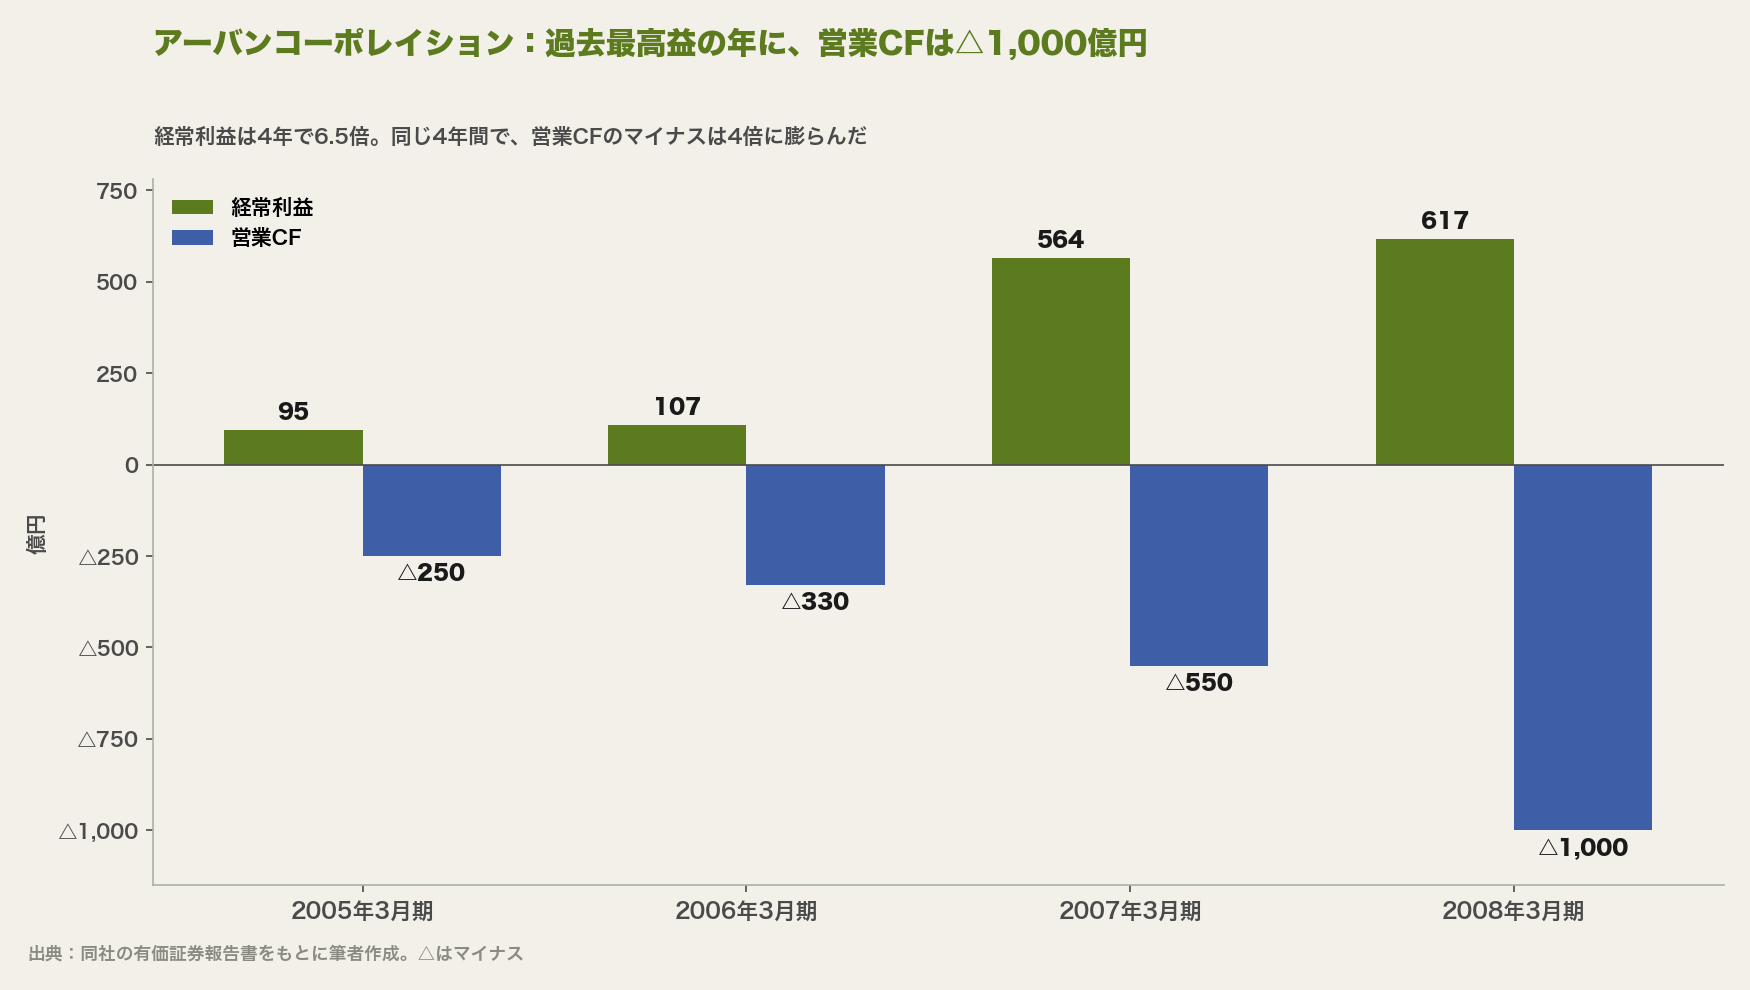
| 2005年3月期 | 2006年3月期 | 2007年3月期 | 2008年3月期 | |
|---|---|---|---|---|
| 売上高 | 570億円 | 643億円 | 1,805億円 | 2,437億円 |
| 経常利益 | 95億円 | 107億円 | 564億円 | 617億円 |
| 棚卸資産 | 345億円 | 737億円 | 2,930億円 | 4,378億円 |
| 総資産 | 1,206億円 | 2,030億円 | 4,433億円 | 6,026億円 |
| 営業CF | △250億円 | △330億円 | △550億円 | △1,000億円 |
| 財務CF | +402億円 | +430億円 | +882億円 | +892億円 |
2008年3月期、売上高2,437億円、経常利益617億円は過去最高だった。P/Lだけを見れば絶好調である。
しかしB/Sの棚卸資産は4,378億円と、総資産の7割を超えていた。不動産会社にとっての在庫は、仕入れた土地やビルである。売る前に次の物件を仕入れ続けたので、在庫が膨らむたびに現金が出ていき、営業CFは4期連続のマイナス。それを毎期400億〜900億円の借入(財務CF)で埋めていた。
講義の説明はこうだった。
市況の悪化 → 過剰在庫によって慢性的な運転資本不足 → 銀行借入でなんとか資金繰りして問題を先送り → 有利子負債が膨らむ → 将来のキャッシュ・フローで返済できる見込みも、新たに運転資本を調達できる見込みもなくなる
2008年に入って不動産市況が冷え込むと、物件は売れず、借入もできなくなった。同社は2008年8月13日に民事再生法の適用を申請した。負債総額は2,558億円。過去最高益を出した決算期の、わずか4か月半後である。
7章の運転資本の設例と、構造はまったく同じだ。成長のために在庫を積み、その分の現金を借入で賄う。売れている間は回るが、売れなくなった瞬間に止まる。P/Lは最後まで黒字を示していた。
10. M&Aでは何が起きるか ―― 連結とのれん
Day2の補足として、企業を買収したときにB/Sがどう変わるかも扱った。考え方は2ステップしかない。
- 買収した会社と買収された会社のB/Sを、単純に合算する
- 同じものが資産側と負債・純資産側の両方に出てくるので、相殺する
同じものとは、親会社のB/Sにある「子会社株式(投資)」と、子会社のB/Sにある「資本」である。親会社が払ったお金と、子会社の株主の持分は、グループ全体で見れば同じものだからだ。
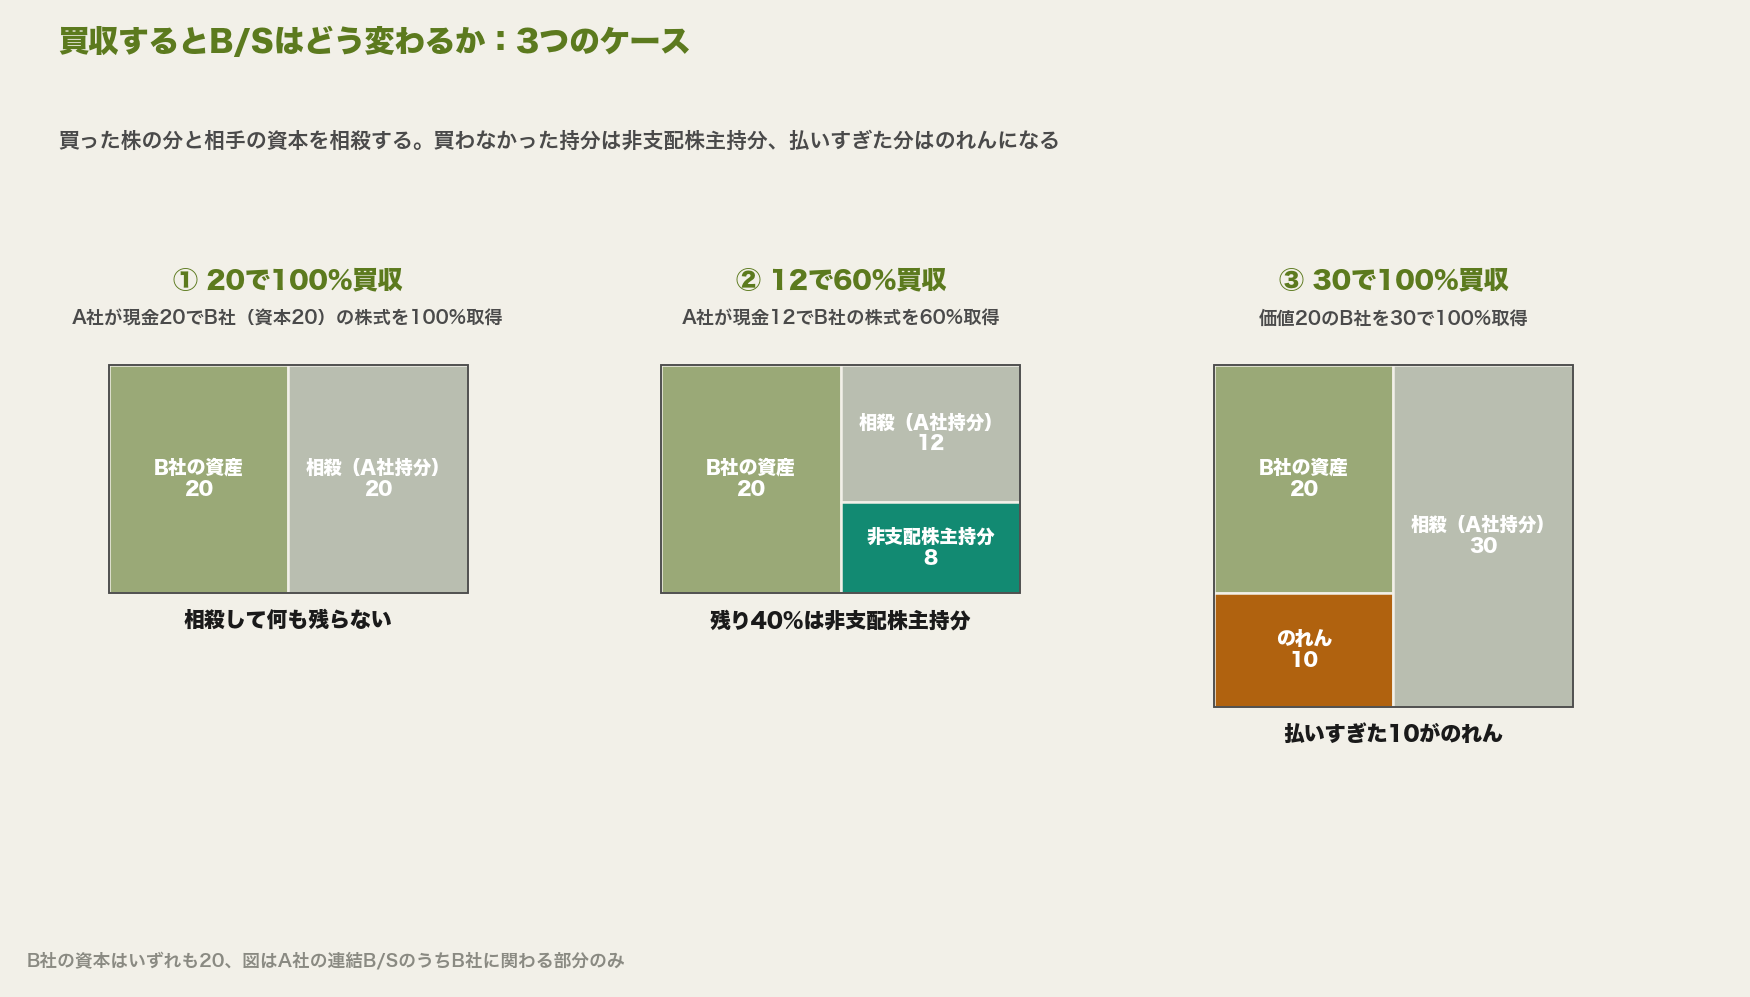
| ケース | 何が残るか |
|---|---|
| ① 資本20の会社を20で100%買収 | 投資20と資本20が相殺され、何も残らない |
| ② 60%だけ買収(12を支払) | 投資12と資本12が相殺され、残り40%の8は非支配株主持分(グループを支配していない株主の取り分)として純資産に残る |
| ③ 価値20の会社を30で100%買収 | 投資30と資本20を相殺すると10が余る。この払いすぎた分がのれんとして資産に計上される |
のれんは、買収先の純資産を超えて支払った金額であり、ブランドや顧客基盤、技術力といった、B/Sに載っていない価値への対価と解釈される。ただし期待どおりの収益が上がらなければ、減損として一気に費用化される。大型買収のあとで巨額の減損損失が出るのはこのためだ。
戦略の側から見た「M&Aかアライアンスか」の判断は、経営戦略・マーケティング基礎のNKKと川崎製鉄の統合(現JFE)のケースで議論した。会計はその判断の結果を、のれんや非支配株主持分としてB/Sに記録する。
11. 最新決算で読み解く ―― 5社が「借りて投資」に回った
8章の図の右半分、2026年3月期(kubellは2025年12月期)を改めて見る。3年で様相が大きく変わっている。
日本製鉄、オリエンタルランド、塩野義製薬、松屋フーズHD、小田急電鉄の5社が、そろって「借りて投資」の型に移った。ただし中身は同じではない。日本製鉄、塩野義製薬、松屋フーズHD、小田急電鉄の4社は、営業CFを上回る投資を行い、差額を調達で埋めている。オリエンタルランドは投資(△1,721億円)が営業CF(+1,813億円)の範囲に収まっており、符号の型は同じでも、投資の不足を調達で埋めているわけではない。
中でも振れ幅が大きかったのが日本製鉄と塩野義製薬である。どちらも大型買収を行い、B/Sの形そのものが変わった。
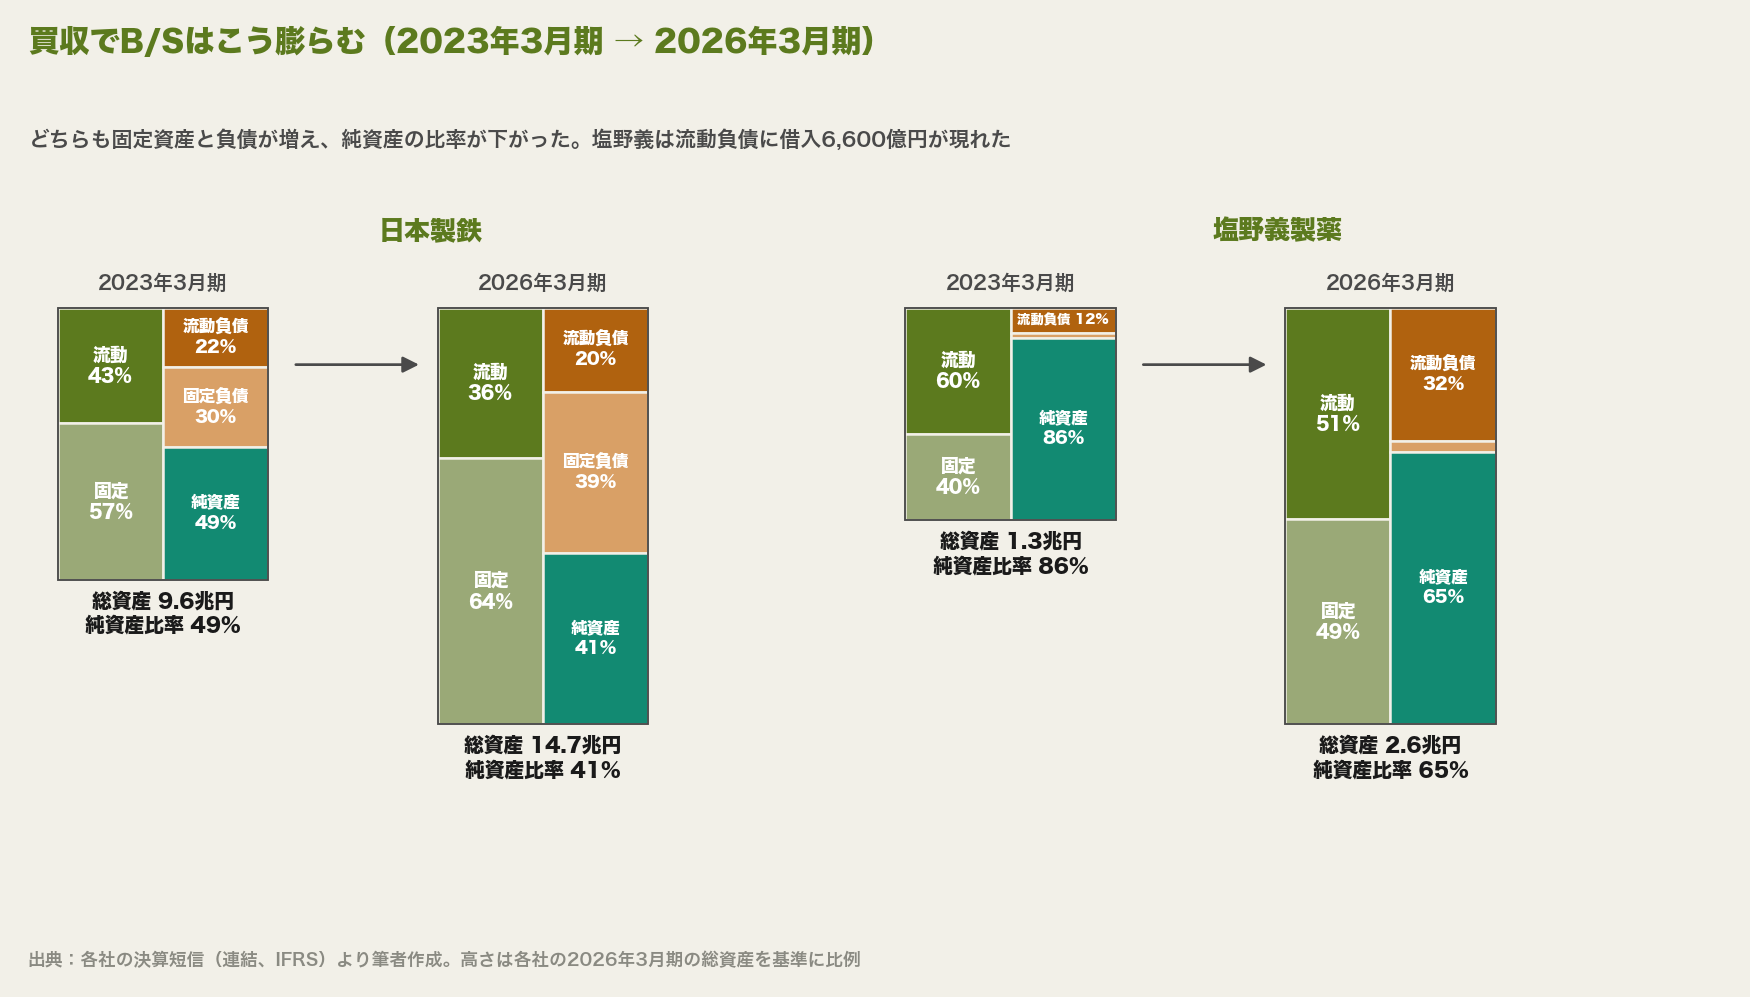
日本製鉄は2026年3月期に、United States Steel Corporation(USスチール)を含む87社を新規に連結した。投資CFは△2兆8,372億円、財務CFは+1兆8,863億円。総資産は3年で9.6兆円から14.7兆円に膨らみ、非流動負債は2.8兆円から5.7兆円へと倍増した。Day1で見た、最終利益が172億円まで落ちた期と同じ期である。P/Lでは金融費用の増加として、B/Sでは非流動負債の急増として、C/Sでは財務CFの巨額のプラスとして、同じ買収が3つの財務諸表に現れている。
塩野義製薬は、2025年9月に鳥居薬品を連結し、同年12月に日本たばこ産業(JT)の医薬事業を吸収分割で承継した。2023年3月期に86%あった純資産比率は65%まで下がり、流動負債に「社債及び借入金」6,600億円が新たに現れた。2023年3月期のB/Sには借入がほとんどなかった会社である。3章の⑤の視点、調達と使途の短期・長期のバランスで見ると、固定資産(非流動資産)が5,276億円から1兆2,665億円へ増えた一方、その原資の一部を1年以内に返済期限が来る負債で賄っている形になる。長期で使う資産を短期の借入で買った場合、どう借り換えていくかが次の論点になる。
そして逆方向に動いたのがkubellだった。2022年12月期の「調達で赤字を支える」型から、2025年12月期は営業CFが+9.4億円のプラスに転じ、「稼いで投資・返済」の優等生型になった。Day1で見た営業黒字化が、キャッシュの面でも裏づけられている。
3年前、講義で「優等生」として分類した4社が、いまは借りて攻める側に回っている。どちらが良いということではない。C/Sの型は、その会社がいまどの局面にいるかを示す。同じ会社でも、局面が変われば型は変わる。

12. 他のDayとつなげて立体化する
Day1|ボックス図 ―― B/SとP/Lは同じ図の上下
Day1のボックス図で、9つの取引を積み上げたあと上下に切ると、上がB/S、下がP/Lになった。Day2のB/Sは、その上半分を詳しく見たものである。そしてC/Sは、ボックス図の「現金」の箱がなぜその大きさになったかを、活動別に分解したものと言える。
Day3|指標分析 ―― B/Sの形を数字にする
本稿で「固定資産が87%」「純資産比率が30%」と読んだものを、Day3では固定比率、自己資本比率、流動比率といった指標として体系化する。ケースはサイゼリヤとひらまつ。同じ外食業でも、B/Sの形がまったく違う2社を比べる。
Day5|予測財務諸表 ―― 運転資本を計画に組み込む
7章で見た「成長すると運転資本が増える」関係は、Day5で将来の財務諸表を組み立てるときにそのまま使う。売上の伸びを置けば、必要な運転資本が決まり、必要な調達額が決まる。
アカウンティングI|会計方針は経営判断そのもの
4章で扱った会計処理の選択は、基礎の次に履修する「アカウンティングI」の最終回で、SaaS企業の収益認識を題材に掘り下げている。どの方法を選ぶかが、業績の見え方と株式市場の評価を左右する。
mermaid.initialize({startOnLoad:true}); MBA会計SaaS 会計方針は経営判断そのもの──SaaS企業の収益認識から考える MBAアカウンティング科目、最終回のDay6。ケーススタディの主役[…]

13. 実務への持ち帰り
Day2の学びを3点に絞る。
① B/Sは「形」で読む
金額より先に、総資産を100%としたときの構成を見る。固定資産の比率、純資産の比率、流動資産と流動負債の大小。その形に、事業の性格と財務の方針が出る。
② 黒字でも、営業CFと運転資本を確認する
当期純利益と営業CFの差を見る。差の中身が運転資本の増加なら、売上の伸びに対して在庫や売掛金が膨らみすぎていないかを確認する。成長している会社ほど注意が要る。
③ 3つのCFの符号で局面をつかむ
営業・投資・財務のプラス・マイナスの組み合わせで、その会社がいま稼いで返しているのか、借りて攻めているのか、資産を売ってしのいでいるのかが分かる。
自社に引き寄せる問い
- 自社のB/Sを総資産100%で描くと、どんな形になるか。それは事業の性格と整合しているか
- 自社の直近の営業CFは当期純利益より大きいか、小さいか。差の主因は何か
- 自社の売上が20%伸びたら、運転資本はいくら増えるか。その資金はどこから持ってくるか
考え直してみたい問い
- 「利益が出ているから大丈夫」と判断した場面で、現金の動きを確認していたか
- 高い純資産比率を「安全」とだけ読んでいないか。それは投資機会を逃している結果ではないか
- 自社のC/Sの型は、3年前と比べて変わったか。変わったなら、それは意図した変化か
よくある質問(FAQ)
黒字倒産はなぜ起きるのですか?
P/Lの利益と、手元の現金の増減が一致しないからです。商品を掛けで売れば売上と利益は立ちますが、代金を回収するまで現金は入りません。在庫を積み増せば現金は出ていきますが、売れるまで費用にはなりません。成長のために在庫や売掛金を膨らませ続け、その資金を借入で賄っている会社は、借入ができなくなった時点で支払いが止まります。本文で取り上げたアーバンコーポレイションは、過去最高益の決算から4か月半後に民事再生法を申請しました。
キャッシュ・フロー計算書の間接法は、なぜ符号が逆になるのですか?
利益から出発して、現金の動きとのズレを逆算する方法だからです。売掛金が増えたということは、売上には入れたのに現金は入っていないので、利益から引きます。買掛金が増えたということは、費用には入れたのに現金は払っていないので、利益に足します。「P/Lと現金のどちらが多く動いたか」を考えれば、符号は覚えなくても導けます。
運転資本とは何ですか?
日々の事業を回すために手当てしておく必要がある資金で、一般に「売掛金+在庫-買掛金」で計算します。仕入れてから代金を回収するまでの間、現金は在庫や売掛金の形で寝ているため、その分を用意しておかなければなりません。運転資本は売上に比例して増えるため、売上が伸びるほど追加の資金が必要になります。
公式リソース
本記事の数値は、以下の各社が公表している決算短信(連結)から算出しています。
- 日本製鉄 決算情報 ― 2024年3月期・2026年3月期決算短信〔IFRS〕(連結)
- オリエンタルランド 決算短信 ― 2024年3月期・2026年3月期決算短信〔日本基準〕(連結)
- 塩野義製薬 決算短信・補足資料 ― 2023年3月期・2026年3月期決算短信〔IFRS〕(連結)
- 松屋フーズホールディングス IRライブラリー ― 令和5年3月期・令和8年3月期決算短信〔日本基準〕(連結)
- 小田急電鉄 決算関連資料 ― 2023年3月期・2026年3月期決算短信〔日本基準〕(連結)
- kubell IRライブラリ ― 2022年12月期(Chatwork株式会社)・2025年12月期決算短信〔日本基準〕(連結)
- アーバンコーポレイションが民事再生へ、負債総額2558億円|日経不動産マーケット情報 ― 2008年8月の民事再生法申請
本記事はアフィリエイト広告(PR)を含みます。