MBAの科目「アカウンティング基礎」の全6回を、1回1本で解説するシリーズのDay6(最終回)です。講義で学んだ枠組みを整理するだけでなく、その道具を使って、実在企業の最新の決算を読み解くところまで進みます。講義のケースは2010年のカナダのベンチャーでした。後半では同じ3ステップを、オリエンタルランドが2026年4月に公表した最新の業績予想に当て、会社の予測をどう読むかを実践します。
| この回の2本柱 | 内容 |
|---|---|
| 講義で学ぶこと | 新規事業を検証する3ステップ(定性分析・定量分析・意思決定)と感度分析。ヘルシー・ライフ・グループのケース |
| 最新決算で読み解くこと | オリエンタルランドの2027年3月期の業績予想。売上は2.8%増えるのに営業利益は4.5%減る予想を同じ3ステップで点検し、前提がずれたときの利益を試算する |
1. この回で何を持ち帰るのか
全6回は、前半と後半で役割が分かれていた。
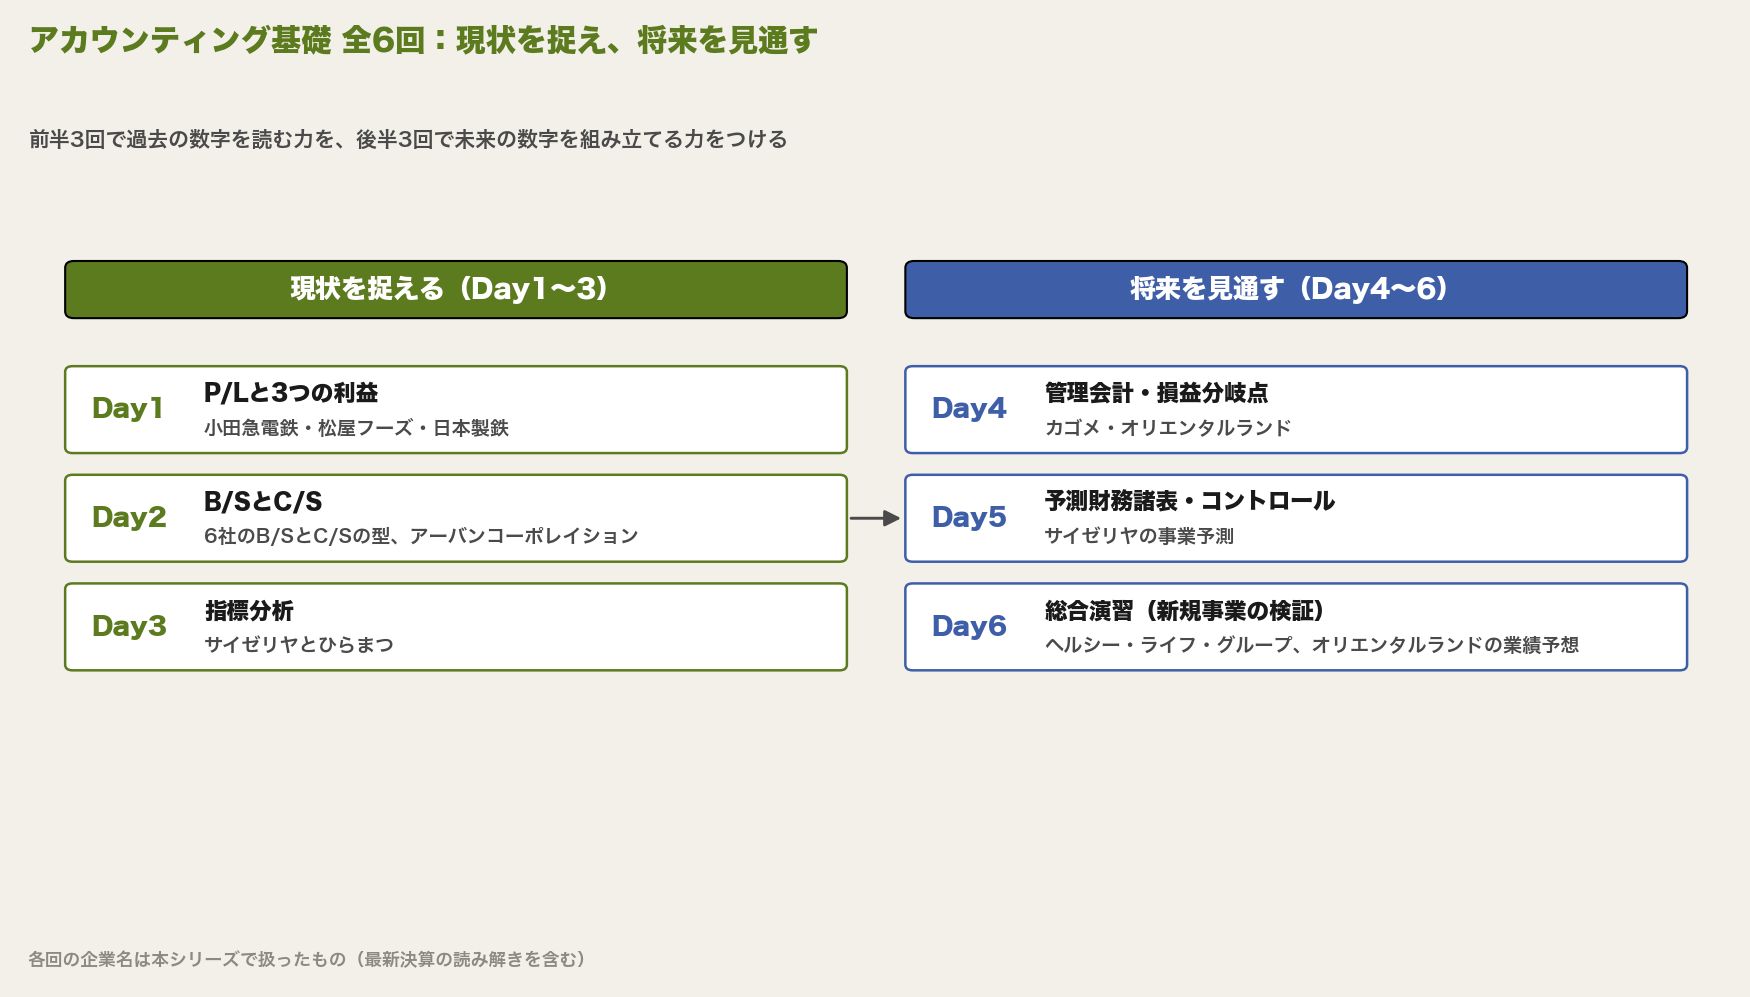
前半のDay1〜3は「現状を捉える」回だった。すでに起きたことが財務諸表にどう記録され、それをどう読むか。後半のDay4〜6は「将来を見通す」回だった。費用を変動費と固定費に分け、将来の財務諸表を組み立て、それを実行につなぐ。
最終回のDay6は、その総仕上げである。題材は、まだ存在しない事業だ。過去の決算書は1枚もない。あるのは、事業のアイデアと、いくつかの見積もりだけ。それを数字に落とし、この事業に踏み出すべきかを判断する。
後半では、同じ手順で実在企業の最新の業績予想を読む。会社が毎年公表する業績予想も、前提を置いて組み立てた予測財務諸表だからだ。
2. ケース:ヘルシー・ライフ・グループ
舞台は2010年のカナダ。主人公のヘザー・ラーソンは、「ニュートリフュージョン」という健康食品素材のカナダでの独占販売権を取得したばかりだった。
ニュートリフュージョンは、果物や野菜の茎や芯に含まれる栄養素を、特許を取得した製法で抽出した無味のパウダーである。パンや焼き菓子などに混ぜ込むと、見た目も味も変えずに、果物や野菜の栄養を手軽に補える。米国ではすでに成功を収めていた。
ラーソンは父と共同で、カナダで販売する会社「ヘルシー・ライフ・グループ(HLG)」を設立するかどうかを検討していた。販売の柱として考えていたのが、カナダの大手スーパー、ロブローズとの提携だ。ロブローズのプライベートブランドの商品に、ニュートリフュージョンを原料として使ってもらう。
起業すれば、開業は2011年1月1日。その前に、この事業が財務的に成り立つのかを確かめる必要があった。
3. 意思決定に至る3つのステップ
講義では、新規事業の判断を3つのステップで進めた。
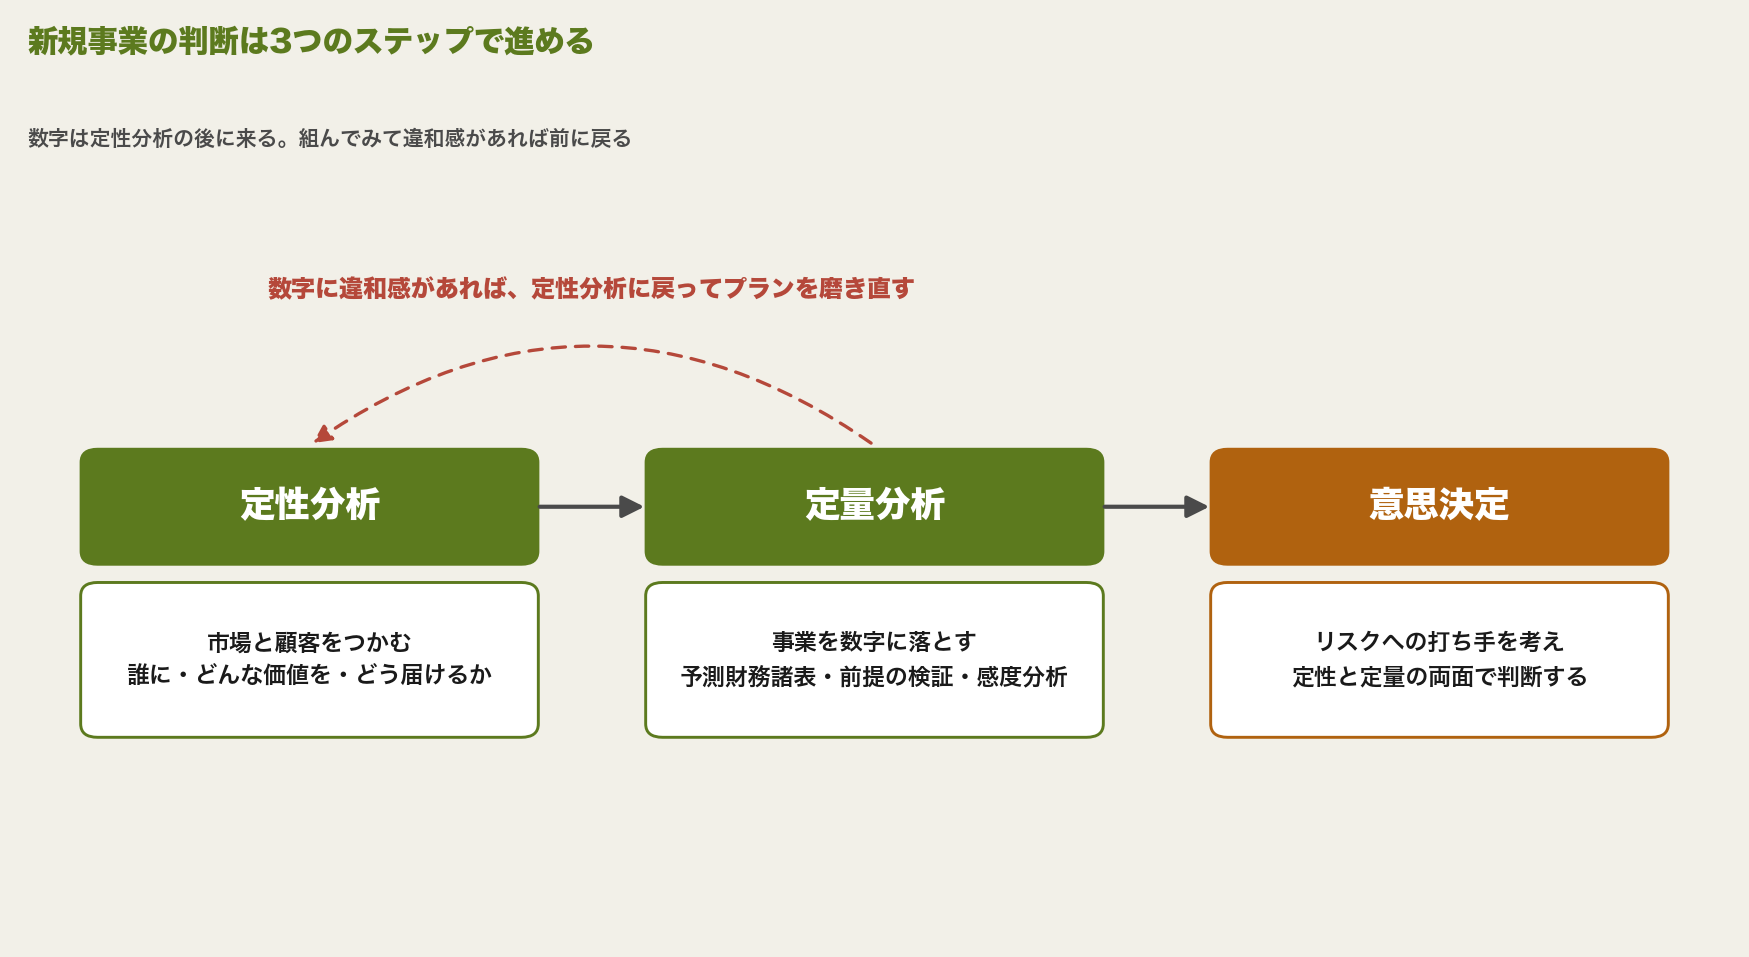
| ステップ | やること |
|---|---|
| 定性分析 | 外部環境を把握し、参入する市場の状況をつかむ。顧客は誰か、どんな価値をどうやって届けるかを具体的に考える |
| 定量分析 | 事業を数字に落とす(予測財務諸表)。前提条件の妥当性を確かめ、将来のぶれを織り込む |
| 意思決定 | リスクを回避する施策を考え、定性・定量の両面を踏まえて判断する |
数字は定性分析の後に来る。何を誰にどう売るのかが決まらないうちに、売上の見積もりは立てられないからだ。そして数字を組んでみて違和感があれば、定性分析に戻る。この往復がDay6の核心になる。


4. 定性分析 ―― この市場で勝てるか
講義では、経営戦略・マーケティング基礎でも扱う3Cの枠組みで、答えるべき論点を3つに絞った。
市場は魅力的か。この市場で勝つために大事なことは何か。自社は勝てるか
4-1. 市場と顧客
| 観点 | 状況 |
|---|---|
| 市場 | 販売を予定するオンタリオ州は、カナダの食品売上の約3分の1を占める大市場。健康志向の高まりで需要は増加傾向 |
| 顧客 | 高所得層は、高価な有機野菜やサプリメントで必要な栄養をとれている。一方、低所得層は十分な栄養をとれておらず、主食のパンなどで栄養価を高めてほしいというニーズがある |
| マクロ環境 | 2010年、不況からの回復の兆しはあるが、消費者の低価格志向は当面続く見通し |
| 競合 | カナダに直接の競合商品はない。間接の競合は、有機野菜(高価)、サプリメント、健康を訴える他社のスナック |
ここから、この市場で勝つための鍵(KSF)が浮かぶ。
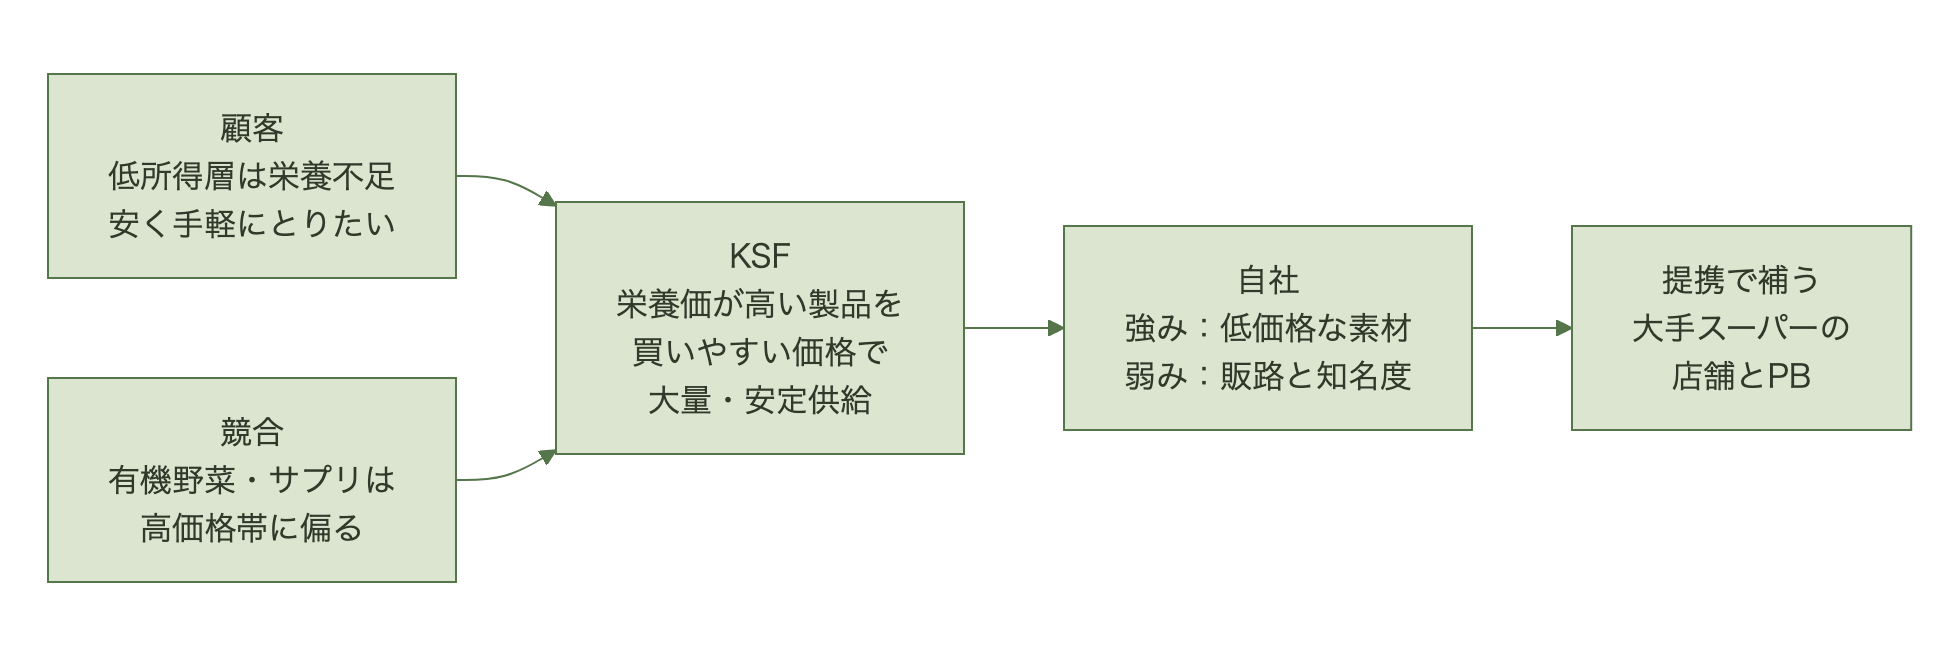
栄養価が高い製品を、買いやすい価格で、大量かつ安定的に供給する
高所得層向けの市場はすでに有機野菜やサプリメントが押さえている。満たされていないのは、安くて手軽に栄養をとりたい層のニーズだ。
4-2. 自社は勝てるか
| 強み・機会 | 弱み・リスク |
|---|---|
| 相対的に低価格な健康食品を作れる素材を持つ | 生まれたばかりのベンチャーで、ブランド力も知名度も低い |
| カナダでの独占販売権を取得済み | 自前の販売チャネルがない |
| 特許が取れれば、国内で類似品を防げる | 当局の承認が必要で、時間がかかる可能性がある |
4-3. なぜロブローズと組むのか
弱みの中で最も重いのは、販路がないことだ。講義では、ロブローズとの提携の意味を2つに整理した。
- 弱みを補う ―― ロブローズのブランドと1,700を超える店舗を使える。創業当初から一定の販売量が見込め、初期のマーケティング費用も抑えられる
- 強みを活かす ―― プライベートブランドの商品に組み込めば、ロブローズは低価格で栄養価の高い商品を持てる。HLGが狙う「安く手軽に栄養をとりたい層」とも合う
事業を一気に立ち上げるには、絶好のパートナーに見える。ここまでが定性分析だ。
5. 定量分析 ―― 予測財務諸表を組み立てる
次に、この事業を数字に落とす。手順はDay5で学んだとおりだ。
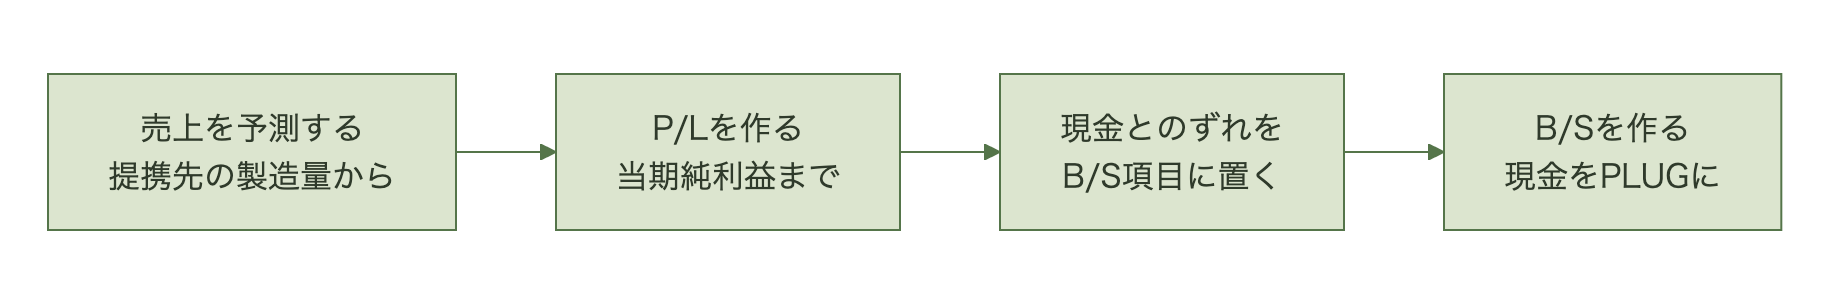
5-1. Day1〜Day5の原則が総動員される
講義の演習では、ケースに書かれた情報から、初年度(2011年12月期)の予測P/LとB/Sを作った。やってみると、全6回で学んだ原則がほぼすべて出てくる。
| ケースの論点 | 使う原則 | 学んだ回 |
|---|---|---|
| 家賃を13か月分まとめて前払いする | 今期分だけを費用にし、残り1か月分は前払費用としてB/Sに置く(費用収益対応の原則) | Day1 |
| 事務所の備品とパソコンを買う | 備品は定額法、パソコンは定率法で減価償却する。償却されていない分は固定資産としてB/Sに残る | Day1、Day2 |
| 特許を取得する | 支出の効果が1年以上に及ぶので、費用ではなく無形固定資産として計上し、期間で償却する | Day2 |
| 会社の設立費用 | 一度きりの費用として、営業外費用に計上する | Day1 |
| 売上の代金は後払い、仕入の代金も後払い | 売掛金・買掛金としてB/Sに置く。利益と現金がずれる | Day1、Day2 |
| 法人税は期末の2か月後に払う | 期末には未払法人税として負債に残る | Day2 |
| 最後にB/Sの左右が合わない | 現金をPLUGにして調整する | Day5 |
特に、家賃の前払いはDay1の講義で最初に出てきた例そのものだった。2年分の家賃をまとめて払っても、今期の費用にするのは今期分だけ。「費用になるまでB/Sで待たせる」という考え方が、新規事業の予測でもそのまま効いてくる。
5-2. 予測を組んでみると
ケースの前提どおりに予測財務諸表を組むと、初年度から黒字になり、売上高当期純利益率は加工食品業界の平均を大きく上回った。数字の上では、魅力的な事業に見える。
6. 前提は妥当か ―― 数字の違和感を疑う
講義はここで立ち止まった。
利益率が高すぎるのではないか。この予測結果を裏付けるだけの強みがあるのか
生まれたばかりのベンチャーが、業界平均をはるかに上回る利益率を初年度から出す。Day3で学んだとおり、高い利益率にはそれを支える理由がいる。その理由が見当たらないなら、疑うべきは予測の前提の側だ。
6-1. 売上の前提を疑う
講義では、売上が計画を下回るリスクを洗い出した。
- 市場の伸びが鈍る(不況の長期化、健康志向の減退)
- 競合商品のシェアが伸びる
- ロブローズからの販売保証がない
- 競合が値下げし、ロブローズからも販売価格の引き下げを求められる
6-2. 費用の前提を疑う
費用の側にも、見積もりの甘さがあった。
- 広告費・販促費 ―― 知名度のない新素材を売るのに、ケースの想定で足りるのか。試供品などの販促費は入っているか
- 人件費 ―― 想定されているのはラーソン1人分だけ。店頭での販売支援や電話対応を、1人で回せるのか。売上が増えれば人も要るのではないか
損益分岐点も計算した。ケースの前提では、仕入原価だけが変動費で、販管費はすべて固定費になる。限界利益率が高いので、損益分岐点は予測売上の半分程度にとどまる。一見、安全余裕は大きい。しかし講義の結論は、売上と費用の両方で、見積もりが甘いのではないかというものだった。
7. 感度分析 ―― 幅を持って予測する
前提が怪しいなら、前提がずれたときに利益がどうなるかを確かめる。これが感度分析である。
講義では、売上の変化率と原価率を縦横に振って、税引前利益がどう変わるかを表にした。結果は「売上(数量や価格)の変動だけなら、リスクはそれほど大きくない」。限界利益率が高いので、多少売上が落ちても利益は残る。
ところが、費用の前提を見直すと話が変わる。社員を2人増やして人件費を2倍にし、同時に売上が2割下振れすると、初年度から赤字に転落した。手元の現金も足りなくなり、短期の借入が必要になる。
同じ構造を、筆者の設例で示す。売上計画2,000万円、変動費率40%、固定費800万円の新規事業を考える。
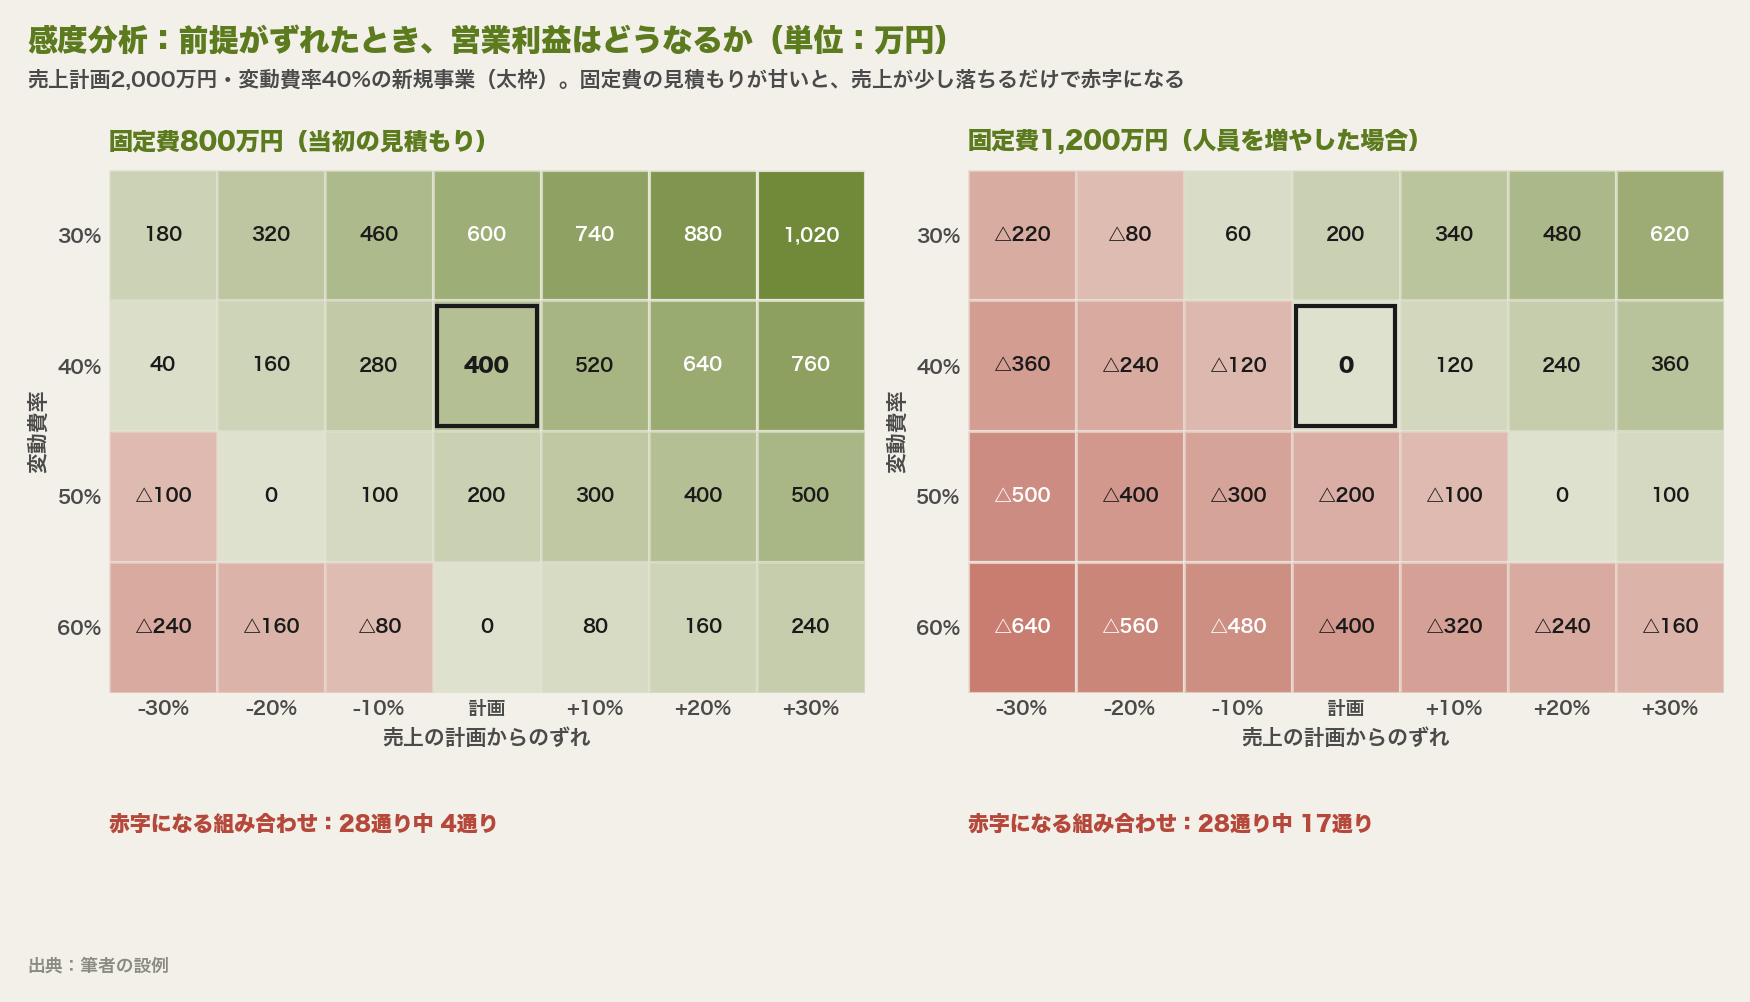
| 固定費800万円 | 固定費1,200万円 | |
|---|---|---|
| 計画どおりの営業利益 | 400万円 | 0円 |
| 売上が10%下振れしたとき | 280万円 | △120万円 |
| 赤字になる組み合わせ | 28通り中4通り | 28通り中17通り |
左の表では、売上と変動費率が多少ぶれても、ほとんどの組み合わせで黒字を保つ。しかし固定費の見積もりが400万円甘かっただけで、右の表のように、計画どおりの売上でも利益はゼロになり、少しでも下振れすれば赤字になる。
Day4で学んだとおり、固定費は売上が落ちても減らない。固定費の見積もりの甘さは、売上の見積もりの甘さより致命的になりやすい。感度分析は、どの前提が事業の生死を分けるのかを浮かび上がらせる道具である。
講義では、感度分析のやりすぎにも注意があった。変数を増やしすぎると、数字いじりになり、かえって判断を難しくする。事業の成否を左右する前提を2つか3つに絞って振るのがよい。
8. 意思決定 ―― リスクとどう向き合うか
最後の問いはこうだった。
あなたがラーソンなら、この新規事業を諦めるか。それとも、リスクを回避する施策を考えたうえで立ち上げるか
講義で示された考え方は、そのリスクをコントロールできるかどうかで対策を分けることだった。
| コントロールできないリスク | 対策の例 |
|---|---|
| 市場の成長の鈍化 | 固定費を圧縮し、売上の変動に耐えられる財務構造にする。ロブローズと最低販売額の保証契約を結ぶ |
| 価格競争の激化 | 製品が認知されるまでの期間限定で価格を下げ、ロブローズでの販売数量を増やす。ニュートリフュージョンを使う対象製品を広げ、価格競争に持ち込まない |
| 競合の広告宣伝の強化 | ターゲット顧客とメインの販売チャネルを見直す。販促の人員は短期の雇用契約にする。広告費・販促費をロブローズと分担して追加投入する。米国の本社にメディア露出や試供品、広告資金の支援を求める |
固定費を短期契約に置き換える、販売保証で売上の下限を固める。どれも、7章の感度分析で見た「赤字になる組み合わせ」を減らす手だ。
講義の結論は2つあった。
リスクは取らなければリターンは得られない。安易な回避(逃避)はNG
定量的なインパクトを踏まえながら対策を立てられると、意思決定しやすい
諦めるのは簡単だ。しかし、リスクの大きさを数字で測り、打てる手を打ったうえで踏み出すかどうかを決める。それが経営の意思決定である。
そして、対策を講じたら、その対策を織り込んで予測財務諸表を作り直す。販売保証契約を結べば売上の下限が変わり、人員を短期契約にすれば固定費が変動費に変わる。「ビジネスモデル → 定量化」のサイクルを回すことで、ビジネスプランは磨かれていく。講義はこれをこう表現した。
「予測」が、意思の入った「事業計画」になる
9. 最新決算で読み解く ―― オリエンタルランドの業績予想を3ステップで点検する
Day6で組み立てた予測財務諸表は、上場企業なら毎年、決算短信の「今後の見通し」として公表している。会社自身が作った翌期の予測である。Day6の3ステップを当てると、その予測がどんな前提に立ち、どこが崩れると外れるのかが見えてくる。
題材は、Day4で費用構造を逆算したオリエンタルランドだ。同社は2026年4月28日の決算短信で、2027年3月期の業績予想を公表した。
9-1. 予測の物語 ―― 何が売上を動かすのか
まず定性の部分、つまり予測の物語を読む。短信はこう説明している。
2027年3月期については、アニバーサリーイベント「東京ディズニーシー25周年“スパークリング・ジュビリー”」を実施することなどから、テーマパーク入園者数及びゲスト1人当たり売上高が増加すると見込んでおり(以下略)
物語は「25周年のイベントで、来る人も、1人が使う額も増える」である。HLGのケースで売上を販売数量と単価に分けたのと同じく、テーマパークの売上も入園者数とゲスト1人当たり売上高に分けられる。予想は、その両方が伸びる前提に立っている。
9-2. 予測の数字 ―― 売上は増えるのに、利益は減る
次に定量の部分を見る。当期の実績と並べる。
| (億円) | 2026年3月期 実績 | 2027年3月期 予想 | 増減 |
|---|---|---|---|
| 売上高 | 7,045 | 7,243 | +198(+2.8%) |
| うちテーマパーク | 5,683 | 5,922 | +239(+4.2%) |
| うちホテル | 1,190 | 1,158 | △33(△2.8%) |
| 営業利益 | 1,684 | 1,608 | △76(△4.5%) |
| うちテーマパーク | 1,305 | 1,287 | △18(△1.4%) |
| うちホテル | 369 | 307 | △61(△16.6%) |
※ 決算短信の百万円単位の数値を億円に丸めた。増減は百万円単位で計算しているため、表の数字どうしの差と1億円ずれる行がある
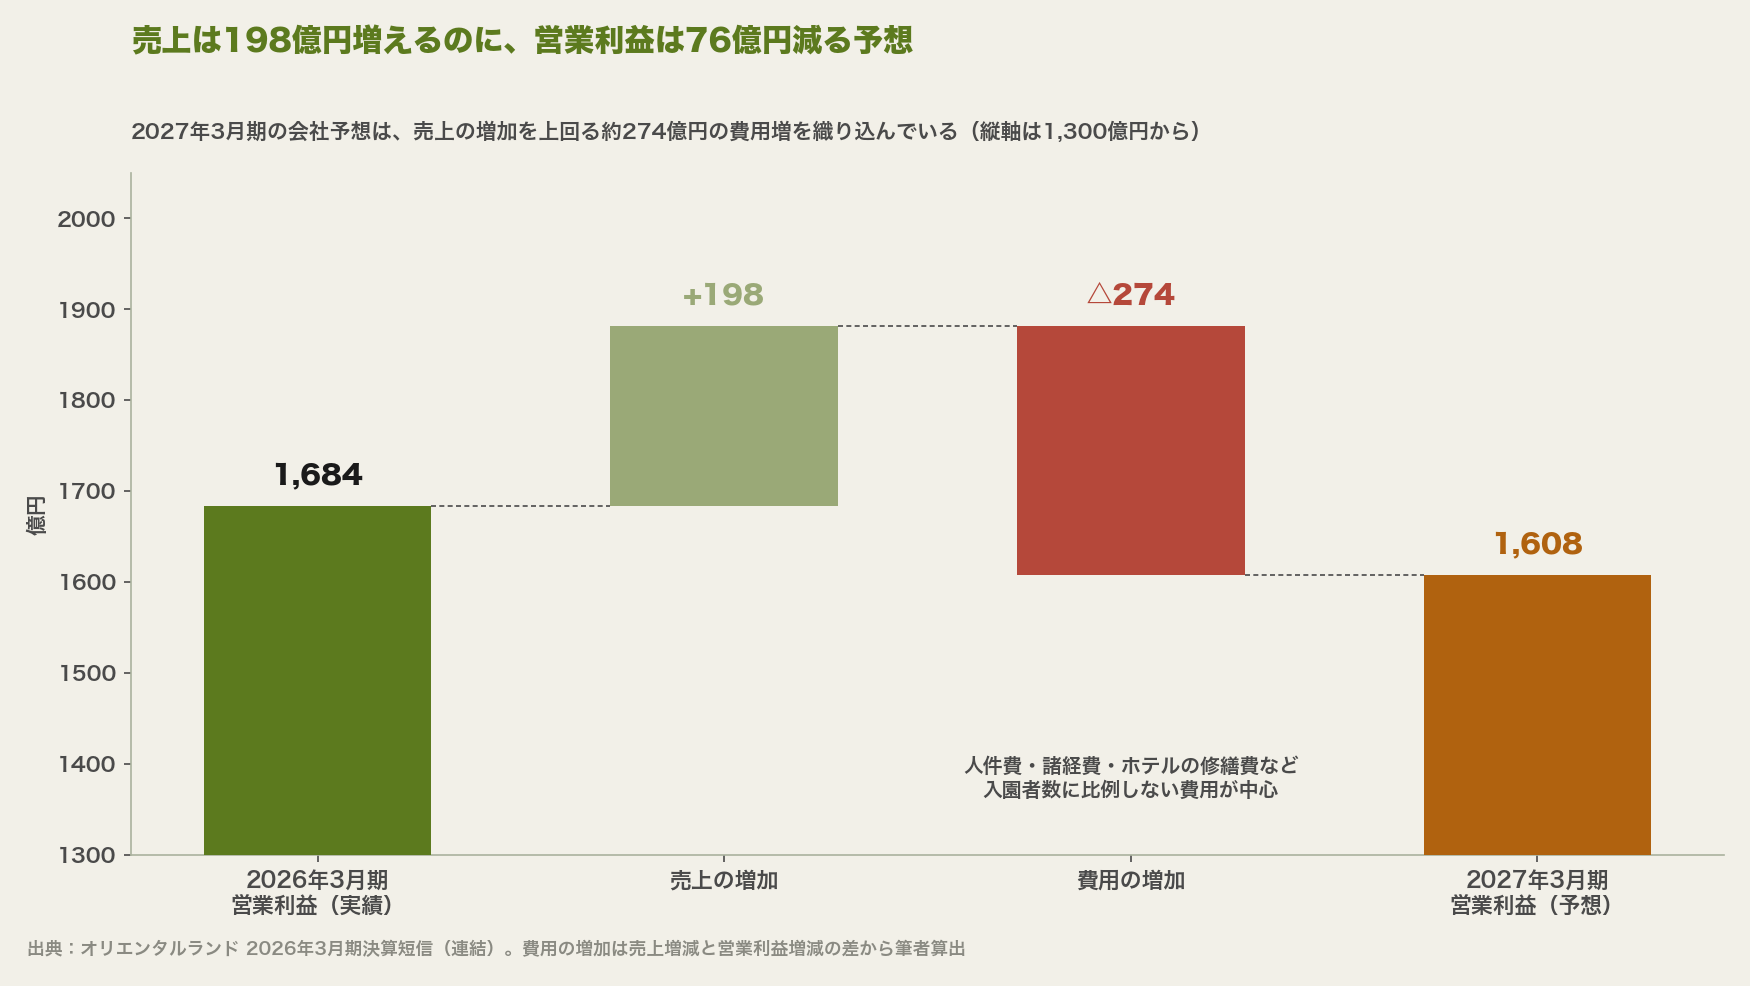
売上は198億円増えるのに、営業利益は76億円減る。差し引きすると、費用が約274億円増える前提である。短信はその理由に「諸経費の増加や従業員の賃金改定に伴う人件費の増加、ホテル事業の修繕費など」を挙げている。どれも入園者数に比例して増える費用ではない。Day4の言葉でいえば、固定費の性質が強い。
HLGのケースで疑ったのは、費用の見積もりの甘さだった。この予想は逆に、費用の増加をはっきり織り込んでいる。費用の側に、良すぎる数字は見当たらない。
9-3. 前提を疑う ―― 入園者数は本当に増えるのか
では売上の前提はどうか。Day6では、魅力的な売上予測を見たら、それを裏付ける強みがあるかを問うた。同じ問いを当ててみる。
手がかりは直近の実績にある。2026年3月期は、東京ディズニーシーの新テーマポート「ファンタジースプリングス」が初めて通期で稼働した年だった。それでも短信によれば、テーマパーク入園者数は「前年同期とほぼ同様」で、増えたのはゲスト1人当たり売上高のほうだった。大型の新エリアが1年を通して加わっても、入園者数は横ばいだったことになる。
一方、東京ディズニーリゾート40周年の2024年3月期の短信には、「40周年イベントが好評であったことなどから、テーマパークの入園者数およびゲスト1人当たり売上高が増加」とある。周年イベントが入園者数を押し上げた前例はある。ただしこの期はコロナ後の回復期で、訪日外国人旅行客の回復も重なっていた。周年の効果だけを切り出すのは難しい。
整理すると、単価が上がる前提は直近の実績と整合する。入園者数が増える前提は直近の実績からは読み取れず、25周年の効果にかかっている。この予想でいちばん注意して見るべき前提はここだ。
9-4. 感度分析 ―― 売上がずれると、利益はどれだけ動くか
前提がずれたときの影響を、Day4で推定した限界利益率を使って試算する。2点法で求めた限界利益率は約49%だった。売上が100億円ずれると、営業利益は約49億円動く計算になる。
| 売上高の前提 | 売上高 | 営業利益(試算) | 会社予想との差 |
|---|---|---|---|
| 会社予想 | 7,243億円 | 1,608億円 | ― |
| 予想より1%下振れ | 7,171億円 | 1,573億円 | △35億円 |
| 予想より2%下振れ | 7,098億円 | 1,538億円 | △70億円 |
| 当期と同額(増収なし) | 7,045億円 | 1,512億円 | △96億円 |
※ 費用の増加(約274億円)は予想どおりと置き、売上の減少分の約49%だけ営業利益が減るとして筆者が試算。限界利益率はコロナ期の2期の決算から推定した概算値で、固定費の水準はその後変わっている
売上が伸びずに当期並みにとどまれば、営業利益は約1,512億円で、会社予想より約6%低くなる。一方、費用の前提がずれた場合は、ずれた額がそのまま営業利益に響く。費用の増加が予想より100億円大きければ、営業利益も100億円減る。
感度分析で振る変数は2つか3つに絞る、というのがDay6の注意だった。この予想なら、25周年で入園者数が本当に増えるかと、約274億円の費用増が予想の範囲に収まるか、の2つに絞れる。
9-5. B/Sに見える次の固定費
B/Sからも読めることがある。2026年3月末の建設仮勘定は1,032億円で、1年前の696億円から336億円増えた。建設仮勘定は、建設中でまだ使い始めていない設備の金額で、減価償却はまだ始まっていない。完成して稼働すれば、その多くが毎年の減価償却費、つまり固定費としてP/Lに乗ってくる。
Day2で読んだB/Sと、Day4で学んだ固定費は、ここでつながる。B/Sの建設仮勘定は、将来のP/Lに加わる固定費の予告である。会社の予測を読むときは、P/Lの見通しだけでなく、B/Sに積み上がっている次の投資も見ておく。
10. 全6回を振り返って
10-1. アカウンティングは車の計器
講義の最後に、アカウンティングを車の計器にたとえた話があった。
目的地に速く安全に着くために、運転手はスピードメーターや燃料計を見る。ただし、どの計器を見るかは目的によって違う。高速道路で速度を守りたいならスピードメーター、長距離を走るなら燃料計。アカウンティングも同じで、定量的なコミュニケーションの道具であり、目的に応じて見る数字を選ぶ。
Day1の冒頭の言葉に戻る。
難しい漢字は書けないが読める。アカウンティングも同様
6回を通じて目指したのは、財務諸表を作れるようになることではなく、読んで使えるようになることだった。そして読めるようになると、数字の裏にある事業の実態が見えてくる。
10-2. 教習所を出たあと
講師はこうも言った。
皆さんは教習所で車の運転について学んだだけ。何度も公道に出て運転してみて、やっと運転は上達する
アカウンティング基礎は、学びのスタートラインにすぎない。経営の現場で何度も使ってみて、はじめて「使える」レベルになる。定量と定性を、実務の場で行き来し続けること。
最後に紹介されたのは、キヤノンの会長兼社長を務めた御手洗冨士夫氏の言葉だった。
数字なき物語も、物語なき数字も、意味はない
(出典:『プレジデント』2006年2月13日号)
Day1で小田急電鉄の固定資産売却益を、Day3でひらまつのワインの在庫を、Day4でオリエンタルランドの固定費を読んだ。どれも、数字の背後に事業の物語があった。そしてDay5のサイゼリヤの予測も、Day6の新規事業の計画も、物語を数字に落とす作業だった。数字から物語を読み、物語を数字に落とす。全6回で身につけたのは、その往復である。

10-3. 学んだ道具で、最新決算を読む
教習所を出たあとの公道は、毎期発表される決算である。本シリーズでは各回で、講義で学んだ道具を、同じ会社のいまの決算に当ててきた。
| 回 | 講義で学んだ道具 | 最新決算で読み解いたこと |
|---|---|---|
| Day1 | P/Lの3つの利益 | 小田急電鉄の利益の出どころが、固定資産売却益から本業に入れ替わった |
| Day2 | B/SとC/Sの型 | 日本製鉄と塩野義製薬が大型買収でB/Sの形を変え、営業CF・投資CF・財務CFの符号が+・-・+にそろった |
| Day3 | ROEのデュポン分解 | ひらまつのROEは36.2%から3.7%へ。崩れたのは純利益率だった |
| Day4 | 損益分岐点と2点法 | オリエンタルランドの2026年3月期は、コロナ期から推定した線より約452億円下にある |
| Day5 | 予測財務諸表 | サイゼリヤの国内の営業利益率は3.0%で、持ち直しは続くが12年前の予測水準に届かない。営業利益の約6割はアジアが稼ぐ |
| Day6 | 前提の検証と感度分析 | オリエンタルランドの2027年3月期の予想は、入園者数の増加と約274億円の費用増が分かれ目になる |
講義の数字は古くなる。しかし道具は古くならない。3年前から20年前の数字で覚えた読み方が、2026年の決算にもそのまま通用する。それを確かめられたことが、全6回を最新決算まで追いかけたいちばんの収穫だった。
11. 次に学ぶこと
アカウンティングI ―― 基礎の次にある科目
基礎の次に履修する「アカウンティングI」は、財務諸表の構造や指標分析を理解していることを前提に、ケースで意思決定を議論する科目である。ROEのデュポン分解、運転資本と成長の罠、生産計画と財務諸表、予測財務諸表とシナリオ分析、不正会計とガバナンス、収益認識の会計方針までを扱う。
mermaid.initialize({startOnLoad:true}); ROEを分解すれば企業の戦略が見える──DuPontモデルで読む財務分析の基本 「いい会社」とは何か──配当額ではなく利回りで考える 「あの会社は業[…]
ファイナンス ―― 新規事業の価値を測る
Day6では、新規事業を初年度の予測財務諸表で検証した。しかし事業の価値は1年では決まらない。何年にもわたる将来のキャッシュ・フローを、今の価値に割り引いて評価する。その考え方を扱うのがファイナンスの科目である。
MBAファイナンス基礎 実践講義ノート(全6回) この記事は、ビジネススクールで受講した「ファイナンス基礎」全6回の学びを振り返り、実務視点で整理したシリーズです。Day1の内容をまとめています。 「利益が出ているのに、なぜ投資できな[…]

経営戦略・マーケティング基礎 ―― 定性分析の道具
Day6の定性分析で使った3CやKSFは、アカウンティング基礎と同じく基礎科目である「経営戦略・マーケティング基礎」で学ぶ道具だ。業界KSFの見つけ方は、経営戦略・マーケティング基礎のDay1(QBハウス)で詳しく扱った。数字の前に物語を固める力は、そちらで鍛えられる。
本記事はアフィリエイト広告(PR)を含みます。 MBAの基礎科目「マーケティング・経営戦略基礎」で扱ったケースを、講義で使ったフレームワークに沿って解説します。 この科目は何を扱うのか 本連載は、MBAの基[…]

12. 実務への持ち帰り
Day6の学びを3点に絞る。
① 数字の前に、物語を固める
誰に、何を、どうやって届けるのか。それが決まらないうちに売上は見積もれない。定性分析が定量分析の前提になる。
② 良すぎる数字を疑う
予測が魅力的すぎたら、それを裏付ける強みがあるかを問う。なければ、前提が甘い。特に固定費の見積もりは、事業の生死を分ける。
③ 予測を事業計画に変える
リスクを数字で測り、打てる手を打ち、その手を織り込んで予測を作り直す。このサイクルを回すことで、予測は意思の入った計画になる。
自社に引き寄せる問い
- 自社で検討中の新規事業の計画は、どの前提が崩れると赤字になるか
- その前提のうち、自社でコントロールできるものと、できないものはどれか
- コントロールできないリスクに対して、契約や費用構造の工夫で備えられることはあるか
考え直してみたい問い
- 魅力的な事業計画を見たとき、その数字を支える強みまで確かめているか
- 「リスクがあるからやめる」という判断を、数字で検証したうえで下しているか
- 自分の仕事で、数字と物語を往復する場面をどれだけ持てているか
よくある質問(FAQ)
新規事業の予測財務諸表は、何から作りますか?
売上の予測から始めます。ただしその前に、誰にどんな価値をどうやって届けるのかという定性分析が必要です。売上が決まったら、P/Lを当期純利益まで埋め、現金の動きとのずれ(売掛金、在庫、前払費用、未払税金など)をB/Sに置き、最後に現金をPLUGにしてB/Sの左右を合わせます。
感度分析とは何ですか?
予測の前提(売上、原価率、固定費など)を変えたときに、利益や現金がどう変わるかを確かめる方法です。どの前提が事業の成否を左右するのかを特定できます。変数を増やしすぎると判断が難しくなるため、影響の大きい前提を2つか3つに絞って振るのが実務的です。
会社の業績予想は、どう読めばいいですか?
決算短信の「今後の見通し」には、翌期の予想と、その前提になる説明が書かれています。まず売上の前提(数量と単価のどちらが伸びる想定か)と費用の前提を分けて読み、直近の実績と整合しているかを確かめます。そのうえで、前提が崩れたときに利益がどれだけ動くかを限界利益率で概算すると、予想のどこを注視すべきかが分かります。
事業リスクにはどう備えればよいですか?
まず、そのリスクが自社でコントロールできるかどうかを見極めます。市場の成長や競合の動きのようにコントロールできないリスクには、固定費を抑えて売上変動に耐える費用構造にする、取引先と最低販売額の保証契約を結ぶ、といった形で備えます。対策を講じたら、それを織り込んで予測財務諸表を作り直し、数字で効果を確かめます。
公式リソース
最新決算の数値は、以下の公表資料によります。
- オリエンタルランド 決算短信 ― 2024年3月期・2026年3月期決算短信〔日本基準〕(連結)
本記事はアフィリエイト広告(PR)を含みます。