MBAの科目「アカウンティング基礎」の全6回を、1回1本で解説するシリーズのDay4です。講義で学んだ枠組みを整理するだけでなく、その道具を使って、実在企業の最新の決算を読み解くところまで進みます。講義で扱ったのは、カゴメの2006年3月期とオリエンタルランドのコロナ期の決算でした。同じ2社の最新の決算に当てると、カゴメでは原価(変動費)の上昇と原価低減の綱引きが、オリエンタルランドでは固定費の重さが、いまどう効いているかが見えてきます。
| この回の2本柱 | 内容 |
|---|---|
| 講義で学ぶこと | 変動費と固定費、損益分岐点、固定費型と変動費型。カゴメ(2006年3月期)の演習と、オリエンタルランドのコロナ期 |
| 最新決算で読み解くこと | カゴメの2025年12月期と、オリエンタルランド・ひらまつの2026年3月期。コロナ期の決算から逆算した費用構造の線に対し、オリエンタルランドの営業利益は約452億円下にある |
1. この回で何を持ち帰るのか
Day4の冒頭、講師はこう問いかけた。
これまでの会計情報(B/S、P/L、C/S、指標)さえあれば、十分な経営ができるか
Day1からDay3で扱ったのは、すでに起きたことを正しく記録し、外に説明し、読み解くための会計だった。しかし経営が向き合うのは、これから起きることだ。売上が2割落ちたら利益はどうなるか。目標利益を出すには、いくら売ればいいか。新しい設備を入れたら、利益の出方はどう変わるか。
こうした問いに答えるには、過去の決算書をそのまま眺めていても足りない。費用を別の軸で切り直す必要がある。Day4のテーマは、その道具である管理会計と、代表的な手法である損益分岐点分析だ。
2. 財務会計と管理会計
会計には2つの系統がある。
| 財務会計 | 管理会計 | |
|---|---|---|
| 目的 | 経営状態の報告(現状を捉える) | 事業活動に関する意思決定と実行の管理(将来を描く) |
| 利用者 | 投資家、銀行、取引先など社外 | 経営者、部門長、従業員など社内 |
| ルール | 法規制がある。他社と共通のフォーマット | 自社でカスタマイズできる |
Day1からDay3は財務会計の話だった。外に説明するために、ルールとフォーマットが決まっている。管理会計にはそれがない。自社の経営に役立つなら、どう切ってもいい。
講義では、管理会計が担う役割を3つに整理した。
| 役割 | 何をしたいか | 代表的な手法 |
|---|---|---|
| 資源配分の決定 | 商品の投入や廃止、事業への参入や撤退を、正確に速く決めたい | 投資評価手法、損益分岐点分析、ABC(活動基準原価計算) |
| 計数管理 | 物事がビジョンと戦略に沿って進んでいるかを把握し、説明したい | 予算管理、標準原価、バランスト・スコアカード、KPI |
| 業績考課 | 各部門や人がビジョンに沿って働くよう、実績を評価し動機づけたい | コストセンター/プロフィットセンター、社内振替価格、業績評価の仕組み |
講師が念を押したのは、「結局、管理会計を使って何を達成したいのか」が先だということだった。
経営課題(病気の症状)がわからないまま、経営管理ツール(薬)をやみくもに取り入れても、効果がないばかりか副作用の恐れがある
万能な管理会計ツールはない。課題に合わせて道具を選ぶ。


3. 費用を「動き方」で分ける ―― 変動費と固定費
P/Lを予測するということは、売上が変わったときに費用がどう増減するか(しないか)を予測するということだ。そのためには、費用の増減のパターンを知る必要がある。
財務会計では費用を「売上原価」と「販売費及び一般管理費」に分けた。何のための費用か、という分け方だ。管理会計ではこれを、売上(活動量)に比例して動くかどうかで分け直す。
| 分類 | 定義 | 例 |
|---|---|---|
| 変動費 | 売上(活動量)に比例して増減する費用 | 材料費、仕入原価、販売手数料 |
| 固定費 | 売上に関係なく一定額かかる費用 | 設備の減価償却費、正社員の人件費、家賃 |
売上原価がすべて変動費になるわけではないし、販管費がすべて固定費になるわけでもない。工場の減価償却費は売上原価に入るが固定費であり、販売手数料は販管費に入るが変動費だ。財務会計の分類と管理会計の分類は、一致しない。
3-1. うどん屋とそば屋
講義の小さな演習が、変動費と固定費を分ける意味をよく示していた。
どちらも売上100、費用92、利益8の店がある。ただし費用の中身が違う。
| うどん屋 | そば屋 | |
|---|---|---|
| 売上 | 100 | 100 |
| 変動費 | 57 | 77 |
| 固定費 | 35 | 15 |
| 利益 | 8 | 8 |
では、売上が倍の200になったら、どちらが儲かるか。
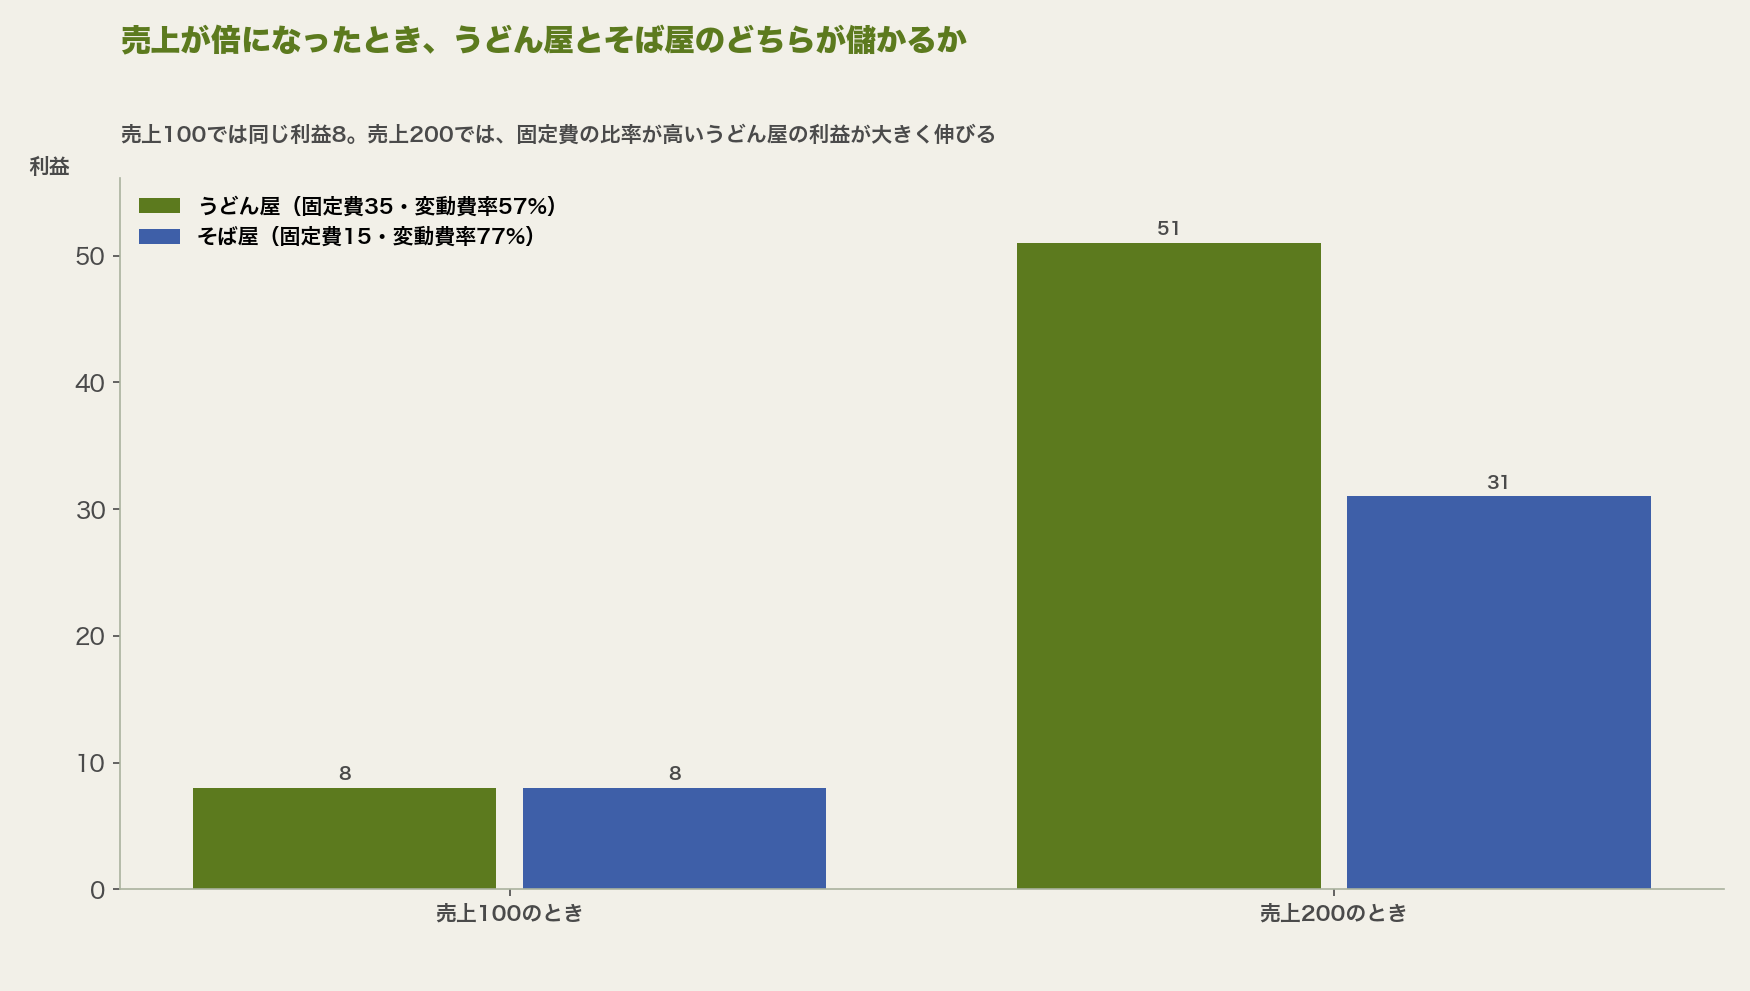
売上が倍になると、変動費は倍になるが固定費は変わらない。うどん屋は変動費114+固定費35で費用149、利益51。そば屋は変動費154+固定費15で費用169、利益31。
同じ利益の2つの店が、売上の変化に対してまったく違う反応をする。変動費と固定費に分けておけば、この違いが事前に分かる。
3-2. その費用は変動費か、固定費か
講義では、次の9つの費用が変動費か固定費かをグループで議論した。
| 費用 | 変動費?固定費? |
|---|---|
| 製品の材料代 | 多くの場合、変動費 |
| 工場の機械の減価償却費 | 多くの場合、固定費 |
| 製造ラインの人件費 | 正社員なら固定費、派遣や時給なら変動費に近い |
| 販売部門の人件費 | 固定給なら固定費、歩合なら変動費 |
| 総務部の人件費 | 多くの場合、固定費 |
| 販売手数料 | 多くの場合、変動費 |
| 広告宣伝費 | 売上に連動させるか、予算で固定するかで変わる |
| 運送費 | 自社便なら固定費、外部委託なら変動費 |
| 支払利息 | 多くの場合、固定費 |
議論して分かるのは、同じ費目でも、会社によって答えが変わることだ。製造ラインを正社員で回す会社と、派遣で回す会社では、人件費の性格が違う。物流を自前で持つか、外に出すかでも違う。変動費と固定費の区分は、その会社が経営資源をどう使っているかの写し鏡になる。
4. 損益分岐点分析
変動費と固定費に分けると、利益をたった3つの要素で表せる。
- 売上高 ―― 活動量に比例して増える
- 変動費 ―― 活動量に比例して増える
- 固定費 ―― 活動量に関係なく一定
売上高から変動費を引いたものを限界利益と呼ぶ。1単位売るごとに増える儲けで、この限界利益で固定費を回収していく。
利益 = 売上高 - 変動費 - 固定費 = 限界利益 - 固定費
4-1. 公園のアイス屋
講義はまず、計算するまでもない問いから入った。
公園の池の近くでアイスを売る店がある。1本50円で売り、仕入は1本20円。店の光熱費や人件費は合わせて月20万円。月に何本売らないとやっていけないか
1本売るごとに残るのは50円-20円=30円。これで月20万円の固定費を回収するには、20万円÷30円で約6,667本。売上にして約33万円だ。
これが損益分岐点分析のすべてである。本質はシンプルで、あとは同じ考え方を一般化するだけだ。
4-2. 損益分岐点売上高と目標売上高
利益がちょうどゼロになる売上高を損益分岐点売上高と呼ぶ。そこでは限界利益と固定費が等しい。
損益分岐点売上高 = 固定費 ÷ 限界利益率
(限界利益率 = 限界利益 ÷ 売上高 = 1 - 変動費率)
分子に目標利益を加えれば、その利益を出すのに必要な売上高が求まる。
目標売上高 =(固定費 + 目標利益)÷ 限界利益率
講義のミニ演習で確かめる。変動費が120、固定費が80で、利益がちょうどゼロの事業がある。
- 損益分岐点売上高は 120+80=200
- 限界利益率は(200-120)÷200=40%
- 利益20を出したいなら、目標売上高は(80+20)÷40%=250
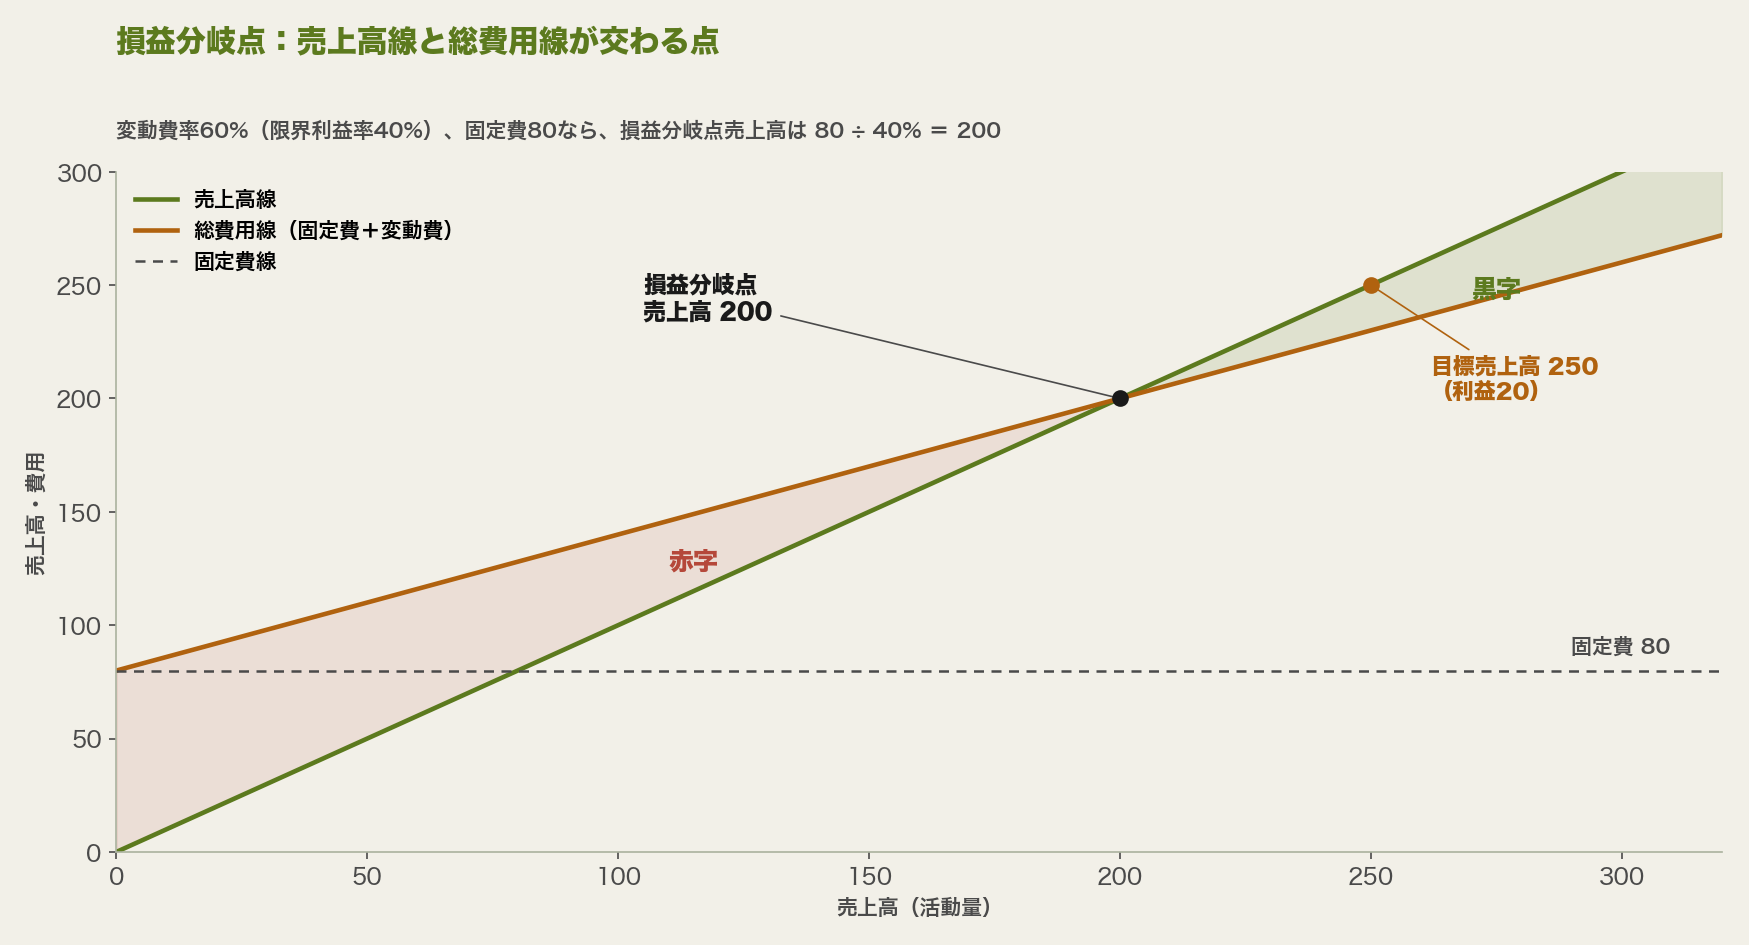
グラフにすると、売上高線(45度)と総費用線の交点が損益分岐点になる。交点より右が黒字、左が赤字。総費用線は固定費の高さから始まり、傾きは変動費率になる。
実際の売上が損益分岐点からどれだけ離れているかを見る指標もある。
| 指標 | 計算 | 意味 |
|---|---|---|
| 損益分岐点比率 | 損益分岐点売上高 ÷ 実際の売上高 | 低いほど、赤字までの距離が遠い |
| 安全余裕率 | 1 - 損益分岐点比率 | 売上が何%落ちたら赤字になるか |
5. 固定費型と変動費型
同じ損益分岐点でも、固定費と変動費の比率によって、事業の性格はまったく違うものになる。
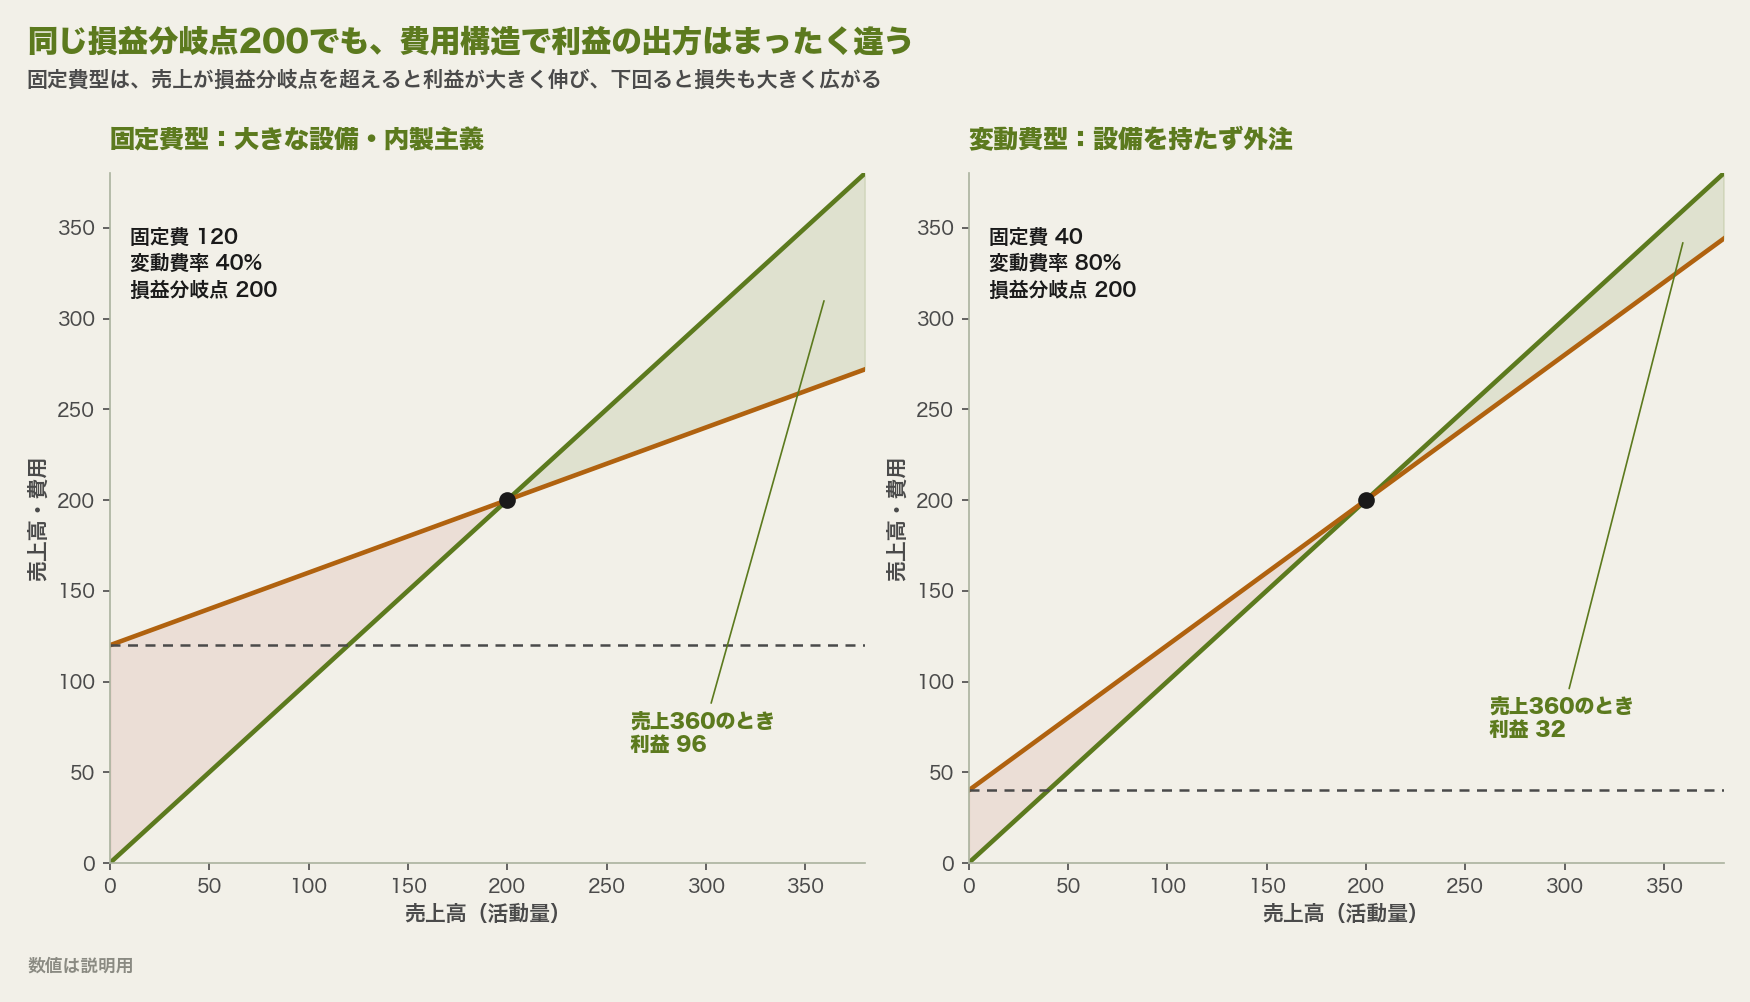
講義では、2つの型の特徴をこう整理した。
| 固定費の割合が大きい事業 | 変動費の割合が大きい事業 | |
|---|---|---|
| 典型例 | 大きな設備を持つ。自前(内製)主義。初期投資が多い | 設備を持たない。外注でまかなう。初期投資が少ない |
| 経営へのインパクト | ハイリスク・ハイリターン。損益分岐点を超えれば、売上が伸びたときに大きく儲かる | ローリスク・ローリターン。売上を上げても利益が出にくい(常に利幅が薄い) |
| 景気変動 | 影響を受けやすい。売上が下がったときの抵抗力が弱い | 影響を受けにくい |
| 資源のコントロール | 事業に投じる資源をすぐには動かせない | すぐに動かせる |
| 競争環境 | 新規参入の障壁が高く、競争優位を確保しやすい | 参入障壁が低く、競合が多い |
最後の2行が重要だ。固定費は重荷であると同時に、競争優位の源泉でもある。
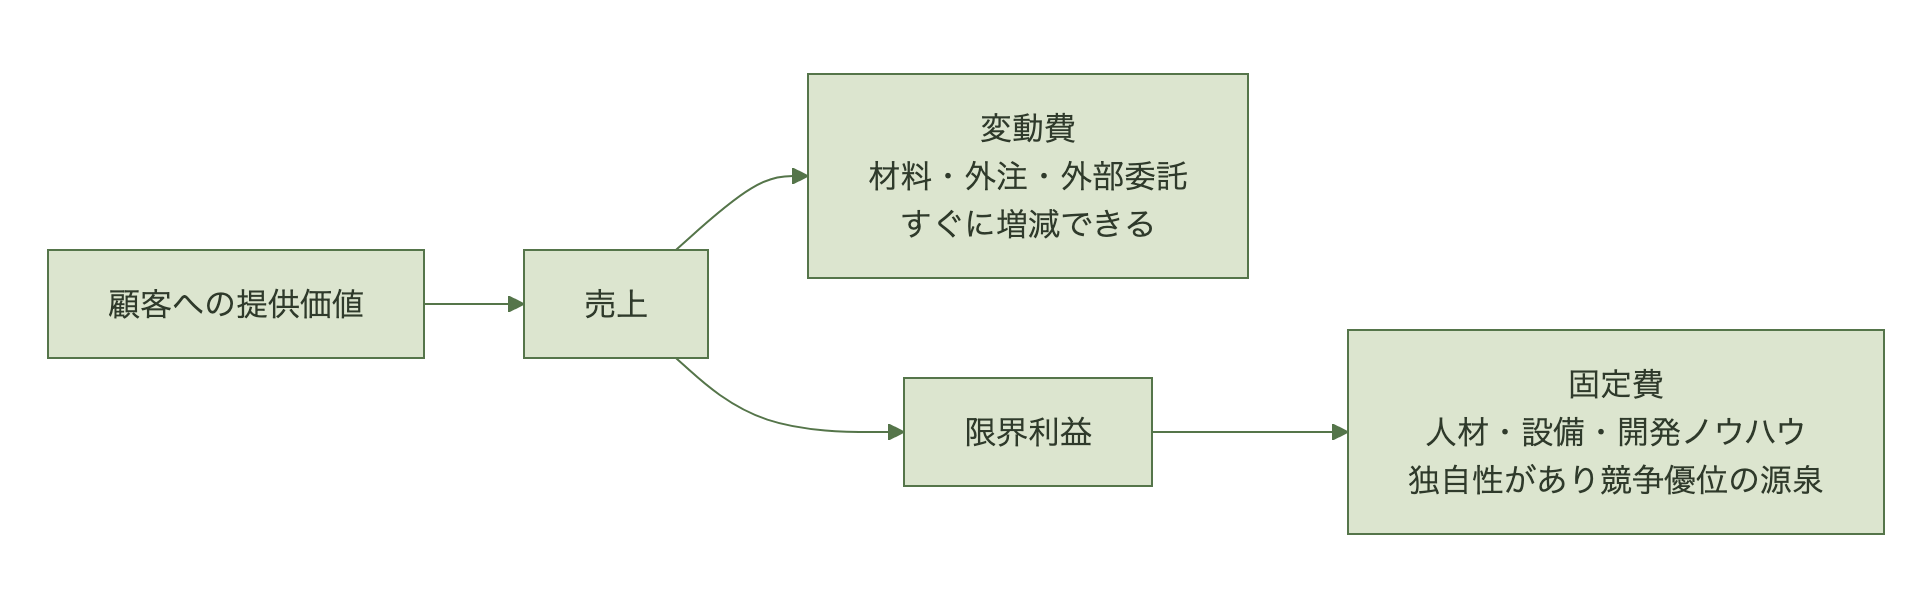
材料や外注は、必要な分だけ外から買える。だから機動的に増減でき、失敗したときの傷も浅い。しかし誰でも同じものを買えるので、差がつかない。人材、生産設備、開発ノウハウは、中長期で時間をかけて築くしかない。一度持てば簡単には手放せないが、他社には真似しにくい。
固定費をどこまで抱えるかは、会計の問題である前に、何で勝つのかという戦略の問題である。
6. カゴメの演習(2006年3月期)
講義の後半は、実在の企業で損益分岐点を計算する演習だった。題材はカゴメ。当時のカゴメは決算短信で固定費の内訳を開示しており、外部からでも損益分岐点を計算できた。
| (百万円) | 2005年3月期 | 2006年3月期 |
|---|---|---|
| 売上高 | 146,042 | 154,888 |
| 売上原価 | 71,334 | 75,926 |
| 販売費及び一般管理費 | 68,001 | 72,062 |
| 営業利益 | 6,705 | 6,900 |
| 固定費の内訳(百万円) | 2005年3月期 | 2006年3月期 |
|---|---|---|
| 人件費 | 15,051 | 15,720 |
| 設備費 | 5,036 | 5,336 |
| 広告宣伝費 | 4,903 | 7,041 |
| その他 | 8,132 | 8,891 |
| 固定費合計 | 33,122 | 36,988 |
出典:カゴメ株式会社 2006年3月期決算短信
問いは3つあった。
- 2006年3月期の損益分岐点売上高はいくらか(営業損益ベース)
- 2007年3月期の目標営業利益を100億円としたら、目標売上高はいくらか(変動費率と固定費は2006年3月期と同じと仮定)
- 現状の市場環境では2の達成は難しい。経営者ならどんな打ち手を考えるか
6-1. 計算する
まず変動費を出す。売上原価と販管費の合計から、固定費を引く。
変動費 = 75,926 + 72,062 - 36,988 = 111,000百万円
限界利益 = 154,888 - 111,000 = 43,888百万円
限界利益率 = 43,888 ÷ 154,888 ≒ 28.3%
あとは公式に当てはめる。
損益分岐点売上高 = 36,988 ÷ 28.34% ≒ 1,305億円
目標売上高 =(36,988 + 10,000)÷ 28.34% ≒ 1,658億円
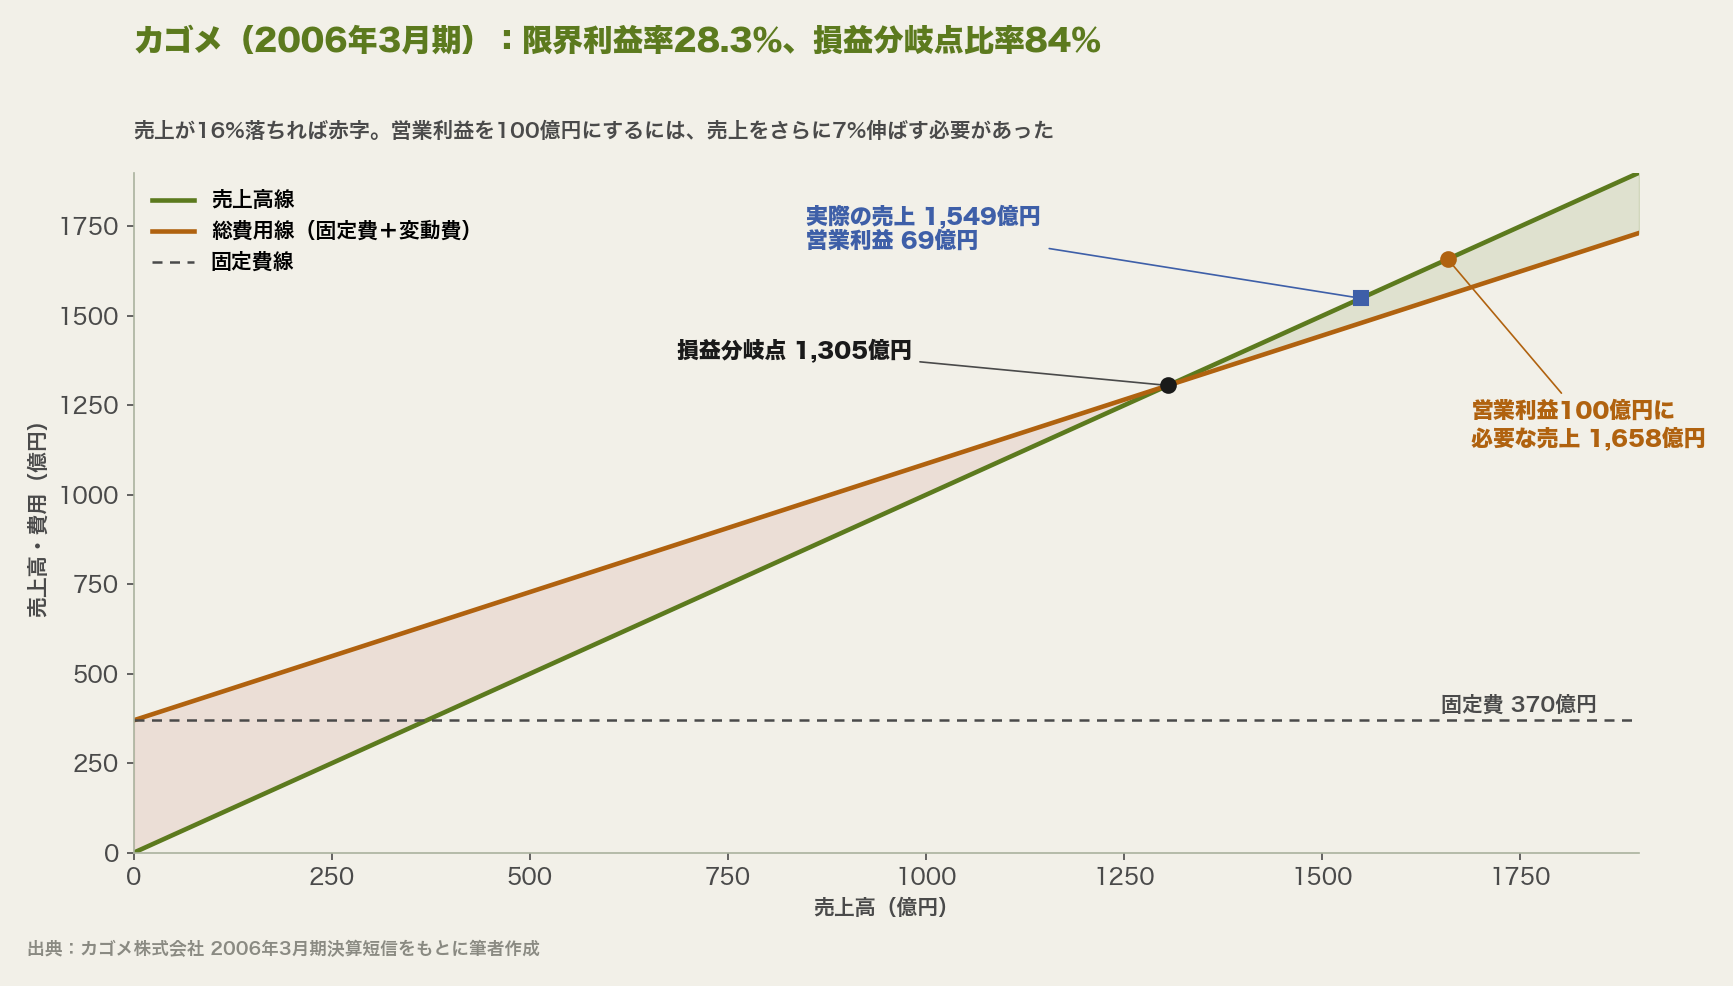
損益分岐点比率は1,305÷1,549で84%。安全余裕率は16%だ。売上が16%落ちれば、営業赤字になる。そして営業利益を69億円から100億円に引き上げるには、売上をさらに7%伸ばして1,658億円にする必要があった。
限界利益率28.3%という数字の意味も大きい。売上が100億円増えても、手元に残るのは28億円。残り72億円は材料費などの変動費として出ていく。利益を31億円増やすには、110億円分の売上を積み増さなければならない。
6-2. 打ち手を考える
売上を7%伸ばすのが難しいなら、どうするか。講義では打ち手を次のように分解した。
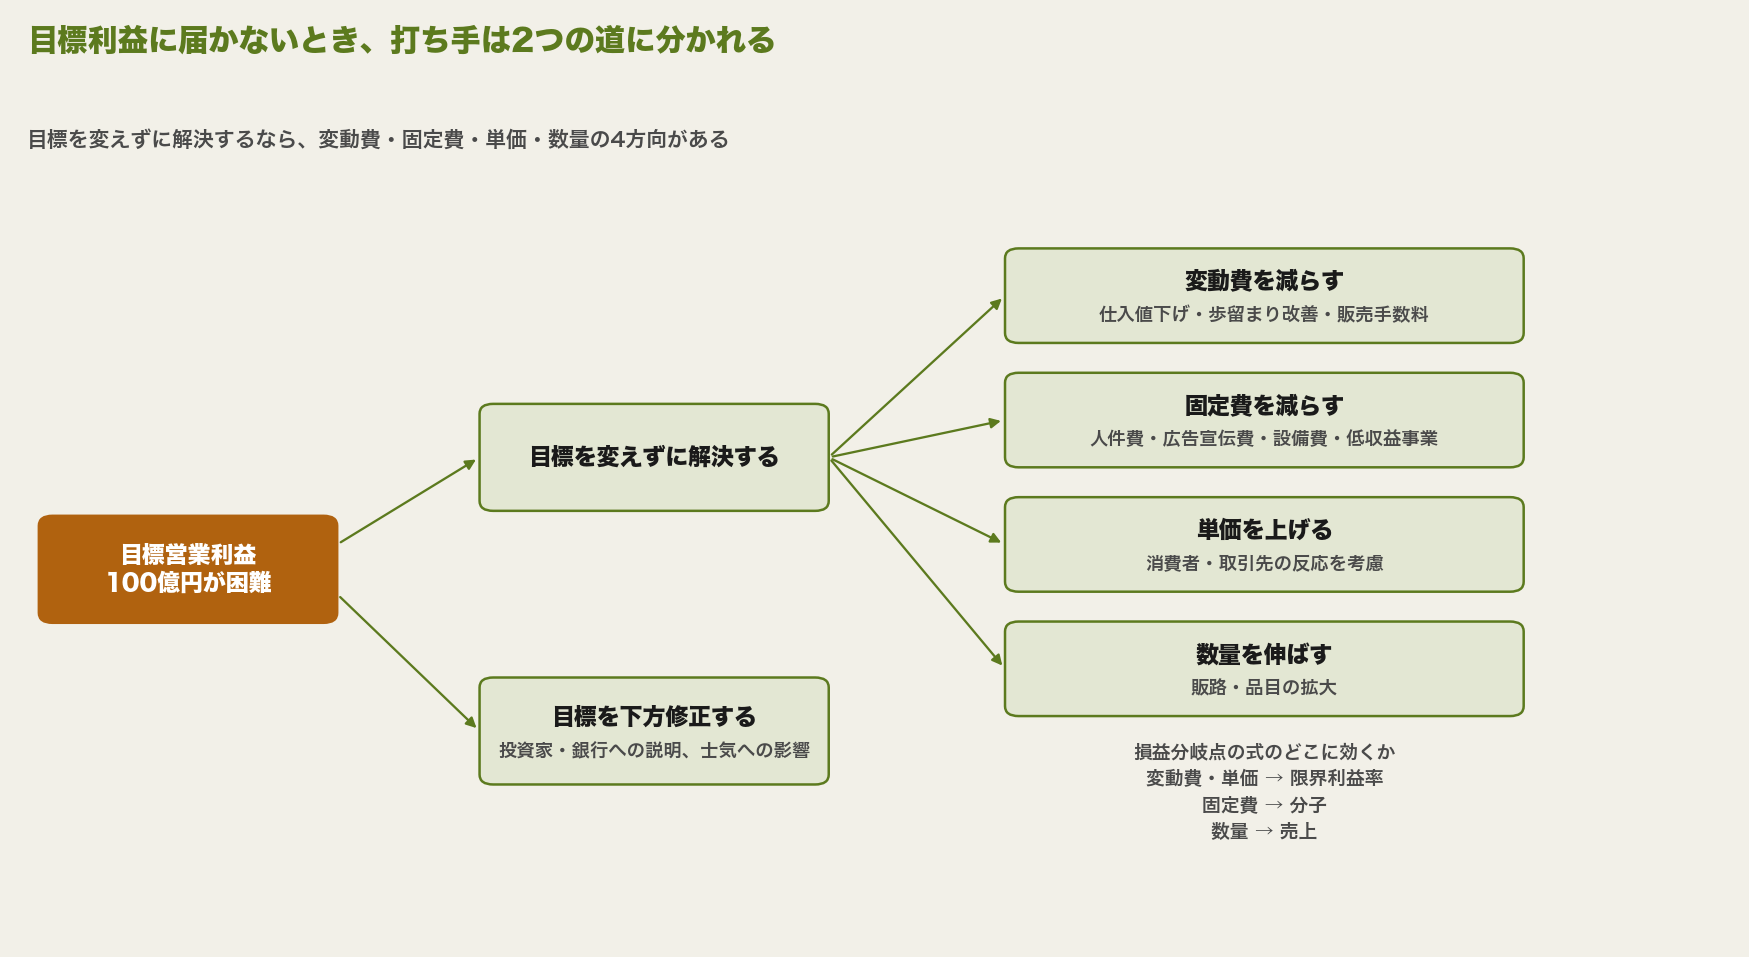
それぞれの打ち手には、損益分岐点の式のどこに効くかという裏づけがある。変動費を下げれば限界利益率が上がり、損益分岐点が下がる。固定費を下げれば分子が小さくなり、やはり損益分岐点が下がる。単価を上げれば限界利益率が上がる。
ただし、どれも簡単ではない。目標を下方修正すれば、投資家や銀行への説明が必要になり、従業員の士気にも関わる。単価を上げれば消費者が離れるかもしれない。業務用の取引なら交渉の余地があるかもしれない。
講義のまとめはこうだった。自社の費用構造を把握したうえで、定性・定量の両面から解決策の妥当性を判断する。損益分岐点分析は答えを出す道具ではなく、打ち手の効き目を数字で比べるための道具である。
6-3. 最新決算で読み解く ―― カゴメの2025年12月期
2025年12月期のカゴメは、売上収益2,942億円、事業利益226億円(事業利益率7.7%)だった。20年前の売上1,549億円、営業利益69億円(営業利益率4.5%)から、規模も利益率も大きく伸びている。ただし2025年12月期はIFRSの事業利益率、2006年3月期は日本基準の営業利益率で、指標の定義が異なる。
決算期は3月から12月に変わり、会計基準も国際会計基準(IFRS)に移った。売上の構成も変わり、米国などの国際事業が売上の4割を超える。2025年12月期の決算説明資料では、国内加工食品事業の事業利益の増減要因を「原材料費などの原価変動で△26億円、製造ロス削減などの原価低減で+14億円」と説明している。変動費の単価の上昇を、原価低減で一部取り戻したという構図で、Day4の枠組みでそのまま読める。
一方で、講義当時のような固定費の内訳は、現在の決算説明資料には見当たらない。外部から損益分岐点を正確に計算できる材料は、公表資料からは得にくくなっている。
7. 固定費の重い事業の脆さ ―― オリエンタルランドのコロナ期
固定費型の事業が、売上の急減にどれほど弱いか。それを最も鮮明に示したのが、コロナ禍のオリエンタルランドだった。Day1の企業名当てクイズにも登場した会社である。
東京ディズニーランドと東京ディズニーシーは、2020年2月29日から6月30日まで臨時休園した。再開後も入園者数を制限した。その結果が2021年3月期の決算に出た。
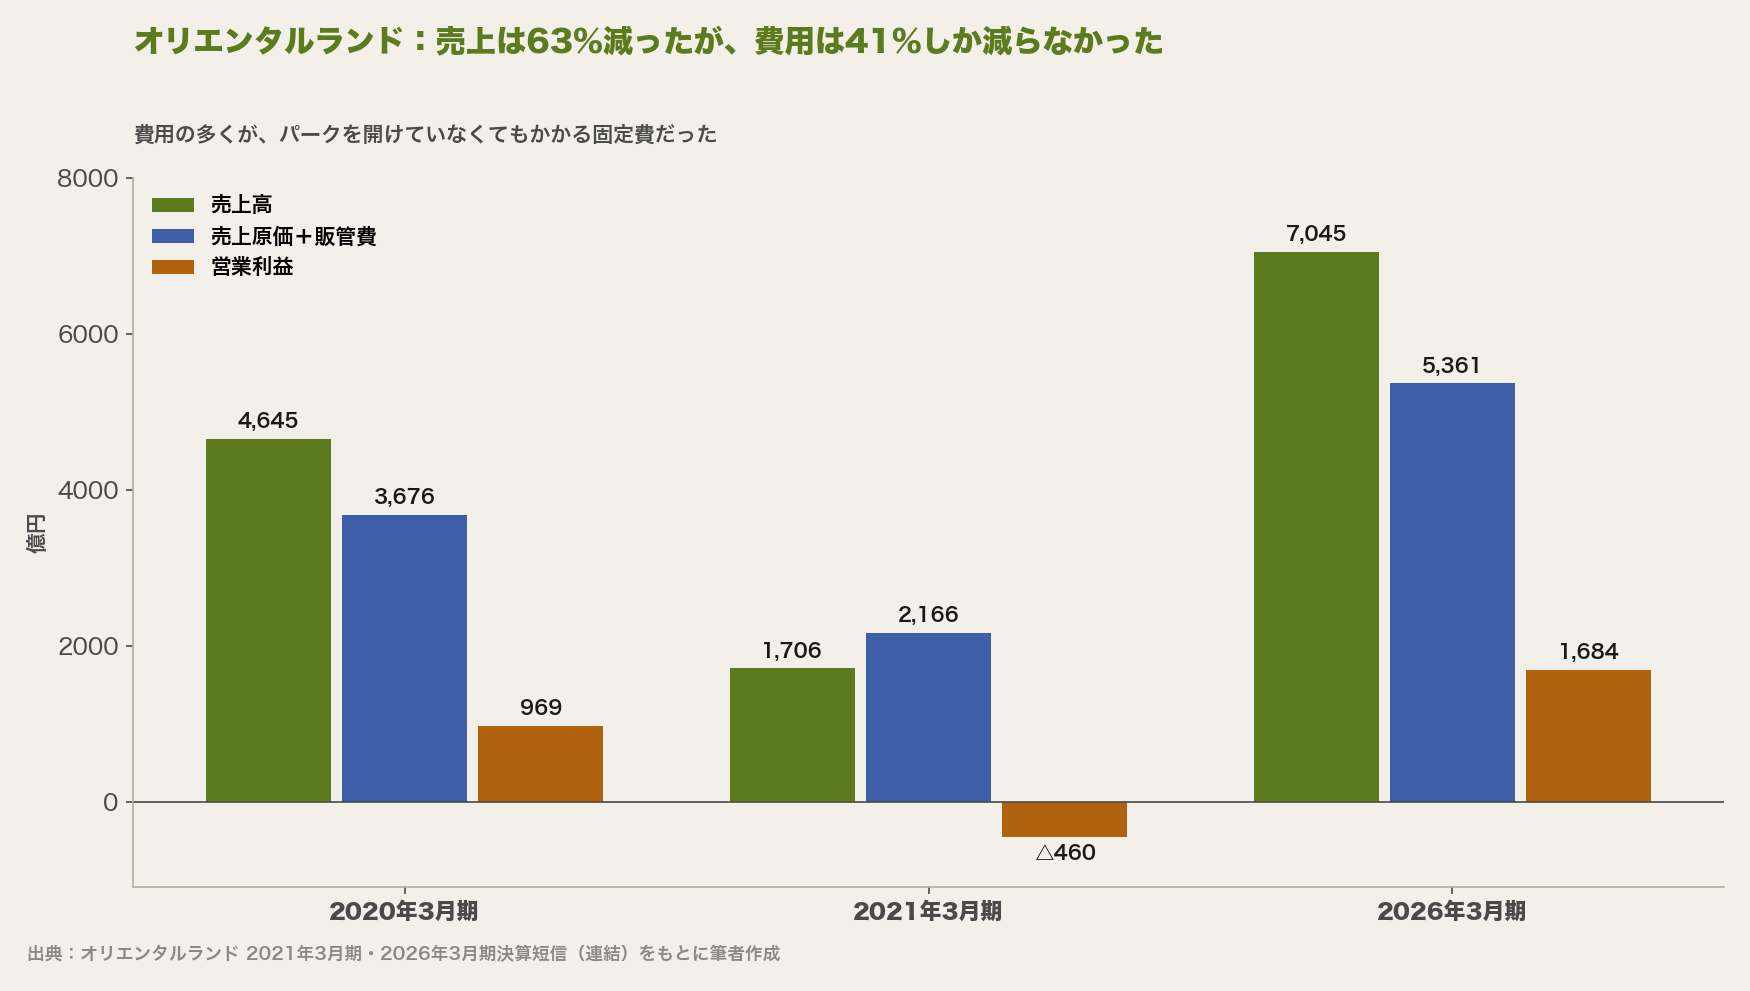
| (億円) | 2020年3月期 | 2021年3月期 | 増減 |
|---|---|---|---|
| 売上高 | 4,645 | 1,706 | △63.3% |
| 売上原価 | 3,006 | 1,697 | △43.6% |
| 販売費及び一般管理費 | 670 | 469 | △30.0% |
| 売上総利益 | 1,638 | 9 | |
| 営業利益 | 969 | △460 |
売上は6割以上消えたのに、売上原価は4割強しか減らなかった。その結果、売上総利益はわずか9億円。営業段階では460億円の赤字になった。
テーマパークの原価の多くは、アトラクションや施設の減価償却費、キャストの人件費、施設の維持費だ。ゲストが来なくても、パークを維持するだけでこれらはかかり続ける。講義の「大きな設備を持つ、初期投資が多い」固定費型の典型である。
しかもこの営業損失は、固定費の全体ではない。休園していた期間の固定費の一部は、「臨時休園による損失」として特別損失に計上されている(2021年3月期は130億円)。営業損益に出ていない固定費がさらにあった、ということだ。
7-1. 2期の決算から、費用構造を逆算する
外部の人間には、会社の変動費と固定費の内訳は分からない。しかし、売上が大きく変わった2期の決算があれば、おおよその費用構造を逆算できる。2点法と呼ばれる方法だ。
売上と営業利益を2期分並べる。
| 売上高 | 営業利益 | |
|---|---|---|
| 2020年3月期 | 4,645億円 | 969億円 |
| 2021年3月期 | 1,706億円 | △460億円 |
| 差 | △2,939億円 | △1,429億円 |
売上が2,939億円減って、営業利益が1,429億円減った。固定費が一定だったと仮定すれば、この差はすべて限界利益の減少によるものだ。
限界利益率 ≒ 1,429 ÷ 2,939 ≒ 48.6%
固定費 ≒ 4,645 × 48.6% - 969 ≒ 1,289億円
損益分岐点売上高 ≒ 1,289 ÷ 48.6% ≒ 2,652億円
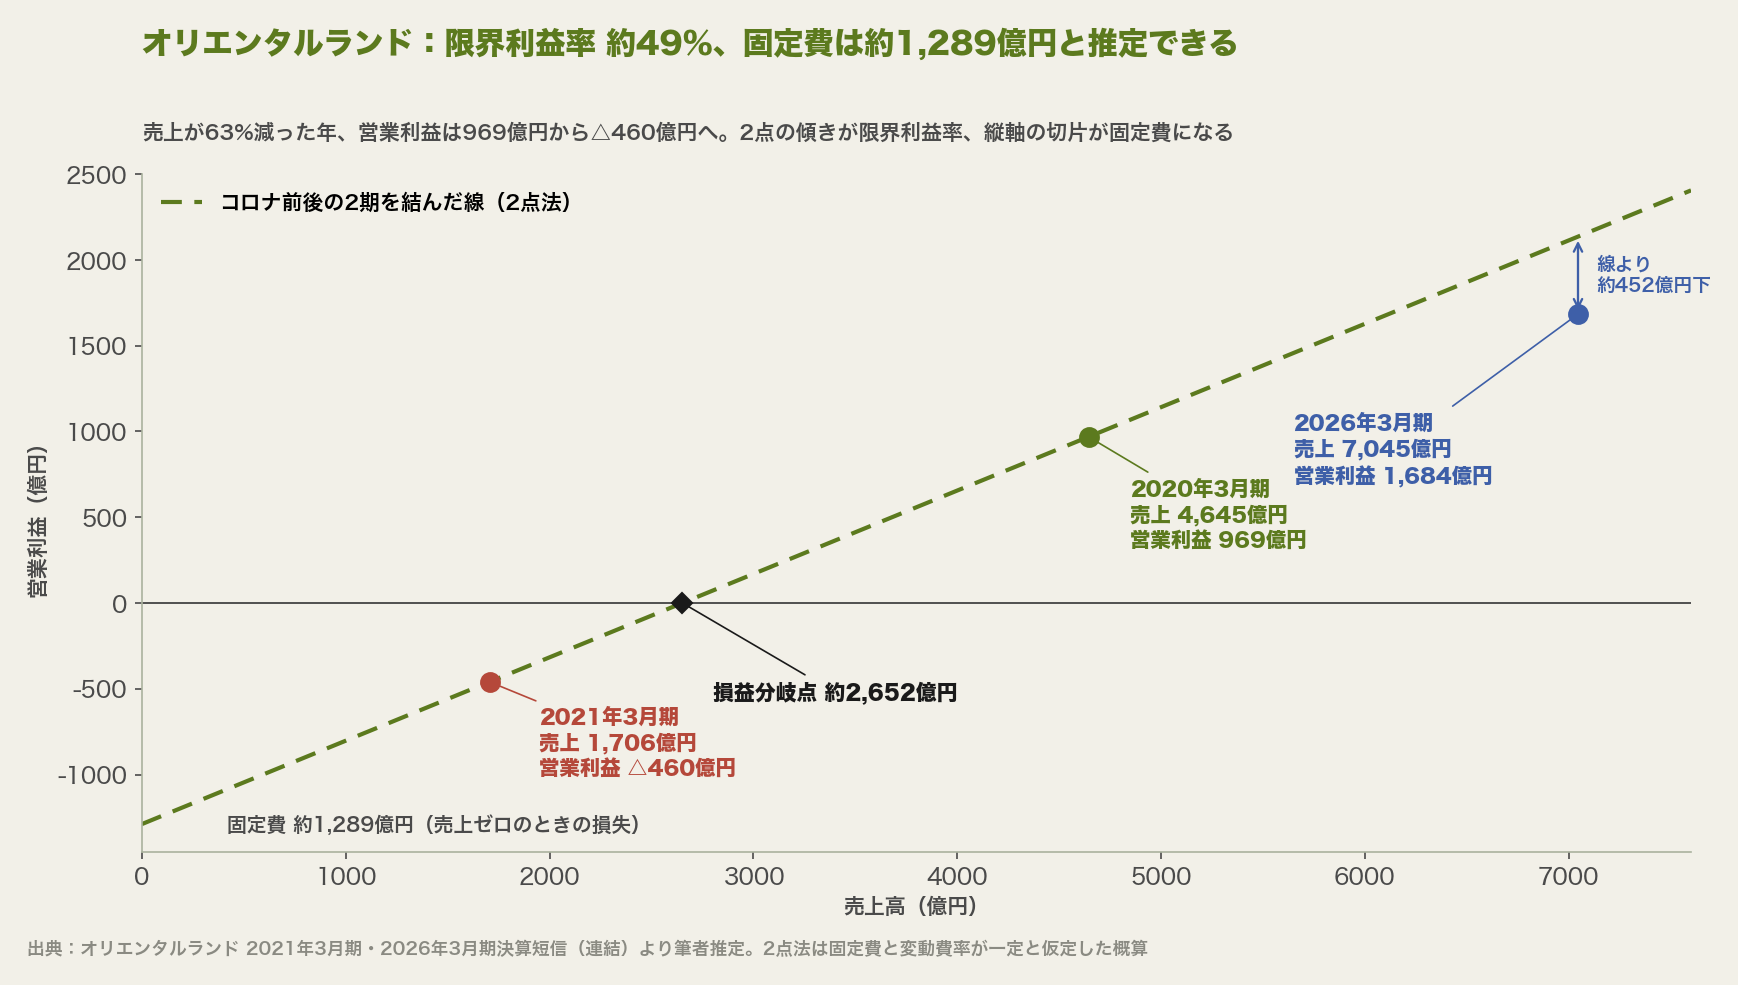
売上1円あたり約49銭が限界利益として残り、年に約1,289億円の固定費がかかる。損益分岐点は約2,652億円で、コロナ前の2020年3月期の損益分岐点比率は57%だった。売上が43%落ちても黒字を保てる計算で、平時の安全余裕は十分にあった。それを大きく超えて、売上が63%消えた。
限界利益率49%は、Day4の枠組みでいえば固定費型の高い水準だ。売上が伸びれば利益は大きく伸び、落ちれば大きく落ちる。コロナ後の回復局面では、この性質が逆向きに働いた。2023年3月期以降、売上の回復とともに営業利益は急回復している。
7-2. 最新決算で読み解く ―― 2026年3月期は、線の下にある
同じ線を2026年3月期の売上7,045億円まで延ばすと、営業利益は約2,136億円になるはずだ。実際は1,684億円で、線より約452億円下にある。
これは、固定費がコロナ前より増えたことを示唆している。2026年3月期は、東京ディズニーシーの新テーマポート「ファンタジースプリングス」と、その名を冠したホテルが通期で稼働した年だった。同社の決算短信は、この期について「人件費や諸経費をはじめとするコストは増加」したと説明しており、売上は3.7%増えたのに営業利益は2.1%減った。新しい施設の減価償却費や人件費が固定費を押し上げ、損益分岐点もコロナ前より上に動いていると考えられる。
ここで2点法の限界にも触れておく。2点法は、2つの期で固定費と変動費率が変わらないという強い仮定を置く。コロナ期は、休園中の固定費の一部が特別損失に振り替えられ、人件費の削減も行われた。実際の固定費は、推定より大きい可能性が高い。数字はあくまで方向と桁をつかむための概算として扱う。
講義でも同じ注意があった。
変動費と固定費の区別は、厳密には難しいことが多い。精緻に計算することより、目安として利用できる精度を保って、大まかな方向性を明らかにすることにメリットがある
7-3. ひらまつにも同じ性質がある
Day3のひらまつも、固定費型の事業である。1店舗の大きな売上で、ソムリエの人件費や一等地の家賃を吸収していた。
2026年3月期、ひらまつの売上高は前期比7.3%減だった。営業利益は19.7%減。売上の減少率に対して、利益の減少率が2.7倍になっている。この倍率を営業レバレッジと呼び、固定費の比率が高い事業ほど大きくなる。Day3で見た「高ROEの脆さ」の裏側にも、この費用構造が関わっている。
ただし、この期の数字は固定費の性質だけでは説明できない。同社の決算短信によれば、売上の減少にはホテルの運営受託(MC契約)への移行に伴う収益計上の変化が含まれ、営業減益の要因には中期経営計画初年度の戦略投資の先行費用が挙げられている。2.7倍という倍率は、固定費型の性質を示す目安にとどまる。
8. 損益分岐点を実務でどう使うか
8-1. テクノロジーは費用構造を変える
講義の最後に、テクノロジーが費用構造をどう変えるかを考える演習があった。例として挙がったのは回転寿司だ。
| テクノロジーの活用 | 費用への影響 |
|---|---|
| 蓄積したデータから客の食べ方を予測し、需要を先読みしてレーンに流す | 売上増加(客単価の上昇) |
| ICチップ付きの皿で鮮度を単品管理し、廃棄ロスを大幅に削減 | 変動費の減少 |
| シャリを握るロボットを導入 | 人件費(固定費)は減るが、減価償却費(固定費)は増える |
ロボットの導入は、人の固定費を機械の固定費に置き換える。総費用線の傾き(変動費率)と、固定費線の高さの両方が動く。新しい技術を入れる判断は、損益分岐点グラフの形をどう変えるかという問いに置き換えられる。
8-2. Day5への橋渡し
講義の最後に、次回の予習の指示があった。サイゼリヤの翌期の予測財務諸表を作るにあたって、どの項目が売上に連動するか(売上比で見積もるか)、どの項目が売上に連動しないか(個別に見積もるか)を整理しておくこと。
Day4で学んだ変動費と固定費の区分が、そのまま予測財務諸表の前提になる。

9. 他のDayとつなげて立体化する
Day3|ひらまつ ―― 高い利益率は、高い固定費と表裏
ひらまつの営業利益率25%は、1店舗の大きな売上が固定費を吸収した結果だった。Day4の枠組みで言い直せば、限界利益率の高い固定費型の事業である。売上が伸びれば利益は大きく伸び、落ちれば大きく落ちる。Day3で見た12年後のROEの急落は、この性質と無関係ではない。
Day5|予測財務諸表 ―― 変動費と固定費で将来を描く
売上連動の項目と個別見積の項目を分けることは、変動費と固定費を分けることとほぼ同じだ。Day5では、サイゼリヤの事業計画をこの区分で財務諸表に落とす。
経営戦略・マーケティング基礎 Day3|NKK ―― 稼働率という固定費の問題
経営戦略・マーケティング基礎で扱ったNKK(現JFE)のケースは、高炉という巨大な設備を持つ固定費型の事業の話だった。稼働率が下がれば、固定費が少ない生産量に重くのしかかる。統合相手の選び方まで、稼働率の数字から導かれた。
本記事はアフィリエイト広告(PR)を含みます。 MBAの基礎科目「マーケティング・経営戦略基礎」で扱ったケースを、講義で使ったフレームワークに沿って解説します。 1. 冒頭 ―「Lead the Self」 Day3は、リーダーシッ[…]
アカウンティングI|生産計画と財務諸表
どの時期にどれだけ作るかという生産計画の判断が、在庫と費用の出方をどう変えるかは、基礎の次に履修する「アカウンティングI」のDay3で、季節ビジネスを題材に扱っている。
mermaid.initialize({startOnLoad:true}); MBA アカウンティング ── Day3 / 全6回 季節ビジネスの落とし穴──生産計画が財務諸表をどう変えるか アカウンティングの授業も3回目に入る[…]
10. 実務への持ち帰り
Day4の学びを3点に絞る。
① 費用を「動き方」で分け直す
原価か販管費かではなく、売上に連動するかしないかで分ける。それだけで、売上が変わったときの利益が予測できるようになる。
② 損益分岐点で「赤字までの距離」を測る
損益分岐点比率と安全余裕率を知っておく。売上が何%落ちたら赤字になるのかを、平時に把握しておく。
③ 固定費は重荷であり、武器でもある
固定費の比率は、リスクの大きさであると同時に、競争優位の源泉でもある。削るか、持つかは、何で勝つかという戦略の判断と一体で考える。
自社に引き寄せる問い
- 自社の主な費用を変動費と固定費に分けると、それぞれいくらになるか
- 自社の損益分岐点比率はいくらか。売上が何%落ちたら赤字になるか
- 自社の固定費のうち、競争優位の源泉になっているものはどれか。そうでないものはどれか
考え直してみたい問い
- 「コスト削減」を考えるとき、変動費と固定費のどちらを見ていたか
- 外注と内製の判断を、損益分岐点グラフの形の変化として考えたことはあるか
- 新しい設備やシステムを入れるとき、固定費がいくら増え、損益分岐点がどれだけ動くかを試算しているか
よくある質問(FAQ)
損益分岐点とは何ですか?
利益がちょうどゼロになる売上高のことです。「固定費÷限界利益率」で計算します。限界利益率は、売上高から変動費を引いた限界利益を売上高で割ったものです。実際の売上高が損益分岐点を上回れば黒字、下回れば赤字になります。
変動費と固定費はどう見分けますか?
売上(活動量)に比例して増減するものが変動費、売上に関係なく一定額かかるものが固定費です。ただし同じ費目でも会社によって性格が変わります。たとえば製造ラインの人件費は、正社員で回していれば固定費、派遣や時給で回していれば変動費に近くなります。厳密な区分は難しいため、実務では目安として使える精度で分けることが一般的です。
固定費の割合が大きい事業のメリットとデメリットは?
売上が損益分岐点を超えると利益が大きく伸びるのがメリットで、設備や人材が参入障壁となり競争優位を築きやすい面もあります。デメリットは、売上が落ちたときに費用が減らず、損失が大きく広がることです。本文で取り上げたオリエンタルランドは、コロナ禍で売上が63%減ったとき、費用は41%しか減らず、営業赤字は460億円に達しました。
公式リソース
本記事の数値は、以下の各社公表資料によります(カゴメの2006年3月期は同社決算短信)。
- カゴメ 決算短信 ― 2025年12月期決算短信〔IFRS〕(連結)、2025年12月期決算説明会資料
- オリエンタルランド 決算短信 ― 2021年3月期・2026年3月期決算短信〔日本基準〕(連結)
- ひらまつ IR情報 ― 2026年3月期決算短信〔日本基準〕(連結)
本記事はアフィリエイト広告(PR)を含みます。