MBAの科目「アカウンティング基礎」の全6回を、1回1本で解説するシリーズのDay3です。講義で学んだ枠組みを整理するだけでなく、その道具を使って、実在企業の最新の決算を読み解くところまで進みます。講義のケースは2013年度の数字でした。同じ2社の最新の決算を同じ物差しで測ると、12年でROEがどう動き、その理由がどこにあるかが見えてきます。
| この回の2本柱 | 内容 |
|---|---|
| 講義で学ぶこと | 収益性・効率性・安全性・総合力の指標と、ROEのデュポン分解。2013年度のサイゼリヤとひらまつの比較 |
| 最新決算で読み解くこと | 2社の最新決算(サイゼリヤは2025年8月期、ひらまつは2026年3月期)。ROEは5.6%対36.2%から9.8%対3.7%に逆転した。ひらまつのホテル資産の売却を、純利益率・C/S・特別利益の3点で読む |
- 1 1. この回で何を持ち帰るのか
- 2 2. 指標分析の5つの切り口
- 3 3. ROAとROE ―― 誰の視点で儲けを測るか
- 4 4. ケース:サイゼリヤとひらまつ(2013年度)
- 5 5. 収益性 ―― 粗利率はサイゼリヤ、営業利益率はひらまつ
- 6 6. 効率性 ―― ひらまつのワインは162日寝ている
- 7 7. 安全性 ―― 自己資本比率40%のひらまつは危ないか
- 8 8. 総合力 ―― ROEを3つに分解する
- 9 9. 分析の進め方 ―― 「で、何が言いたいの?」
- 10 10. 最新決算で読み解く ―― 12年後、ROEは逆転した
- 11 11. 他のDayとつなげて立体化する
- 12 12. 実務への持ち帰り
- 13 よくある質問(FAQ)
- 14 公式リソース
1. この回で何を持ち帰るのか
Day3の冒頭、講師は2つの会社を並べて問いかけた。
手元に200万円あったら、どちらに投資するか
| A社 | B社 | |
|---|---|---|
| 資産 | 100万円 | 200万円 |
| 利益 | 10万円 | 10万円 |
利益はどちらも10万円。しかしA社は100万円の資産で10万円を稼ぎ、B社は200万円を使って同じ10万円しか稼いでいない。集めた資金に対してどれだけ稼いだかで見れば、A社のほうが2倍効率がいい。
企業は株主や銀行からお金を集め、それを事業に投じてリターンを返す。企業は、集めた資金の運用責任を負っている。その責任を果たしているかを測るには、P/Lの利益額だけでは足りない。B/Sと組み合わせた比率で見る必要がある。これが指標分析である。
Day1でP/L、Day2でB/SとC/Sを読んだ。Day3はそれらを指標に置き換え、実際の2社を比べる。題材は外食業のサイゼリヤとひらまつ。同じ「レストラン」でありながら、財務の形がまったく違う2社だ。
2. 指標分析の5つの切り口
財務指標は数が多いが、講義では5つの切り口に整理した。
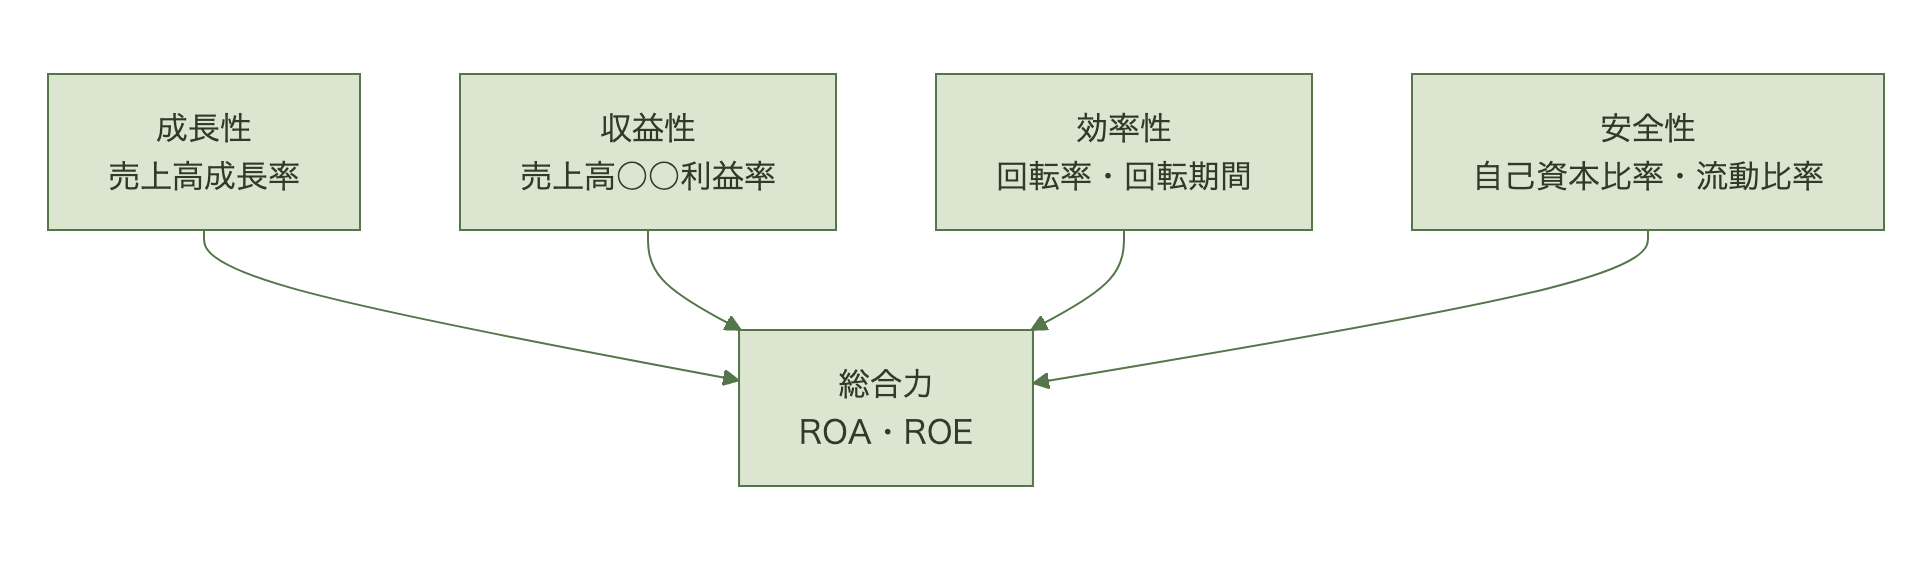
| 切り口 | 問い | 主な指標 |
|---|---|---|
| 成長性 | 事業は伸びているか | 売上高成長率、総資産成長率 |
| 収益性 | 売上に対して、各段階でどれだけ利益が残るか | 売上高総利益率、営業利益率、経常利益率、当期純利益率 |
| 効率性 | どれだけ少ない資金で、多くの売上を上げているか | 総資産回転率、売上債権・棚卸資産・仕入債務の回転期間 |
| 安全性 | 返済義務のない資金の割合は十分か。支払いに困らないか | 自己資本比率、流動比率、当座比率、固定比率 |
| 総合力 | 集めた資金に対して、どれだけ稼いだか | ROA、ROE |
収益性はDay1のP/Lの話、安全性はDay2のB/Sの話を、それぞれ比率にしたものだ。効率性は、P/L(売上)とB/S(資産)をつなぐ指標である。
効率性では、講義では回転率より回転期間をよく使った。総資産回転率1.2回と言われるより、総資産回転期間300日と言われるほうが、「売上300日分の資産を抱えている」とイメージしやすいからだ。
○○回転期間(日)= 資産(または負債)÷(売上高 ÷ 365日)
3. ROAとROE ―― 誰の視点で儲けを測るか
総合力の2指標は、分母が違う。
| 指標 | 計算 | 何を測るか | 誰の視点 |
|---|---|---|---|
| ROA(総資産利益率) | 利益 ÷ 総資産 | 会社が持つ資産全体で、どれだけ稼いだか | 経営者 |
| ROE(自己資本利益率) | 当期純利益 ÷ 自己資本 | 株主が出したお金で、どれだけ稼いだか | 株主 |
3-1. ROAのRは何利益か
ROAの分子には、厳密には利息と税金を引く前の利益(EBIT)を使うが、実務では営業利益、経常利益、当期純利益で代用することが多い。どれを使うかで意味が変わる。
講義の例がわかりやすい。事業資産100億円で営業利益10億円の会社があるとする。
- 事業資産だけなら、営業ROAは10%
- ここに金融資産50億円(受取利息5億円)が加わると、総資産150億円に対して営業利益10億円で営業ROAは6.7%。経常利益なら15億円で10%
- 逆に借入(金利5%)で資金を調達していれば、経常利益は利息を引いた分だけ小さくなる
本業の効率を見たいなら営業利益、財務活動を含めた通常の力を見たいなら経常利益。何を知りたいかで分子を選ぶ。
3-2. ROEを3つに分解する
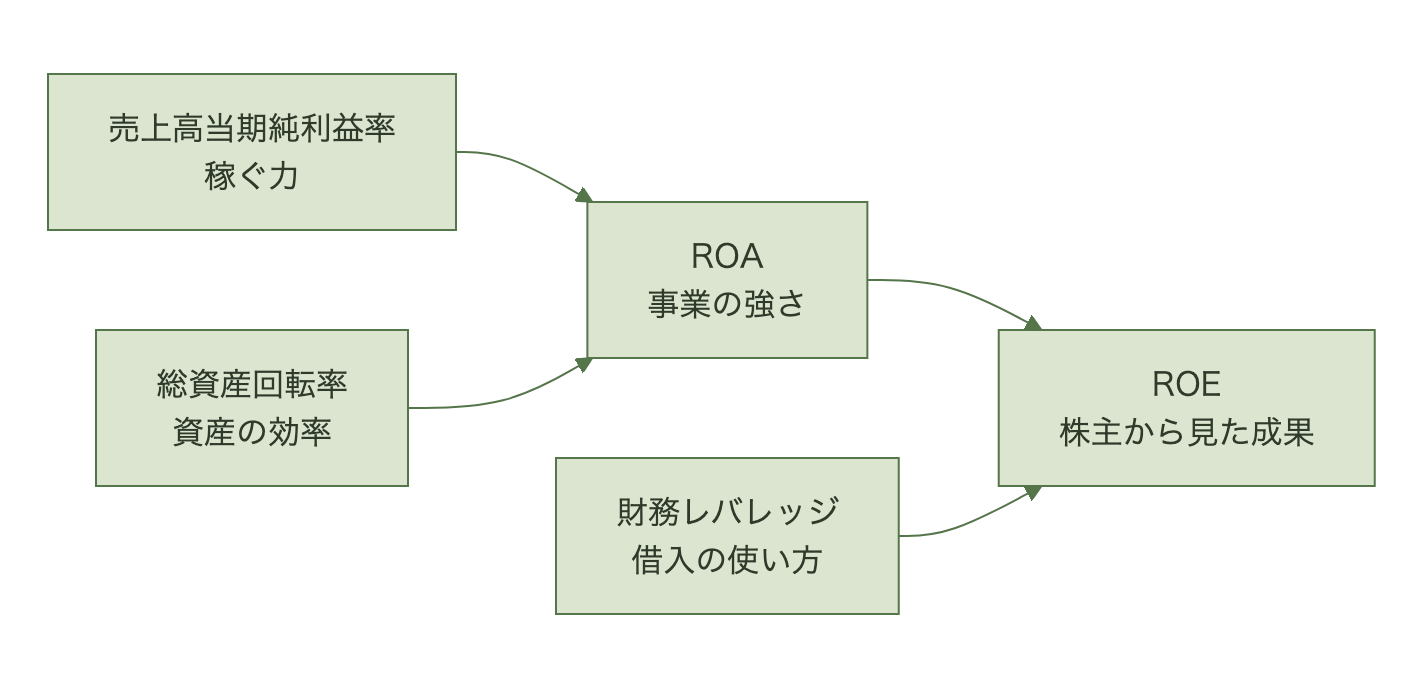
ROEは、次のように3つの比率の掛け算に分解できる。これをデュポン分解と呼ぶ。
ROE = 当期純利益 ÷ 自己資本
= (当期純利益 ÷ 売上高)×(売上高 ÷ 総資産)×(総資産 ÷ 自己資本)
= 売上高当期純利益率 × 総資産回転率 × 財務レバレッジ
最初の2つを掛けるとROAになる。つまりROEは「事業の強さ(ROA)」に「借金の使い方(レバレッジ)」を掛けたものだ。
講義ではこれをタクシー会社で説明した。手元資金500万円に銀行借入1,500万円を足して、2,000万円でタクシーを10台買う。1日の売上は40万円、年間で1億4,600万円。経費を引いた税引後利益が2,190万円。
| 要素 | 計算 | 値 | 意味 |
|---|---|---|---|
| 売上高当期純利益率 | 2,190万 ÷ 1億4,600万 | 15% | 経費を削って、利益を多く残す |
| 総資産回転率 | 1億4,600万 ÷ 2,000万 | 7.3回 | タクシーをフル稼働させて、売上を最大化する |
| 財務レバレッジ | 2,000万 ÷ 500万 | 4倍 | 少ない元手で、多くの資産を持つ |
| ROE | 2,190万 ÷ 500万 | 438% |
極端な例だが、構造ははっきりする。ROEを上げる方法は3つしかない。利益率を上げる、回転数を上げる、タネ銭を増やす(借入で資産を膨らませる)。デュポン分解は単なる計算式ではなく、経営者が動かせるレバーを示している。
ROEのデュポン分解は、基礎の次に履修する「アカウンティングI」のDay1で、コンピューター業界3社を題材にさらに掘り下げている。
mermaid.initialize({startOnLoad:true}); ROEを分解すれば企業の戦略が見える──DuPontモデルで読む財務分析の基本 「いい会社」とは何か──配当額ではなく利回りで考える 「あの会社は業[…]
3-3. 自社株買いでROEが上がる仕組み
3つ目のレバー「財務レバレッジ」は、借金を増やす以外にも上げる方法がある。自社株買いだ。
会社が余った現金で自社の株を買い戻すと、B/Sの左側では現金が減り、右側では同じ額だけ自己資本が減る。事業は何も変わらないのに、分母の自己資本が小さくなるので、ROEは上がる。この仕組みは、後で見るひらまつの数字にそのまま出てくる。
3-4. ROEの弱点とROIC
ROEには弱点がある。借金を増やしてレバレッジを上げれば、事業が何も改善していなくてもROEは上がる。株主の出資分だけを分母にしているからだ。
そこで、株主の出資と借入を合わせた「事業に投じた資金全体」に対する利益率を見るのがROIC(投下資本利益率)である。
ROIC = 税引後営業利益 ÷ 投下資本(有利子負債 + 自己資本)
| 指標 | 分子 | 分母 | 比べる相手 |
|---|---|---|---|
| ROE | 当期純利益 | 自己資本 | 株主が求めるリターン(株主資本コスト) |
| ROIC | 税引後営業利益 | 有利子負債+自己資本 | 資金全体の調達コスト(WACC) |
ROEは株主資本コストを、ROICはWACC(加重平均資本コスト)を上回っていなければならない。資本コストの考え方は、MBAではファイナンスの科目で扱う。
MBAファイナンス基礎 実践講義ノート(全6回) この記事は、ビジネススクールで受講した「ファイナンス基礎」全6回の学びを振り返り、実務視点で整理したシリーズです。Day1の内容をまとめています。 「利益が出ているのに、なぜ投資できな[…]

4. ケース:サイゼリヤとひらまつ(2013年度)
講義で使ったケースは、2社の2013年度の有価証券報告書(単体)をもとにしたものだった。
| サイゼリヤ | ひらまつ | |
|---|---|---|
| 業態 | イタリアンワイン&カフェレストラン | 高級フランス料理・イタリア料理 |
| 店舗数 | 980店(2013年8月末) | 22店(2013年9月末、併設含め27店) |
| 客単価 | 700円台 | 夜1万8千円以上が中心 |
| 運営の特徴 | 全国直営チェーン。食材の調理の大半を国内5工場とオーストラリアの子会社工場で行う | 1ブランドの出店数を限定。ミシュラン三つ星シェフと提携してブランド数を増やす |
| 売上高 | 1,023億円 | 114億円 |
| 売上高成長率 | +3.9% | +3.6% |
売上規模は9倍違うが、成長率はほぼ同じ。同じレストラン業として、どこが似ていて、どこが違うのか。4つの切り口で順に見ていく。
ケースの前提にも触れておく。2013年の外食産業の市場規模は23.9兆円で、1997年の29.1兆円をピークに16年で約5兆円縮小していた。コンビニや持ち帰り弁当に需要を奪われ、景気回復でアルバイトの賃金も上がり始めていた。縮む市場の中で、2社はまったく違う戦い方をしていた。
5. 収益性 ―― 粗利率はサイゼリヤ、営業利益率はひらまつ
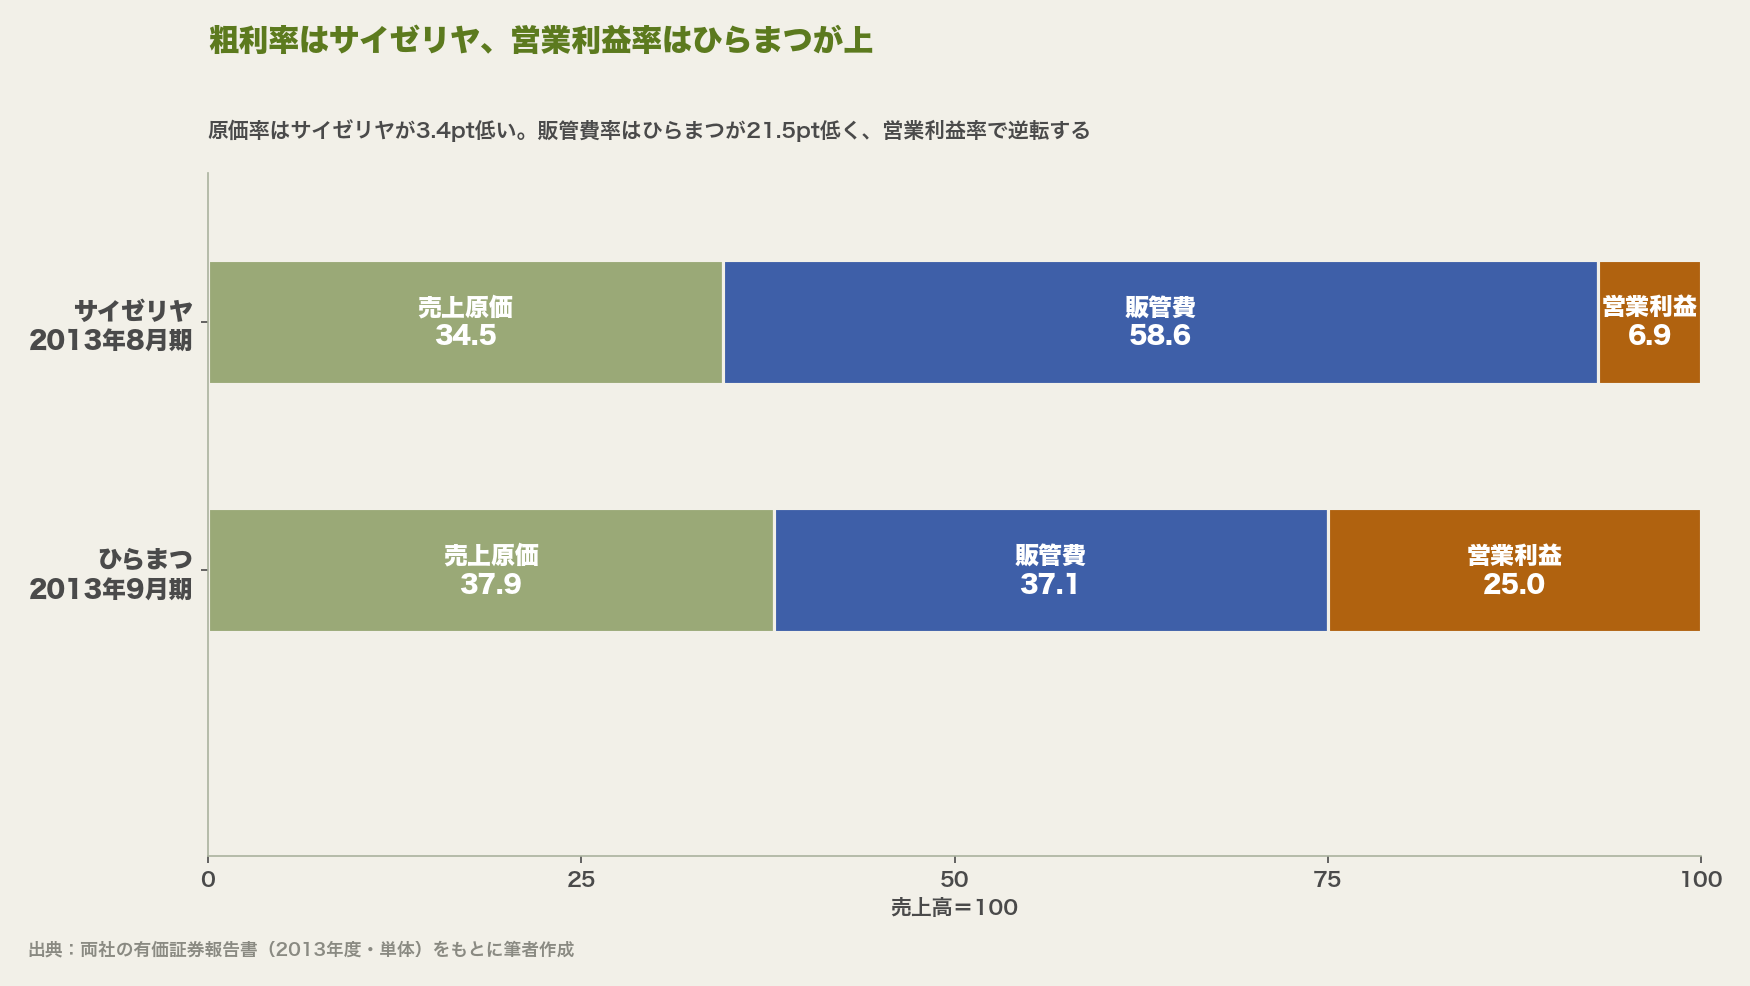
まず、売上高を100としたときのP/Lの構造を並べる。
| 利益率 | サイゼリヤ | ひらまつ | 差 |
|---|---|---|---|
| 売上高総利益率 | 65.5% | 62.1% | サイゼリヤが3.4pt高い |
| 売上高営業利益率 | 6.9% | 25.0% | ひらまつが18.1pt高い |
| 売上高経常利益率 | 7.6% | 25.3% | ひらまつが17.7pt高い |
| 売上高当期純利益率 | 3.4% | 15.5% | ひらまつが12.1pt高い |
講義の問いは、この表の上から順に立てられた。
5-1. なぜ、客単価700円のサイゼリヤのほうが粗利率が高いのか
客単価が25倍違うのに、原価率はサイゼリヤ34.5%、ひらまつ37.9%。安い店のほうが原価率が低い。
講義で出た仮説は2つある。
- ひらまつは個店単位。店ごとに独自のオリジナルメニューがあり、シェフの人件費、高級食材、高価なワインに原価がかかる
- サイゼリヤは標準化。全店でメニューを共通にして食材を大量に購買し、調理の大半を工場で行うことで規模の経済を効かせている
この違いを数字で確かめる問いが面白かった。原価に計上された労務費を店舗数で割る。
| サイゼリヤ | ひらまつ | |
|---|---|---|
| 原価に計上された労務費 | 18.4億円(工場の製造原価) | 9.0億円(売上原価) |
| 店舗数 | 956店(期中平均) | 28店 |
| 1店舗あたり | 190万円 | 3,220万円 |
サイゼリヤの1店舗あたり190万円では、料理人1人の年収にもならない。つまり店舗で料理をしていない。原価の労務費はほぼ工場の人件費であり、店舗のスタッフの人件費は販管費の側に入っている。ひらまつは1店舗あたり3,220万円で、各店の厨房に料理人のチームがいることが分かる。
原価の内訳ひとつから、「どこで料理をつくっているか」というビジネスモデルの違いが見える。食材の加工から販売までを自社でつなぐサイゼリヤのやり方は、経営戦略・マーケティング基礎のDay2で扱ったニトリのSPA(製造小売)と同じ発想である。
5-2. なぜ、営業利益率では一転してひらまつが大幅に高いのか
粗利率はサイゼリヤが上なのに、営業利益率ではひらまつが18ポイント上回る。差を生んでいるのは販管費率で、サイゼリヤ58.6%に対し、ひらまつは37.1%しかない。
| サイゼリヤ | ひらまつ | |
|---|---|---|
| 販管費率 | 58.6% | 37.1% |
| 1店舗あたり売上高 | 1億763万円 | 4億674万円 |
鍵は1店舗あたりの売上高だ。ひらまつはサイゼリヤの約3.8倍を1店舗で売る。ソムリエや熟練の給仕の人件費、一等地の家賃は高いが、それを大きな売上で吸収できる。さらに店舗数が少ないので、本部機能も小さくて済む。
サイゼリヤは逆に、1店舗の売上が小さいうえに、店舗運営にはある程度のスタッフが要る。地代と人件費が売上に占める割合はどうしても大きくなる。そのうえ標準化と多店舗展開を支えるための購買・物流・工場管理といった本部機能のコストもかかる。
低価格で多店舗を回すモデルと、高価格で少数店舗を回すモデル。その違いが、粗利率と営業利益率の逆転として数字に出ている。
6. 効率性 ―― ひらまつのワインは162日寝ている
次に、資産がどれだけ効率よく売上を生んでいるかを見る。
| 回転期間(日) | サイゼリヤ | ひらまつ |
|---|---|---|
| 総資産回転期間 | 292 | 316 |
| 売上債権回転期間 | 4.5 | 12.6 |
| 棚卸資産回転期間 | 50.4 | 161.8 |
| 仕入債務回転期間 | 42.6 | 49.2 |
| 有形固定資産回転期間 | 128.3 | 136.7 |
※ 期末残高ベース。講義の計算に合わせ、売上債権と総資産・有形固定資産は売上高、棚卸資産と仕入債務は売上原価を基準にしている
目を引くのは棚卸資産だ。ひらまつは162日分の在庫を抱えている。在庫の中身は、ほとんどが原材料及び貯蔵品で、その多くは高級ワインなどの酒類である。フランス料理店はワインセラーに、寝かせることで価値の上がるワインを大量に持つ。
売上債権回転期間も、ひらまつが12.6日とサイゼリヤの約3倍長い。ひらまつは結婚式やパーティーの請求書払い、クレジットカード払いが多い。サイゼリヤはほぼ現金払いで、売上債権はショッピングセンター内の店舗でテナントとして預ける分くらいしかない。
6-1. 現金が戻るまでの日数(CCC)
在庫・売掛金・買掛金の日数を組み合わせると、キャッシュ・コンバージョン・サイクル(CCC)が出る。仕入れの代金を払ってから、売上として現金が戻ってくるまでの日数だ。
CCC = 棚卸資産回転期間 + 売上債権回転期間 - 仕入債務回転期間
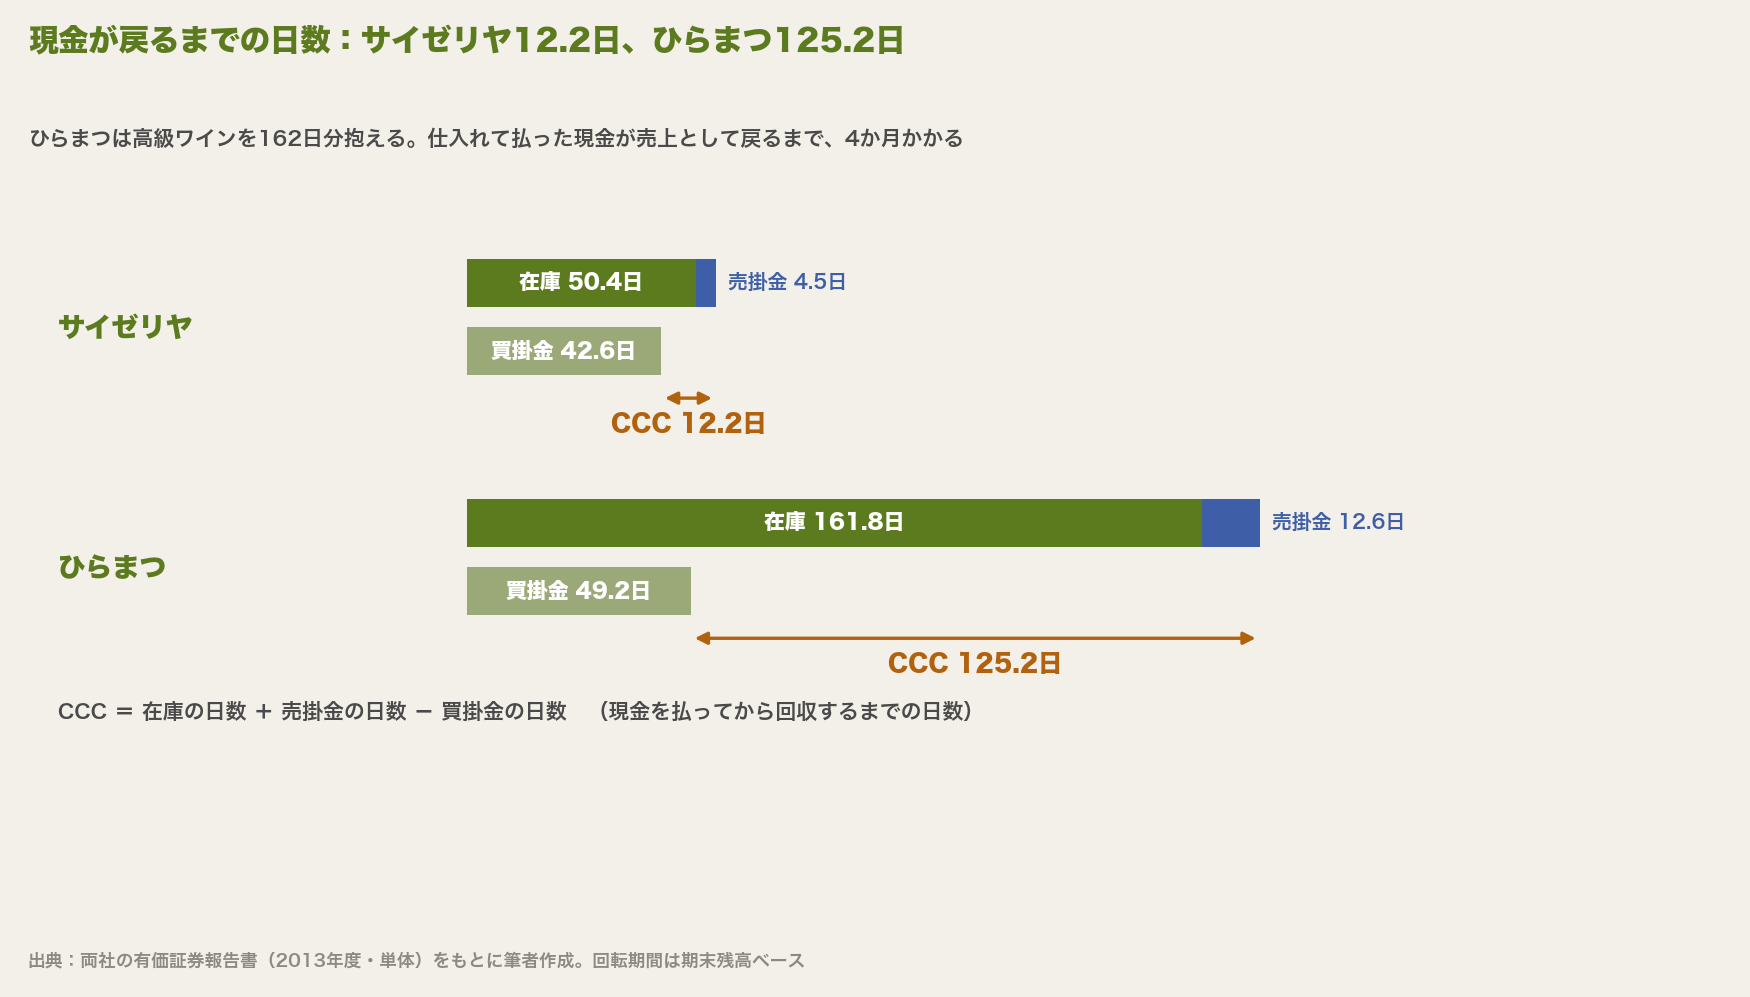
サイゼリヤは12日。仕入先への支払いを待ってもらっている間に、ほぼ売って回収してしまう。ひらまつは125日。払った現金が戻るまで4か月かかる。Day2で見た運転資本の考え方で言えば、ひらまつは売上に対してはるかに多くの資金を在庫に寝かせているということだ。
ただし、これを「ひらまつは効率が悪い」とだけ読むのは早い。ワインを寝かせることは、高級フランス料理の価値の一部である。数字が悪く見えるところにこそ、その業態の本質があることも多い。
有形固定資産回転期間は、両社とも130日前後で大差ない。サイゼリヤは工場や物流設備を持つが、設備の集約が進んでいるため、店舗数の割に効率が保たれている。
7. 安全性 ―― 自己資本比率40%のひらまつは危ないか
| 安全性の指標 | サイゼリヤ | ひらまつ |
|---|---|---|
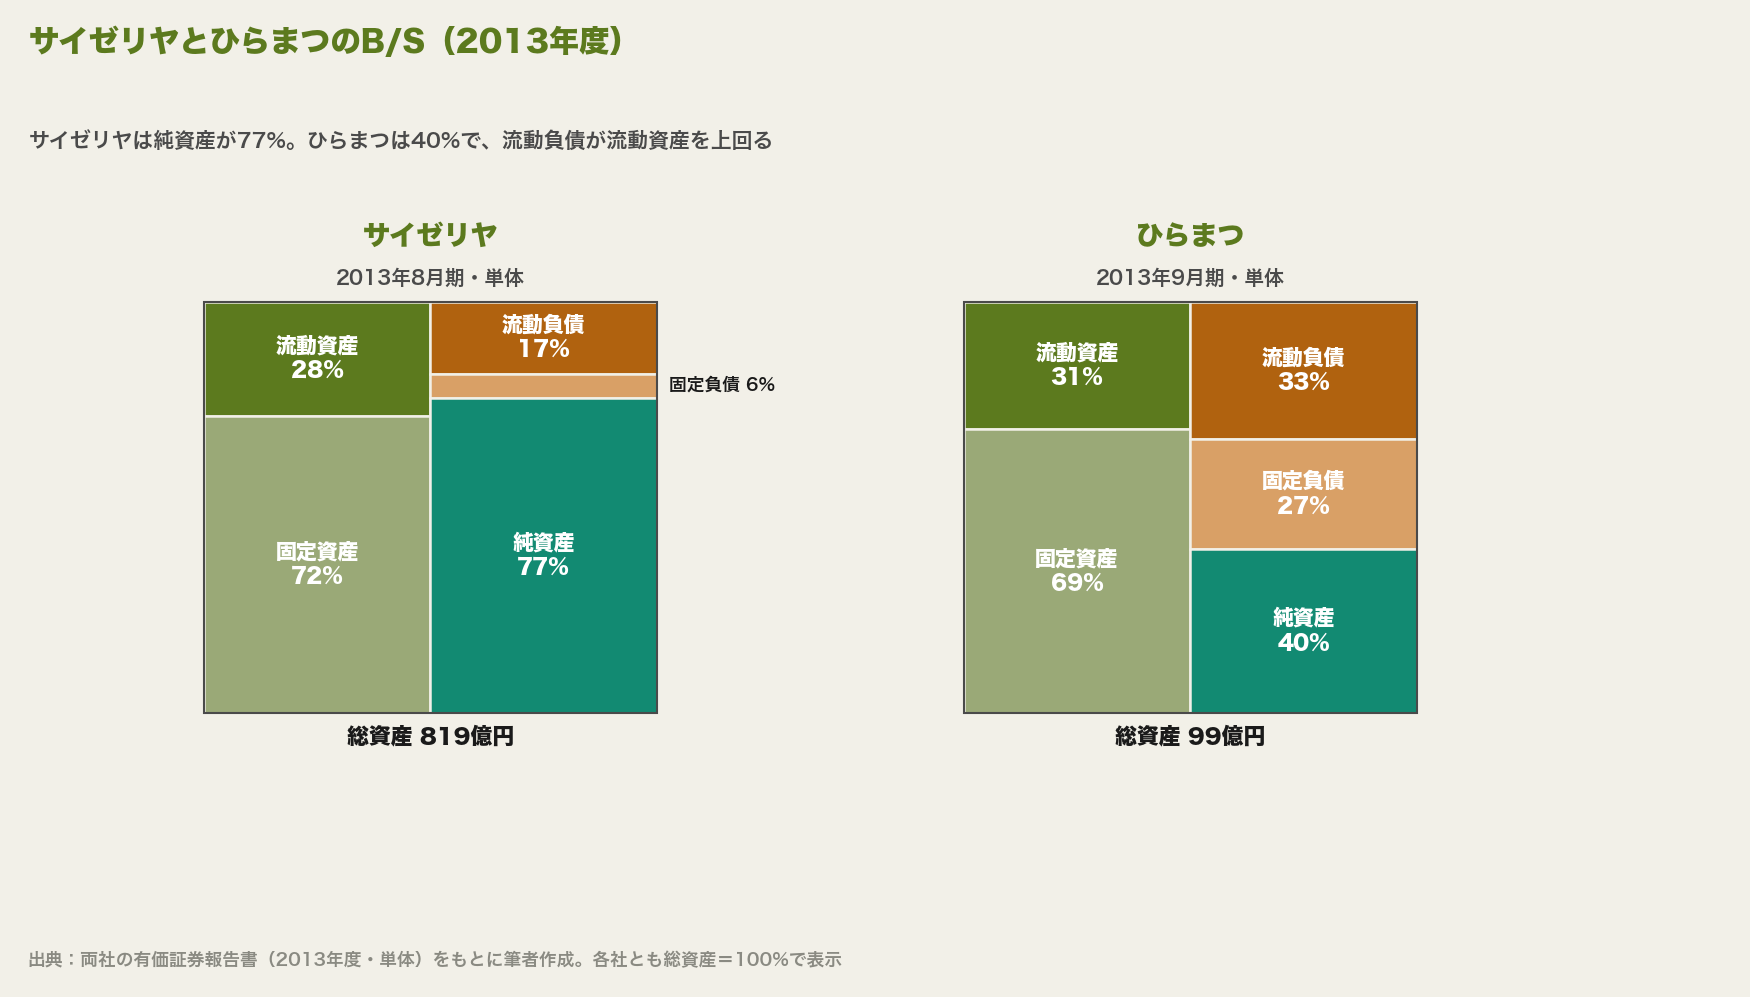
| 自己資本比率 | 76.6% | 39.7% |
| 流動比率(流動資産÷流動負債) | 158.4% | 93.0% |
| 当座比率(当座資産÷流動負債) | 105.1% | 27.6% |
| 固定比率(固定資産÷自己資本) | 94.3% | 173.2% |
安全性の指標は、どれもサイゼリヤが上だ。ひらまつは流動比率が100%を切っており、1年以内に払う負債を、1年以内に現金になる資産で賄えていない。固定比率も173%で、長く使う固定資産を自己資本だけでは賄えず、負債に頼っている。
講義の問いは2つだった。
自己資本比率の低いひらまつは、危ない会社か。
そして、サイゼリヤはなぜ自己資本を減らしてROEを上げようとしないのか。
7-1. ひらまつの自己資本比率が低い理由
理由は2つあった。
- 新規出店のための投資を、負債で賄っている
- 2013年に自社株買いを行い、純資産を圧縮している
2つ目が決定的だ。ひらまつのB/Sを見ると、自己株式(純資産からのマイナス項目)が前期の9億円から41億円に増えている。1年で約32億円の自社株を買い戻した。同じ期に現金及び預金は26億円から4.8億円に減り、総資産も119億円から99億円へ17%減った。
3-3で見たとおり、自社株買いは自己資本を減らし、ROEを押し上げる。講義では、ひらまつは事業の成長だけでなく、財務政策によっても株主価値を高めることを意識していたのではないか、という仮説が示された。
7-2. C/Sで確かめる
C/Sを並べると、2社の資金の使い方の違いがはっきりする。
| (百万円) | サイゼリヤ 2013年8月期 | ひらまつ 2013年9月期 |
|---|---|---|
| 営業CF | +5,220 | +2,145 |
| 投資CF | △7,985 | △340 |
| フリー・キャッシュ・フロー | △2,765 | +1,805 |
| 財務CF | +1,715 | △3,941 |
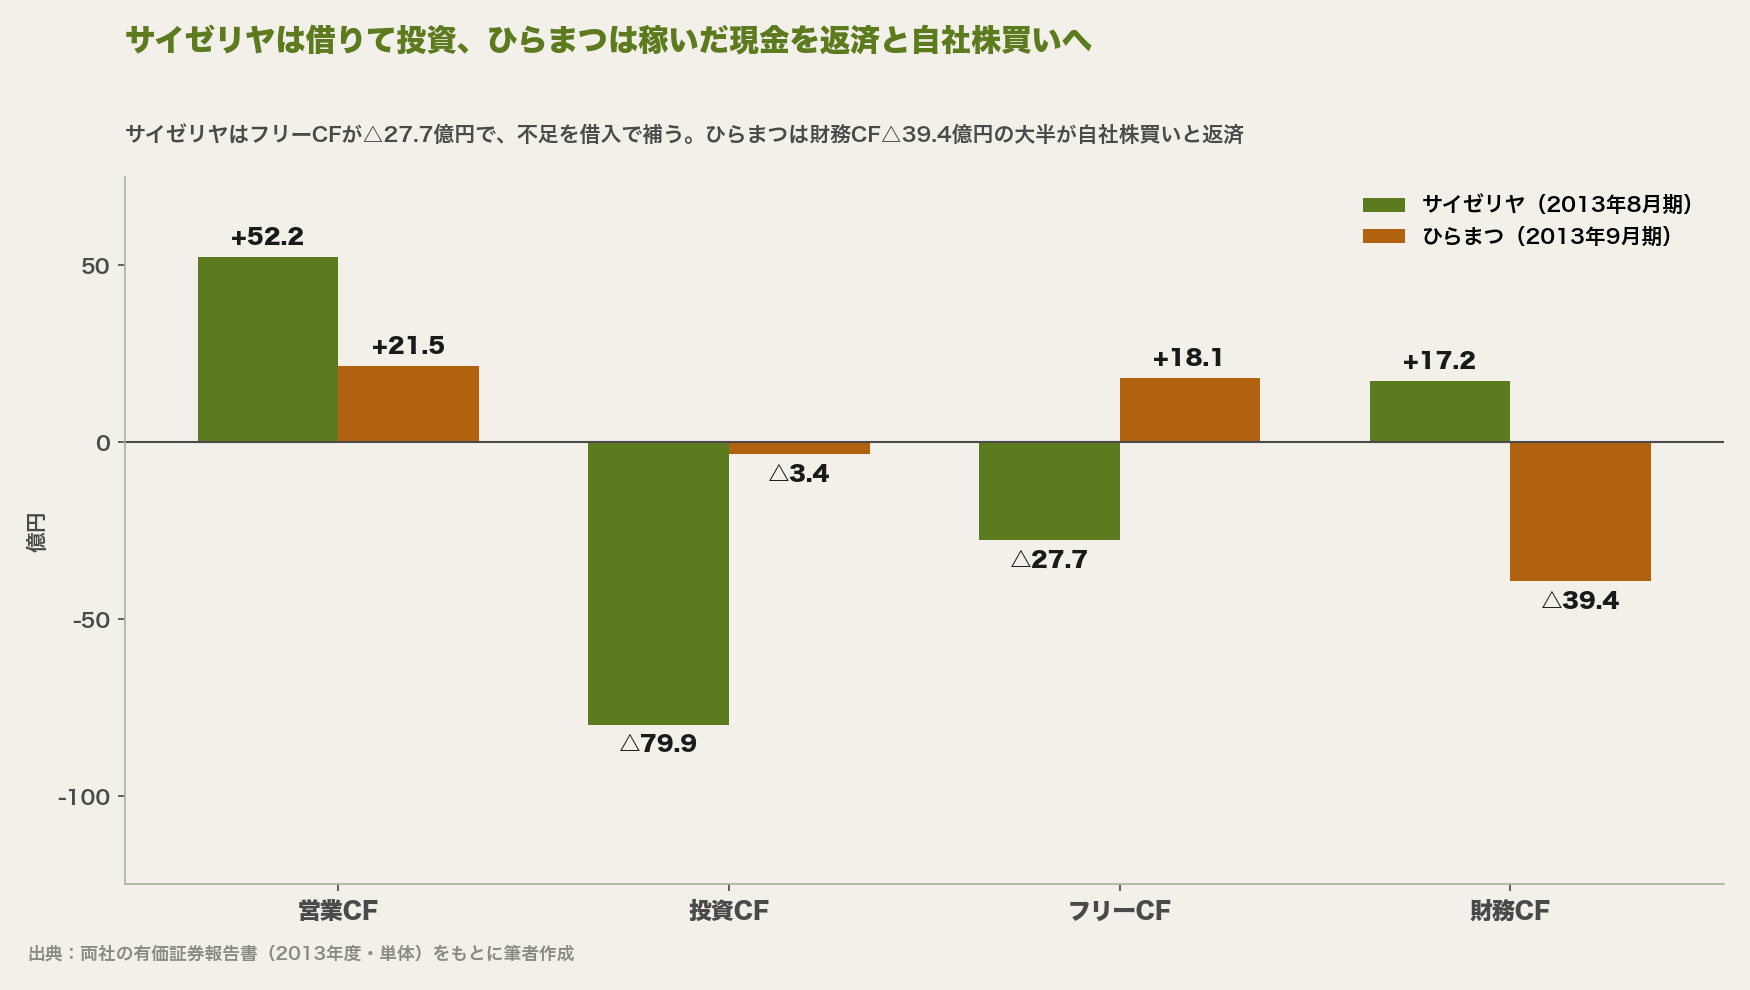
サイゼリヤは営業CFを上回る投資を続け、FCFはマイナス。不足分を借入で補っている。Day2の分類でいえば「借りて投資」の型だ。出店と工場への投資を続ける成長局面にある。
ひらまつは投資を抑えてFCFをプラスにし、その現金と借入の返済・自社株買いに回している。財務CF△39億円の大半が自社株買いと返済である。
ひらまつは危ない会社というより、意図して自己資本を薄くしている会社だった。一方のサイゼリヤは、自己資本を厚く持ったまま投資を続けている。安全性の指標だけを見て良し悪しを決めるのではなく、その数字がどんな打ち手の結果なのかを読むことが求められる。
8. 総合力 ―― ROEを3つに分解する
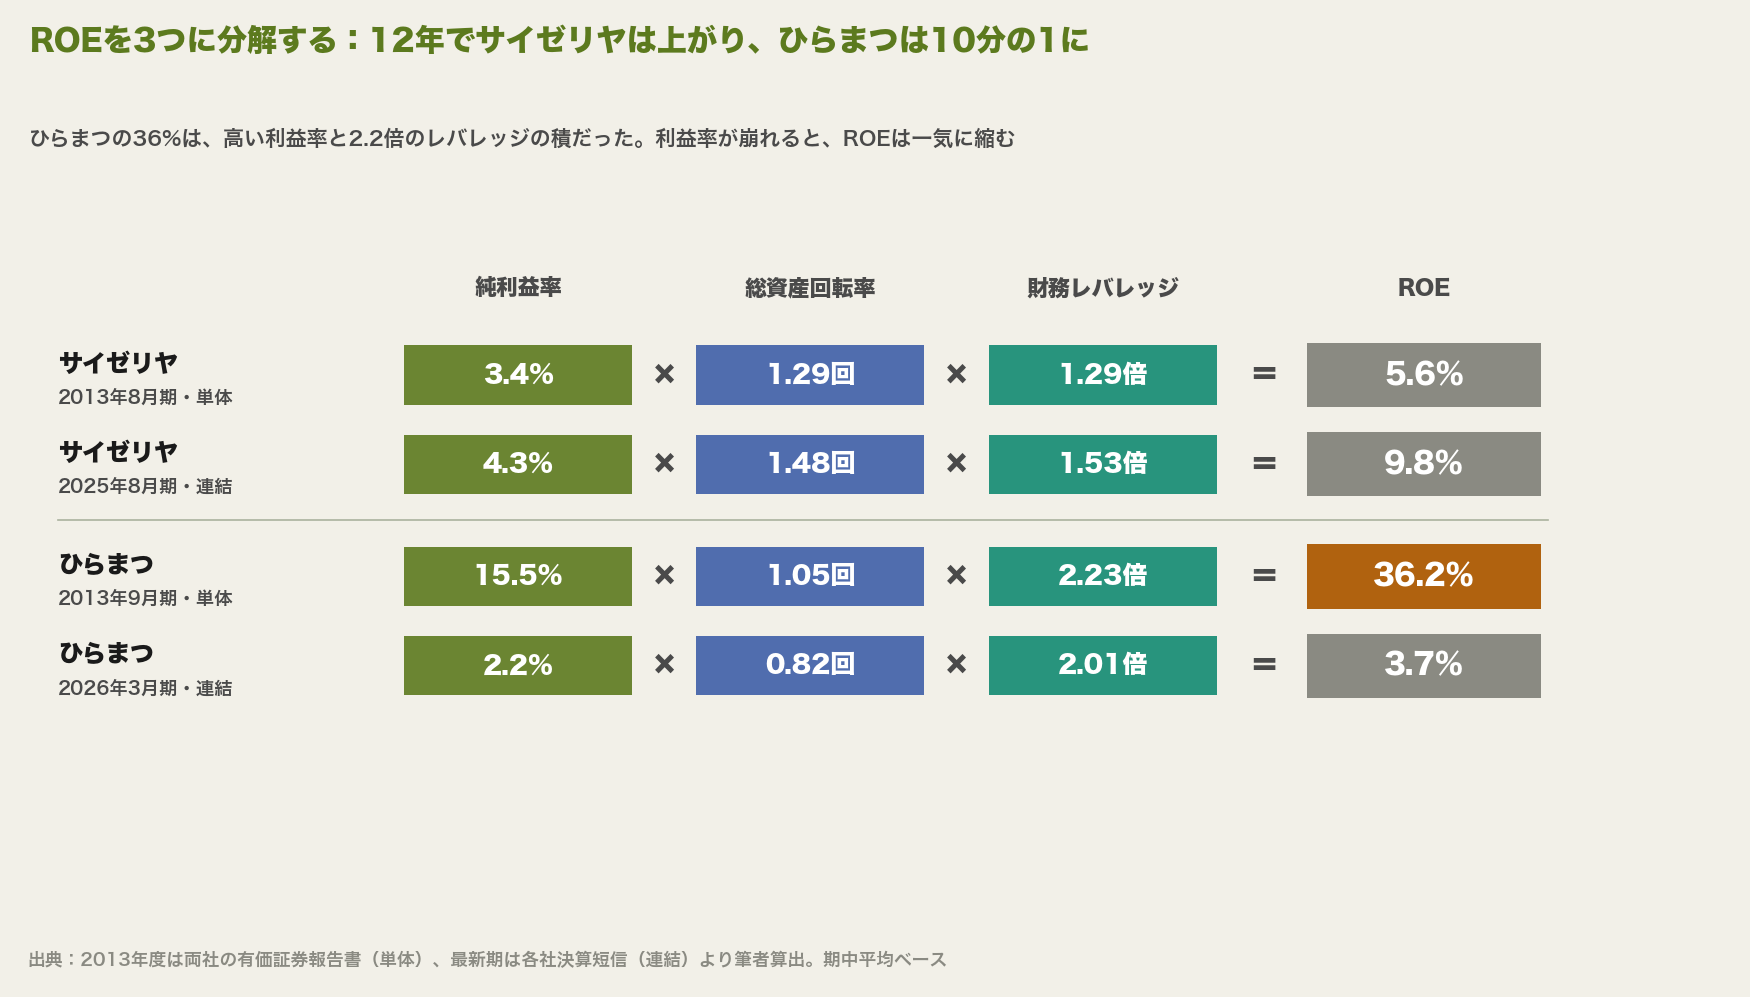
最後に、4つの切り口を総合力にまとめる。2013年度のROEを、3-2のデュポン分解で見る。
| 純利益率 | 総資産回転率 | 財務レバレッジ | ROE | |
|---|---|---|---|---|
| サイゼリヤ | 3.4% | 1.29回 | 1.29倍 | 5.6% |
| ひらまつ | 15.5% | 1.05回 | 2.23倍 | 36.2% |
※ 総資産・自己資本は期首と期末の平均で計算(筆者算出)
ひらまつのROEはサイゼリヤの約6.5倍だ。分解すると、その理由は2つに絞られる。
- 純利益率が4.6倍。5章で見た、1店舗あたり売上の大きさが生んだ高い利益率
- 財務レバレッジが1.7倍。7章で見た、負債での出店と自社株買いによる自己資本の圧縮
総資産回転率だけは、ワインを寝かせるひらまつのほうが低い。それでも、利益率とレバレッジの2つで、回転率の不利を大きく上回っている。
講義の締めくくりの問いはこうだった。
あなたなら、どちらの会社に投資するか。それはなぜか
2013年時点の数字だけで判断すれば、ひらまつを選ぶ人が多いだろう。その答えは、10章で12年後の決算と突き合わせる。


9. 分析の進め方 ―― 「で、何が言いたいの?」
講義では、分析全体の流れを次のように整理した。
- 財務数値を確認する ―― 財務諸表や指標を大きく捉え、数値上の特徴をつかむ
- 比較し、評価する ―― 競合、業界平均、時系列を物差しにして、良い・悪いを確認する
- 問いを立てる ―― 「なぜそんな数字になっているのか」
- 分解して絞る ―― 具体的な企業活動がイメージできるレベルまで分解する
- 仮説を立てる ―― 正解にこだわらず答えを想像する。顧客、提供価値、活動、経営資源のつながりを考える
- 検証する ―― 「本当か」と疑ってみる
- アウトプットをまとめる ―― 人に伝えやすい言葉でシンプルに表現する
講義で最後に示された「陥りがちな罠」が耳に痛い。
わが社の粗利率はここ3年で5%増加。一方で営業利益率は2%低下。売上は年平均7%増加。
―― で、何が言いたいの?
数値の説明に終始して、要するに何が言えるのかまで踏み込めていない分析は、読み手にとって価値がない。5章でいえば、「粗利率はサイゼリヤが高く、営業利益率はひらまつが高い」で止めず、「標準化で原価を抑える多店舗モデルと、1店舗の売上で固定費を吸収する少数店舗モデルの違いが、利益率の逆転として出ている」まで言い切る必要がある。

10. 最新決算で読み解く ―― 12年後、ROEは逆転した
講義の数字は2013年度だった。あれから12年、2社の最新の決算を同じ物差しで並べる。
| サイゼリヤ 2013年8月期 | サイゼリヤ 2025年8月期 | ひらまつ 2013年9月期 | ひらまつ 2026年3月期 | |
|---|---|---|---|---|
| 売上高 | 1,023億円 | 2,567億円 | 114億円 | 99億円 |
| 営業利益率 | 6.9% | 6.0% | 25.0% | 2.0% |
| ROE | 5.6% | 9.8% | 36.2% | 3.7% |
| 自己資本比率 | 76.6% | 65.0% | 39.7% | 51.2% |
| 棚卸資産回転期間 | 50日 | 57日 | 162日 | 170日 |
※ 2013年度は有価証券報告書(単体)、最新期は決算短信(連結)。サイゼリヤの連結には海外子会社を含むため、売上高の比較は範囲の違いに注意。比率は傾向の比較として見る
ROEは逆転した。サイゼリヤは5.6%から9.8%へ上がり、ひらまつは36.2%から3.7%へ、およそ10分の1になった。
10-1. ひらまつに何が起きたか
デュポン分解で見ると、崩れたのは純利益率だ。15.5%あった純利益率が2.2%まで落ちた。レバレッジの水準は2.2倍と2.0倍でほぼ同じだ。ROEの低下は、ほぼ純利益率の低下で説明できる。
この12年の間に、ひらまつはレストランからホテルへと事業を広げた。同社の開示によれば、2016年にホテル事業へ本格参入し、三重の賢島、熱海、箱根仙石原、沖縄の宜野座、京都、軽井沢御代田と拠点を増やした。レストランで培った「食」と「おもてなし」を宿泊に広げる戦略である。
そこへ新型コロナウイルスの感染拡大が来た。高級レストランもリゾートホテルも、人が動かなければ売上が立たない。同社は2024年3月、ホテル事業の戦略の見直しと財務体質の改善が急務だとして、6つのホテルのうち自社で保有していた資産(土地の大半と一部の建物の信託受益権、備品)を、ロードスターキャピタルが出資する特別目的会社に譲渡することを決めた。建物の多くはNTT都市開発の保有で、こちらも同じ特別目的会社に譲渡された。譲渡は同年7月に実行された。運営は引き続きひらまつが受託する。持つのをやめて、運営に徹する形への転換である。
この売却は、2025年3月期の決算に次のように出た。
| (百万円) | 2025年3月期 |
|---|---|
| 有形及び無形固定資産の売却による収入(投資CF) | +12,126 |
| 固定資産売却益(特別利益) | +1,808 |
| 長期借入金の返済による支出(財務CF) | △14,596 |
| 親会社株主に帰属する当期純利益 | 1,530 |
売却代金121億円で、長期借入金146億円を返した。Day2で見た「資産売却で返済」の型そのものだ。そしてこの期のROEは30.0%と、数字の上では高水準に戻っている。しかしこれはDay1の小田急電鉄と同じで、特別利益(固定資産売却益18億円)が最終利益を押し上げた一時的なものである。翌2026年3月期、特別利益がなくなるとROEは3.7%にとどまった。
2026年3月期の配当はゼロ。同社は2027年3月期に年1円22銭の配当を予定していると発表しており、開示のタイトルには「復配」とある。
一方で、ワインの在庫は変わっていない。原材料及び貯蔵品は20億円、棚卸資産回転期間は170日。12年前の162日とほぼ同じだ。事業の形は変わっても、高級フランス料理の本質はB/Sに残り続けている。
10-2. サイゼリヤは何を変えたか
サイゼリヤの営業利益率は6.9%から6.0%へ、ほぼ横ばいだ。変わったのは規模と、レバレッジと回転率である。売上は連結で2,567億円、2025年8月期は前期比14.3%増えた。デュポン分解では、総資産回転率が1.29回から1.48回へ、財務レバレッジが1.29倍から1.53倍へ上がり、利益率は低いまま、ROEを9.8%まで引き上げた。
C/Sの型も変わった。2013年は営業CFを上回る投資を借入で補う「借りて投資」だったが、2025年8月期は営業CF+263億円、投資CF△187億円、財務CF△101億円で、「稼いで投資・返済」の型になっている。自己資本比率は65.0%と、依然として厚い。
10-3. 講義の問いへの、12年後の答え
「どちらに投資するか」。2013年の数字だけを見れば、ROE36%のひらまつは魅力的だった。その評価自体は間違っていない。
ただ、デュポン分解はもうひとつのことも教えていた。ひらまつの36%は、高い利益率と2.2倍のレバレッジの積だった。レバレッジで押し上げたROEは、利益率が崩れたときに、その分だけ大きく崩れる。自社株買いで薄くした自己資本は、事業が傷んだときのクッションとしては薄い。実際、2024年3月の譲渡の開示で同社は、借入の「財務制限条項に抵触」し、金融機関に「貸付元本の返済を一時停止」してもらっていたことを明らかにしている。
サイゼリヤのROE5.6%は低く見えた。しかしそれは、厚い自己資本を持ったまま、利益率の低いモデルを回していたからだ。そのクッションがあったからこそ、12年間投資を続け、規模を大きくできたとも読める。
どちらが正しかったという話ではない。ROEの高さを見たら、それが3つの要素のどれに支えられているのかを分解して、崩れやすさまで読む。それがDay3の指標分析の使い方である。
11. 他のDayとつなげて立体化する
Day1|3つの利益 ―― 一時的なROEを見抜く
ひらまつの2025年3月期のROE30%は、固定資産売却益が押し上げたものだった。Day1で小田急電鉄の固定資産売却益428億円を見たのと同じ読み方で、ROEの分子である当期純利益に、一時的な利益が入っていないかを確かめる。
Day2|C/Sの型 ―― 局面は変わる
2013年のサイゼリヤは借りて投資する型、ひらまつは稼いだ現金で返済と自社株買いをする型だった。12年後、サイゼリヤは稼いで投資と返済を両立する型に移り、ひらまつは資産を売って借入を返す局面を経た。C/Sの型は、会社がいまどの局面にいるかを示す。
Day4|管理会計 ―― 固定費の重さを測る
ひらまつが1店舗の大きな売上で高い固定費(ソムリエの人件費、一等地の家賃)を吸収していたことは、裏を返せば、売上が落ちたときに固定費が重くのしかかる構造でもある。Day4では費用を固定費と変動費に分け、損益分岐点でこの「落ちたときの弱さ」を測る。
Day5|予測財務諸表 ―― サイゼリヤの事業予測
Day5では同じサイゼリヤを題材に、講義当時の事業計画から将来の財務諸表を組み立てる。本稿で見た利益率や回転期間が、予測の前提になる。
12. 実務への持ち帰り
Day3の学びを3点に絞る。
① 比率で比べる
利益の額ではなく、集めた資金に対してどれだけ稼いだかを見る。規模の違う会社どうしでも、比率なら比べられる。
② 指標の差は、ビジネスモデルの差として読む
粗利率と営業利益率の逆転、162日のワイン在庫、40%の自己資本比率。指標の違いを「良い・悪い」で終わらせず、どんな事業のやり方がその数字を生んでいるのかまで降りる。
③ ROEは分解して、支えを確かめる
高いROEを見たら、利益率、回転率、レバレッジのどれが押し上げているのかを確かめる。レバレッジに支えられたROEは、崩れるときも速い。
自社に引き寄せる問い
- 自社のROEを3つに分解すると、どの要素が強く、どの要素が弱いか
- 自社の業界で「数字が悪く見えるが、それが価値の源泉になっている」指標はあるか
- 競合と比べて、営業利益率の差はどの費用の差から生まれているか
考え直してみたい問い
- 高いROEの会社を見たとき、その持続性まで考えていたか
- 自社株買いや借入で押し上げた数字と、事業の力で上がった数字を区別できているか
- 分析の結果を「で、何が言いたいの?」と問われたら、一言で答えられるか
よくある質問(FAQ)
ROEとROAはどう違いますか?
ROA(総資産利益率)は会社が持つ資産全体に対する利益の割合で、経営者の視点から事業の効率を測ります。ROE(自己資本利益率)は株主が出した資金に対する当期純利益の割合で、株主の視点から投資のリターンを測ります。ROEはROAに財務レバレッジ(総資産÷自己資本)を掛けたものなので、借入を増やすとROAが同じでもROEは上がります。
デュポン分解とは何ですか?
ROEを「売上高当期純利益率×総資産回転率×財務レバレッジ」の3つの掛け算に分ける方法です。利益率は稼ぐ力、回転率は資産の使い方の効率、レバレッジは借入の使い方を表します。ROEが高い・低いの理由がどの要素にあるのかを特定でき、経営として動かすべきレバーが見えます。
キャッシュ・コンバージョン・サイクル(CCC)とは何ですか?
仕入れの代金を払ってから、売上として現金を回収するまでの日数です。「棚卸資産回転期間+売上債権回転期間-仕入債務回転期間」で計算します。短いほど、少ない運転資本で事業を回せていることを意味します。本文の例では、サイゼリヤが12日、ひらまつが125日でした。
公式リソース
本記事の2013年度の数値は両社の有価証券報告書(単体)、最新期の数値は以下の各社公表資料によります。
- サイゼリヤ 2025年8月期 決算短信〔日本基準〕(連結)
- ひらまつ 2026年3月期 決算短信〔日本基準〕(連結)
- ひらまつ 2025年3月期 決算短信〔日本基準〕(連結)
- ひらまつ 2024年3月27日「当社保有ホテル資産の譲渡に関する売買契約及びホテル運営に関する運営委託契約の締結並びに資本業務提携解消に関するお知らせ」
本記事はアフィリエイト広告(PR)を含みます。