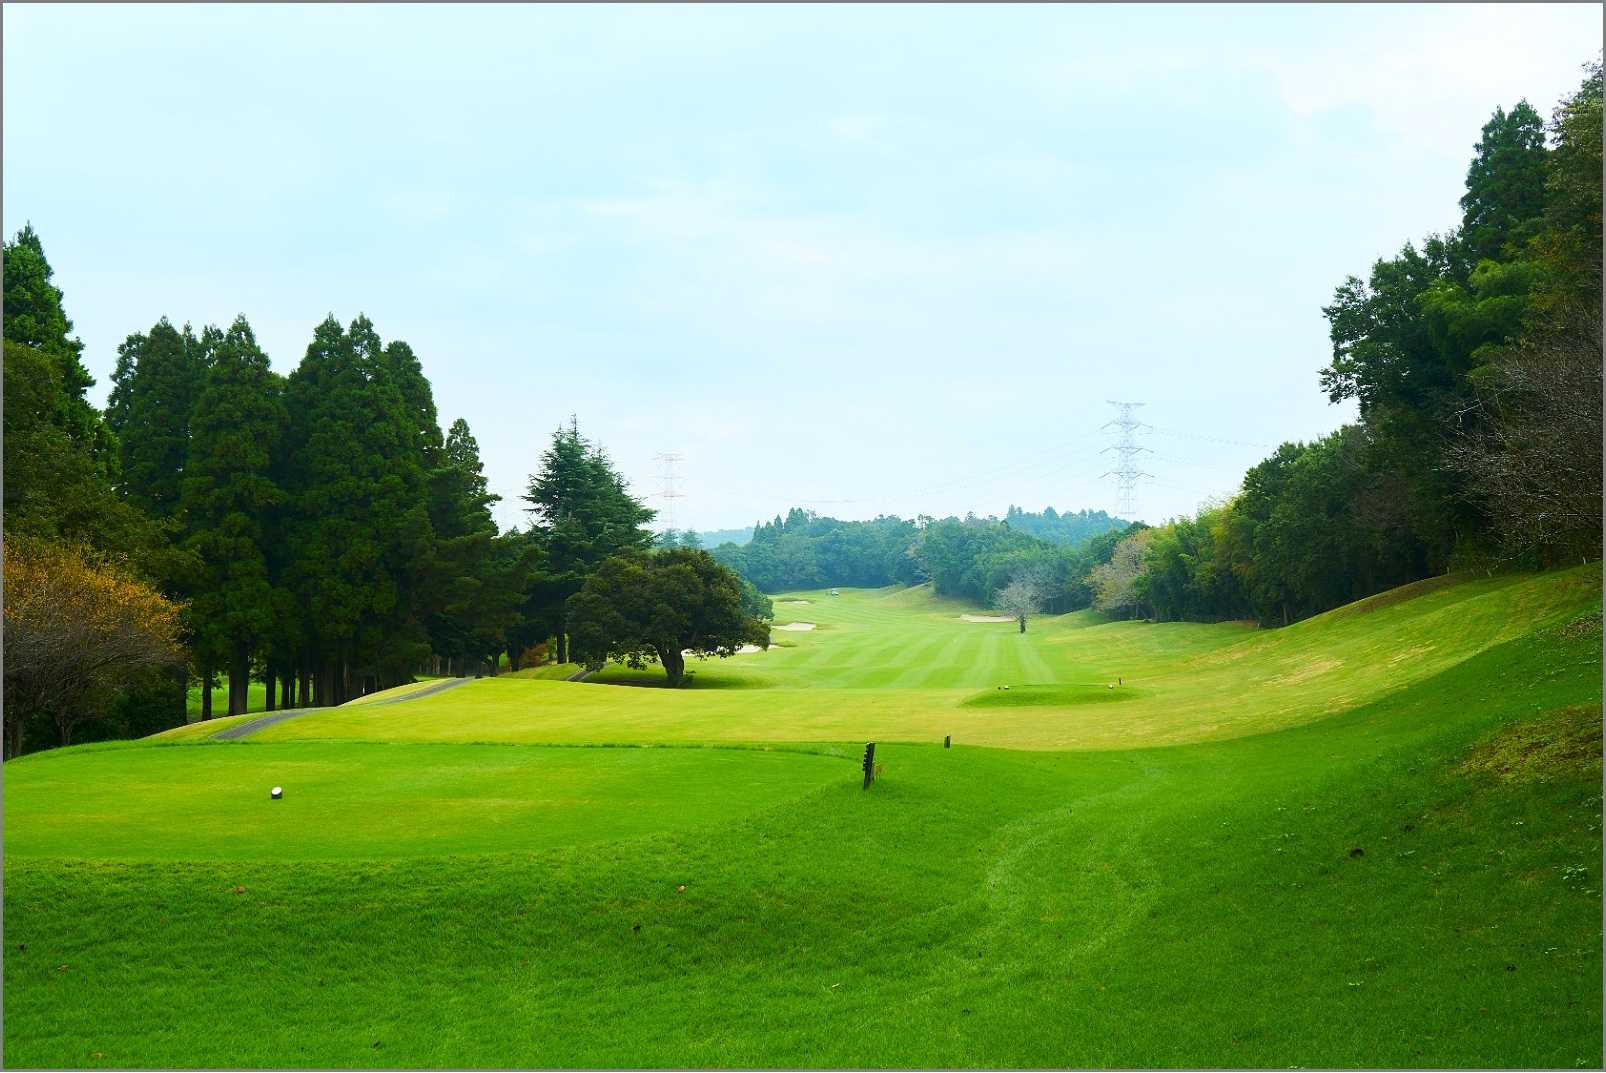
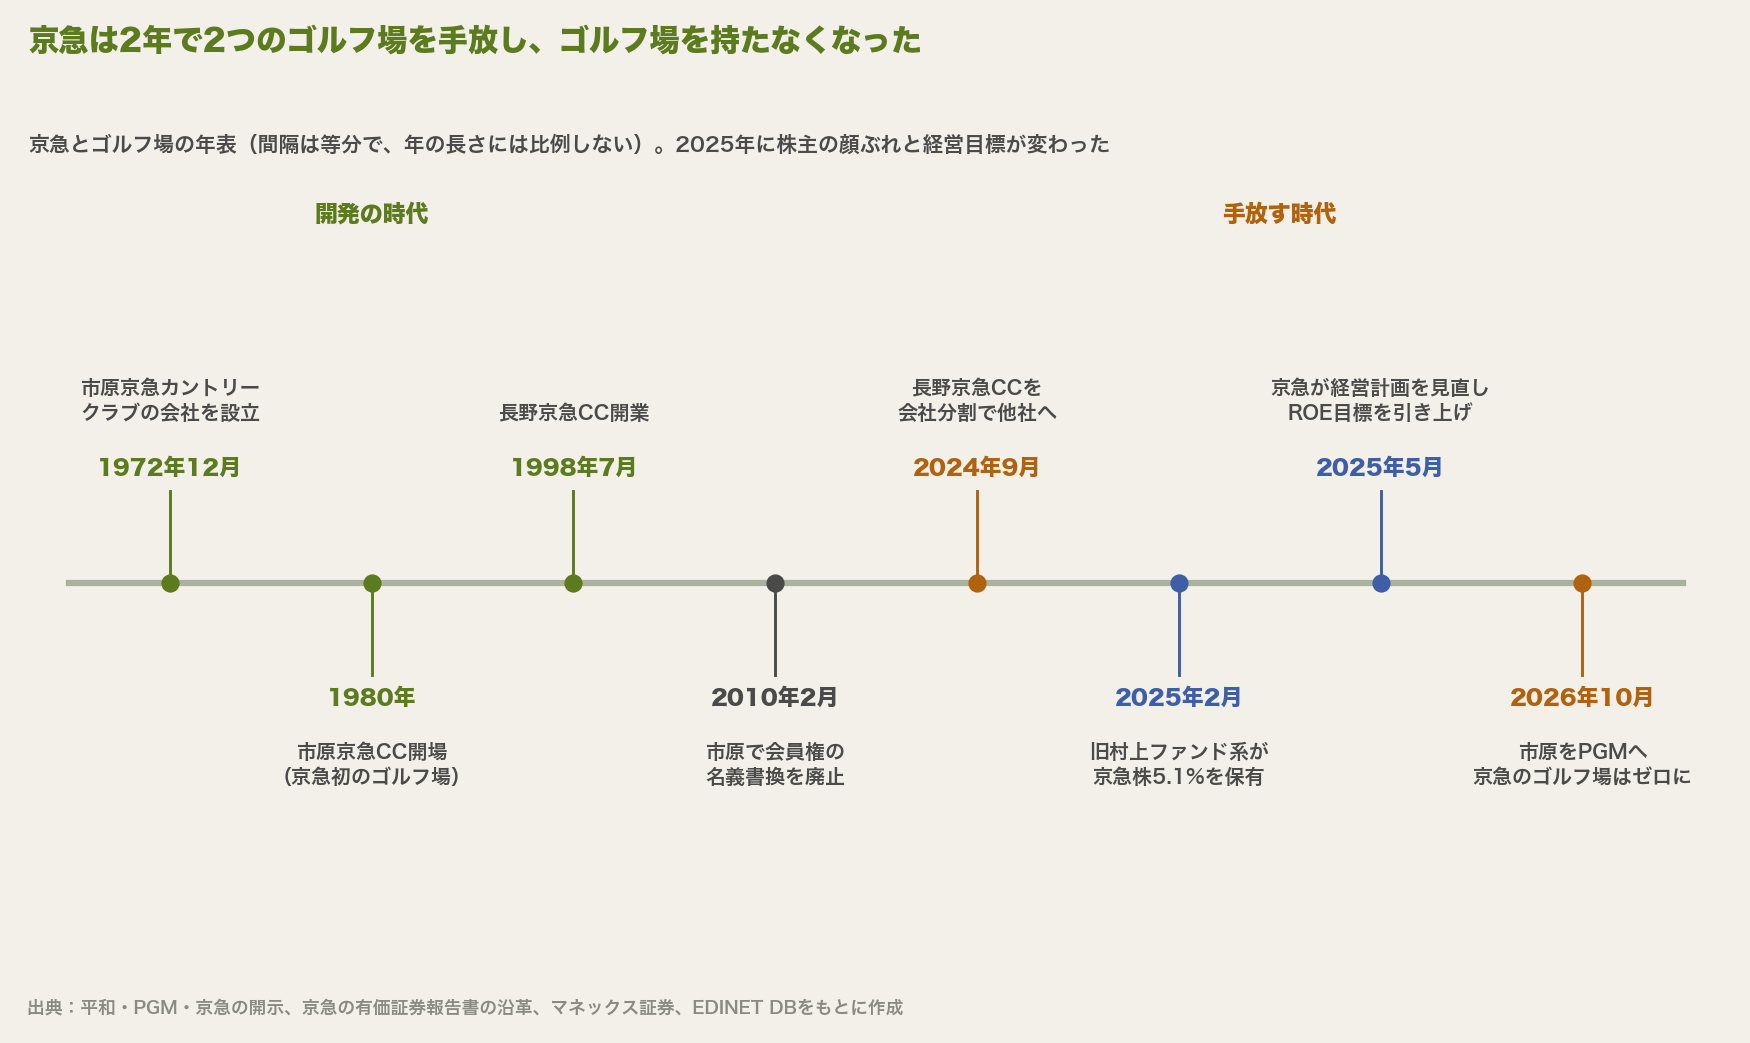
千葉県市原市の市原京急カントリークラブは、2026年10月1日から「PGM市原カントリークラブ」に名前が変わった[3]。京浜急行電鉄(京急)が、このゴルフ場を持つ子会社の全株式を、ゴルフ場運営会社のパシフィックゴルフマネージメント(PGM)に譲渡したためだ[1][2]。1980年8月24日に開場した18ホールのコースで、京急が初めて手がけたゴルフ場だった[3][11]。
PGMの親会社が7月15日に出した適時開示には、この子会社の直近3期の業績が載っている[1]。適時開示とは、上場会社が投資家の判断に関わる事実をすぐに公表する制度だ。そこには、営業黒字が続く一方で純資産がマイナス13億6,100万円という、債務超過(負債が資産を上回る状態)の財務が記されていた[1]。
この売却で、京急グループが持つゴルフ場は、確認できる範囲ではなくなった。京急は2024年にも長野県のゴルフ場を手放している[8]。
ゴルフをする側では、予約の窓口と優待券が変わる。PGMの予約サイトやアプリ、ポイントがこのコースで使えるのは12月1日からだ[3]。会員の側では、預けている預託金がどうなるかが気になるところだろう。
ビジネスの側の論点は3つある。鉄道会社はなぜゴルフ場を持ち、なぜ今手放すのか。債務超過の中身は何か。PGMはなぜ負債ごと引き受けるのか。本記事は、売り手と買い手の開示資料の数字から、この取引の構造を読む。
京急に残るゴルフ場はいくつあるのか?
確認できる範囲ではゼロだ。京急の有価証券報告書(2026年3月期)で、ゴルフ場の施設として載っているのは株式会社市原京急カントリークラブだけで、ほかのゴルフ場は見当たらなかった[13]。有価証券報告書は小さな子会社の名前をまとめて省いているので、すべての子会社を確かめたわけではない。その市原の会社の全株式が10月1日にPGMへ移った[1][3]。
京急はもう1つ、1998年7月に開業した長野京急カントリークラブを持っていた[8]。こちらは2024年9月、会社分割でシンガポールの不動産投資会社Patience Capital Groupのグループ会社に承継され[19][21]、名前も「長野デューンズゴルフクラブ」に変わった[20]。京急は当時、新型コロナウイルスの影響による急激な事業環境の変化を踏まえて事業の継続可能性を検討した結果だと説明していた[19]。2つのゴルフ場を、2年あまりで両方とも手放したことになる。
市原の譲渡について、京急は理由を公表していない[2]。数字から読めるのは、ゴルフ場の会社が京急にとってごく小さな子会社だったことだ。京急の総資産は1兆1,287億円、ゴルフ場の会社の総資産は20億3,900万円で、0.2%に満たない[1]。京急は、経営資源を集中させるためとして、タクシー事業のグループ6社の全株式も他社に譲渡している[13]。
2026年8月19日、東京地裁が東京グリーン株式会社(千代田区)に破産手続開始決定を出した。負債総額は約155億円、債権者は約1名[1]。同社は1981年の設立で、かつて千葉県で富里ゴルフ倶楽部とカレドニアン・ゴルフクラブを運営していたが[…]
大企業はなぜゴルフ場を持ち、なぜ今手放すのか?
過去:会員のお金でコースをつくれた
ゴルフ場の会社が設立されたのは1972年12月、開場は1980年だ[1][3]。市原の開場時の募集条件は公開資料で確認できなかったが、一般にこの時代の大企業がゴルフ場をつくれた理由の1つが、預託金制という資金の集め方にある。
預託金制では、会員になる人が入会時にまとまったお金を運営会社に預け、その代わりにコースを使う権利を得る[15]。預託金には利息が付かず、10年程度の据置期間が過ぎれば、退会時に返還を請求できる[14][15]。1998年の税務大学校の論文によると、会員から集めた預託金は土地の取得やコースの造成費に充てられてきた[14]。会社から見れば、利息のかからないお金で土地とコースを手に入れられる仕組みだった。
返還の約束が重荷にならなかったのは、会員権の相場が上がり続けていたからだ。相場が預託金の額を上回っている限り、会員は会社に返還を求めるより、市場で会員権を売るほうが得をする。このため退会時に返還請求をする人はほとんどいなかった[14]。鉄道会社から見れば、自社のお金をあまり使わずにレジャー事業を広げられる仕組みだったと考えられる。
現在:返す約束と、株主の目
前提が崩れたのはバブル崩壊のあとだ。同じ論文によると、1998年当時、会員権の相場は1990年のピークの5分の1まで下がり、全体の3割ほどの会員権で相場が預託金の額面を下回っていた[14]。こうなると、会員は市場で売るより会社に返還を求めたほうが得になる。同じ1998年当時、全国の預託金の総額は9兆5,000億円に達し、「第二の不良債権」とも呼ばれていた[14]。
愛知県新城市の三河カントリークラブが2026年3月31日、大阪地裁に民事再生法の適用を申請した。負債総額は約120億円、債権者は約1,400名にのぼる[1]。入会時にゴルフ場へ預けた資金を一定期間後に返してもらう約束、いわゆる預託金の返還[…]
もう1つの変化は、上場会社に対する株主の見方だ。東京証券取引所は2023年3月、プライム市場とスタンダード市場の上場会社に、資本コストや株価を意識した経営を求める要請を出した[18]。持っている資産がどれだけの利益を生んでいるかが、以前より厳しく問われるようになった。
京急もこの流れのなかにいる。2025年2月には、旧村上ファンド系の投資会社が京急株の5.1%を持つと大量保有報告書を出した[16]。京急は2025年5月に経営計画を見直し、ROE(自己資本利益率)の目標を2027年度以降8%以上に引き上げ、2030年度までに1,000億円以上の不動産を流動化する方針を示している[17]。
京急がゴルフ場の売却をこれらと結びつけて説明したわけではない[2]。ただ、売上7億円規模で配当のない子会社が、会員への返還義務がある負債を抱えている。資本の効率を問われる会社にとって、持ち続ける理由は小さかったとみられる。
こうした売却は京急だけではない。PGMが2026年3月に取得を決めた瀬板の森北九州ゴルフコースの売り手は、三菱ケミカルが全株式を持つダイヤリックスだった[4]。このコースの売上高は2023年3月期の4億900万円から、2025年3月期には3億6,700万円に減っていた[4]。ダイヤリックスはゴルフ場の事業を吸収分割で新会社に移し、その新会社の株式を譲る形をとっている[4]。小田急電鉄も2022年11月、子会社が運営する小田急西富士ゴルフ倶楽部の事業を新会社に切り出し、その株式をアコーディア・ゴルフに譲ると発表している[7]。
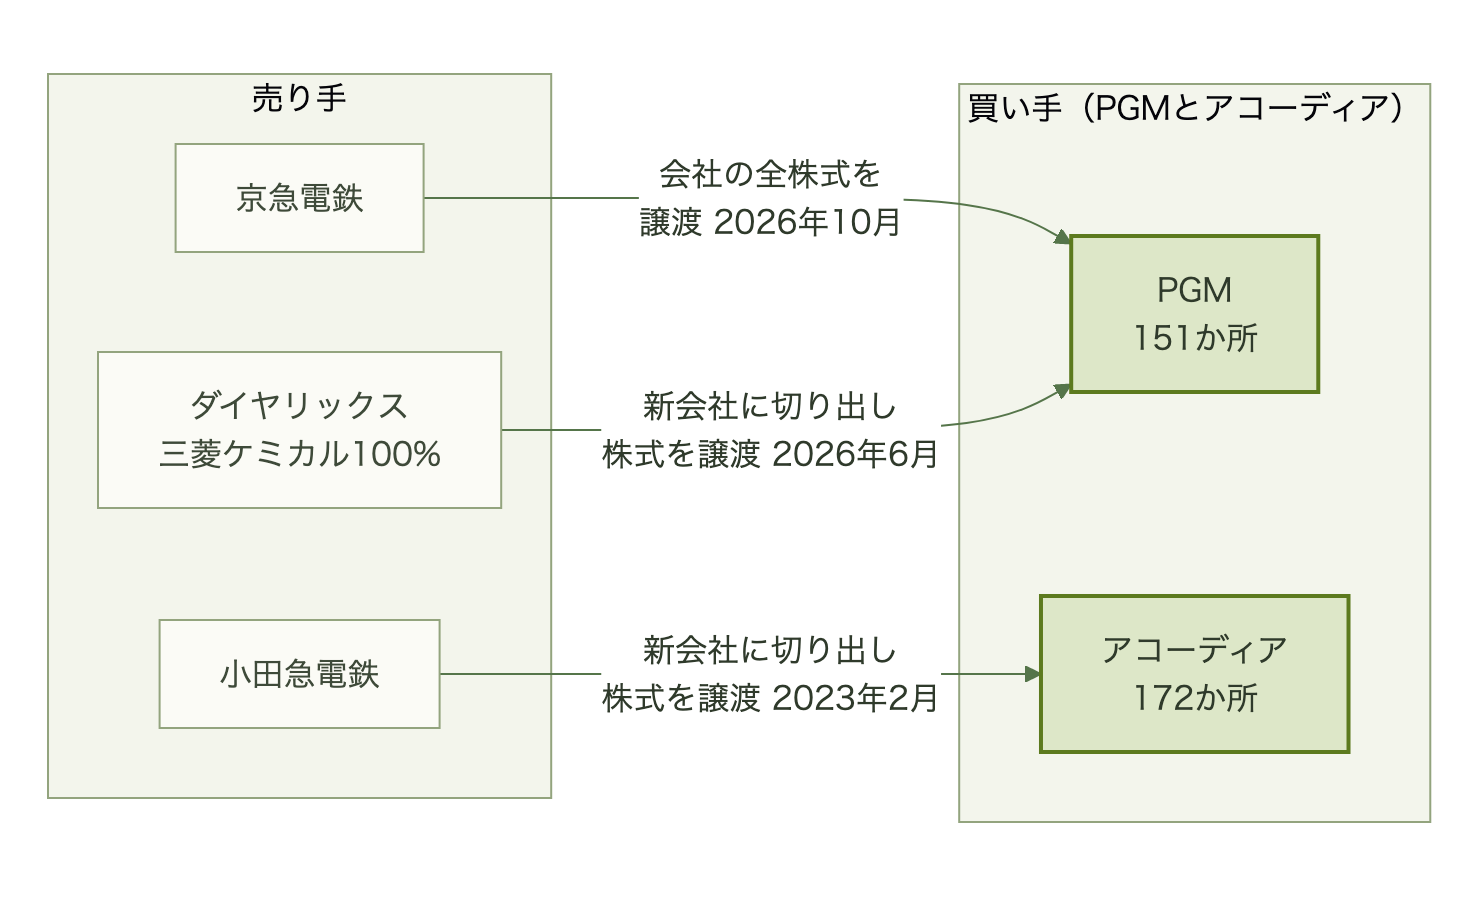
京急の売り方は、ほかの2社と違う。ダイヤリックスと小田急はゴルフ場の事業だけを新会社に切り出してから売ったが、京急はゴルフ場の会社の株式をそのまま売った[1][4][7]。株式を売ると、負債も会員との契約も会社に残ったまま、会社ごと買い手の傘下に入る。
会員権と負債はどう結びついているのか?
市原京急カントリークラブの会員権
市原京急カントリークラブは預託金制のゴルフ場だ[11]。正会員は1,800人とされる[11]。2010年1月の会員募集では、入会金52万5,000円と預託金200万円(10年据置)の合計252万5,000円で、定員100人を募っていた[12]。
ここで入会金と預託金の違いが大事になる。入会金は返さないお金なので、会社の売上として計上される(計上の時期は会社の会計方針による)。預託金はいずれ返す約束のお金なので、会社の帳簿では「会員預り金」などの名前で負債に計上される。会社の手元に現金が入っても、利益にはならない。
もう1つの特徴は、2010年2月から会員権の名義書換を廃止していることだ[12]。名義書換とは、会員権を売買したときに名義を買い手に移す手続きのことだ。これができないと、会員は原則として会員権を市場で売ってお金に換えられない(相続による継承はできる[11])。会員がお金を取り戻す道は、主に据置期間を過ぎてから退会し、会社に預託金の返還を求めることになる。
債務超過の中身
| 決算期 | 売上高 | 営業利益 | 当期純利益 | 純資産 | 総資産 | 負債(本稿で計算) |
|---|---|---|---|---|---|---|
| 2024年3月期 | 6億9,200万円 | 7,100万円 | 1億1,200万円 | −14億5,400万円 | 20億6,600万円 | 35億2,000万円 |
| 2025年3月期 | 6億9,200万円 | 6,500万円 | 4,500万円 | −14億800万円 | 20億5,900万円 | 34億6,700万円 |
| 2026年3月期 | 7億400万円 | 7,900万円 | 4,700万円 | −13億6,100万円 | 20億3,900万円 | 34億円 |
出典: 平和の適時開示(2026年7月15日)[1]。負債は総資産から純資産を引いて本稿で計算
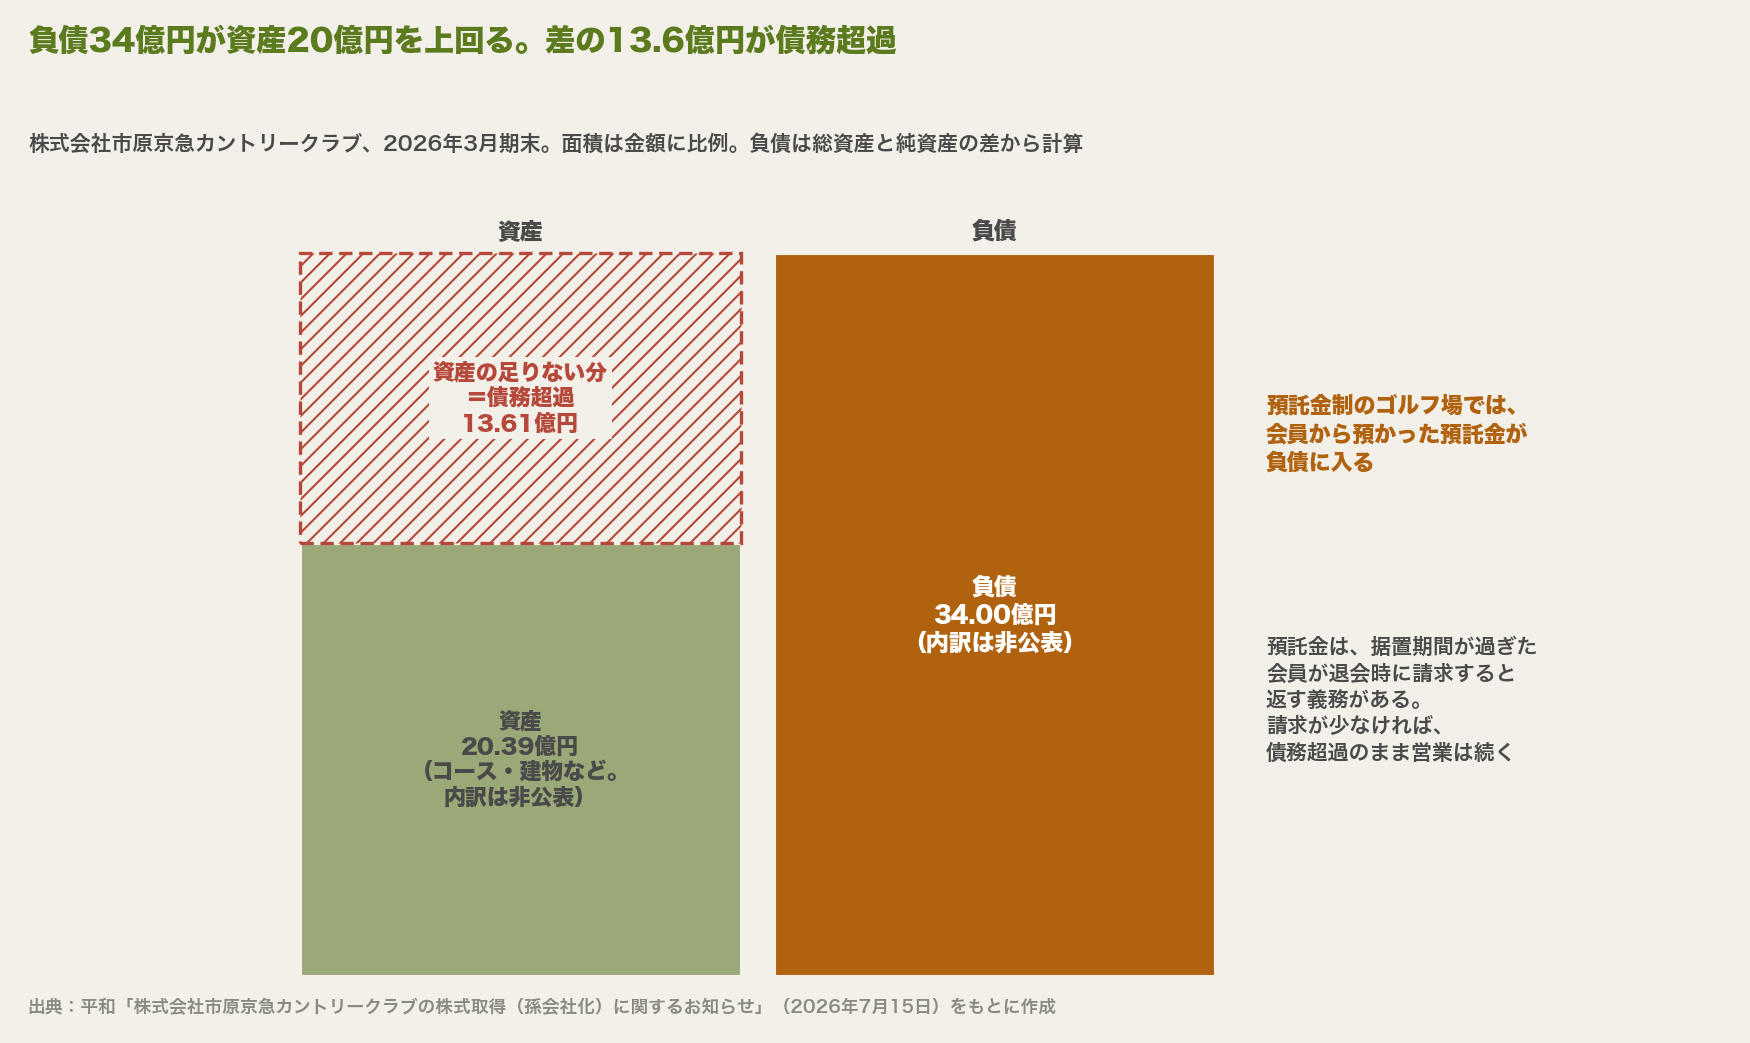
2026年3月期の負債は34億円で、資産の20億円を14億円近く上回る。開示は負債の内訳を示していない[1]。預託金制のゴルフ場なので、会員の預託金がこの負債に入っているはずだが、借入金などほかの負債もありうる。
規模の目安として試算すると、仮に正会員1,800人がそれぞれ200万円を預けていれば、預託金は36億円になる[11][12]。負債34億円とほぼ同じ規模だ。ただし預託金の額は募集の時期ごとに違い、会員数も変わるので、この試算は内訳を示すものではない。
債務超過でも営業が続く理由
ここで、債務超過という言葉から受ける印象を補正しておく必要がある。負債の大半が預託金なら、それは銀行の借入金のように毎月返済するお金ではない。会員が退会して返還を請求したときに、はじめてお金が出ていく。請求が少なければ、営業黒字の会社は債務超過のまま長く営業を続けられる。市原の会社も3期続けて営業黒字だった[1]。
ただし、2つの問題は分けて考える必要がある。1つは債務超過そのものだ。2026年3月期の純利益4,700万円を毎年積み上げても、13億6,100万円の債務超過を埋めるには約29年かかる[1]。もう1つは預託金の返還だ。預託金を返すと現金と負債が同じ額だけ減るので、返しても債務超過の額は変わらない。返還に要るのは利益ではなく手元の現金で、会員の返還請求がまとまって来れば、応じきれない可能性がある。この会社の弱点は、利益の小ささよりもこちらにある。名義書換を廃止したゴルフ場では、会員が会員権を市場で売れない分、お金を取り戻したい会員は返還請求に向かいやすいと考えられる。
似た構造は、ほかのゴルフ場でも見られる。株主会員制の飯能ゴルフ倶楽部の分析では、負債の大半を会員預り金が占めていた。
埼玉県飯能市の飯能ゴルフ倶楽部を運営する株式会社飯能ゴルフ倶楽部は、株主がそのまま正会員になる株主会員制のゴルフ場だ。上場はしていないが、上場会社と同じ様式の有価証券報告書(以下、有報)を毎年、関東財務局に提出している[1]。有報とは、会[…]
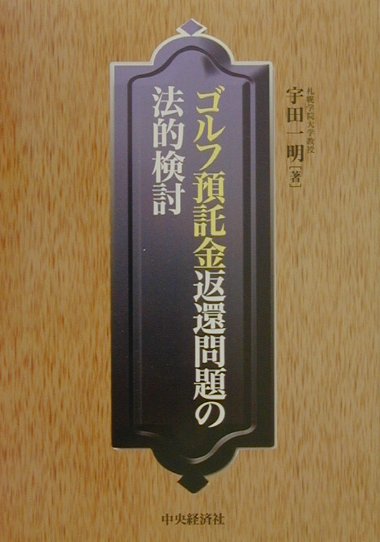
預託金の返還請求権が法律上どこまで守られるのかを整理したい読者には次の一冊がある。2001年刊で、入手は中古が中心になる。

PGMはなぜ負債ごとゴルフ場を買うのか?
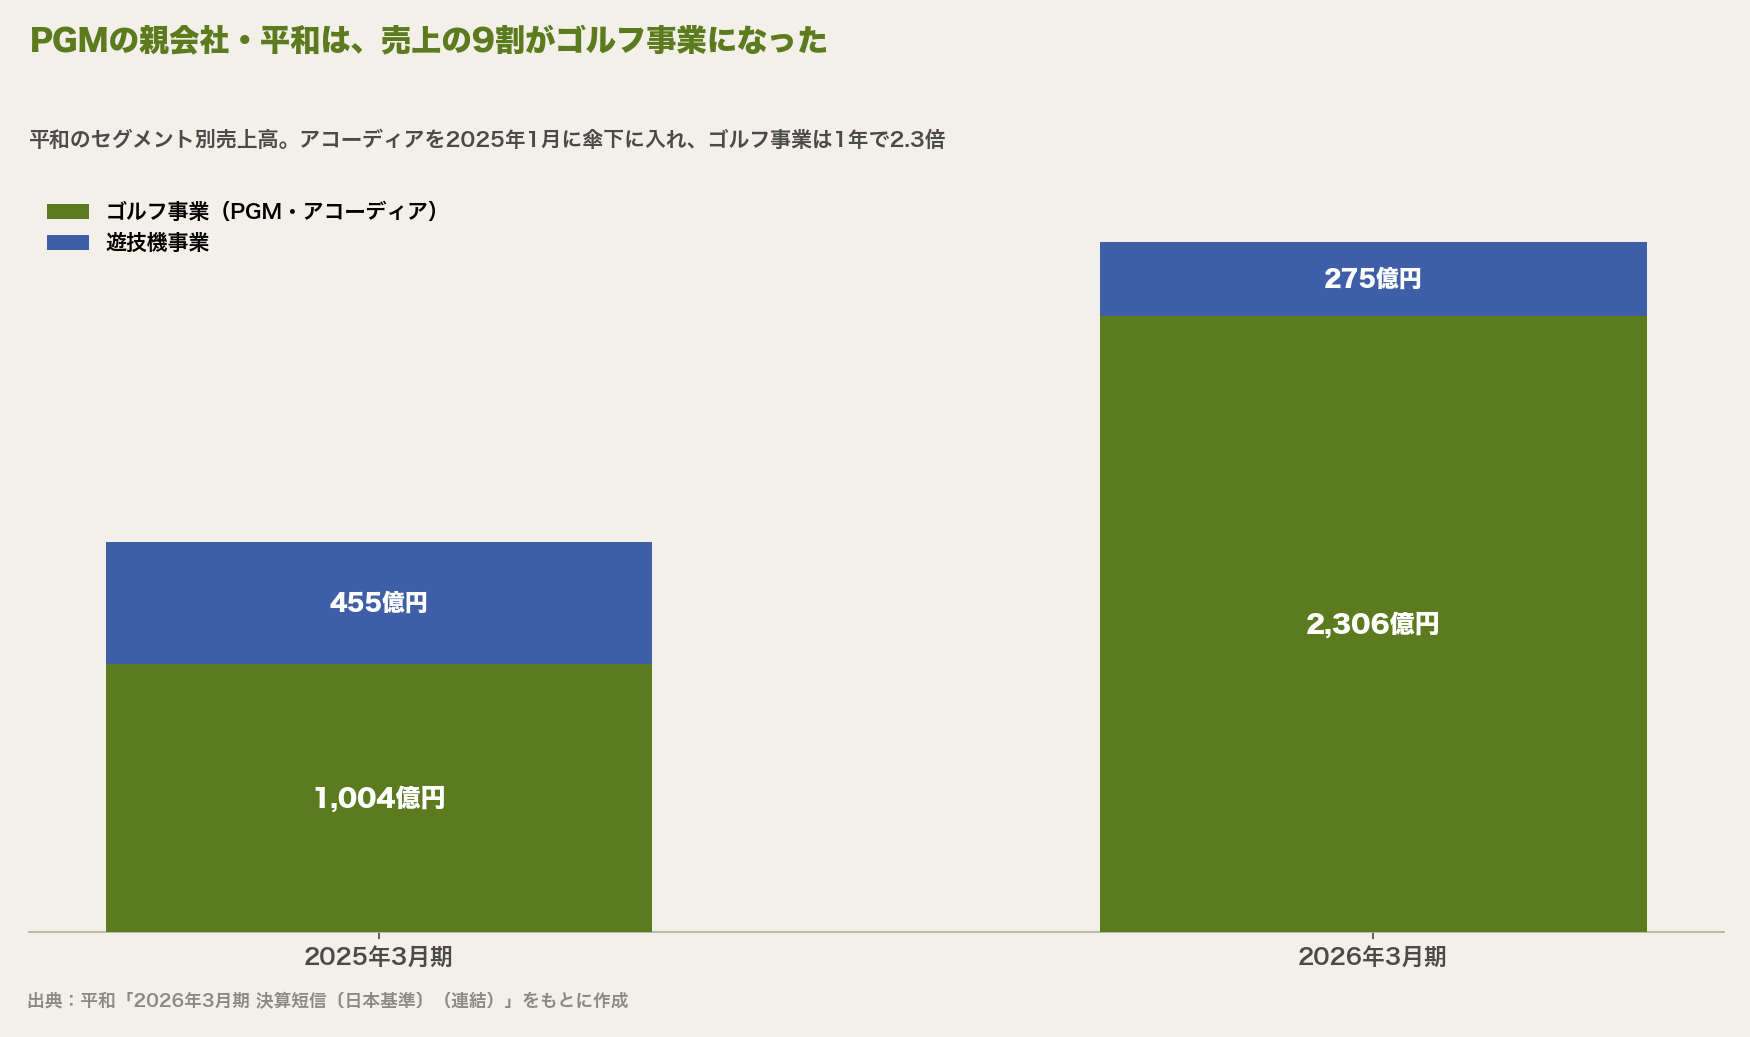
PGMが負債ごと買うのは、ゴルフ場の数を増やすことが親会社グループの成長の手段だからだ[1]。PGMの親会社の平和は、パチンコ・パチスロ機メーカーとして知られるが、今では売上の9割をゴルフ事業が占める[5]。株式譲渡では、会社の資産と負債がそのまま買い手の傘下に入る[1]。
平和の2026年3月期の連結売上高は2,581億円で、そのうちゴルフ事業が2,306億円だった[5]。遊技機事業の275億円の8倍を超える。2025年1月にアコーディア・ゴルフを傘下に入れ、ゴルフ事業の売上は1年で2.3倍になった[5]。平和は10月1日に持株会社「平和ホールディングス」へ移った[3]。
預託金を負債に抱えるゴルフ場を持つこと自体は、PGMのグループにとって初めてではない。親会社の連結貸借対照表には、会員預り金364億5,800万円が負債として載っている[5]。
対象会社の2026年3月期の営業利益7,900万円は、売上高の11%を超える[1]。買い手から見れば、負債は重くても本業の利益は出ている会社だ。取得価額は非公表で、開示が示すのは「連結純資産の2%未満」という上限だけだ[1]。親会社の連結純資産は2,489億1,000万円なので、上限は約50億円になる[5]。純資産がマイナスの会社なので上限に近い額とは考えにくいが、借入の精算などの条件もわからず、金額は不明だ。
買い手の側には、予約と集客の仕組みがある。親会社の決算短信は、公式サイト予約を他社予約サイトより安くする「ジカドリ」で直販比率を高め、手数料コストを減らすと説明している[5][6]。料金差は原則として平日500円、土日祝1,000円だ[9]。2027年3月期第1四半期は、悪天候で来場者が減る一方、顧客単価が上がって増収だった[6]。PGMのグループのゴルフ場は、PGMの151か所とアコーディアの172か所を合わせて323か所になった[3]。1か所あたりの売上が7億円規模のコースでも、この予約網に組み込めば、送客と手数料の両面で単独経営とは条件が変わる。
同じ業界の会社を買い重ねて規模を広げるロールアップ型の再編を、事例から体系的に知りたい読者には次の一冊が向く。
会員とビジターは何が変わるのか?
ゴルフをする人に関わる変化は、使える優待券と予約の窓口だ。京急の株主優待券と京急プレミアポイントは9月30日で使えなくなった[2]。
10月1日からは平和ホールディングスの株主優待券が使える[3]。PGMの予約サイト「PGMWeb」、PGMカードやアプリでのチェックイン、PGMポイント、会員特典プログラム「P-CAP」は12月1日からだ[3]。ゴルフ場が以前に発行した優待券は、それぞれの有効期限まで使える[2]。
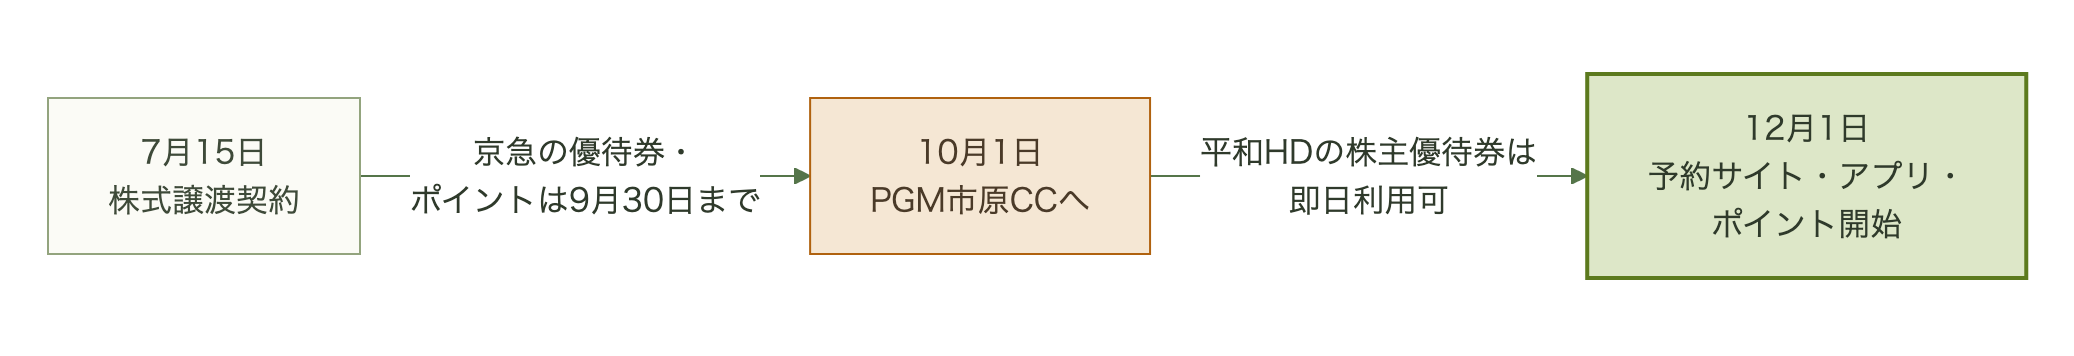
10月と11月の2か月間は、運営会社はPGMでも、PGMの予約サイトやポイントがまだ使えない期間だ。運営の引き継ぎと、顧客データやシステムの統合を別の日に分けた形だ。このコースがジカドリの対象になるかは、発表では明らかにされていない[3][9]。予約サイトを比べて選んできた人は、12月以降の料金表示を見比べると違いがわかる。
会員にとっては、株式譲渡という形が大事になる。会社そのものは変わらず、株主が京急からPGMに替わっただけなので、会員契約の相手も、預託金を返す義務を負う会社も、株式会社市原京急カントリークラブのままだ。保証などの個別の約束がない限り、株主が替わっても、親会社が預託金の返還を肩代わりする義務を負うわけではない。会員契約や預託金の扱いについて、各社の発表は触れていない[1][2][3]。具体的な扱いは、クラブからの通知で確かめる必要がある。
米国でもゴルフ場の買い手は集約しているのか?
米国でも、ゴルフ場を買い集める運営会社が成長しており、買い手の集約という点は同じだ。違うのは、買い手が上場会社のグループか、投資ファンドの出資を受けた会社かという点だ。
米Front Office Sportsによると、2025年6月時点で、ダラスのArcis Golfは13州で70のゴルフクラブを持ち、3年間で18件を超える買収をしてきた[10]。企業価値は、関係者の話として負債を含め約20億ドル(約3,100億円。1ドル=155円換算)とされる[10]。出資者は投資ファンドのAtairosとFortress Investment Groupだ[10]。
| 項目 | PGM・アコーディア(日本) | Arcis Golf(米国) |
|---|---|---|
| 保有・運営数 | 323か所(2026年10月) | 70クラブ(2025年6月) |
| 買い手の形態 | 東証プライム上場会社(平和ホールディングス)の子会社 | 投資ファンドが出資する会社 |
| 個別案件の価格 | 非公表 | — |
| 対象会社の業績の開示 | 適時開示で直近3期 | — |
※「—」は本稿で確認していない項目、「非公表」は公開されていない項目。
ビジネスの側では、日本の買い手は上場会社のグループなので、小さな買収でも対象会社の業績が開示される。今回の債務超過がわかったのもそのためだ。ゴルフをする側では、日本でも米国でも、運営会社が変わると予約の窓口やポイントの仕組みが変わる。
よくある質問(FAQ)
PGM市原カントリークラブのプレー料金は上がるのか?
発表は料金に触れていない。12月1日からPGMの予約サイトで予約でき、公式サイト予約を他社サイトより安くする仕組みの対象になるかが目安になる[3][9]。
自分のホームコースが売られたら、預けた預託金はどうなるのか?
売り方によって変わる。株式譲渡なら、会社そのものの株主が替わるだけなので、預託金を返す義務を負う相手は同じ会社のままだ。事業だけを新会社に切り出して売る場合は、預託金を新会社が引き継ぐかどうかが契約で決まる。どちらの場合も、具体的な扱いはクラブからの通知で確かめる必要がある。
債務超過のゴルフ場はすぐに閉鎖されるのか?
債務超過だけで閉鎖が決まるわけではない。負債の多くが預託金なら、返還請求が来るまでお金は出ていかない。市原京急カントリークラブの会社は営業黒字を3期続けていた[1]。注意すべきなのは、返還請求がまとまって来たときに払えるかどうかだ。
まとめ
市原京急カントリークラブの売却で、京急グループのゴルフ場は、確認できる範囲ではなくなった。会員の預託金でコースをつくれた時代に始まった鉄道会社のゴルフ場が、資本の効率を問われる時代に、ゴルフ場を数百か所持つ会社へ移った一例だ。売り手にとっては総資産の0.2%未満の子会社で、買い手にとっては323か所の予約網の一部になる。
負債34億円の内訳は開示されていないが、預託金制のゴルフ場であることと会員数からの試算では、負債の多くを預託金が占めている可能性が高い。ゴルフ場の財務を読むときは、債務超過かどうかより、負債のうち預託金がいくらで、返還請求に応じられる現金があるかを見るほうが実態に近い。
ゴルフをする読者は、ホームコースの運営会社が変わったとき、優待券と予約サイトの切り替え日と、預託金の扱いを確かめておくと困らない。ビジネス読者は、取得価額が非公表でも、買い手の適時開示にある対象会社の純資産と営業利益を見れば、何を引き受けた取引かを読める。
この記事に関連するおすすめリスト
MBA カネ系 おすすめ書籍純資産や負債の数字から会社の体力を読む基本を、一から学べる書籍をまとめています。Amazonでリストを見るMBA カネ系 おすすめ書籍 第2弾(ファイナンス・管理会計)会社を買う側がどう値段を考えるのか、企業価値と投資判断の本をまとめています。Amazonでリストを見る
※Amazonのアソシエイトとして、当サイトは適格販売により収入を得ています。
出典
- 平和「当社連結子会社による株式会社市原京急カントリークラブの株式取得(孫会社化)に関するお知らせ」(2026年7月15日) https://contents.xj-storage.jp/xcontents/AS70754/8e3fbb56/ba1c/4284/a440/1fde956e9ae1/140120260715593917.pdf
- 京浜急行電鉄「(株)市原京急カントリークラブのパシフィックゴルフマネージメント(株)への株式譲渡について」(2026年7月15日) https://www.keikyu.co.jp/report/2026/report2026071502.html
- パシフィックゴルフマネージメント「『PGM市原カントリークラブ』(千葉県市原市)の新名称で本日10月1日(木)よりPGMグループとして運営開始」(2026年10月1日) https://digitalpr.jp/pdf.php?r=144771
- 平和「当社連結子会社による北九州ゴルフ株式会社の株式取得(孫会社化)に関するお知らせ」(2026年3月27日) https://contents.xj-storage.jp/xcontents/AS70754/6b6beddd/1121/40c9/b0b2/fd6824412c8c/140120260327590972.pdf
- 平和「2026年3月期 決算短信〔日本基準〕(連結)」(2026年5月13日) https://contents.xj-storage.jp/xcontents/AS70754/aa600a4f/d64f/4d36/b09e/8cb4352c87b7/140120260513528544.pdf
- 平和「2027年3月期 第1四半期決算短信〔日本基準〕(連結)」(2026年8月7日) https://contents.xj-storage.jp/xcontents/AS70754/d300e56e/3685/4729/b9f0/5c8617a399b2/140120260807514007.pdf
- 日本M&Aセンター「小田急電鉄、子会社が運営するゴルフ場『小田急西富士ゴルフ倶楽部』の事業を、アコーディア・ゴルフに譲渡へ」(2022年11月11日) https://www.nihon-ma.co.jp/news/20221111_9007-7/
- EDINET DB「京浜急行電鉄株式会社 の沿革」 https://edinetdb.jp/company/E04089/history
- PGM・アコーディア・ゴルフ「PGMとアコーディア、公式サイト予約が最もお得になる『ジカドリ』を推進」(2026年2月20日) https://digitalpr.jp/r/128739
- Front Office Sports ニュースレター(2025年6月13日) https://frontofficesports.com/newsletter/asset-class-private-equity-golf/
- ゴルフホットライン「PGM市原カントリークラブ」会員権情報 https://www.plus-web.co.jp/guide/?a=5504
- ゴルフホットライン「PGM市原カントリークラブ」ニュース(2010年1月8日 新規会員募集、2009年12月28日 名義書換廃止のお知らせ) https://www.plus-web.co.jp/guide/news/?a=5504
- EDINET DB「京浜急行電鉄株式会社 有価証券報告書 全文(FY2026)」(原本はEDINET 書類管理番号S100YK5J) https://edinetdb.jp/company/E04089/text?fy=2026
- 舩冨康次「ゴルフ会員権を巡る法人課税上の諸問題」(税務大学校論叢32号、1998年) https://www.nta.go.jp/about/organization/ntc/kenkyu/ronsou/32/232/hajimeni.htm
- ゴルフホットライン「ゴルフ会員権 – 預託金の返還 額面償還」 https://www.plus-web.co.jp/faq/membership/redemption.html
- マネックス証券「アクティビストが京浜急行電鉄に投資を開始、割安感目立つ鉄道業界の現況は?」(2025年3月28日) https://media.monex.co.jp/articles/-/26699
- EDINET DB「京浜急行電鉄株式会社 中期経営計画」 https://edinetdb.jp/company/E04089/midterm-plans/
- 日本取引所グループ「資本コストや株価を意識した経営の実現に向けた対応等に関するお願いについて」(2023年3月31日) https://www.jpx.co.jp/news/1020/20230331-01.html
- 日本M&Aセンター「京浜急行電鉄、長野京急カントリークラブ事業をペイシャンスゴルフクラブに承継」(2024年6月27日) https://www.nihon-ma.co.jp/news/20240627_9006-4/
- ゴルフホットライン「長野デューンズゴルフクラブ」ニュース https://www.plus-web.co.jp/guide/news/?a=6253
- Patience Capital Group プレスリリース(2024年6月27日) https://a.storyblok.com/f/275404/x/d8564d721a/pcg_nkcc_press-release-27-june-2024.pdf