埼玉県飯能市の飯能ゴルフ倶楽部を運営する株式会社飯能ゴルフ倶楽部は、株主がそのまま正会員になる株主会員制のゴルフ場だ。上場はしていないが、上場会社と同じ様式の有価証券報告書(以下、有報)を毎年、関東財務局に提出している[1]。有報とは、会社が1年間の業績や財務状態、事業上のリスクを開示する法定書類である。
2026年6月26日に提出された2026年3月期の有報で、同社は営業損失2億2,038万円、経常損失3,094万円を計上した[1]。リスクの項目には「営業損益での赤字が続いており、最終損益を営業外収益である名義書換料に頼っている状況にある」と自ら書いている[1]。業界紙はこの決算の数字を伝えたが[7]、この収益構造が会員権を持つ人と買う人に何を意味するかまでは論じていない。
ゴルフをする側にとって、これは会員権の買い方に関わる話だ。会員権を買うと、売り手への代金とは別に、クラブへ入会金を払う。その入会金がクラブの毎年の赤字を埋める原資になっているなら、入会者が減った年にどうなるかを買う前に知っておく価値がある。
ビジネスの側から見ると、論点は収益モデルだ。本記事では、EBITDA(営業損益に減価償却費を足し戻した値)、入会金カバー率(入会金収入÷営業損失)、会員預り金に対する手元資金の割合の3つの数字を有報から読み、施設を倶楽部に貸すだけの福岡カンツリー倶楽部の有報と比べる。
株主会員制のゴルフ場はなぜ有価証券報告書を出しているのか?
株主会員制のゴルフ場の一部は、金融商品取引法第24条第1項にもとづき、上場会社と同じ有報を毎年提出している。飯能ゴルフ倶楽部の有報の表紙にも、この根拠条文が記されている[1]。
同社の株主数は1,175人、発行済株式は1,200株だ[1]。定款で株式の譲渡には取締役会の承認が必要と定めており、株を買えば誰でも会員になれる仕組みではない[1]。
株主会員制にも型がある。飯能は会社がコースを持ち、運営の業務も会社が担う。運営の重要事項は会員の団体である飯能ゴルフクラブ(人格なき社団)の理事会が決め、会社が執行する形だ[1]。福岡カンツリー倶楽部(福岡県)の運営会社は、ゴルフ場施設を倶楽部に一括で貸し、管理運営を委託して賃貸料を得ている[5]。福岡では、会社の株式を5株以上持ち、入会金を払うと正会員の資格を得る[5]。
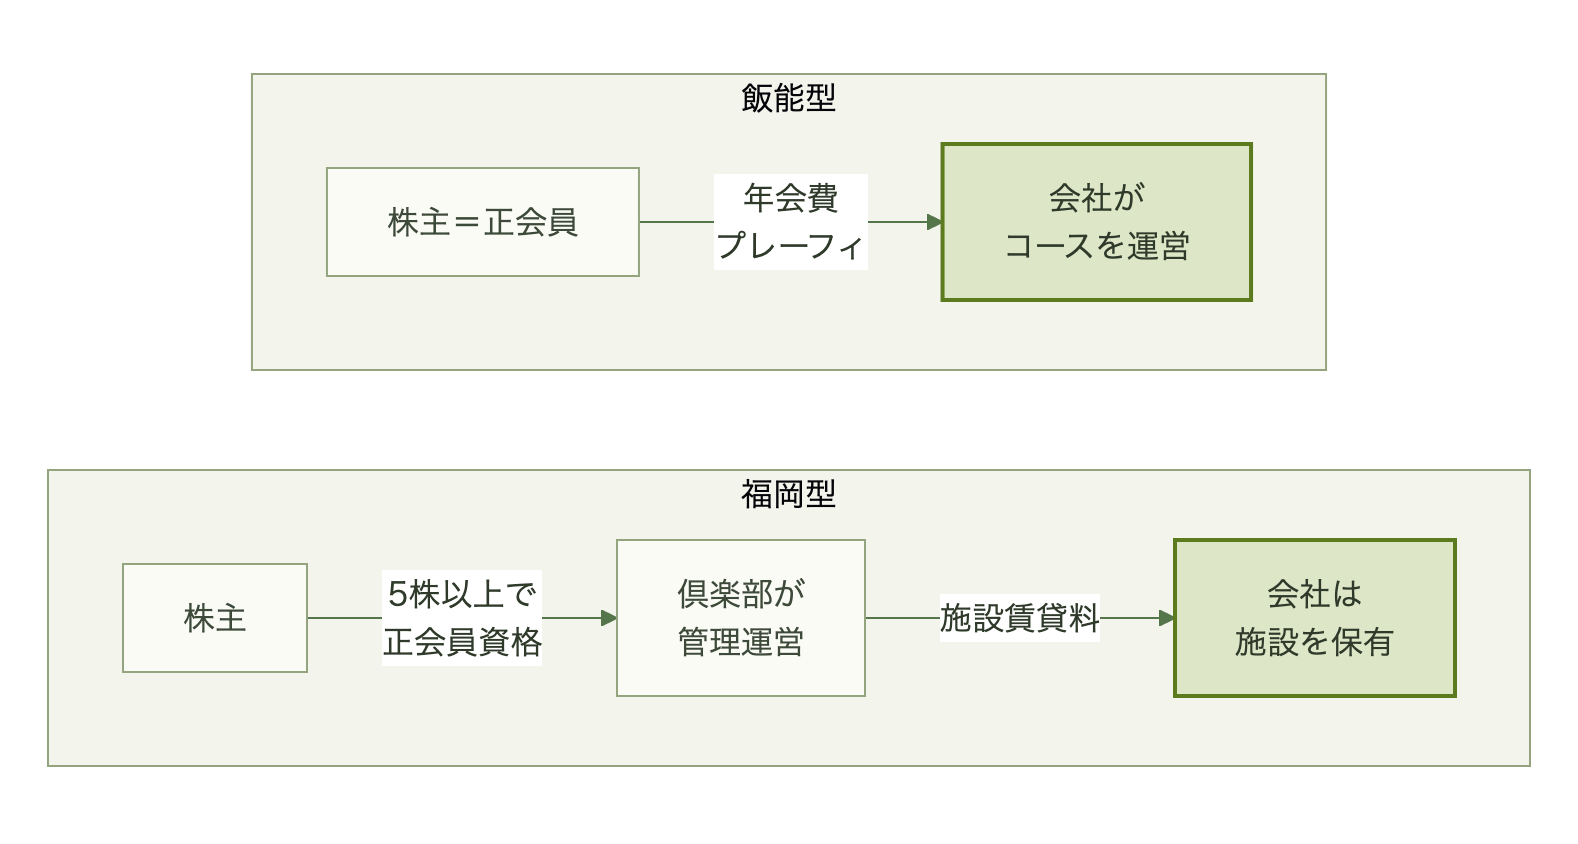
この違いで、赤字がどこに出るかが変わる。飯能では運営の赤字が会社の損益にそのまま出る。福岡では会社の損益は賃貸料と施設の費用だけで、運営の収支は倶楽部の側にあり、有報の対象ではない[5]。
会員権の入会金や預託金が法律と実務の上でどう扱われるのかを、買う前に押さえておきたい読者には次の一冊が向く。

飯能ゴルフ倶楽部の営業赤字はいくらで、何で埋めているのか?
飯能ゴルフ倶楽部の営業赤字は2021年3月期から6期続いており、2026年3月期は2億2,038万円だった[1][4]。この赤字を埋めているのが、新しく入会する人が払う入会金だ。
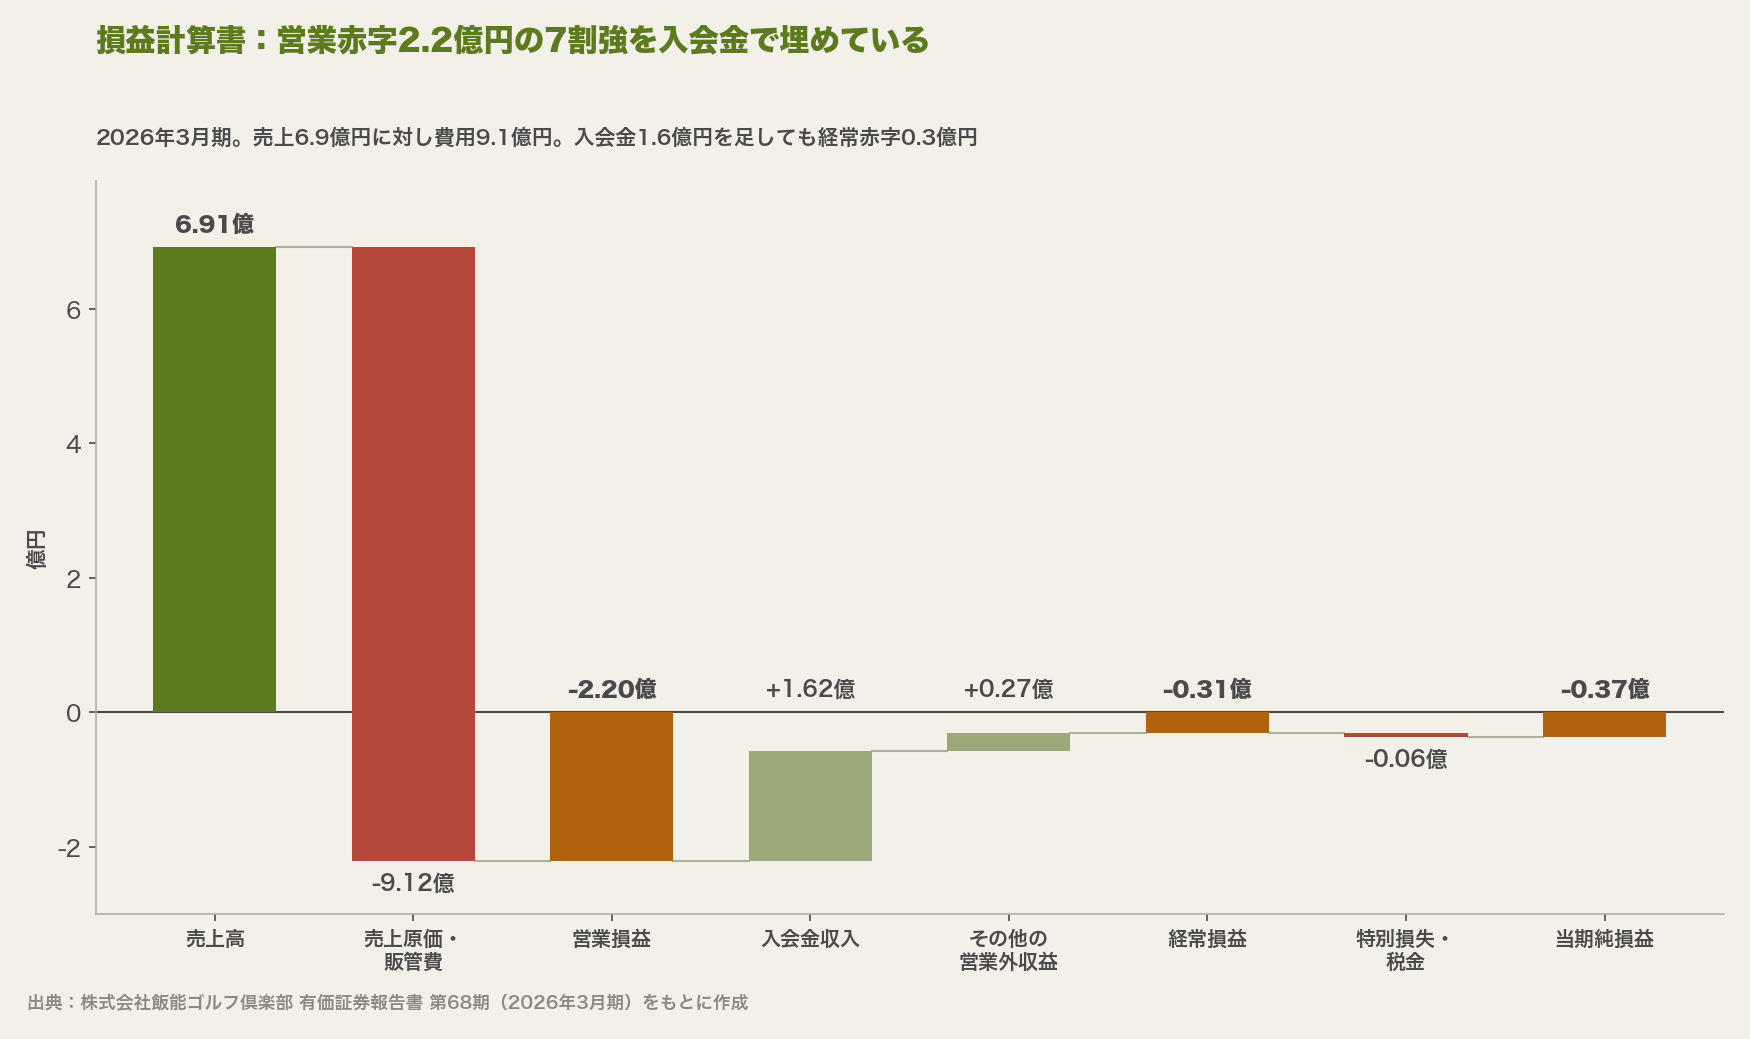
2026年3月期の売上高は6億9,115万円で、キャディフィの改定などにより前期比1.7%増えた[1]。一方で販売費及び一般管理費は8億9,274万円に増え、営業損失は前期より13.4%広がった[1]。物価高騰によるコース管理費用の増加が主な理由だ[1]。
営業外収益のうち入会金収入は1億6,210万円で、前期より1,550万円減った[1]。入会金収入で埋められたのは営業損失の7割強だ。その結果、経常損益は前期の278万円の黒字から3,094万円の赤字に変わった[1]。
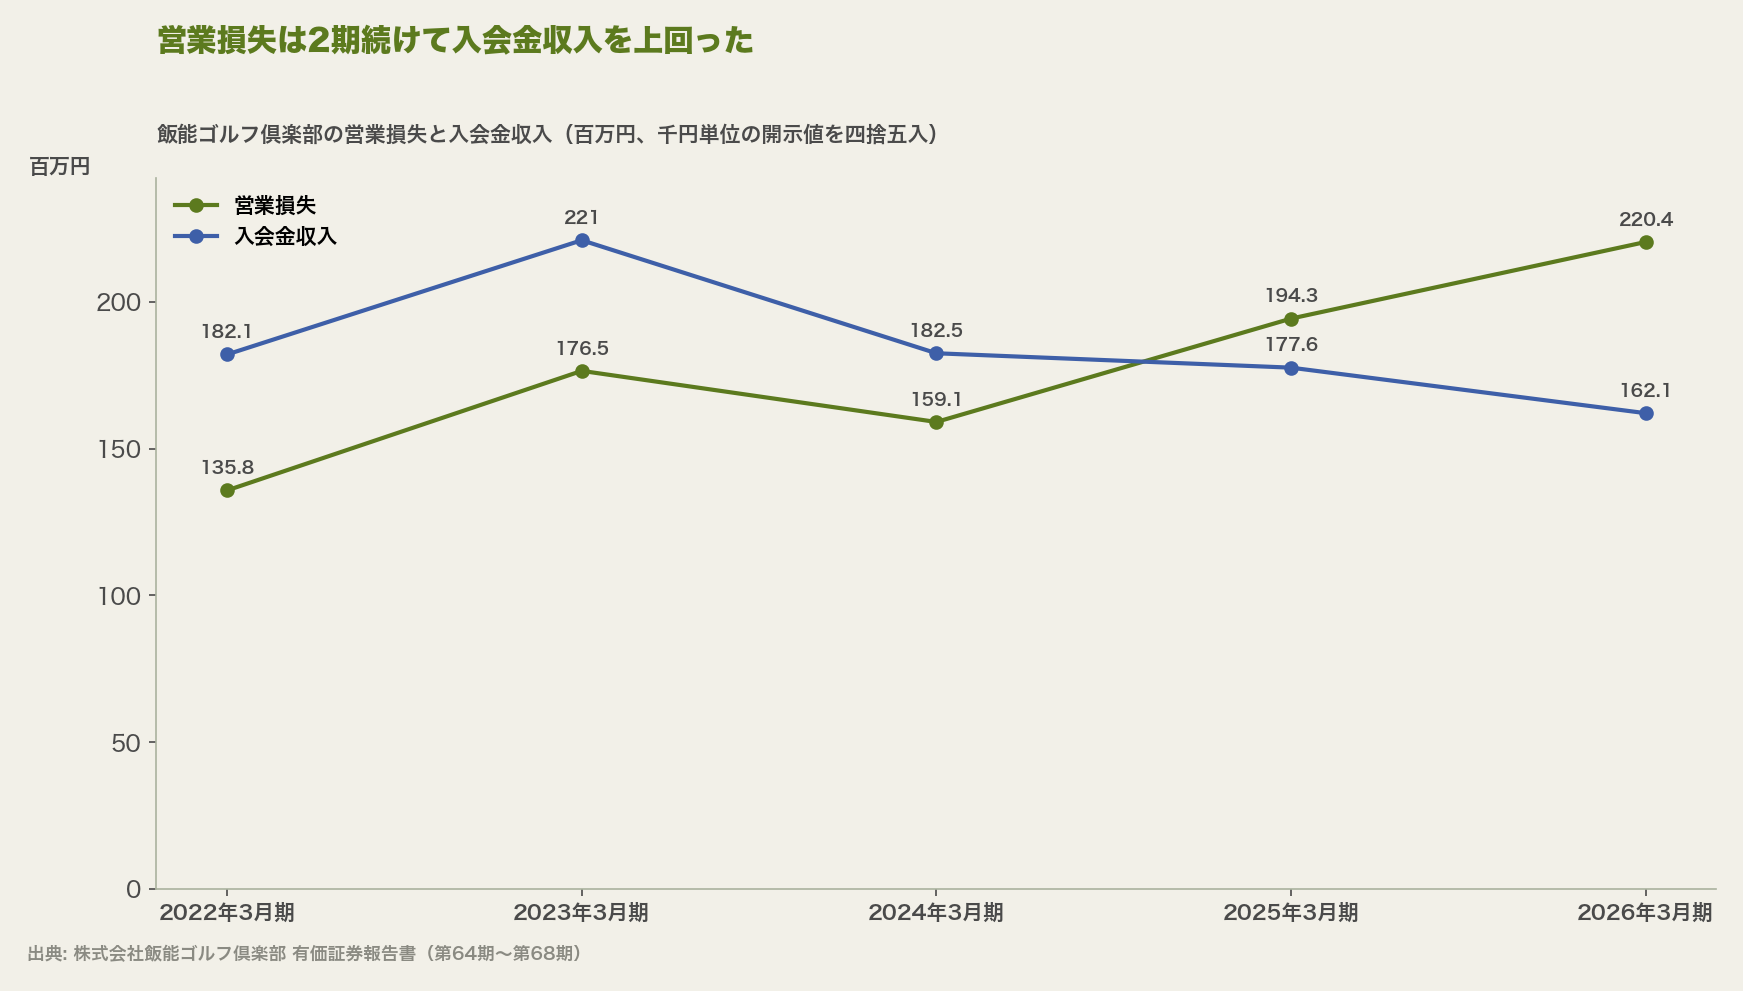
5年で並べると、営業損失は1億3,582万円から2億2,038万円へ1.6倍になった[1][4]。入会金収入はこの5年では2023年3月期の2億2,100万円が最も多く、その後は3期続けて減っている[1][2][3]。
入会金は、新しく会員になる人の数で決まる。会社自身も、名義書換料が大きく減れば業績と財務に影響すると書いている[1]。運営の赤字が広がる一方で、それを埋める収入は相場と入会者の数しだいだ。
損益計算書・キャッシュ・フロー計算書・貸借対照表をつなげて読む手順を、ほかの会社の有報にも当てはめたい読者には次の一冊が参考になる。

会員とゲスト、どちらのプレーフィがクラブを支えているのか?
飯能ゴルフ倶楽部の来場者は会員が多数だが、プレーフィ収入はゲストの方が大きい。2026年3月期の来場者は会員2万2,116名、ゲスト1万2,987名の合計3万5,103名だった[1]。
| 区分 | 来場者数 | プレーフィ収入 | 1人あたり |
|---|---|---|---|
| 会員 | 2万2,116名 | 3,921万円 | 約1,800円 |
| ゲスト | 1万2,987名 | 1億1,422万円 | 約8,800円 |
※1人あたりは本稿でプレーフィ収入を来場者数で割った概算。ゴルフ場利用税とキャディフィは含まない。
会員の来場は前期より1,080名減り、ゲストは541名増えた[1]。会社はゲストのグリーンフィの見直しと、来場者が減る夏の集客を課題に挙げている[1]。
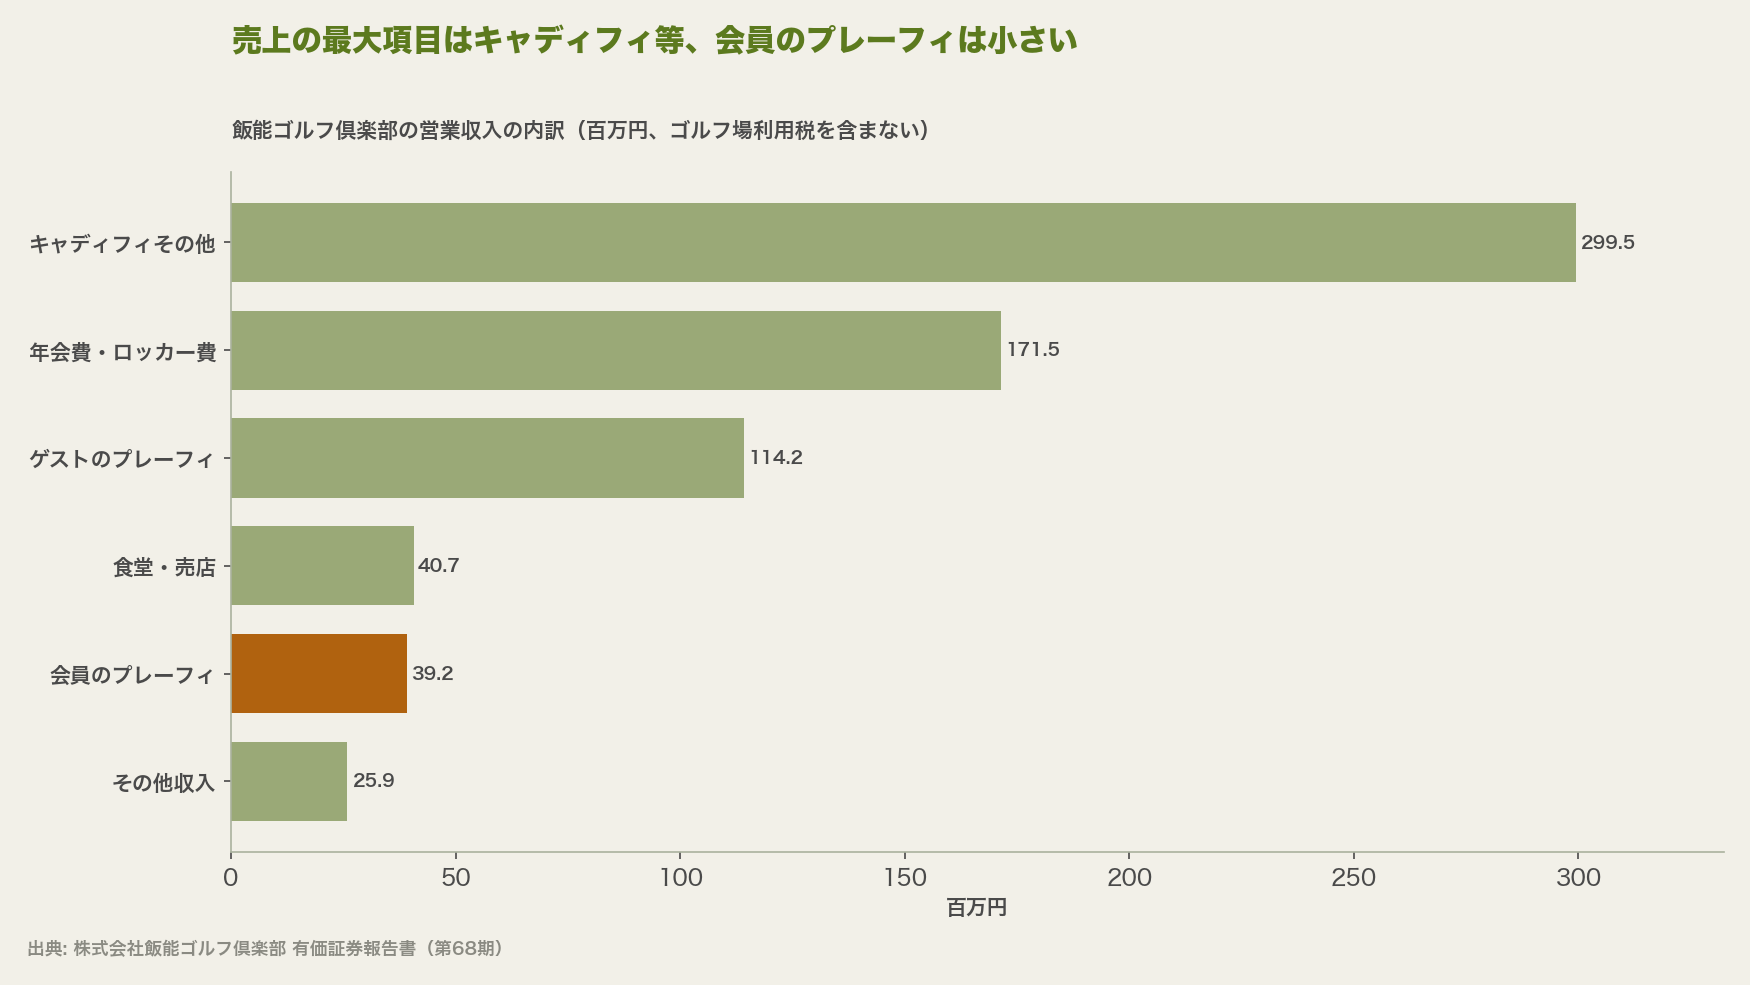
会員制のクラブでは、会員は安くプレーできることが前提だ。その分、運営費は年会費とゲスト収入、そして入会金で賄う形になる。会員の高齢化で1人あたりの来場回数が減ると売上が減る、というリスクも有報に書かれている[1]。
三重県いなべ市の六石ゴルフ倶楽部が、2026年9月1日に東京地裁へ民事再生法の適用を申請した。民事再生法とは、経営が行き詰まった企業が裁判所の監督のもとで事業を続けながら債務を圧縮し、破産と違い会社を存続させたまま再建を目指す手続きである[…]
会員預り金22億円は会員権を買う人にとって何を意味するのか?
飯能ゴルフ倶楽部は株主会員制だが、会員から預託金も預かっている。2026年3月末の会員預り金は22億3,705万円で、純資産11億5,015万円の約1.9倍だ[1]。
預託金とは、入会時に会社へ預け、退会時などに返還を求められるお金だ。同社の預り金は正会員1名あたり150万円、250万円、300万円などの区分で計上されている[1]。現金及び預金は4億1,921万円だった[1]。
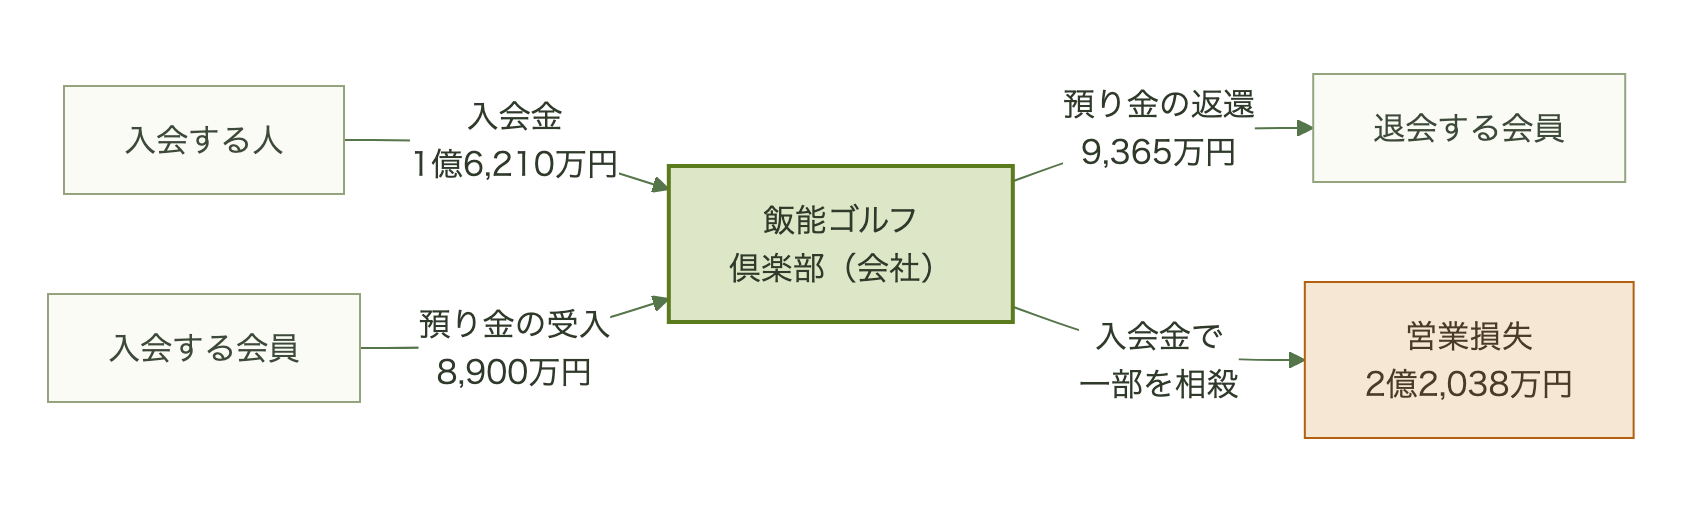
2026年3月期は、預り金の受け入れが8,900万円、返還が9,365万円だった[1]。いまは出入りがほぼ釣り合っているが、返還の請求が増えれば手元資金に響く。会社は防球ネットの交換や井戸の掘削などを挙げ、すべてを実施すれば現有資金での対応力を超えると書いている[1]。
福岡カンツリー倶楽部と並べると、型の違いが数字に出る。
| 項目 | 飯能ゴルフ倶楽部 | 福岡カンツリー倶楽部 |
|---|---|---|
| 会社の事業 | コースを保有し運営 | 施設を倶楽部へ一括貸与 |
| 決算期 | 2026年3月 | 2026年1月 |
| 売上・営業収益 | 6億9,115万円 | 1億6,245万円(賃貸料) |
| 営業損益 | 2億2,038万円の損失 | 3,513万円の利益 |
| 当期純損益 | 3,695万円の損失 | 4,024万円の利益 |
| 自己資本比率 | 33.1% | 97.4% |
| 負債の中心 | 会員預り金22億3,705万円 | 負債合計3,908万円 |
| 入場者 | 3万5,103名 | 3万8,669名 |
出典: 各社の有価証券報告書[1][5]
福岡の会社は黒字だが、運営の収支は倶楽部の側にある[5]。会社の数字だけでクラブ全体の体力は判断できない。飯能のように会社が運営まで担うクラブで見るべき3つの数字は、EBITDA、入会金カバー率、会員預り金に対する手元資金の割合だ。以下、財務三表からそれぞれを確かめる。
MBAの科目「アカウンティング基礎」の全6回を、1回1本で解説するシリーズのDay2です。講義で学んだ枠組みを整理するだけでなく、その道具を使って、実在企業の最新の決算を読み解くところまで進みます。講義の数字は2023年3月期でした。同じ[…]
財務三表で見ると、飯能ゴルフ倶楽部のお金はどう回っているのか?
損益計算書(P/L)、キャッシュ・フロー計算書(C/F)、貸借対照表(B/S)の3つを並べると、入会金が利益・現金・資産と負債のどこを支えているかが見える。数字はいずれも2026年3月期の有報による[1]。
損益計算書:粗利率97%でも営業赤字になるのはなぜか
売上総利益率は97.3%だ[1]。ただし売上原価に入っているのは売店の仕入れだけで、キャディやコース管理の人件費は販売費及び一般管理費(販管費)に計上されている[1]。この会社の区分では粗利率は判断材料にならず、販管費が実質の原価だ。販管費8億9,274万円は売上の1.3倍で、営業利益率はマイナス31.9%だった。
有報の「売上原価・販売費及び一般管理費の明細表」は、費用を業務・食堂・売店の3部門に分けている[1]。売上と並べると、部門ごとの損益が出せる。
| 部門 | 売上 | 費用 | 損益 | 利益率(前期) |
|---|---|---|---|---|
| 業務(コースの利用) | 6億5,041万円 | 8億5,760万円 | 2億719万円の損失 | −31.9%(−27.6%) |
| 食堂 | 1,188万円 | 1,584万円 | 396万円の損失 | −33.3%(−54.8%) |
| 売店 | 2,886万円 | 3,810万円 | 923万円の損失 | −32.0%(−40.3%) |
※有報の損益計算書と明細表から本稿で計算。年会費・グリーンフィ・キャディフィといった売上の項目ごとの利益は、費用が項目別に分かれていないため算出できない。
3部門とも赤字だが、営業損失のほとんどはコースの運営から出ている。業務部門の費用のうち、人件費(役員報酬・従業員給料・賞与・賞与引当金繰入額・法定福利費・福利厚生費)が4億5,782万円で53%を占め、業務委託管理費1億798万円、減価償却費8,698万円と続く[1]。会社が「運営費の大半は人件費とコース管理費用」と書いているとおりだ[1]。
本業の現金を生む力は、営業損益に減価償却費を足し戻したEBITDAで見る。2026年3月期は営業損失2億2,038万円に減価償却費9,035万円を足しても、マイナス1億3,003万円だ。設備の償却という現金の出ない費用を除いても、本業は現金ベースで赤字だ。入会金は営業外収益に入っており、毎年入る保証のない収入なので、本業の収益力は営業損益の段階で判断する。
キャッシュ・フロー計算書:入会金を除くと営業CFは約1億円のマイナス
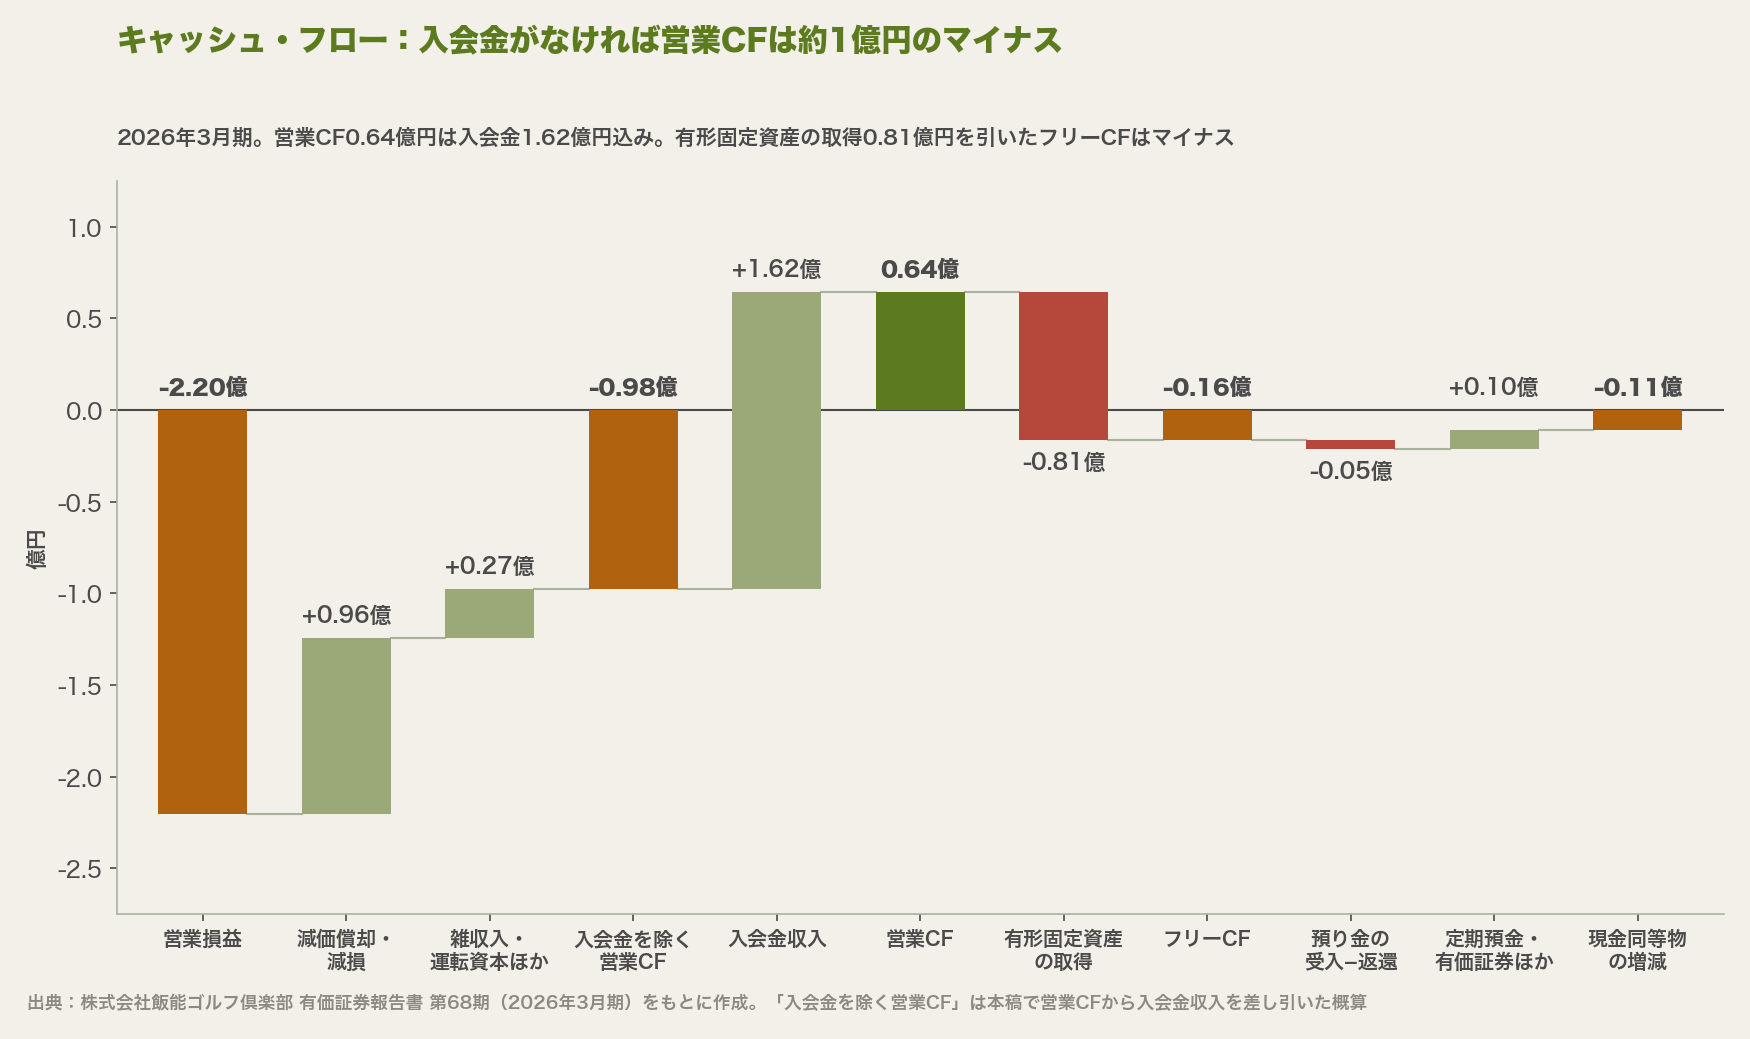
営業活動によるキャッシュ・フロー(営業CF)はプラス6,421万円だった[1]。営業赤字なのにプラスなのは、税引前の損益に入会金1億6,210万円が含まれ、減価償却費9,035万円は現金の出ない費用として足し戻されるからだ。入会金を差し引くと、営業CFはおよそマイナス9,789万円になる(本稿の概算)。
営業CFから有形固定資産の取得による支出8,066万円を引いたフリー・キャッシュ・フロー(FCF)は、マイナス1,645万円だ[1]。有報の「設備投資等の概要」では、当期の設備投資は総額9,784万円で、減価償却費9,035万円をやや上回る[1]。今ある設備を保つ程度の投資を、入会金込みの営業CFでも賄いきれていない状態だ。会社が挙げるキャディハウスの改修、防球ネット、井戸の掘削、コース管理棟の更新が加われば、不足はさらに広がる[1]。
財務活動では、預り金の返還9,365万円に対し受け入れが8,900万円で、差し引き465万円の流出だった[1]。現金及び現金同等物は8,024万円から6,921万円に減っている[1]。貸借対照表の現金及び預金4億1,921万円との差は、主に預け入れ期間が3か月を超える定期預金だ。資金の置き場所は、定期預金から投資有価証券(期末3億876万円)へ移している[1]。
貸借対照表:負債の96%は利息のつかない会員預り金
総資産34億7,684万円のうち、土地・コース施設・建物などの有形固定資産が26億8,382万円で77%を占める[1]。負債23億2,669万円のうち96%が会員預り金で、銀行からの借入金はない[1]。損益計算書に支払利息がないことから、会員預り金は利息のつかない負債と分かる。実態は会員からの長期の資金調達だ。
自己資本比率は33.1%だ。固定資産30億198万円を、純資産と固定負債の合計33億9,394万円でまかなっており、固定長期適合率は約88%になる。長く使う資産を長期の資金で支えている点では、形は崩れていない。
一方で、手元資金(現金及び預金と投資有価証券の合計)7億2,797万円は、会員預り金22億3,705万円の約3分の1だ。預り金が一度に返還を求められることはないが、退会が増えて返還が受け入れを上回り続ければ、手元資金が先に細る。
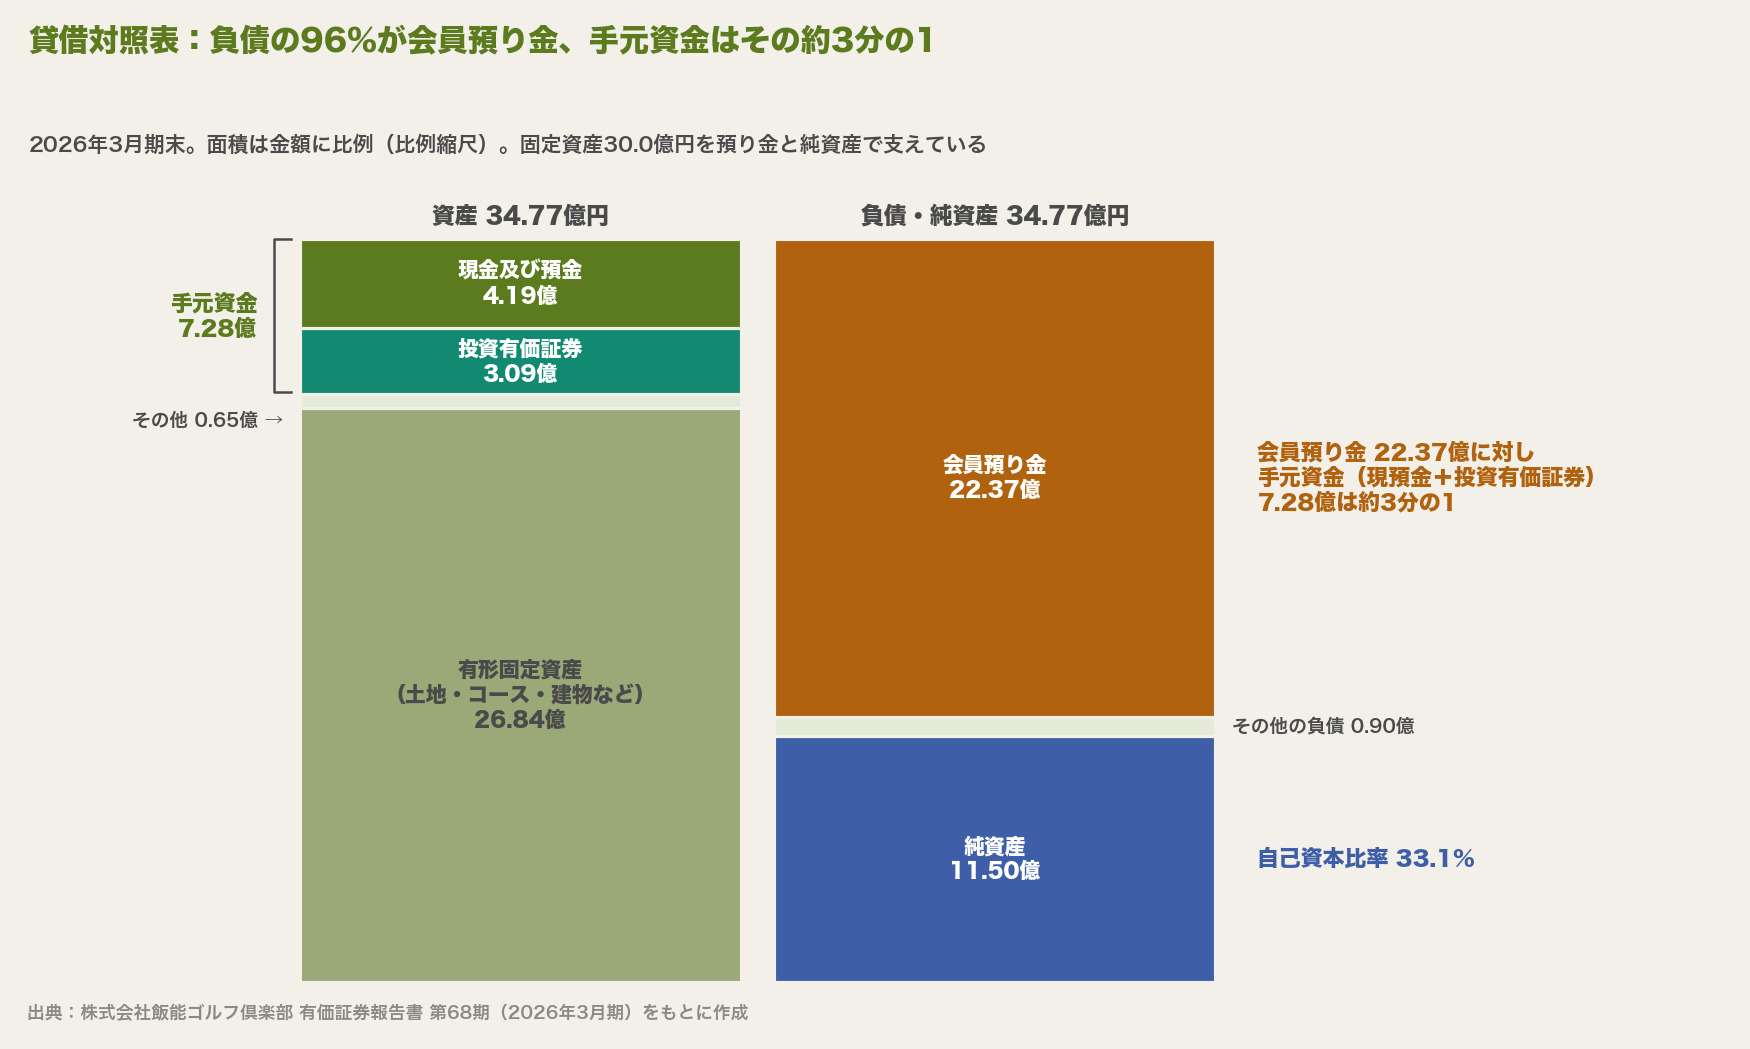
三表をつなぐと見えること
当期純損失3,695万円は、そのまま利益剰余金の減少(7億2,551万円から6億8,856万円)として貸借対照表に移った[1]。入会金は、損益計算書では営業外収益、キャッシュ・フロー計算書では営業CF、貸借対照表では現預金と投資有価証券として3つの表すべてに現れる。入会者が減ると、利益・現金・手元資金の3か所に同時に響く構造だ。
会員権を検討する人が有報で確かめたい3つの数字は、次のとおりだ。
- EBITDA(営業損益+減価償却費)がプラスか。本業が現金を生んでいるかが分かる
- 入会金カバー率(入会金収入÷営業損失)が100%を超えているか。入会金で本業の赤字を埋め切れているかが分かる
- 会員預り金に対する手元資金の割合。返還請求が増えたときの耐久力が分かる
余裕があれば、入会金を除いた営業CFとフリーCFで、設備投資を本業で賄えているかも見る。
経営の健全性を指標で見ると、どこが危ういのか?
財務三表の数字を、安全性・収益性・持続性の3つの観点で指標にした。前期と並べると、どこが弱っているかが分かる。
| 観点 | 指標(計算式) | 2025年3月期 | 2026年3月期 | 一般的な目安 |
|---|---|---|---|---|
| 安全性 | 自己資本比率(純資産÷総資産) | 33.7% | 33.1% | 高いほど安全 |
| 安全性 | 流動比率(流動資産÷流動負債) | 776% | 573% | 200%以上 |
| 安全性 | 当座比率(現預金と未収入金÷流動負債) | 761% | 558% | 100%以上 |
| 安全性 | 固定比率(固定資産÷純資産) | 247% | 261% | 100%以下 |
| 安全性 | 固定長期適合率(固定資産÷(純資産+固定負債)) | 85% | 88% | 100%以下 |
| 安全性 | 手元資金÷会員預り金 | 34% | 33% | — |
| 収益性 | 営業利益率 | −28.6% | −31.9% | プラス |
| 収益性 | EBITDAマージン((営業損益+減価償却費)÷売上高) | −16.8% | −18.8% | プラス |
| 収益性 | ROE(当期純損益÷純資産) | 0.1% | −3.2% | プラス |
| 収益性 | 総資産回転率(売上高÷総資産) | 0.19回 | 0.20回 | — |
| 持続性 | 入会金カバー率(入会金収入÷営業損失) | 91% | 74% | 100%以上 |
| 持続性 | 入会金を除く営業CF | −9,711万円 | −9,789万円 | プラス |
| 持続性 | フリーCF(営業CF−有形固定資産の取得) | −2,053万円 | −1,645万円 | プラス |
| 持続性 | 設備投資÷減価償却費(有報の設備投資額) | 1.02倍 | 1.08倍 | 1倍前後 |
※有報[1][2]の財務諸表と「設備投資等の概要」から本稿で計算。純資産は期末の値。手元資金は現金及び預金と投資有価証券の合計で、前期は固定資産に計上された定期預金1億円を含む。目安は財務分析の教科書で一般に使われる水準で、ゴルフ場業界の平均ではない。
安全性:流動比率だけでは判断できない
流動比率573%、当座比率558%は、目安を大きく上回る。ただしこれは、返還を求められうる会員預り金22億3,705万円が、固定負債に分類されているためだ[1]。流動負債は8,290万円しかなく、短期の支払い能力が高く見える。
実態に近いのは、手元資金と会員預り金の比率だ。前期34%、今期33%と、預り金の3分の1しか手元にない。固定比率は261%で、固定資産を純資産だけでは賄えず、会員預り金に頼っている。固定長期適合率は88%と100%を下回っているが、その長期資金の大半は、返還を求められうる預り金だ。
収益性:赤字の解消には売上3割増か費用2割減が要る
営業利益率はマイナス31.9%、減価償却費を足し戻したEBITDAマージンもマイナス18.8%で、どちらも前期から悪化した。総資産回転率は0.2回で、総資産34億7,684万円に対して売上は年6.9億円という、資産の重い事業だ。
営業損失2億2,038万円をゼロにするには、費用がそのままなら売上を約32%増やすか、売上がそのままなら費用を約24%削る必要がある(本稿の試算)。グリーンフィやキャディフィの改定だけで埋まる幅ではない。
持続性:入会金で赤字を埋める力が5期で半分近くに
入会金カバー率は、入会金収入で営業損失の何%を埋められるかを示す。2022年3月期の134%から下がり続け、2025年3月期に100%を割り、2026年3月期は74%だった[1][2][3][4]。営業損失が広がる一方で入会金収入が減り、両方の向きから差が開いている。
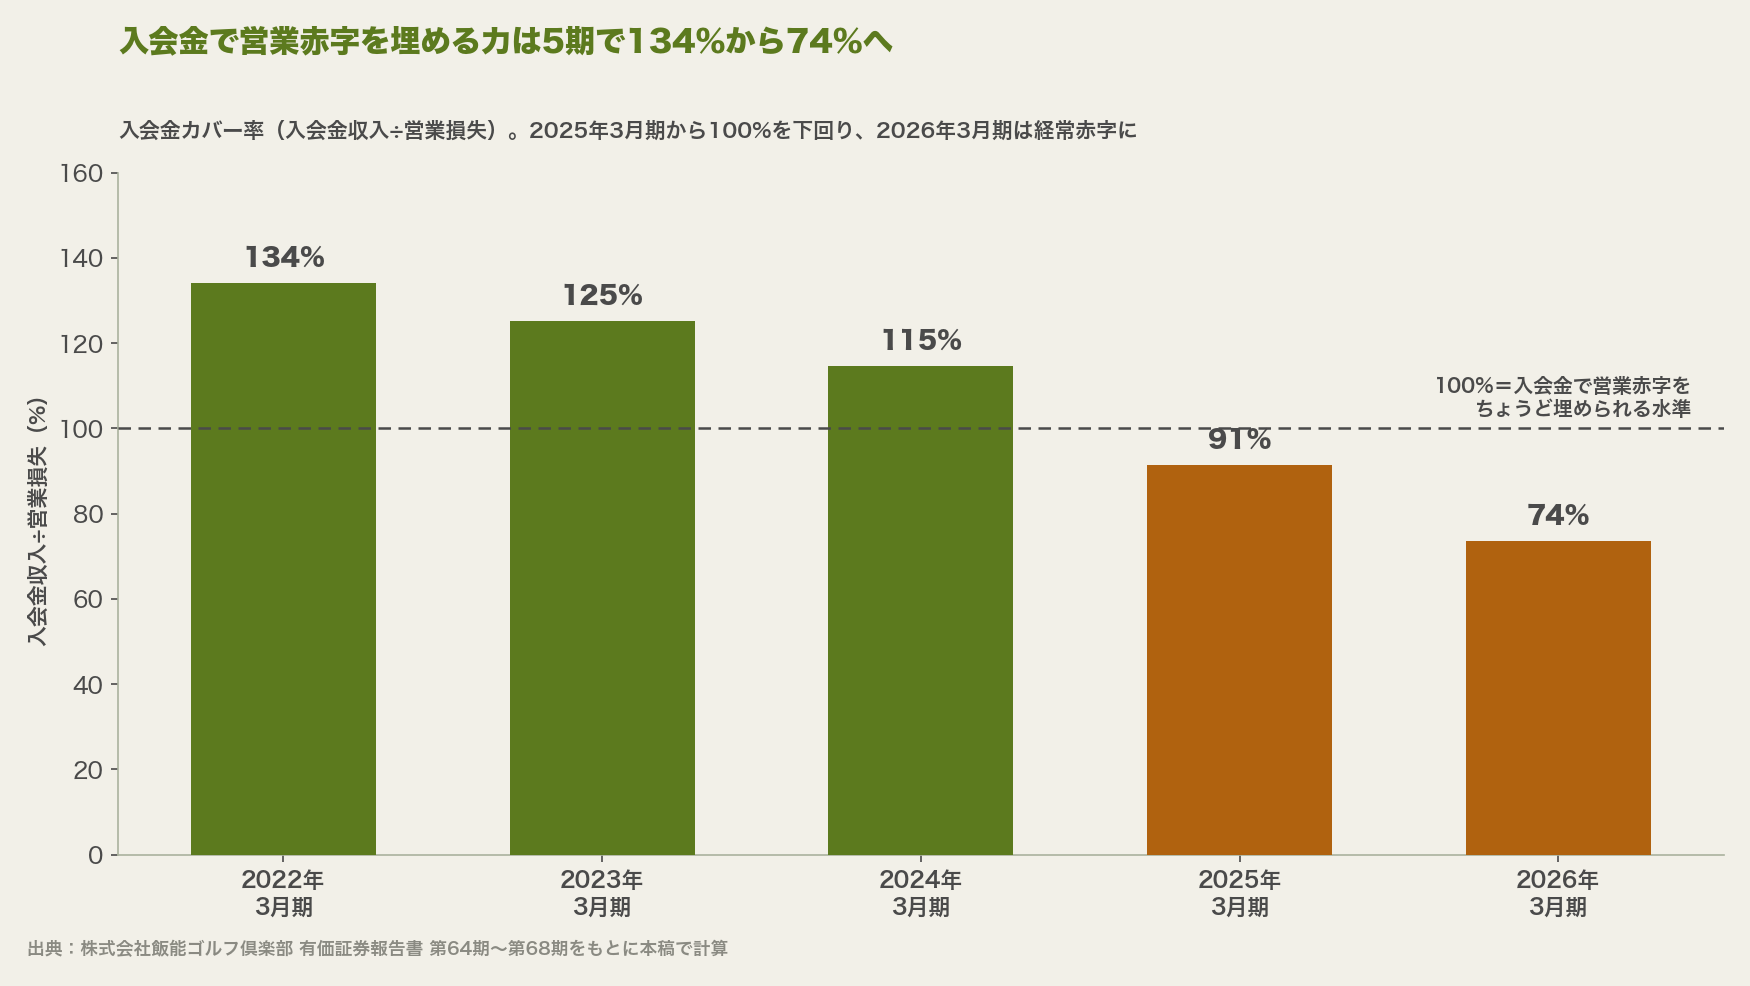
入会金を除いた営業CFは、2期続けて約マイナス9,800万円だ。設備投資は減価償却費とほぼ同じ水準(前期1.02倍、今期1.08倍)で、今ある設備を保つ程度だ。これとは別に、会社が挙げる高額の投資案件が控えている[1]。
仮に入会金がゼロになると、入会金を除く営業CFの約9,800万円と、今期並みの設備投資9,784万円で、年に約1億9,600万円の現金が出ていく。手元資金7億2,797万円では約3.7年分だ(預り金の出入りと運用収益を除いた本稿の試算)。入会金がすぐゼロになることは考えにくいものの、入会金なしで本業が続く年数は限られている。
総合すると
すぐに資金が尽きる状態ではない。借入金はなく、手元資金も、減価償却費を除いた年間の費用の約10か月分ある(本稿の試算)。弱っているのは持続性だ。入会金カバー率は5期続けて下がり、2期続けて入会金だけでは営業損失を埋め切れていない。会員権を買う人は、EBITDA、入会金カバー率、手元資金÷会員預り金の3つを毎年の有報で追うと、変化に気づける。
米国の会員制クラブも入会金に頼っているのか?
米国でも入会金への依存は論点になっているが、入会金の使い道についての考え方が違う。
米国のクラブ経営者団体CMAAの会報2026年4月号に寄稿したコンサルタントのAaron Dawson氏(Viewpoint EQ)は、多くのクラブで入会金が設備計画の財源になっており、その割合が75%を超える例が増えていると指摘した[6]。同じ号の別の記事は、CMAAとClub Benchmarkingが2024年7月から2025年6月に1,200超のクラブから集めたデータをもとに、年会費が運営費を賄えているかを財務管理の主な関心事に挙げている[6]。
| 項目 | 日本(飯能ゴルフ倶楽部) | 米国(CMAA会報の論考) |
|---|---|---|
| 入会金の主な使途 | 営業赤字の相殺 | 設備計画の財源(寄稿者の見立て) |
| 運営費の財源 | 年会費・プレーフィ+入会金 | 年会費で賄えているかを重視 |
| 入会金への依存 | 営業損失の7割強を相殺 | 設備資金の75%超の例が増加(寄稿者の指摘) |
| 開示 | 個社の有価証券報告書 | 業界団体の会報と横断調査 |
同氏は、入会金に頼るとクラブの将来が、次の入会者が前の人より多く払うことにかかってしまう、と警告している[6]。
ビジネスの側では、飯能のように入会金で運営の赤字を埋める形は、入会金を設備に充てる形より、入会者の減少が毎年の損益に直結する。ゴルフをする側では、会員権を選ぶときに年会費が運営費に見合っているかを確かめる意味がある。
よくある質問(FAQ)
会員権を買うと払ったお金はどこへ行くのか?
会員権の代金は売り手に、入会金はクラブの会社に入る。会員の区分によっては、入会時に預託金も会社に預ける。飯能ゴルフ倶楽部では、入会金は営業外収益に、預託金は負債の会員預り金に計上されている[1]。
自分のクラブの有価証券報告書はどこで見られるのか?
金融庁のEDINETで会社名を検索すれば、提出している会社の有報を無料で閲覧できる。提出していないクラブも多い。
プレー料金や年会費は上がるのか?
飯能ゴルフ倶楽部は2026年3月期の増収の理由にキャディフィの改定を挙げ、ゲストのグリーンフィの見直しも課題としている[1]。
まとめ
飯能ゴルフ倶楽部の有報は、会員制ゴルフ場の収益構造を数字で示している。営業の赤字は6期続き、それを新しい入会者の入会金で埋めてきた。2026年3月期は入会金収入が減り、経常赤字になった[1]。
会員権を検討しているゴルファーは、クラブが有報を出していれば、EBITDA、入会金カバー率、会員預り金に対する手元資金の割合の3つを買う前に確認しておきたい。飯能では3つとも弱く、EBITDAはマイナス1億3,003万円、入会金カバー率は74%、手元資金は預り金の約3分の1だった。ビジネスの読者にとっては、一度きりの入会金を毎年の運営費に充てる収益モデルが、入会者の減少にどれだけ弱いかを示す事例だ。CMAA会報の寄稿者が描く、入会金を設備に、年会費を運営に充てる考え方とは対照的だ。
この記事に関連するおすすめリスト
MBA カネ系 おすすめ書籍決算書のどこを見れば会社の体力がわかるのか、基本から学べる書籍をまとめた。Amazonでリストを見る
※Amazonのアソシエイトとして、当サイトは適格販売により収入を得ています。
出典
- 株式会社飯能ゴルフ倶楽部 有価証券報告書 第68期(2026年6月26日提出) https://disclosure2dl.edinet-fsa.go.jp/searchdocument/pdf/S100YLAH.pdf
- 株式会社飯能ゴルフ倶楽部 有価証券報告書 第67期(2025年6月25日提出) https://disclosure2dl.edinet-fsa.go.jp/searchdocument/pdf/S100VZK2.pdf
- 株式会社飯能ゴルフ倶楽部 有価証券報告書 第65期(2023年6月27日提出) https://disclosure2dl.edinet-fsa.go.jp/searchdocument/pdf/S100R0R4.pdf
- 株式会社飯能ゴルフ倶楽部 有価証券報告書 第64期(2022年6月28日提出) https://disclosure2dl.edinet-fsa.go.jp/searchdocument/pdf/S100OFVC.pdf
- 株式会社福岡カンツリー倶楽部 有価証券報告書 第75期 https://disclosure2dl.edinet-fsa.go.jp/searchdocument/pdf/S100Y012.pdf
- CMAA Board Brief, April 2026 https://www.cmaa.org/board-brief/board-brief-issues/april-2026/
- 一季出版「㈱飯能ゴルフ倶楽部、第68期は営業損失が拡大」(2026年10月7日) https://www.ikki-web2.com/archives/12202