従業員数千人規模で、本社や工場の一角に自社データセンター(DC)やサーバールームを持つ日本企業では、受変電設備や空調の更新時期が近づくと、情報システム部門のインフラ責任者が建て替え・コロケーション移設・クラウド移行の比較資料をつくることになる。その資料に「世の中の流れ」として海外調査の数字を引用する場面は多いが、数字の母集団を取り違えると判断を誤る。
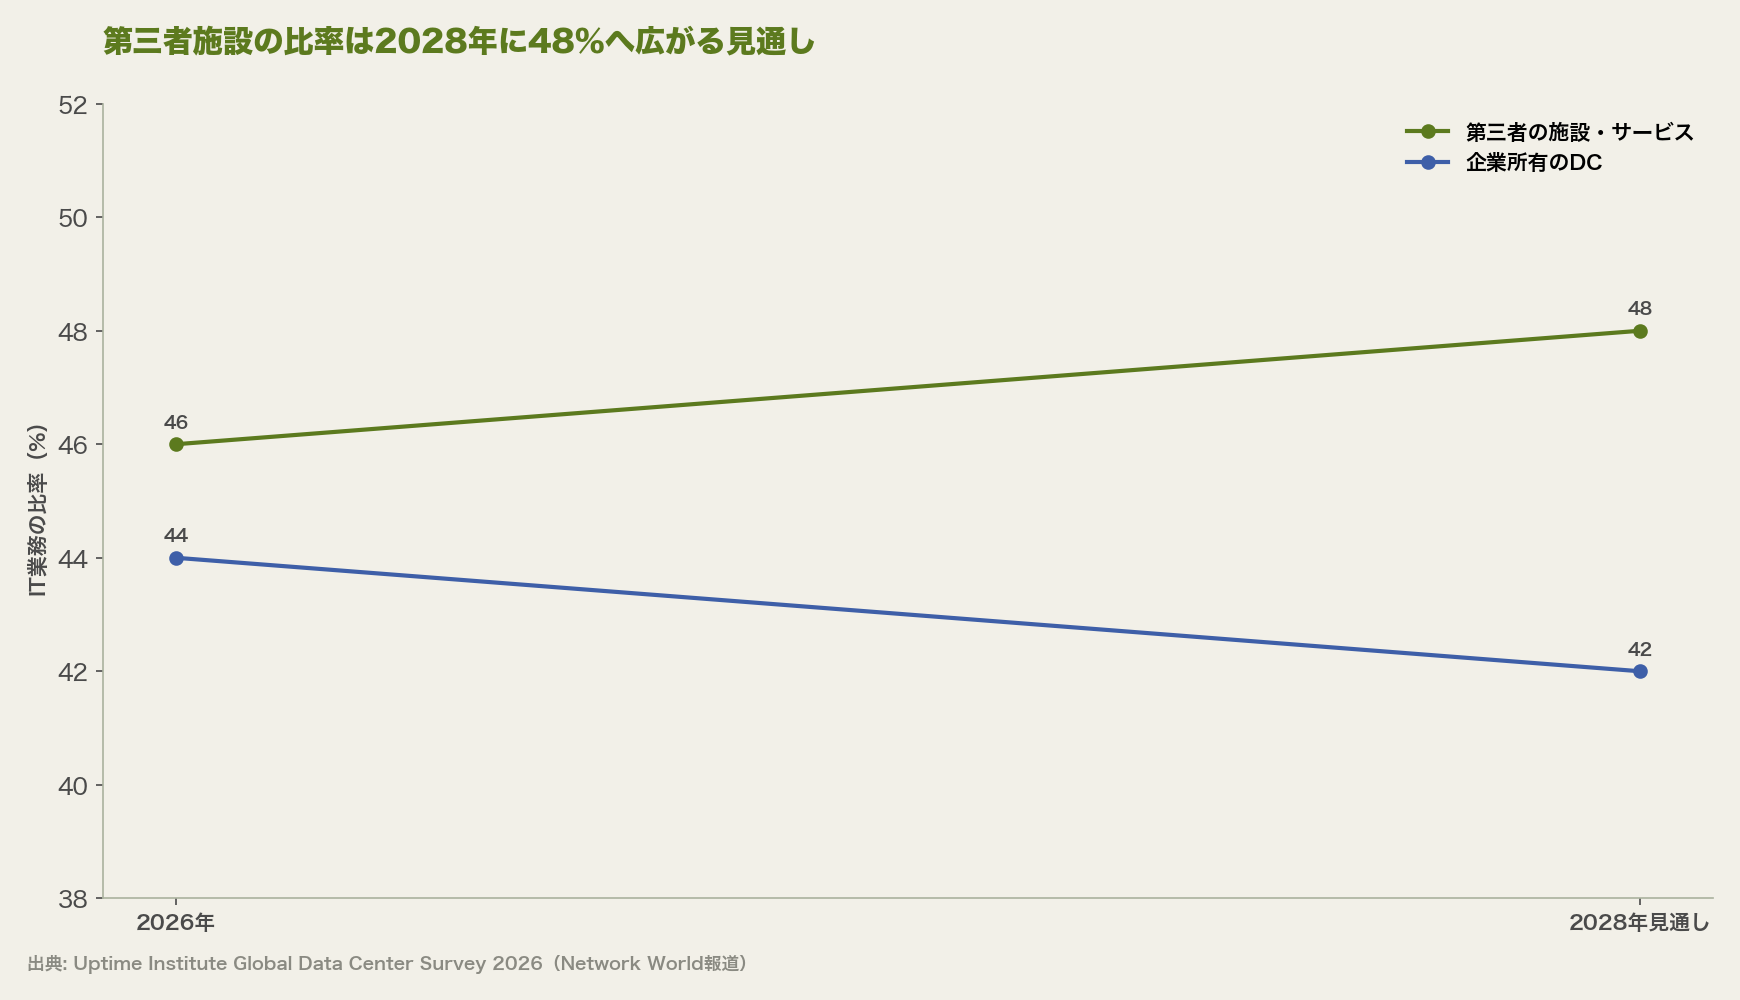
米国のデータセンター評価機関Uptime Institute(以下Uptime)は2026年7月28日、第16回となる年次調査「Global Data Center Survey 2026」の結果を発表した[2]。報道によれば、IT業務の置き場所として第三者の施設とサービスが46%となり、企業所有のDCの44%を調査史上初めて上回った[1][4]。
本稿は、この逆転の数字が何の割合なのかを先に確かめる。そのうえで、コスト懸念、ラック密度、障害、人材の数字を自社DCの更新判断にどう使えるか、日本企業にそのまま当てはまらない点はどこかを整理する。
予備知識
- コロケーション: 事業者のDCのラックや区画を借り、自社のサーバーを置く形態。建物・電源・空調は事業者が運用する
- 第三者施設: 自社が所有しないDCやサービスの総称。本調査ではコロケーション、クラウド、ホスティング、SaaSを含む
- ラック密度: サーバーラック1本あたりの消費電力。kW(キロワット)で表し、値が大きいほど電源と冷却の設備が重くなる
- 影響のある障害: 業務やサービスに実害が出た停止。Uptimeは深刻度を段階で分類している
コロケーション事業者の運用体制を評価するとき、何を確認すべきかの基準を持ちたい担当者に向く一冊。


46%対44%は何の割合か——逆転の中身を確かめる
46%対44%は、回答者が報告したIT業務の置き場所の比率であり、日本企業の何割がDCを手放したかを示す数字ではない。調査は2026年4〜5月に実施され、世界の1,600人超が回答した[4]。うち800超がDCの所有者・運用者で、約4人に1人はITやDCのサービス事業者に勤めている[2]。
回答者の52%は北米と欧州にいる[2]。第三者側にはコロケーション、クラウド、ホスティング、SaaSが含まれる[4]。Uptimeの概要ページは、この比較が施設単位であり総容量ベースではないと注記している[3]。
| 項目 | 2026年 | 2028年見通し |
|---|---|---|
| 第三者の施設・サービス | 46% | 48% |
| 企業所有のDC | 44% | 42% |
Uptimeは2028年までに差が48%対42%へ広がると見込む[4]。一方で、セキュリティと規制の要件から多くの業務が引き続き自社設備に残り、企業所有のDCはハイブリッド構成の要であり続けるとも述べている[4]。
合計が100%にならない残りの内訳は、今回確認した報道と発表では示されていない。コロケーション単独とクラウド単独の比率も公開情報では確認できなかった。比較資料で「コロケーションが自社DCを抜いた」と書くと、クラウドやSaaSを含む数字を過大に読むことになる。
冗長化や空調、冷却技術の基本を押さえ、ラック密度の議論を決裁者に説明する下地をつくれる。
経営層は何を懸念しているか——コストと容量予測が上位
運用者の経営層が抱える懸念の首位はコストで、容量予測が僅差で続く。ここでの割合は、DCの運用者のうち各項目を経営層が少なくとも多少は懸念していると答えた比率だ[1]。
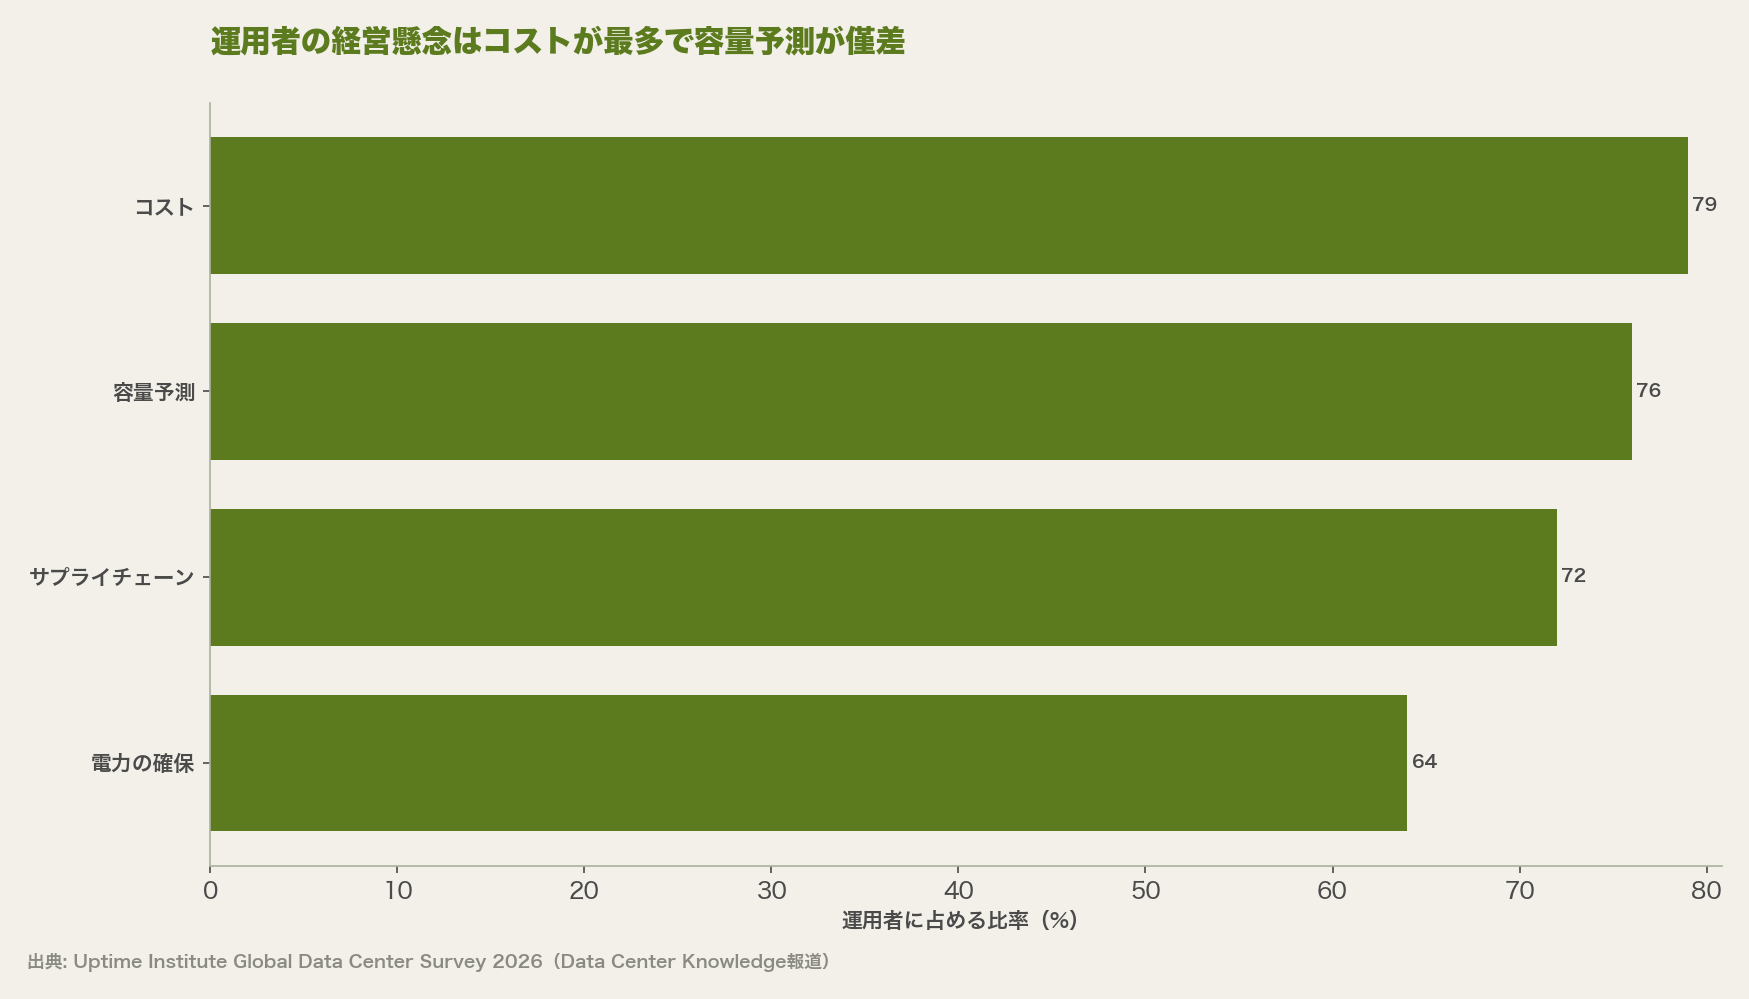
コストを強く懸念する運用者は38%で、以前の44%から下がった[1][4]。ただし報道によって「最大の懸念」とするか「非常に懸念」とするか、比較年も2024年か前年かで書き方が分かれており、定義は一次資料で確かめたい。Uptimeの研究責任者Andy Lawrence氏は、多くの課題に明確な答えを持つ人はほとんどいないと述べている[1]。AI需要の伸びが読めず、電力と機器の調達をいつ、どれだけ確保するかが決めにくい状況だ。
自社DCの更新判断では、この容量予測の難しさがそのまま効く。建て替えは15年、20年先の電力と床面積を今決める投資であり、需要の読み違いは空き区画か不足として残る。コロケーションやクラウドは、この予測の誤差を契約期間の単位に分けて持てる点が比較の軸になる。
本稿で扱うのは特定の製品やソフトウェアバージョンではなく、米調査会社Uptime Institute傘下のUptime Intelligenceが2026年5月に発表した「Annual Outage Analysis 2026」というデー[…]

ラック密度と障害は何を示すか——自社設備の前提を見直す材料
ラック密度の上昇と障害コストの増加は、古い自社DCの電源・冷却設計が今後の機器に合うかを点検する材料になる。最も多く見られるラック密度は11kWとなり、2025年の9kWを上回った[1]。30kW超の設備を除く平均は7.5kWから7.8kWへ上がった[1][4]。
一部でも30kWを超えるラックがあると答えた運用者は4分の1近くで、前年の19%から増えた[4]。Uptimeの最高技術責任者Chris Brown氏は、AIの学習用施設が最も速くラック密度を押し上げていると指摘する[1]。
| 指標 | 2025年 | 2026年 |
|---|---|---|
| 最頻値のラック密度 | 9kW | 11kW |
| 平均ラック密度(30kW超を除く) | 7.5kW | 7.8kW |
| 過去3年に影響のある障害を経験 | 50% | 47% |
| 最も深刻な障害の損失が10万ドル以上 | 57% | 71% |
| 有資格者の採用が難しい | 46% | 53% |
障害の経験率は下がったが、損失額は上がっている。障害を経験した運用者の71%が、最も深刻な障害で10万ドル(約1,550万円、1ドル=155円換算)以上の損失が出たと答えた[4]。障害の10件に1件は依然として深刻または重大に分類され、記録された原因の首位は電源の問題だ[1][2]。
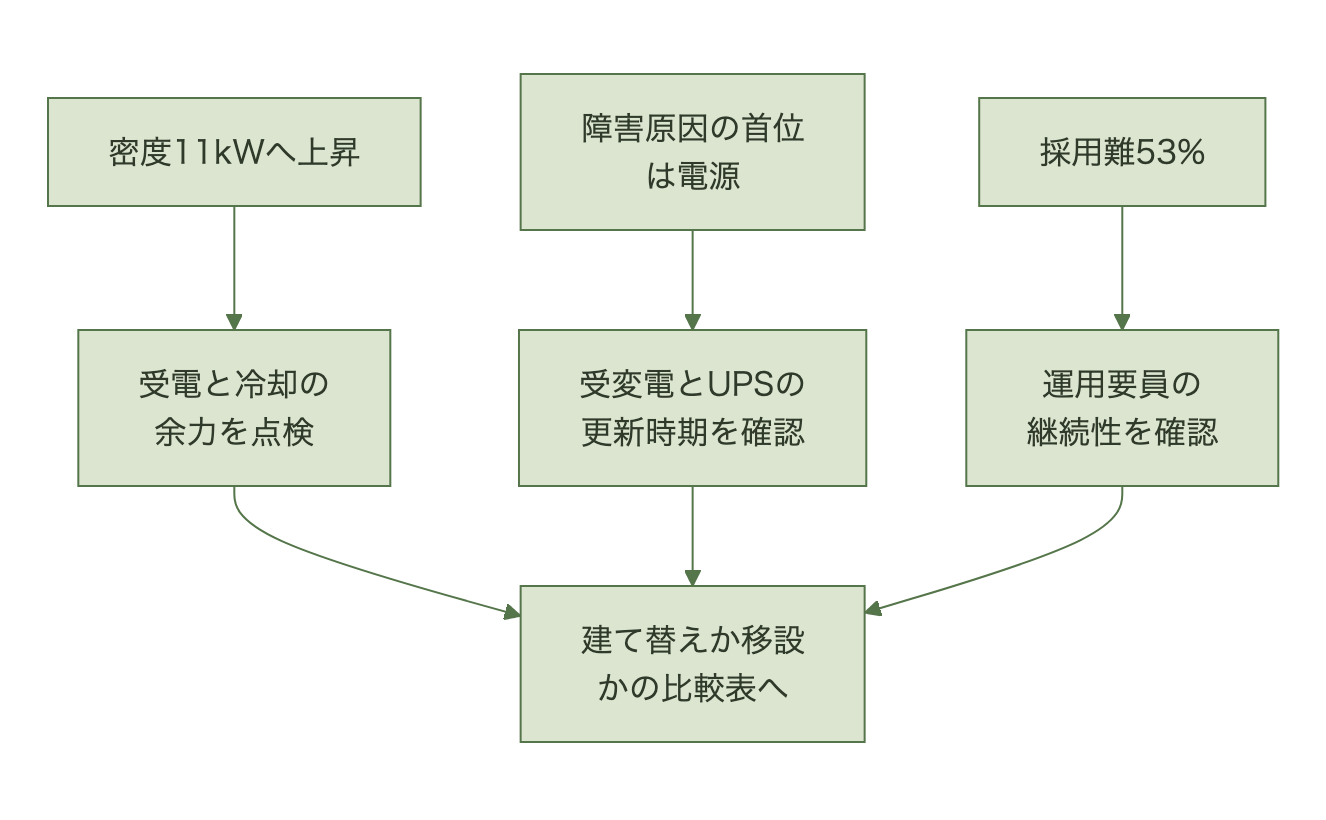
人材も自社運用の前提を揺らす。採用難は53%に上がり、28%は競合するDC事業者に社員を引き抜かれたと答えた[4]。水の使用量を記録する運用者は53%で、2025年の47%から増えた[1]。平均PUE(施設全体の消費電力をIT機器の消費電力で割った効率指標)は改善が続くが、その幅は小さい[3]。
要点(先に結論) 法人向けに正しく契約されたMicrosoft 365 Copilotは、入力したプロンプトや応答を基盤モデルの学習に使わず、データをテナントの外に出さない。だから企業が「顧客情報をAIに入れるな」と禁ずる本当の理由[…]
自社DC更新の稟議でコロケーション移設をどう比べるか
調査の流れは日本企業でも起きうるが、数字をそのまま比較資料に貼るのは避けたい。回答者の過半は北米と欧州にいて、4人に1人はサービス事業者に勤める[2]。日本企業の自社DCの老朽化や地震への備えは、この母集団から読み取れない。
日本企業で比較の軸になるのは、施設の性能より契約と統制の組み替えだ。
| 観点 | 自社DCの建て替え | コロケーション移設 | クラウド移行 |
|---|---|---|---|
| 耐震・電力 | 自社で設計し投資する | 事業者の設備仕様を確認する | 事業者の責任範囲になる |
| 保守契約 | 設備保守とSIerの運用委託を継続 | ハードウェア保守の駆け付け先が変わる | アプリ側の運用委託へ組み替える |
| 監査対応 | 入館記録を自社で管理 | 事業者の入館記録と立入り条件を契約で確保 | 事業者の第三者保証報告書を使う |
| 稟議 | 建物・設備の固定資産として一括承認 | 複数年の利用料と移設費を承認 | 利用量連動の費用を承認 |
コロケーションでは、監査人や自社担当者が現地に立ち入れる条件と、入館記録の提出方法を契約前に確認する必要がある。ハードウェアの保守契約も、駆け付け先の住所が変わるため再見積もりになりやすい。
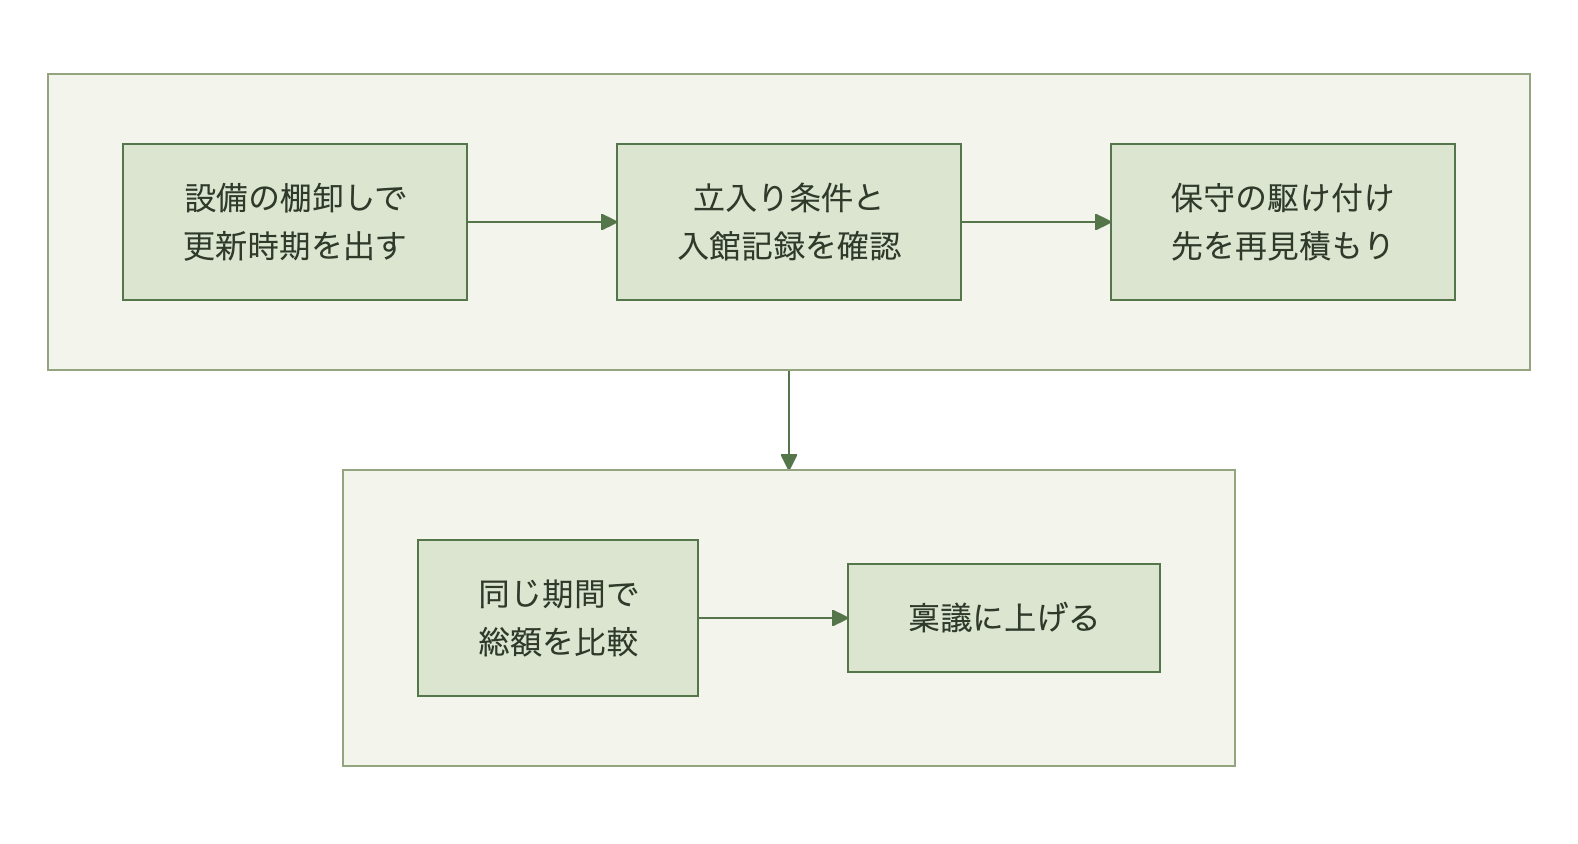
IT部門は、受電容量・空調能力・設備の更新年を棚卸しし、今後導入する機器のラック密度と突き合わせる。決裁側は、建て替えの一括投資と、移設後の複数年利用料を同じ期間で並べて判断する。
クラウド費用の急増に気づいてから原因を突き止めるまで、FinOpsやインフラの担当者はコストエクスプローラーの画面とCloudTrailのログを手作業で突き合わせてきた。AWSは2026年6月9日、この調査作業を生成AIエージェントに任せ[…]

まとめ
Uptimeの2026年調査で起きた逆転は、回答者が報告したIT業務の置き場所として、クラウドやSaaSを含む第三者施設が46%、企業所有のDCが44%になったという意味だ。コロケーション単独の伸びでも、日本企業の実態でもない。一方で、ラック密度が11kWへ上がり、障害1件あたりの損失と採用難が増えている点は、自社DCを持ち続ける前提を点検する材料になる。
IT部門の次の一手は、自社DCの受電容量・冷却能力・設備の更新年を棚卸しし、今後5年に入れる機器のラック密度と照らして不足が出る時期を示すことだ。決裁側の判断材料は、建て替えの一括投資と、移設後の利用料や監査・保守契約の組み替え費用を同じ期間で比べた総額と、その時期になる。
海外調査の数字は流れを示すが、結論は自社設備の数字で決まる。母集団を書き添えたうえで引用すれば、比較資料の説得力はむしろ上がる。
この記事に関連するおすすめリスト
MBA 思考系 おすすめ書籍調査データの母集団と前提を読み分け、設備投資の意思決定に生かす考え方を学べる本を集めていますAmazonでリストを見る
※Amazonのアソシエイトとして、当サイトは適格販売により収入を得ています。
よくある質問(FAQ)
Q. この調査の回答者に日本企業は含まれていますか。
A. 回答者の地域別内訳として公表されているのは、北米と欧州で52%という数字だけだ。日本からの回答数は公開情報では確認できなかった。
Q. 46%にはクラウドも入っていますか。
A. 入っている。第三者施設にはコロケーションのほか、クラウド、ホスティング、SaaSが含まれる。
Q. 報告書の全文は読めますか。
A. 要約版は無料で入手でき、全文はUptime NetworkとUptime Intelligenceの顧客向けに限られている。
出典
[1] Data Center Knowledge「AI Drives Data Center Uncertainty in Uptime’s 2026 Survey」(2026-07-31) https://www.datacenterknowledge.com/ai-data-centers/ai-drives-data-center-uncertainty-in-uptime-s-2026-survey[2] Uptime Institute「Uptime Institute 16th Annual 2026 Global Data Center Survey: Deployment of High Density Racks Rising Fast, Operators Face Continued Recruiting and Retention Pressures」(2026-07-28) https://uptimeinstitute.com/about-ui/press-releases/16th-annual-2026-global-data-center-survey-deployment-of-high-density-racks-rising-fast-operators-face-continued-recruiting-and-retention-pressures
[3] Uptime Intelligence「Uptime Institute Global Data Center Survey 2026」 https://intelligence.uptimeinstitute.com/resource/uptime-institute-global-data-center-survey-2026
[4] Network World「Corporate data centers keep losing workload share to colocation and cloud providers」 https://www.networkworld.com/article/4203054/most-corporate-it-is-off-premises-ai-is-reshaping-infrastructure-uptime-reports.html