MBAの科目「アカウンティング基礎」の全6回を、1回1本で解説するシリーズのDay5です。講義で学んだ枠組みを整理するだけでなく、その道具を使って、実在企業の最新の決算を読み解くところまで進みます。講義で予測したのはサイゼリヤの2014年8月期でした。2026年8月期の最新決算と突き合わせると、予測の方向が12年後も当たっていたか、会社がどんな手を打ったかが見えてきます。
| この回の2本柱 | 内容 |
|---|---|
| 講義で学ぶこと | 予測財務諸表の4つの手順とPLUG。サイゼリヤの2014年8月期の予測、差異分析、責任会計 |
| 最新決算で読み解くこと | サイゼリヤの2026年8月期のセグメント情報。国内の営業利益率は3.0%で、持ち直しが続くものの12年前の予測水準より低い。営業利益の約6割はアジアが稼いでいるが、アジアの利益率はこの1年で下がった |
1. この回で何を持ち帰るのか
Day4では、費用を変動費と固定費に分けて、損益分岐点を計算した。Day5はその道具を使って、将来の財務諸表を組み立てる。
冒頭の演習は、Day4の復習を兼ねていた。
パンを1種類だけ作って売る店がある。売価は100円。生産能力は月10,000個だが、実際に売れているのは5,000個。1個あたりの変動費は30円、固定費は月50万円。
ある日、百貨店から「イベントで売るので、2,000個を1個50円で卸してほしい」と注文が来た。受けるべきか
定価の半額である。店長は気に入らない。まず、そもそもこの店が儲かっているかを確かめる。損益分岐点は50万円÷(1-30%)で約71万円、販売数にして7,143個。実際は5,000個しか売れていないので、この店はもともと赤字だ。
では注文を受けるとどうなるか。
| 通常 | 特別注文を受けた場合 | |
|---|---|---|
| 販売数 | 5,000個 | 7,000個 |
| 売上 | 50万円 | 60万円(うち卸売10万円) |
| 変動費(30円/個) | 15万円 | 21万円 |
| 限界利益 | 35万円 | 39万円 |
| 固定費 | 50万円 | 50万円 |
| 営業利益 | △15万円 | △11万円 |
1個50円でも、変動費30円を上回るので、1個あたり20円の限界利益が出る。2,000個で4万円。固定費は注文を受けても受けなくても同じなので、その4万円はまるまる赤字の縮小になる。生産能力にも余裕がある。受けるべきだ。
定価の半額という見た目に惑わされず、限界利益で判断する。Day4の考え方は、こうした一回きりの意思決定にも、そして将来の業績予測にも使える。Day5の主題は後者である。
2. ケース:サイゼリヤの事業予測
Day3で財務分析をしたサイゼリヤを、今度は予測の題材にする。
ケースの前提はDay3と同じく、縮む外食市場だ。2013年の外食産業の市場規模は23.9兆円で、1997年の29.1兆円から16年で約5兆円縮小していた。景気回復で需要は持ち直しつつあったが、人手不足でアルバイトの賃金が上がり始めていた。
そうした中でサイゼリヤは、毎年40〜50店を新規出店して成長してきた。2013年8月時点で982店。売上高も毎年3%を超える成長を続けていた。
ところが、利益の動きは違った。
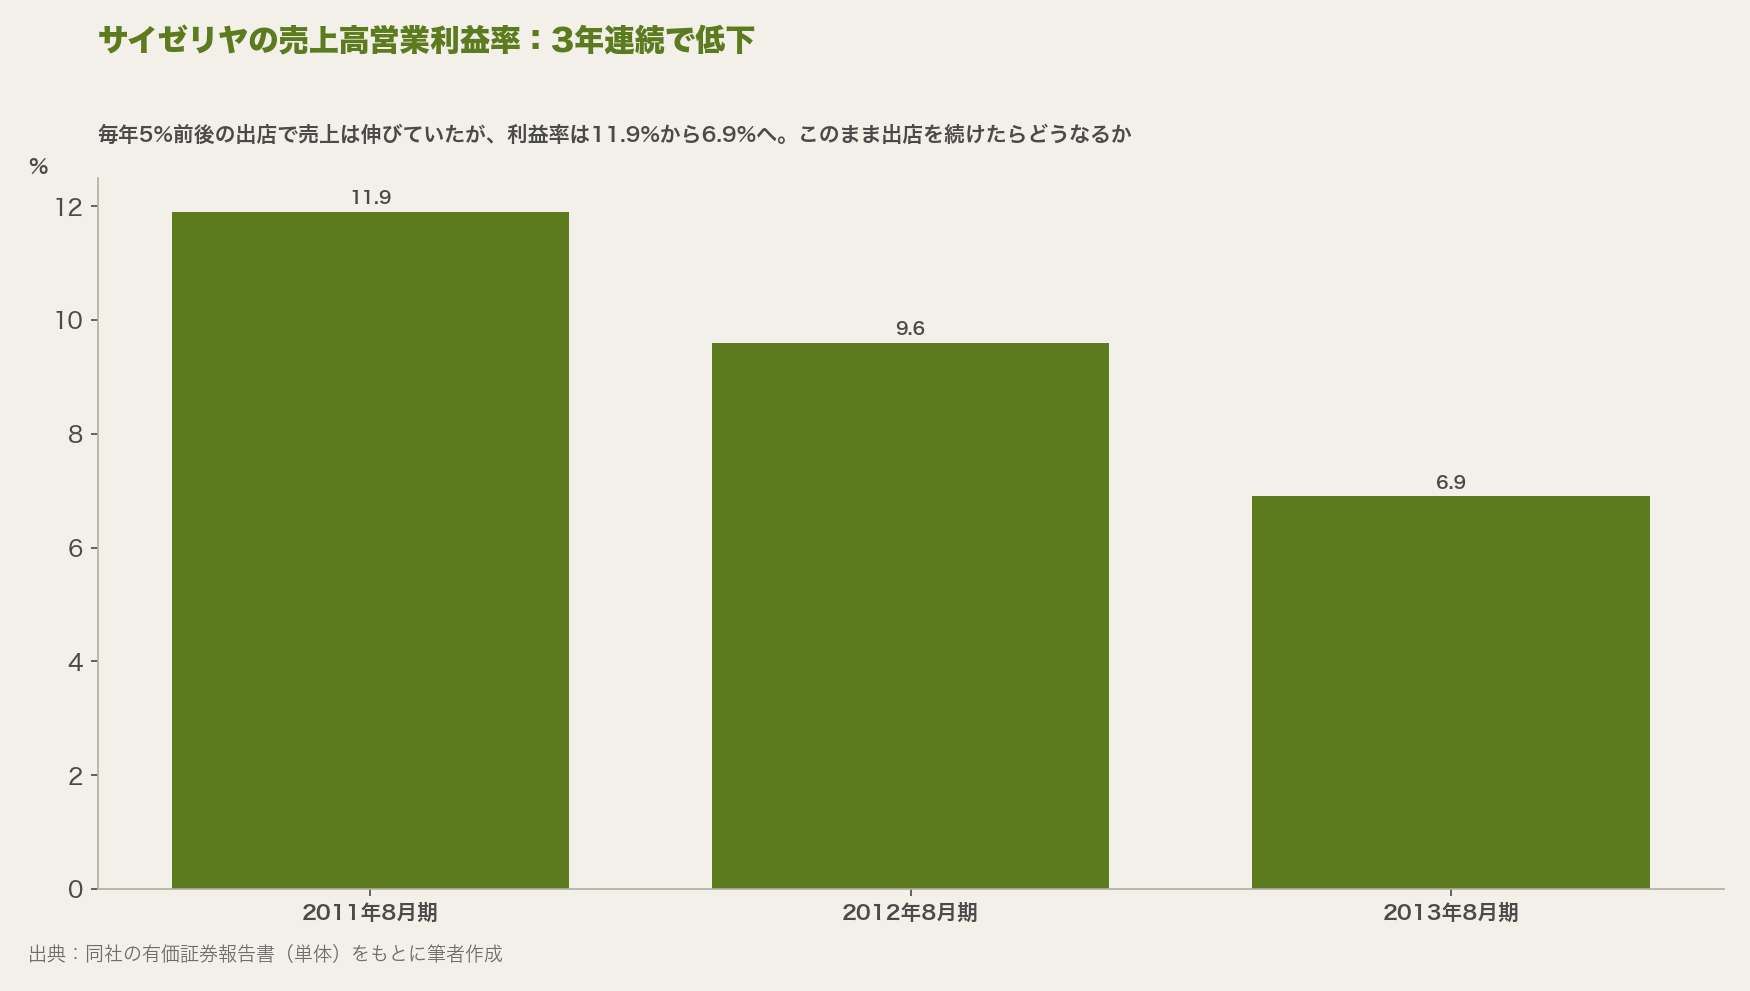
| (百万円) | 2011年8月期 | 2012年8月期 | 2013年8月期 |
|---|---|---|---|
| 売上高 | 95,416 | 98,426 | 102,263 |
| 営業利益 | 11,320 | 9,429 | 7,040 |
| 営業利益率 | 11.9% | 9.6% | 6.9% |
| 期末店舗数 | 882店 | 929店 | 982店 |
売上は3年で7%伸びたのに、営業利益は38%減った。ケースの問いはこうだった。
もし2014年8月期も出店戦略を継続した場合、利益や財務状態はどのようになるだろうか
3. 予測財務諸表の4つの手順
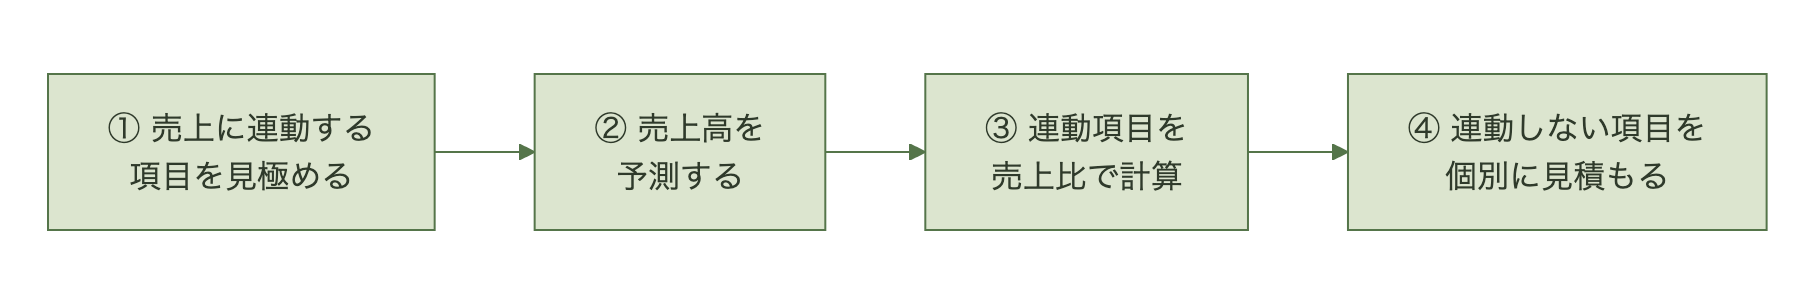
予測は、やみくもに数字を置いていく作業ではない。講義では手順を4つに整理した。
| 手順 | やること | ポイント |
|---|---|---|
| ① 売上連動項目の特定 | 過去の売上比や回帰分析で、変動費と固定費を分ける。B/S項目も売上に比例するか確かめる | Day4の変動費・固定費の区分がそのまま使える |
| ② 売上高の予測 | 景気、市場環境、競合、自社の戦略から売上を置く | 1つに絞らず、いくつかの想定を置く |
| ③ 連動項目の比例計算 | 売上に連動する項目を、売上比で計算する | 過去の比率をそのまま使わず、環境変化や戦略を加味する |
| ④ 非連動項目の見積もり | 売上に直接連動しない項目を個別に予測する | 人件費は採用計画、減価償却費は設備投資計画から |
①の変動費と固定費の分け方(固変分解)には、3つの方法が紹介された。
| 方法 | やり方 | 長所と短所 |
|---|---|---|
| 勘定科目法 | 勘定科目ごとに変動費か固定費かを決める | 簡便。ただし人件費や光熱費のように両方が混じる科目は分けきれない |
| 高低点法 | 売上が最も高い期と低い期の2点を結んで、総費用線を引く | 科目に縛られずに分けられる。2点しか使わないので精度は低い |
| 回帰分析法 | 複数期のデータから統計的に総費用線を導く | 全データを使うので実態に近い |
Day4でオリエンタルランドのコロナ前後の2期から費用構造を逆算したのは、この高低点法である。


4. 過去3年を分解する
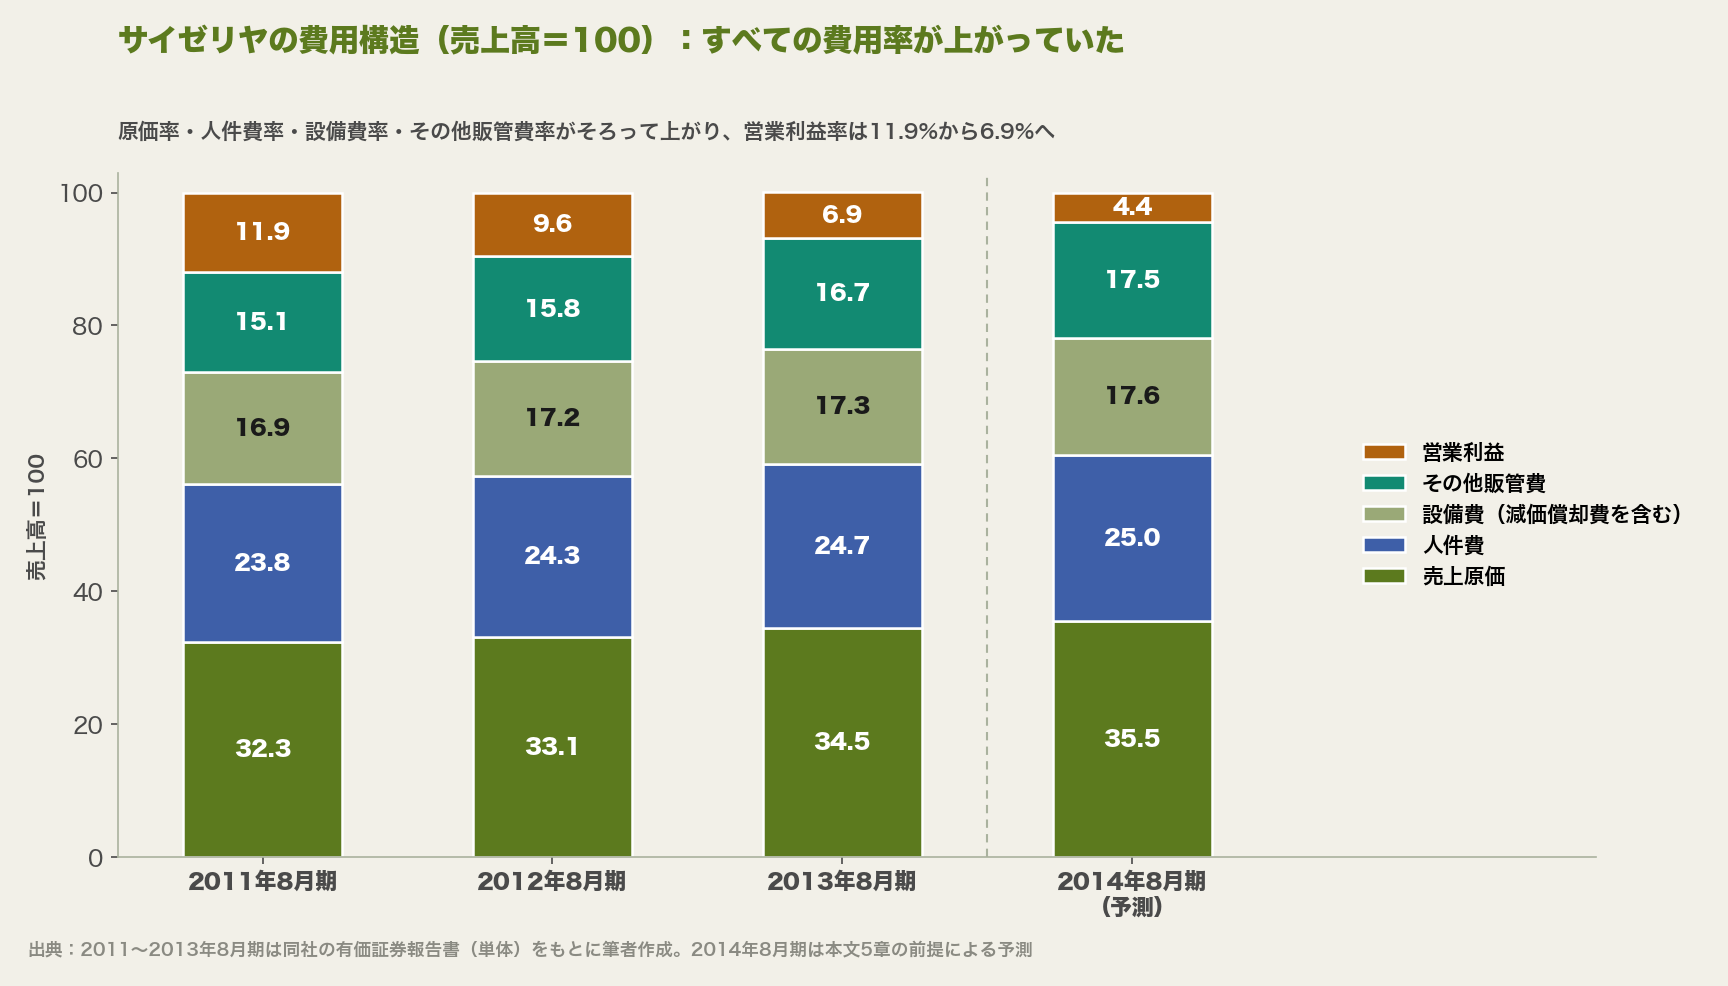
予測の前に、過去の数字を売上比で並べ、どの費用が売上とどう動いてきたかを見る。
| 売上高に対する比率 | 2011年8月期 | 2012年8月期 | 2013年8月期 |
|---|---|---|---|
| 売上原価 | 32.3% | 33.1% | 34.5% |
| 人件費 | 23.8% | 24.3% | 24.7% |
| 設備費(減価償却費を含む) | 16.9% | 17.2% | 17.3% |
| その他販管費 | 15.1% | 15.8% | 16.7% |
| 営業利益 | 11.9% | 9.6% | 6.9% |
どの費用も、売上の伸びを上回るペースで増えている。店舗が増えれば人件費も家賃も設備費も増える。そこに食材価格の上昇と、アルバイトの賃金上昇が重なる。売上を伸ばすための出店が、費用率を押し上げている。この3年間のトレンドを、そのまま翌年に延ばすとどうなるかが予測の出発点になる。
5. 前提を置き、予測する
講義で示された予測の回答例では、次のような前提を置いた。
5-1. P/Lの前提
| 項目 | 前提 | 根拠 |
|---|---|---|
| 売上高成長率 | 3.0% | 過去実績のトレンド |
| 売上原価率 | 35.5% | 過去実績のトレンド |
| 人件費率 | 25.0% | 過去実績のトレンド |
| 設備費 | 前年比+5.0% | 過去実績のトレンド |
| 減価償却費の増加 | +2.5億円 | 設備投資50億円を20年の定額法で償却 |
| その他販管費率 | 17.5% | 過去実績のトレンド |
| 特別損失 | 12.3億円 | 過去3年平均 |
| 法人税率 | 40.0% |
売上に連動する項目(原価、人件費、その他販管費)は売上比で、連動しない項目(設備費、減価償却費、特別損益)は個別に見積もっている。3章の手順どおりだ。
5-2. 予測P/L
| (百万円) | 2013年8月期(実績) | 2014年8月期(予測) | 前年比 |
|---|---|---|---|
| 売上高 | 102,263 | 105,331 | +3.0% |
| 売上原価 | 35,232 | 37,392 | +6.1% |
| 販売費及び一般管理費 | 59,990 | 63,299 | +5.5% |
| 営業利益 | 7,040 | 4,639 | △34.1% |
| 経常利益 | 7,756 | 5,354 | △31.0% |
| 当期純利益 | 3,450 | 2,495 | △27.7% |
売上は3%伸びるのに、営業利益は3分の1減る。営業利益率は4.4%まで下がる。
5-3. 予測B/Sと財務指標
B/Sも同じ要領で組み立てる。売上に連動する項目(売掛金、棚卸資産、買掛金)は回転期間を過去実績で置き、連動しない項目(有形固定資産は+50億円、長期借入金は年10億円の返済)は個別に置く。
予測したP/LとB/Sから、Day3で学んだ指標を計算し直すと、こうなる。
| 指標 | 2011年8月期 | 2012年8月期 | 2013年8月期 | 2014年8月期(予測) |
|---|---|---|---|---|
| ROE | 10.1% | 8.4% | 5.5% | 3.9% |
| 売上高当期純利益率 | 5.9% | 5.1% | 3.4% | 2.4% |
| 流動比率 | 168.8% | 184.6% | 158.4% | 126.8% |
| 当座比率 | 123.4% | 124.7% | 105.1% | 68.0% |
| 手元流動性(日) | 63.8 | 55.0 | 49.1 | 30.0 |
※ ROEは期末の自己資本ベース
講義で示された問いは短かった。
これを見てどう思いますか? 違和感ないですか?
ROEは3年で10%から4%を切るところまで下がる。手元の現金は売上の約2か月分から1か月分へ半減し、当座比率は100%を大きく割り込む。出店を続ける限り、利益は細り、手元資金も薄くなる。数字を並べると、成長戦略の持続性そのものに疑問符がつく。
講義ではこの予測をもとに、「2014年8月期のROEをどう改善するか」をグループで議論した。何を、どのように改善するのか。利益率か、回転率か、レバレッジか。Day3のデュポン分解がここで効いてくる。
6. PLUG ―― B/Sの左右を最後に合わせる
予測B/Sを項目ごとに組み立てると、たいてい左右の合計が合わない。そこで最後に、左右を一致させるための調整項目を1つ決める。これをPLUG(プラグ)と呼ぶ。
講義の練習問題が、PLUGの考え方をよく示していた。
| パターン | 状況 | PLUGにする項目 |
|---|---|---|
| 現金がPLUG | 余裕資金がある。借入金に前提を置き、差額を現金で吸収する | 現金及び預金 |
| 借入金がPLUG | 素直に埋めると現金がマイナスになる。あるべき現金残高を先に決め、差額を借入で埋める | 短期借入金 |
サイゼリヤの予測では、手元流動性を「売上の1か月分(30日)」と先に決め、短期借入金をPLUGにしている。出店のための設備投資50億円を、営業CFだけでは賄いきれないからだ。
PLUGにはもうひとつの意味がある。予測を組み上げた結果、PLUGの借入金がどれだけ膨らむかを見れば、その計画にいくらの資金調達が必要かが分かる。予測財務諸表は、資金計画の道具でもある。
7. 予測の答え合わせ ―― 2014年8月期の実績
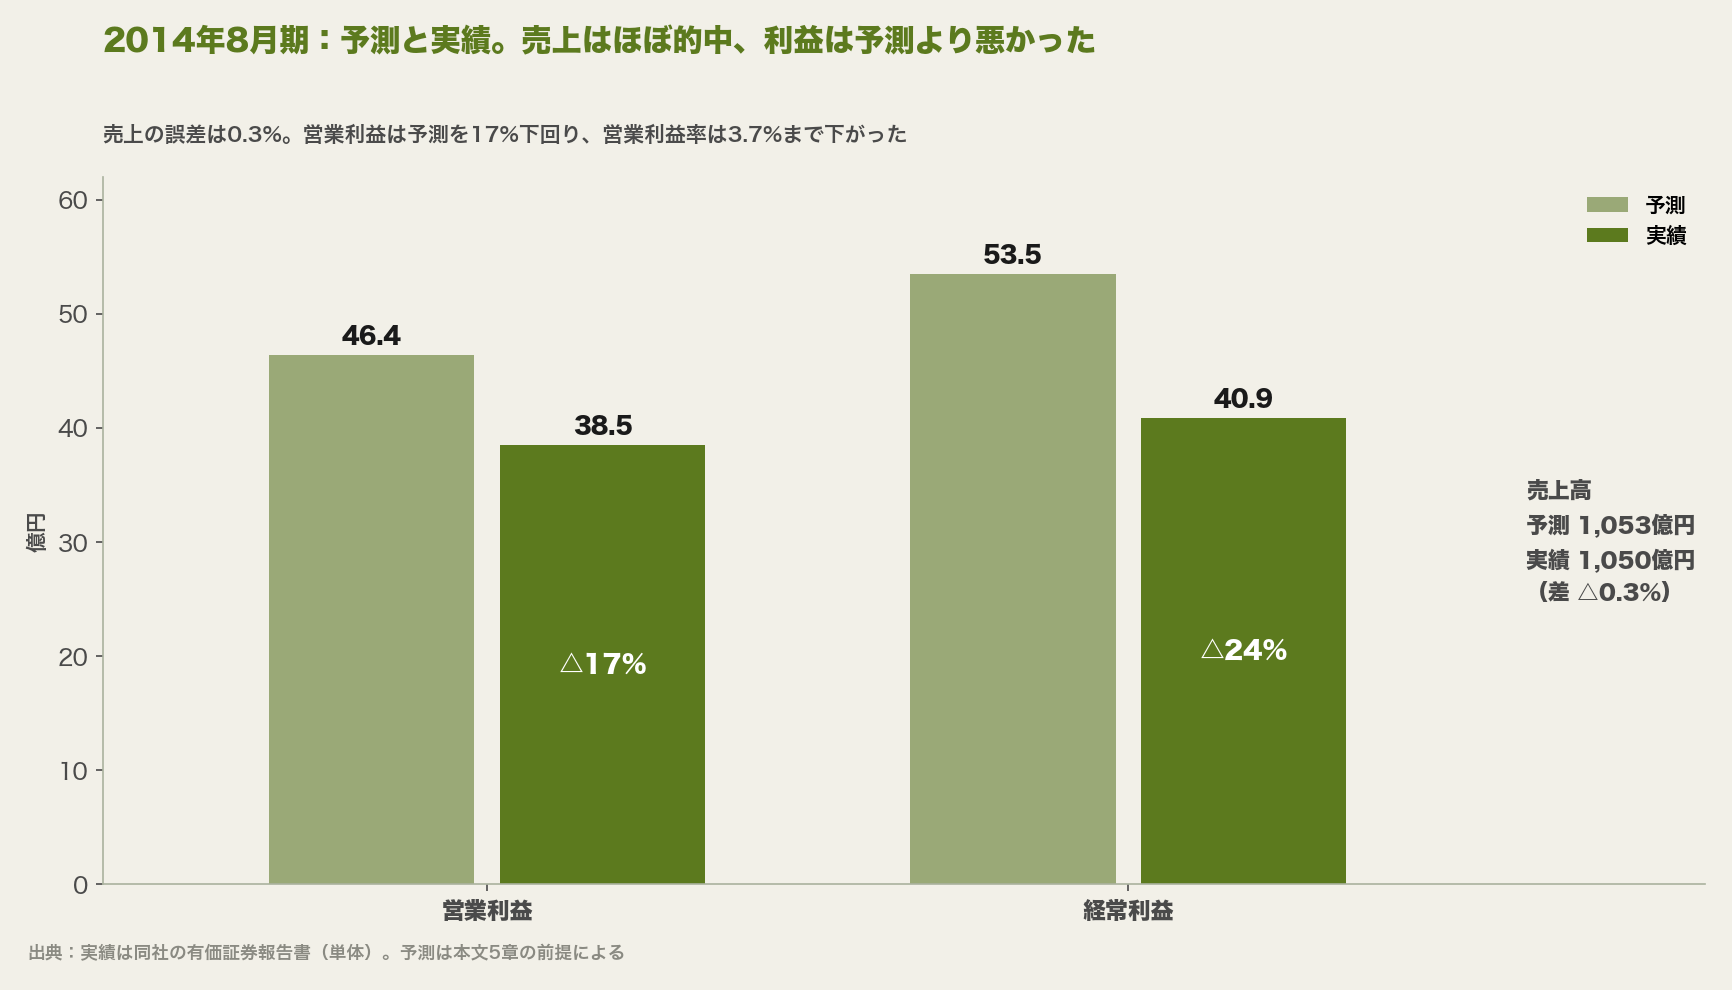
講義では、この予測の横に2014年8月期の実績も並べて示した。
| (百万円) | 予測 | 実績 | 差 |
|---|---|---|---|
| 売上高 | 105,331 | 105,049 | △0.3% |
| 営業利益 | 4,639 | 3,849 | △17.0% |
| 経常利益 | 5,354 | 4,092 | △23.6% |
| 営業利益率 | 4.4% | 3.7% |
売上は0.3%しかずれなかった。3%成長という前提は、ほぼ当たっていた。しかし営業利益は予測をさらに17%下回った。費用率の上昇が、過去3年のトレンドよりも速かったということになる。
予測は外れた。ではこの予測は役に立たなかったのか。そうではない。予測が示した方向 ―― 出店を続ければ利益率は下がり続ける ―― は正しかった。外れたのは程度であり、実際はもっと悪かった。方向を正しく示し、打ち手を考えるきっかけを作るのが、予測財務諸表の役割である。
8. 良い財務予測とは何か
講義では、予測の良し悪しを次のように整理した。
財務予測のポイントは「正確性」よりも「ロジック」
| 観点 | 中身 |
|---|---|
| 前提の置き方にロジックがある | 根拠がある。事業構造と財務構造がつながっている。「事業環境が変化 → 戦略を変更 → 事業構造が変化 → 財務構造が変化」というストーリーを語れる |
| 作成の手順にロジックがある | P/Lから着手する。B/Sの左右の調整(PLUG)は最後に決める |
| 幅を持たせる | 予測がぴったり当たることはまずない。上振れ・下振れしたときに業績や資金繰りがどうなるかを見ておく |
| 変数を増やしすぎない | シミュレーションを増やしても、意思決定の確度が上がるとは限らない |
実務的な注意もあった。売価を変える前提を置くときは、売上高が変わるだけでなく、原価率など費用や資産の売上比も変わる。値上げすれば原価率は下がり、値下げすれば上がる。売上比で機械的に計算していると、ここを見落とす。
講義のまとめは、予測は作って終わりではない、ということだった。予測財務諸表は、その結果を打ち手に反映させて初めて意味を持つ。

9. 予測の後 ―― 実行をどう管理するか
Day5の後半は、予測(Plan)を立てたあとの実行フェーズの話だった。
9-1. コントロールシステム
計画を立てても、組織が動かなければ実現しない。組織を目標に向けて動かす仕組みを、講義ではコントロールシステムと呼んだ。
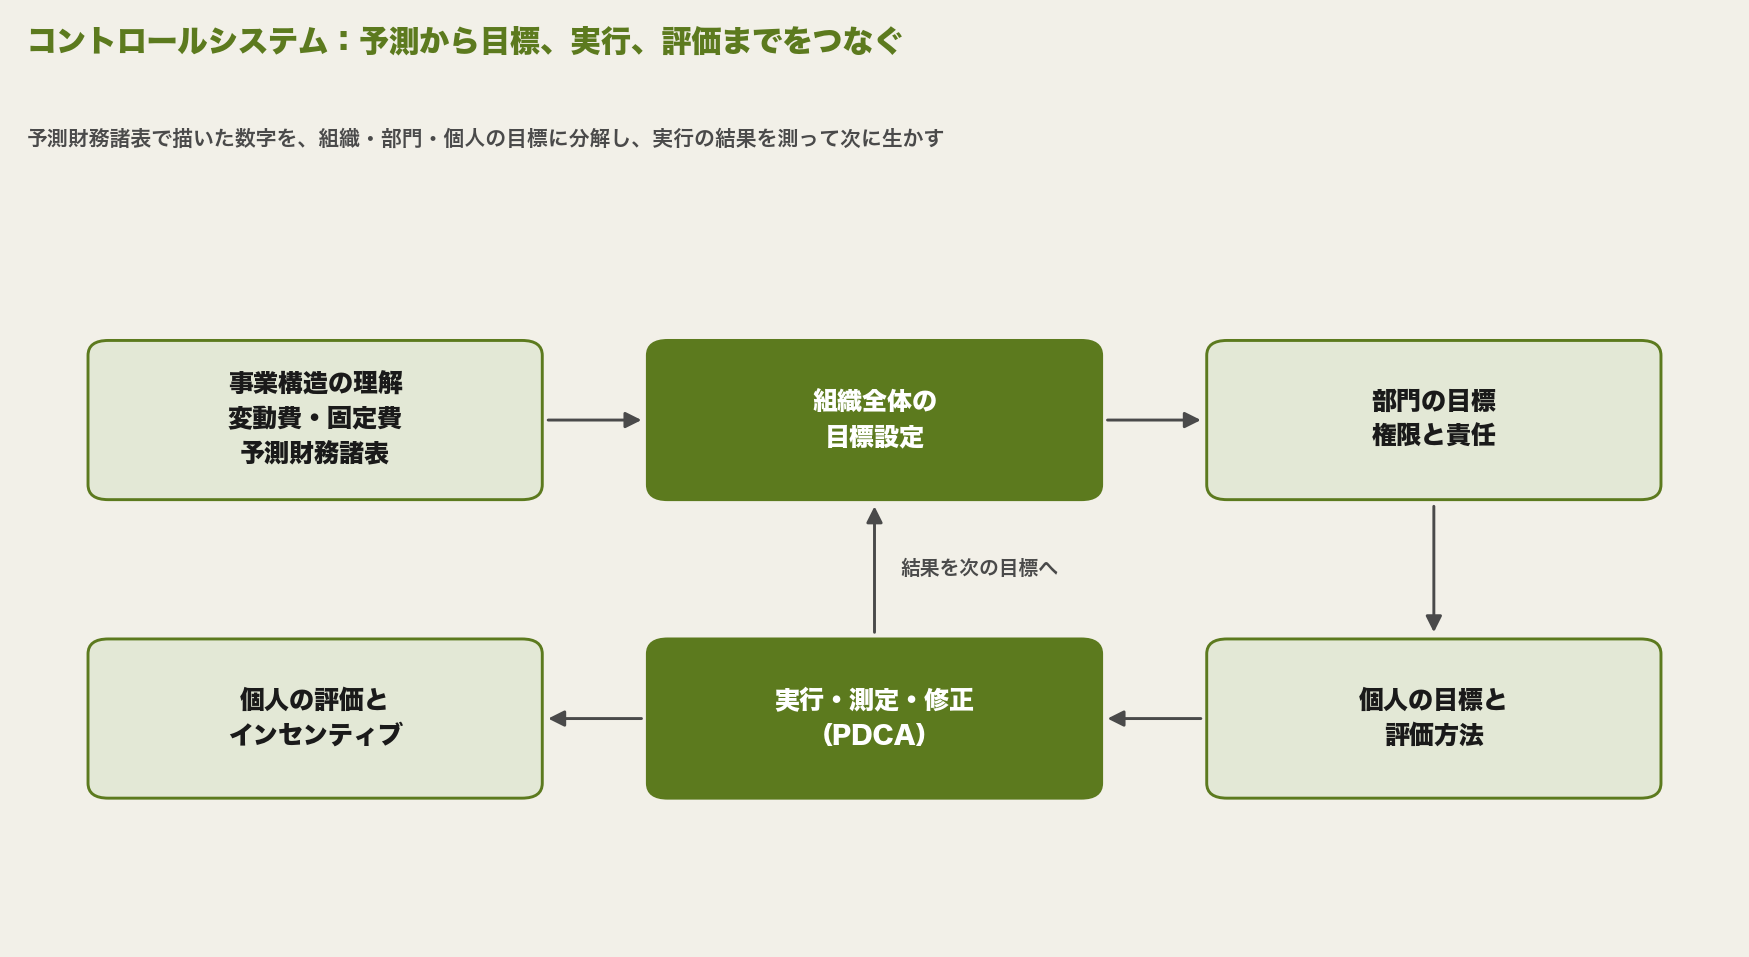
Day4の変動費・固定費、損益分岐点、そしてDay5の予測財務諸表は、組織全体の目標、つまり予算を立てるための道具だった。予算はさらに部門や個人の目標に分解され、実行され、結果が測定される。
9-2. 予算はなぜ実現しないのか
講義では、自社の予算が実現しない理由をグループで議論した。挙がった内部要因は多岐にわたる。
| 分類 | 要因 |
|---|---|
| 目標の立て方 | そもそも全社目標が適切でない。判断の根拠になった実績の集計の仕方に問題がある(間接費・共通費の配賦など)。計画の難易度が適切でない |
| 整合性 | 全社目標と部門目標が整合していない。部分最適に陥っている。目標の修正が適切なタイミングで行われていない |
| 実行の仕組み | PDCAが回っていない。財務目標が非財務の目標(行動のKPI)に落とし込まれていない |
| 評価 | 評価される人の権限と責任に見合った業績評価になっていない。評価の公平性がない。人事考課や報酬と連携していない |
9-3. 差異分析 ―― ずれを価格と数量に分ける
予算と実績の差を精査するのが差異分析である。差異は、単価がずれたこと(価格差異)と、量がずれたこと(数量差異)に分けられる。
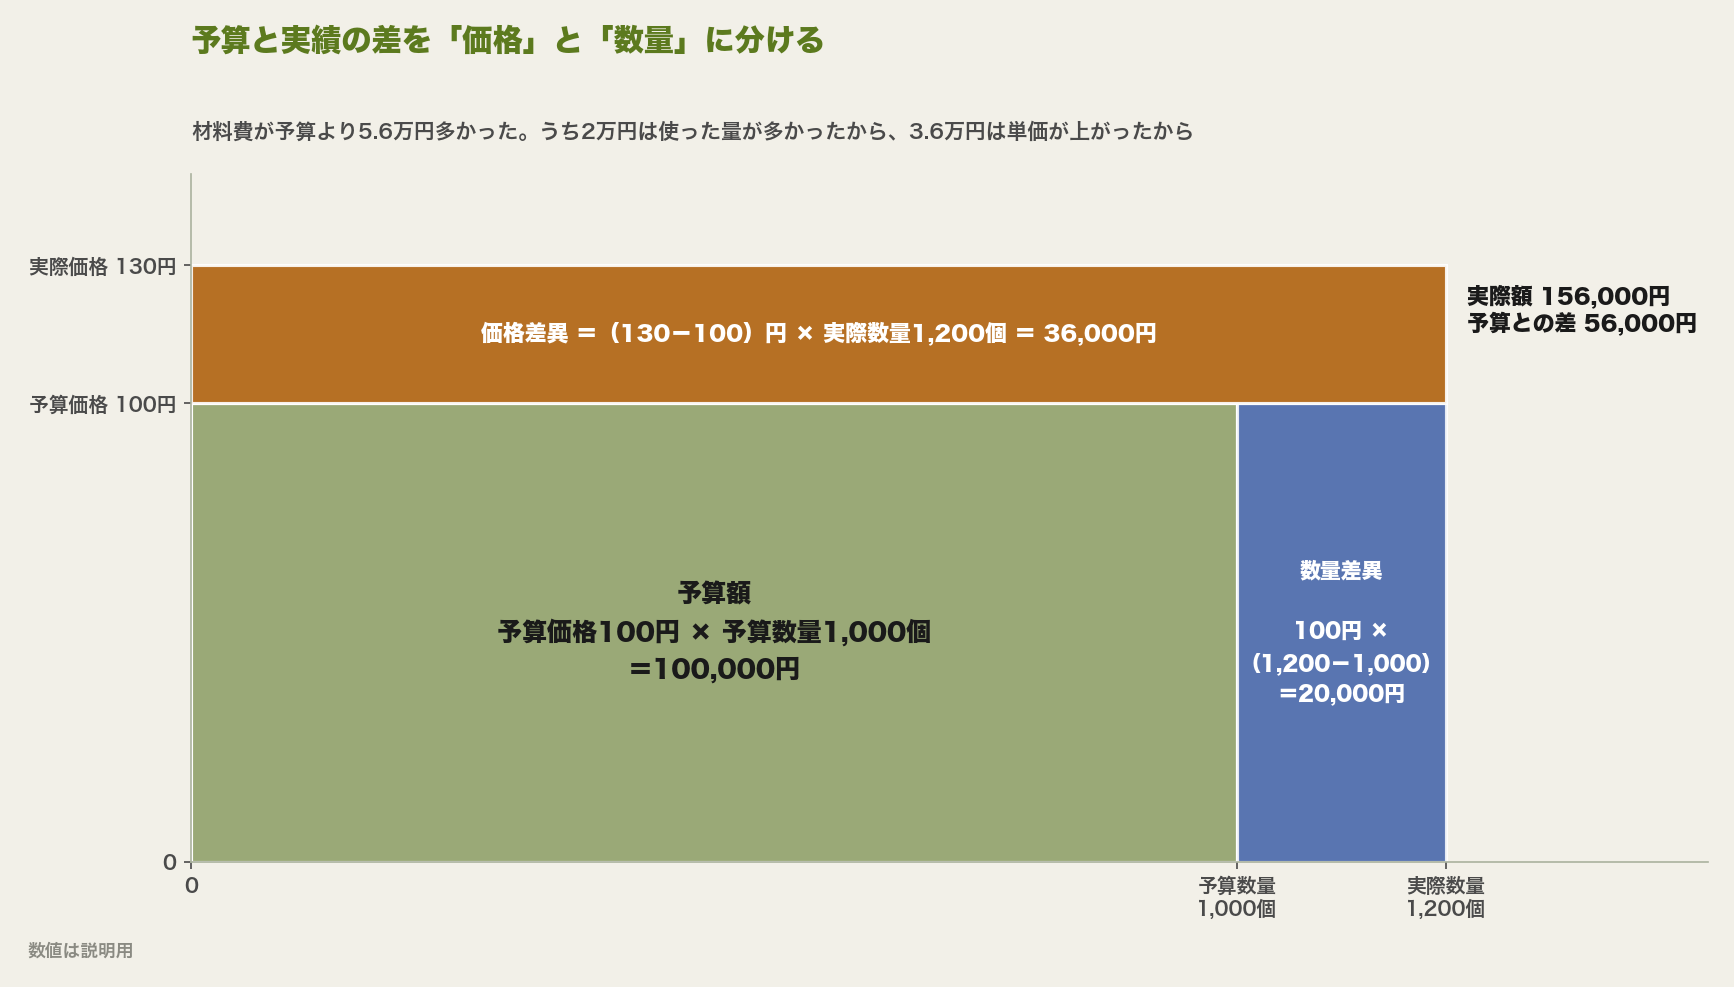
価格差異 =(実際価格 - 予算価格)× 実際数量
数量差異 = 予算価格 ×(実際数量 - 予算数量)
材料費が予算を超えたとき、それが「仕入値が上がったから」なのか「使った量が多かったから」なのかで、打つ手はまったく違う。前者なら購買の問題、後者なら製造や歩留まりの問題だ。差異を分けることで、責任の所在と打ち手が見える。
サイゼリヤの2014年8月期で、営業利益が予測を17%下回ったのも、この考え方で分解できる。売上は予測どおりだったのだから、差の大半は費用の側にある。原価の単価が上がったのか、人件費の時給が上がったのか、店舗あたりの人数が増えたのか。そこまで降りて初めて、次の打ち手が決まる。
9-4. 責任会計
差異の責任を誰に問うかを明確にするのが、責任会計の考え方である。業績を測る単位(責任中心点)を、その単位の権限に合わせて設計する。
| 責任中心点 | 評価の対象 | 例 |
|---|---|---|
| コストセンター | 発生する費用 | 製造部門、管理部門 |
| レベニューセンター | 売上 | 営業部門 |
| プロフィットセンター | 利益(売上-費用) | 事業部 |
| インベストメントセンター | 投資に対するリターン(ROIなど) | 独立性の高い事業部、子会社 |
費用しか動かせない部門を利益で評価しても、納得感は得られない。権限と責任と評価がそろっていることが、コントロールシステムの前提になる。
10. 最新決算で読み解く ―― 12年後、営業利益の6割はアジアから
講義で予測した「出店を続ければ国内の利益率は下がる」という流れは、その後どうなったか。2026年8月期の決算を見る。
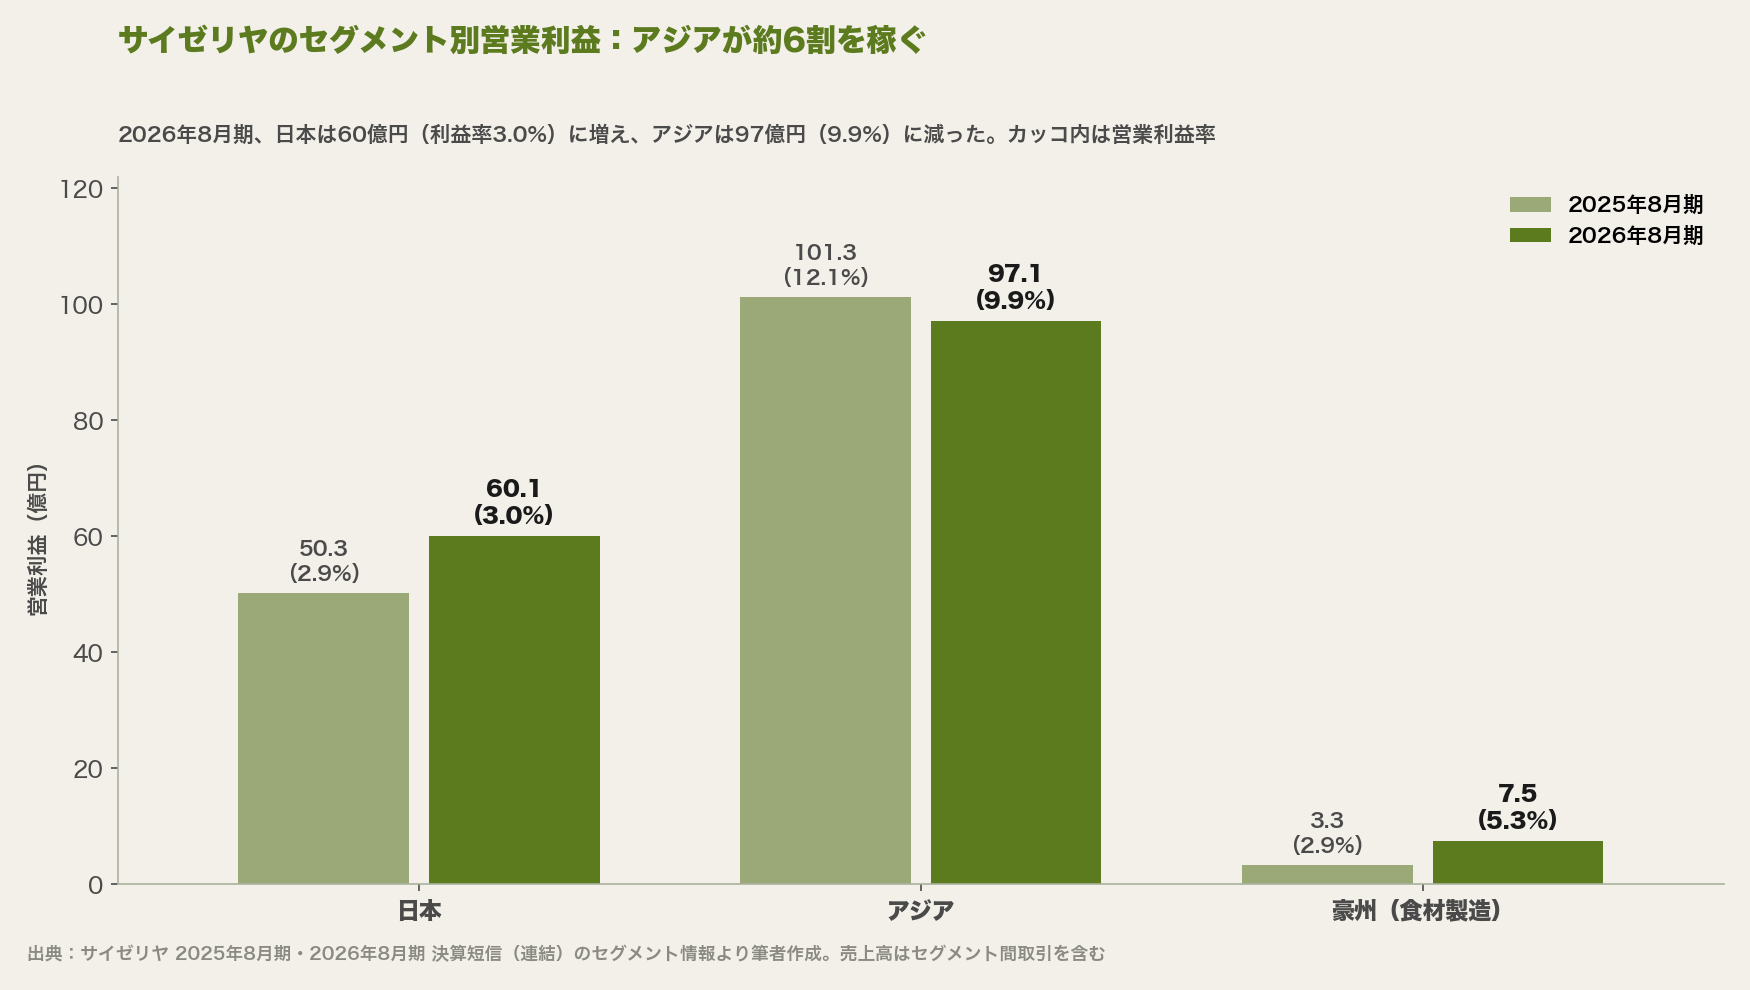
| セグメント(2026年8月期) | 売上高 | 営業利益 | 営業利益率 |
|---|---|---|---|
| 日本 | 2,033億円 | 60億円 | 3.0% |
| アジア | 981億円 | 97億円 | 9.9% |
| 豪州(食材製造) | 141億円 | 7億円 | 5.3% |
| 連結 | 3,015億円 | 164億円 | 5.4% |
※ セグメント売上高はセグメント間の取引を含む
日本の営業利益率は3.0%で、講義で予測した2014年8月期の水準(予測4.4%、実績3.7%)より低い。ただし、この比較は2014年が単体、2026年が連結のセグメントで、範囲が同じではない。直近の動きは持ち直しで、日本セグメントの営業利益は2025年8月期に前期比83.9%、2026年8月期に19.4%増えた。利益率の改善は2.9%から3.0%と小さい。決算説明資料によれば、2026年8月期の国内は為替の影響や食材の単価上昇で売上原価率が2.4ポイント悪化し、販管費率を2.4ポイント下げて吸収した。決算短信も、国内の利益を圧迫した要因として円安による食材価格やエネルギー価格の上昇を挙げており、出店そのものではない。12年前の予測が示した「国内の利益率は細りやすい」という見立ては、費用の中身を入れ替えながら、いまも国内事業の課題として残っている、と読むのが妥当だろう。
一方で、会社全体の営業利益は164億円あり、連結の営業利益率は5.4%。その約6割(59%)を稼いでいるのが、アジアで店舗を展開する事業だ。同社の決算短信は、アジアの増収について「新規出店を継続的に進め、店舗数が増加した」と説明している。ただし2026年8月期のアジアは、売上が17.1%増えた一方で営業利益は4.2%減り、利益率は12.1%から9.9%に下がった。決算説明資料の法人別の内訳では、上海の営業利益が32億円から25億円に減り、新しく出店したベトナム・マレーシア・武漢と、広州の食品工場が赤字だった。
講義のグループワークで議論した「ROEをどう改善するか」に対して、会社が実際に選んだ答えの一つは、国内の薄利を、利益率の高い海外で補うという事業構造の転換だった。Day3で見たとおり、連結のROEは2026年8月期に8.8%と、12年前の5.6%を上回っている。ただし、補う側の海外の利益率もこの1年で下がっており、この組み立てが固まったとまでは言えない。
国内でも手は打っている。2024年10月から12月にかけて、徳島、愛媛、大分の未出店県に出店し、2025年には朝食限定メニューの実験を始めた。海外では2025年5月にベトナムに1号店を出した。2026年8月期には、QRコードと顧客の携帯端末を使った注文方式を2025年12月末までに全店へ導入し、朝食限定メニューの販売を東北と北陸の店舗にも広げた。海外では2026年1月に中国・広州の新工場が竣工し、武漢とマレーシアに1号店を開いた。
会社の2027年8月期の計画は、国内の売上高2,180億円、営業利益100億円。利益率にすると約4.6%で、12年前の予測水準を上回る計画である。この計画がどこまで実現するかは、1年後の決算で確かめられる。
予測財務諸表は、12年前の時点で「このままでは国内の利益率は下がり続ける」ことを示していた。そのシグナルを受けて、どんな事業構造に組み替えるか。それが経営の仕事であり、予測はその出発点になる。
11. 他のDayとつなげて立体化する
Day3|サイゼリヤの財務分析 ―― 過去を読むから、未来を描くへ
Day3では、同じサイゼリヤの2013年度を指標で分析した。Day5はその指標を前提に、翌年の財務諸表を組み立てた。分析と予測は、同じ数字を過去向きに読むか、未来向きに使うかの違いである。
Day4|変動費と固定費 ―― 予測の前提そのもの
売上に連動する項目と連動しない項目の区分は、Day4の変動費・固定費の区分とほぼ同じだ。損益分岐点を計算するための道具が、そのまま予測の骨組みになる。
Day6|総合演習 ―― 新規事業の財務計画
最終回のDay6では、まだ存在しない事業について、ゼロから予測財務諸表を組み立てる。過去の実績がない分、前提の置き方のロジックがすべてになる。
アカウンティングI|予測財務諸表とシナリオ分析
予測に幅を持たせる考え方は、基礎の次に履修する「アカウンティングI」のDay4で、シナリオ分析として掘り下げている。
mermaid.initialize({startOnLoad:true}); 戦略を数字に落とし込む──予測財務諸表の作り方とシナリオ分析 この記事でわかること アパレル業界の構造的課題と、需給マッチングが競争優位の核[…]
12. 実務への持ち帰り
Day5の学びを3点に絞る。
① 予測は「ロジック」で組み立てる
売上に連動する項目と連動しない項目を分け、P/Lから組み立て、B/Sの左右は最後にPLUGで合わせる。それぞれの前提に、事業上の根拠を持たせる。
② 予測は外れる。方向を読む
数字がぴったり当たることはない。見るべきは、このまま進むと数字がどちらに向かうかだ。そして幅を持たせて、下振れしたときの資金繰りまで確かめておく。
③ 計画と実行をつなぐ
予算は立てて終わりではない。部門と個人に分解し、実績とのずれを価格と数量に分け、権限と責任に見合った評価につなげる。
自社に引き寄せる問い
- 自社の来期の予算は、どの項目を売上連動、どの項目を個別見積で置いているか。その根拠は何か
- 過去3年の費用を売上比で並べると、どの費用率が上がり続けているか
- 前期の予算と実績の差を、価格差異と数量差異に分けたことはあるか
考え直してみたい問い
- 予測が外れたとき、「外れた」で終わらせず、どの前提がずれたのかを振り返っているか
- 自社の成長戦略を今のまま延ばすと、3年後の利益率と手元資金はどうなるか
- 評価されている人が、その評価指標を動かせる権限を持っているか
よくある質問(FAQ)
予測財務諸表はどんな順番で作りますか?
①過去のデータから売上に連動する項目と連動しない項目を分け、②売上高を予測し、③売上に連動する項目を売上比で計算し、④連動しない項目(人件費、減価償却費、設備投資など)を個別に見積もります。P/Lから着手し、B/Sの左右の差は最後に現金または借入金(PLUG)で調整します。
PLUGとは何ですか?
予測したB/Sの左右の合計を一致させるための調整項目です。余裕資金がある場合は現金及び預金を、現金がマイナスになってしまう場合は短期借入金をPLUGにするのが一般的です。PLUGの借入金がいくらになるかを見れば、その計画に必要な資金調達額も分かります。
差異分析とは何ですか?
予算と実績の差を、原因ごとに分けて分析する方法です。代表的なのが価格差異と数量差異で、たとえば材料費の超過を「単価が上がったから」と「使った量が多かったから」に分けます。原因によって責任を負う部門と打ち手が変わるため、差異を分けることが改善の出発点になります。
公式リソース
本記事の2011〜2014年度の数値は同社の有価証券報告書(単体)、最新期は以下によります。
- サイゼリヤ 2026年8月期 決算短信〔日本基準〕(連結) ― セグメント情報、個別業績の概要
- サイゼリヤ 2026年8月期 決算説明資料 ― 原価率・販管費率の増減、アジアの法人別内訳、2027年8月期の計画
本記事はアフィリエイト広告(PR)を含みます。