最高益の決算で、なぜガーミンの株価は下がったのか
2026年7〜9月期(Q3)のガーミン(Garmin)は売上・営業利益とも過去最高でしたが、粗利率の改善には、会社が「同じ規模では繰り返さない」と説明した関税還付が入っており、2027年の粗利率は過去のレンジに戻ると会社自身が説明しました。市場が反応したのは今期の最高益よりも、メモリの値上がりで決まる来期の原価と、それを価格に転嫁できるかという点だったと考えられます。
数字を確かめておきます。Q3の売上は19億8,610万ドル(前年同期比12%増)、営業利益は6億1,160万ドル(34%増)、粗利率は63.3%(前年59.1%)でした[1]。1株利益(プロフォーマ)は2.76ドルで、市場予想の2.39ドルを上回り、通期の1株利益見通しも10.80ドルと市場予想の10.13ドルを上回りました[8]。それでも決算発表の10月28日、株価の終値は前日の289.34ドルから272.51ドルへ5.82%下がりました[5]。
本稿では、この「強い数字と弱い反応」のずれを、ファイナンス・経営戦略・マーケティング・ネゴシエーションの4つの観点で分析します。4つを合わせると、ガーミンの次の1年は「メモリを誰からどれだけ安く買えるか」と「上がった原価を誰に負担してもらうか」の2つで決まるというのが本稿の考えです。なお、本稿は決算資料から分かる構造の解説であり、株価や業績の予想、投資の勧めではありません。
MBAファイナンス基礎 実践講義ノート(全6回) この記事は、ビジネススクールで受講した「ファイナンス基礎」全6回の学びを振り返り、実務視点で整理したシリーズです。Day4の内容をまとめています。 この記事でわかること 買収判断で「[…]

2026年Q3のガーミン決算はどうだったか — 売上・利益・株価
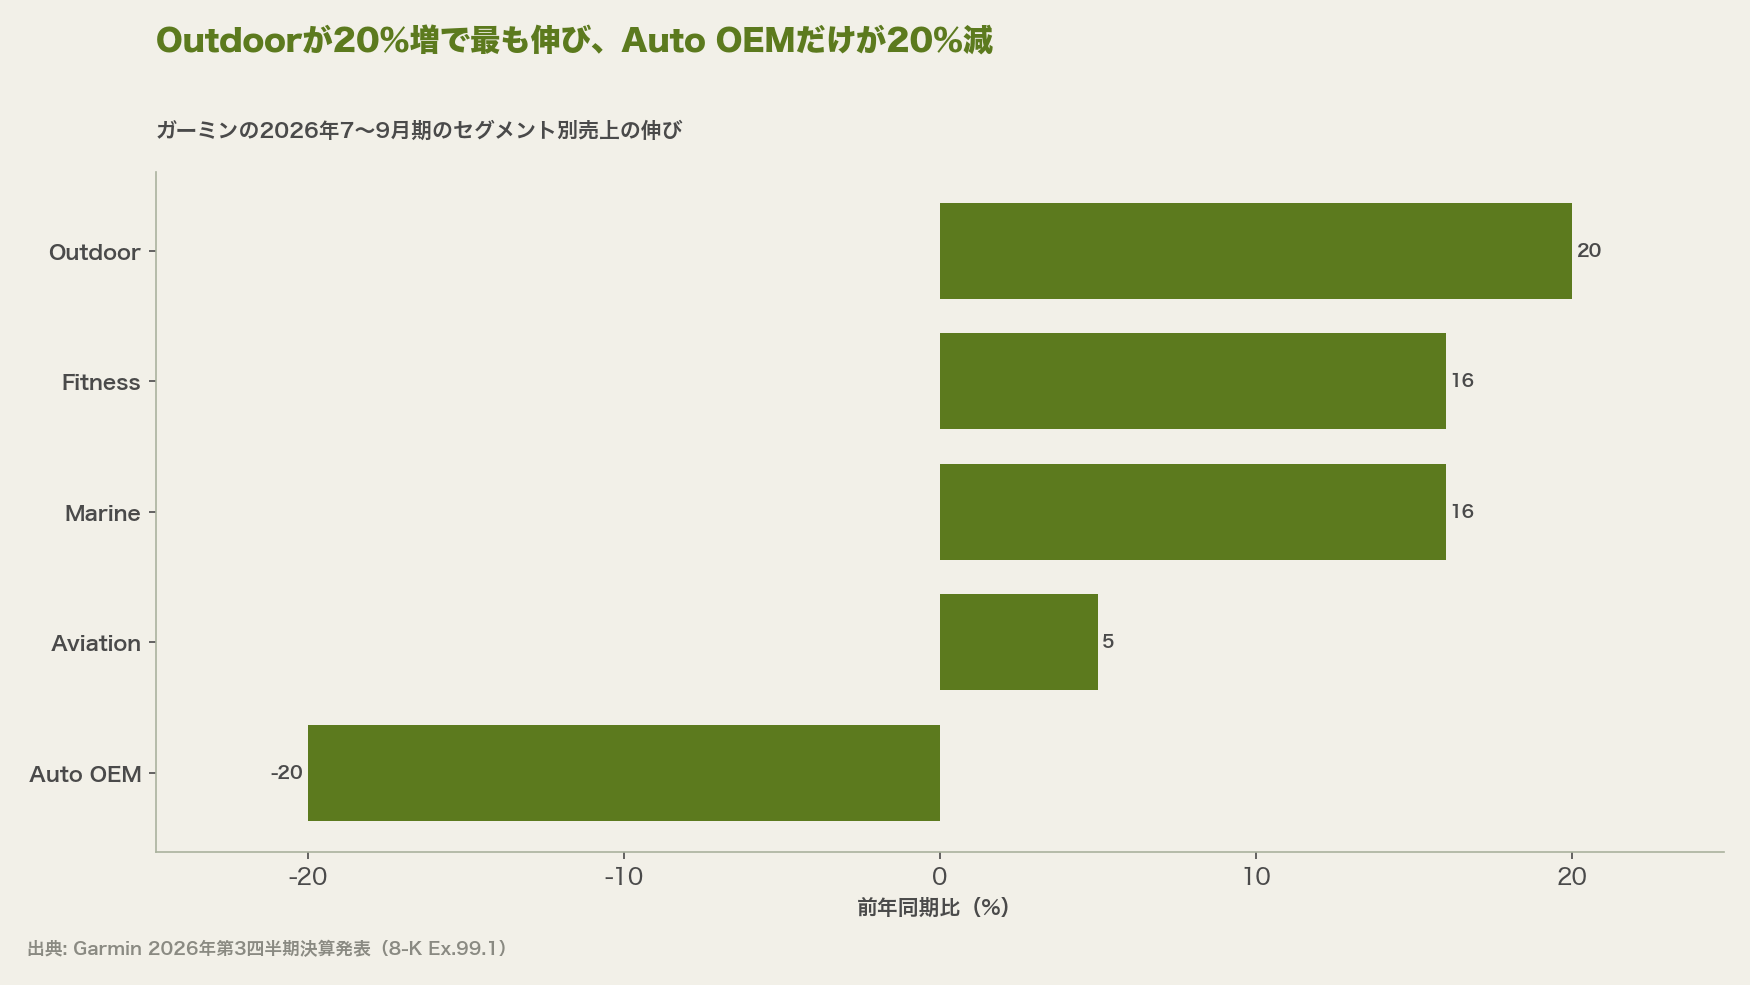
Q3は5つの事業のうち4つが増収で、うち3つは2桁の伸びでした。伸びが最も大きかったのはOutdoorの20%増で、アドベンチャーウォッチが牽引しました。fēnix 9の投入が寄与したとされています[2][3]。
主な数字を表にまとめます(2026年9月26日に終わる四半期)。
| 項目 | 2026年Q3 | 前年同期 |
|---|---|---|
| 売上 | 19億8,610万ドル(約3,078億円。1ドル=155円換算) | 17億7,090万ドル |
| 粗利率 | 63.3% | 59.1% |
| 営業利益 | 6億1,160万ドル | 4億5,680万ドル |
| 営業利益率 | 30.8% | 25.8% |
| フリーキャッシュフロー(FCF) | 2億9,330万ドル | 4億2,510万ドル |
| 在庫(期末) | 22億5,170万ドル | 17億7,230万ドル(2025年末) |
出典: 8-K Ex.99.1[1]、10-Q[2]。在庫の比較は2025年末時点
株価は決算の前から下がり気味でしたが、決算当日の下げが最も大きくなりました。
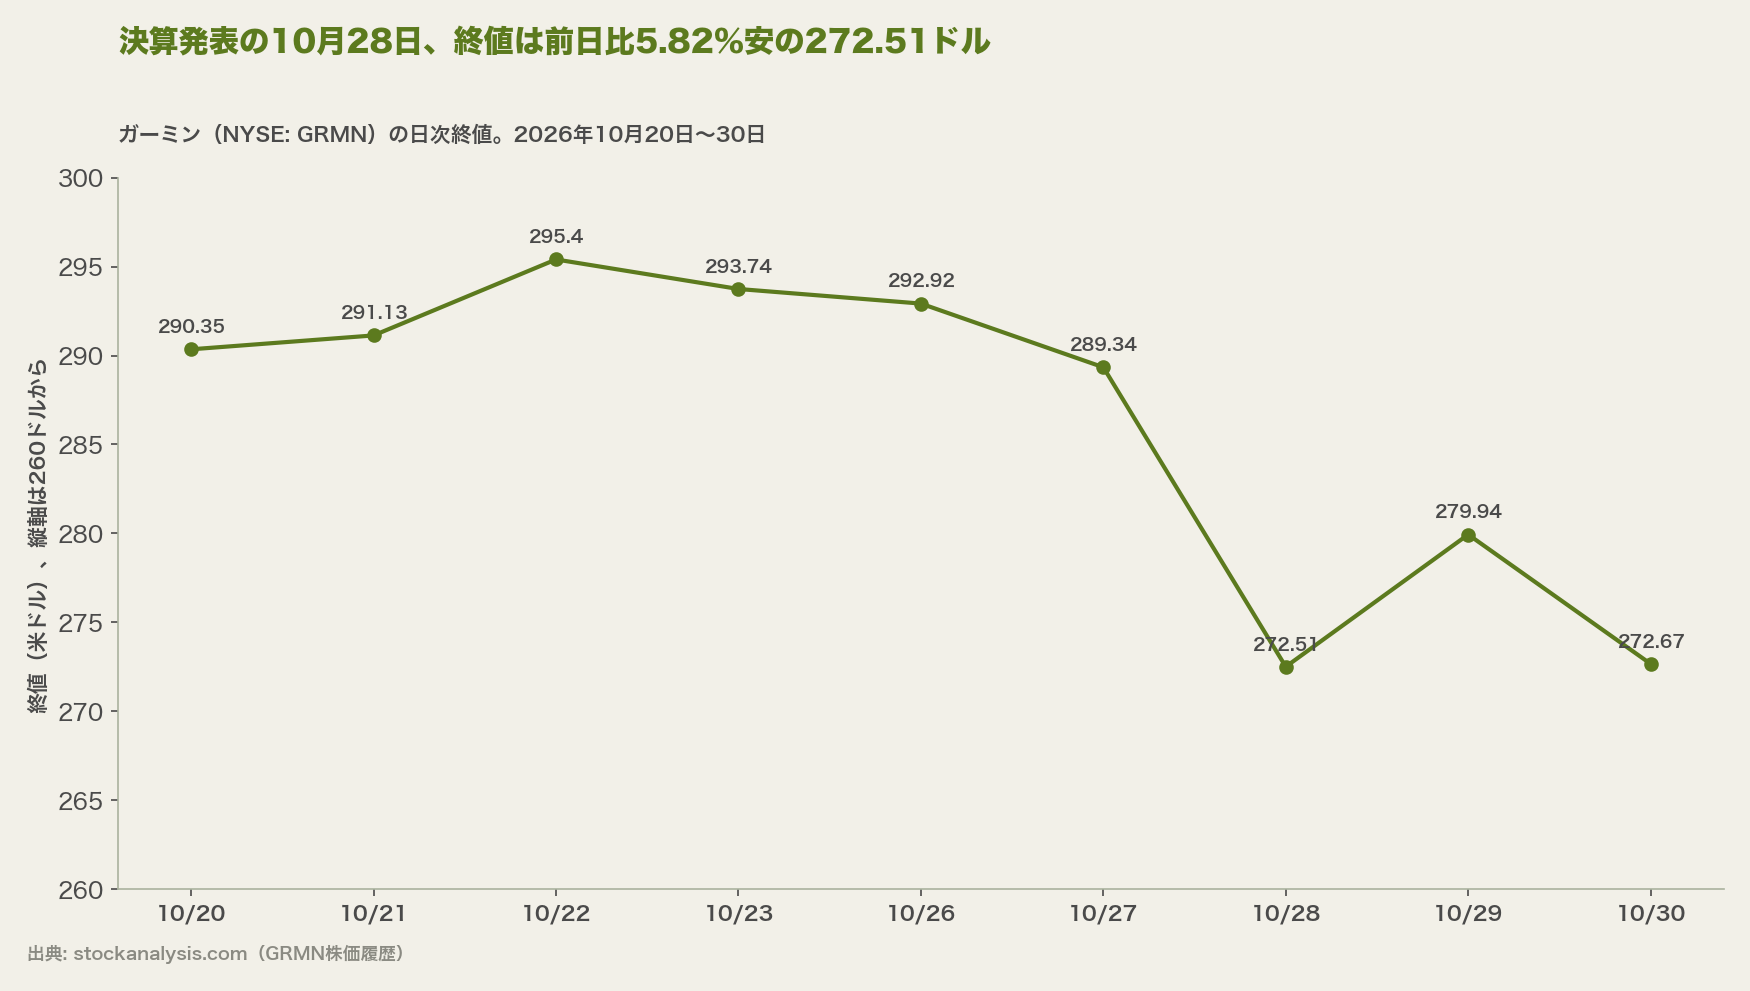
the5krunnerによると、株価は説明会が始まった時点(米東部時間10時30分)には上がっていましたが、その後に下がり、11時44分には7.1%安になりました[4]。決算資料の数字そのものより、説明会で話された内容に市場が反応したと考えられます。10月30日の終値時点で、時価総額は525億4,000万ドル、PER(株価収益率)は26.19倍、予想PERは24.29倍です[7]。
ガーミンは誰に何を売っているのか — STPで読む「計測器」ブランド 結論を先に言えば、ガーミンは狙う相手を「真剣なアマチュアと専心するプロ」に絞り込み、感性のスローガンではなくVO2max・電池・衛星精度・安全機能という「測れる成果」で[…]

粗利率63.3%のうち、関税還付を除くとどれだけ残るのか
関税還付の約3,300万ドルを除くと、粗利率の改善幅は420bpから260bpに縮みます。ここでは「利益の質」と「キャッシュ・コンバージョン」の2つの考え方で、Q3の利益の中身を確かめます。
利益の質とキャッシュ・コンバージョンの考え方
利益の質とは、報告された利益のうち、来期以降も繰り返し得られる部分がどれだけあるかを確かめる考え方です。一度きりの要因(還付、資産売却益など)を除いて「実力値」を出します。キャッシュ・コンバージョンは、利益がどれだけ現金として手元に残ったかを見る指標で、在庫の積み増しや設備投資が増えると、利益が伸びても現金は増えにくくなります。
関税還付160bpを除くと、改善は260bp
10-Qによると、Q3の粗利率の改善(420bp)は、セグメント構成の改善、製品原価の低下、そして過去に払った関税の還付約3,300万ドルによる160bpによるものです[2]。還付のうち約2,000万ドルはMarineの分でした[2]。
この還付は、米連邦最高裁が2026年2月20日に国際緊急経済権限法(IEEPA)に基づく関税を無効と判断したことによるものです。ガーミンは1〜9月に約5,400万ドルの還付を売上原価の減額として計上しました。追加の還付の可能性はありますが、まだ計上していません[2]。
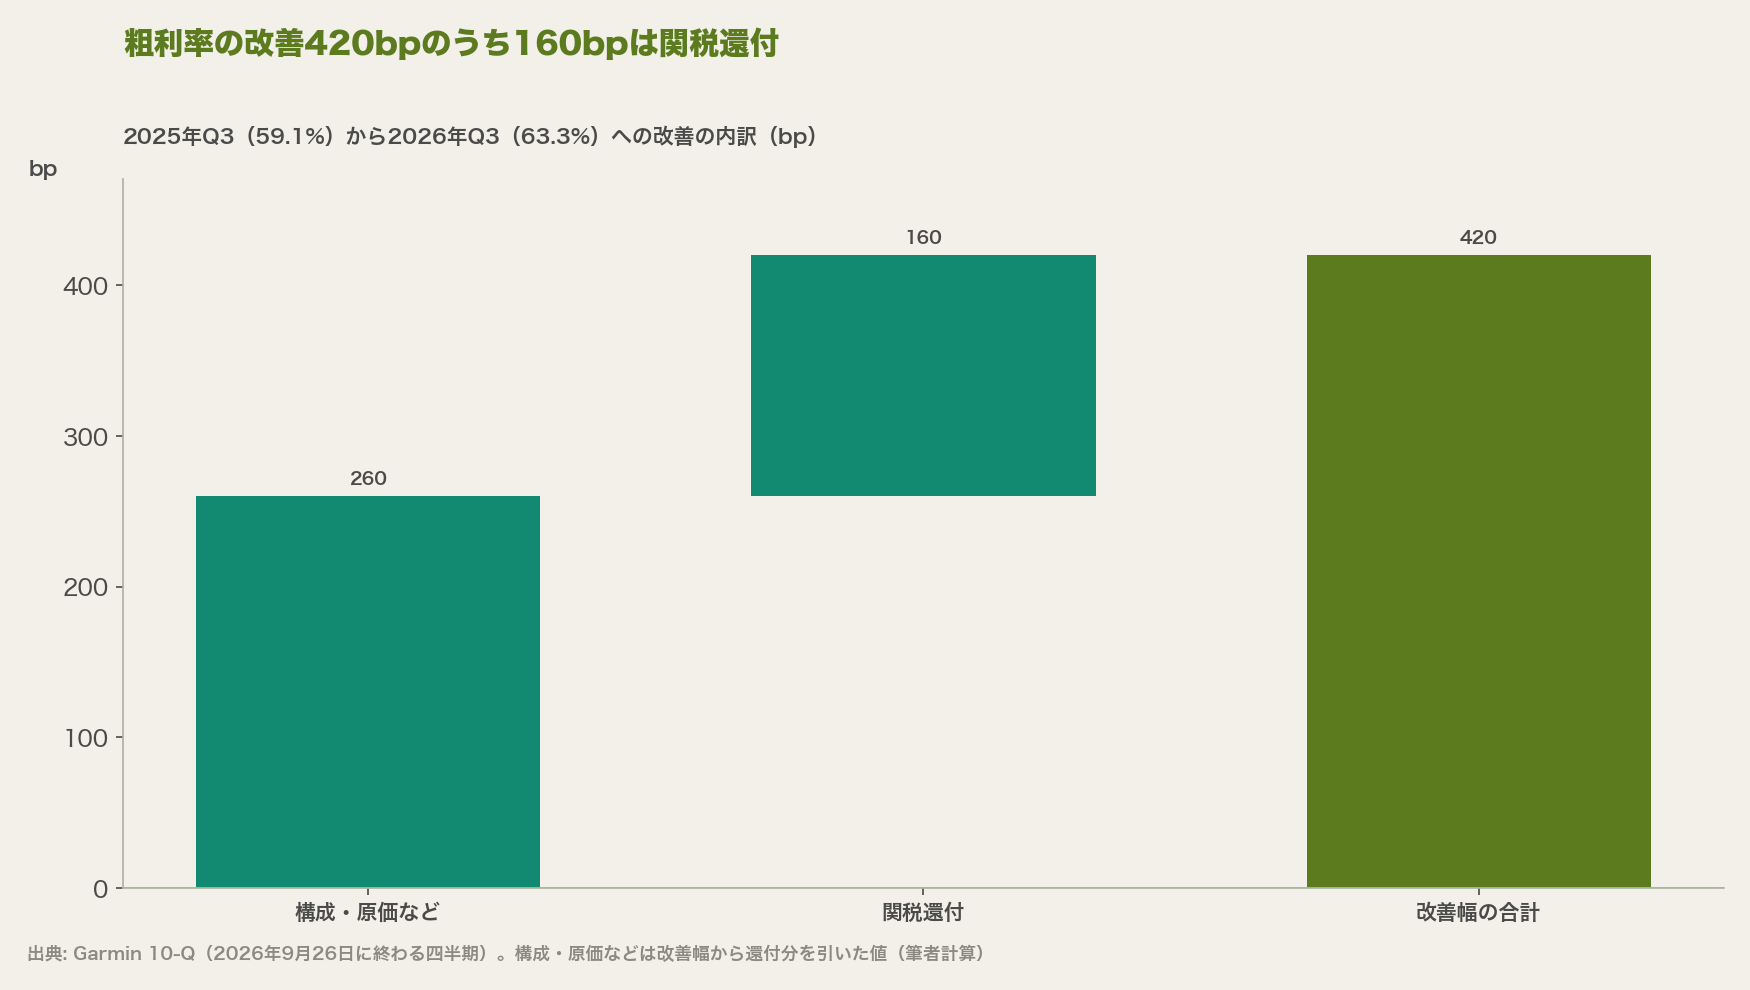
営業利益で見ても、還付の重みは小さくありません。Q3の営業利益の増加額1億5,480万ドルのうち、約2割にあたる3,300万ドルが還付です(筆者計算)。Marineに限れば、営業利益の増加額4,460万ドルのうち約2,000万ドル、ほぼ半分が還付でした(筆者計算)[2]。the5krunnerによると、CFOは還付が同じ規模では繰り返さないと説明しています[4]。
営業利益は34%増、FCFは31%減
キャッシュの面では、利益と現金の動きが逆向きになりました。
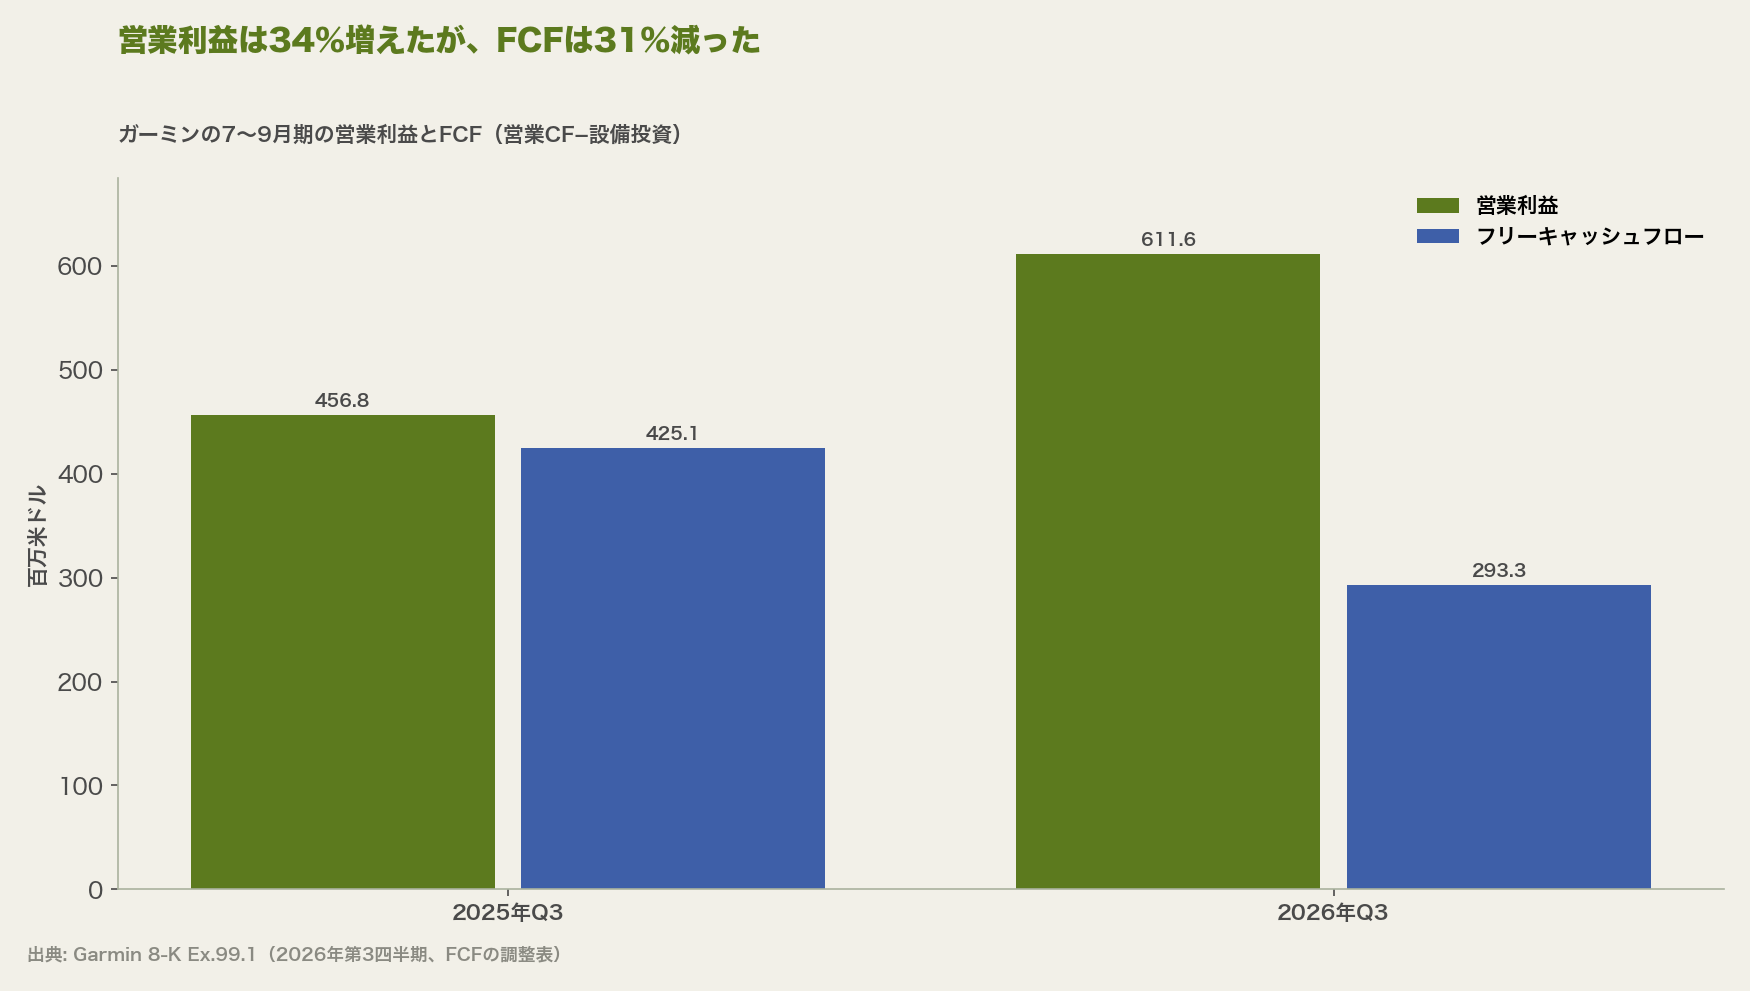
原因は2つあります。1つは在庫です。在庫は2025年末の17億7,230万ドルから22億5,170万ドルへ、9か月で27%増えました[2]。10-Qは、1〜9月の営業CFについて「重要な部品を確保するための在庫の前払い」が増えたと説明しています[2]。もう1つは設備投資で、Q3は1億60万ドル(前年6,050万ドル)、1〜9月では2億9,500万ドル(前年1億4,630万ドル)と約2倍になりました[2][4]。the5krunnerによると、説明会では新工場が2027年初めに稼働すると説明されています[4]。
利益の見通しは上げ、FCFの見通しは2割下げた
通期の見通しを7月時点と比べると、利益とキャッシュの向きの違いがはっきりします[1][20]。
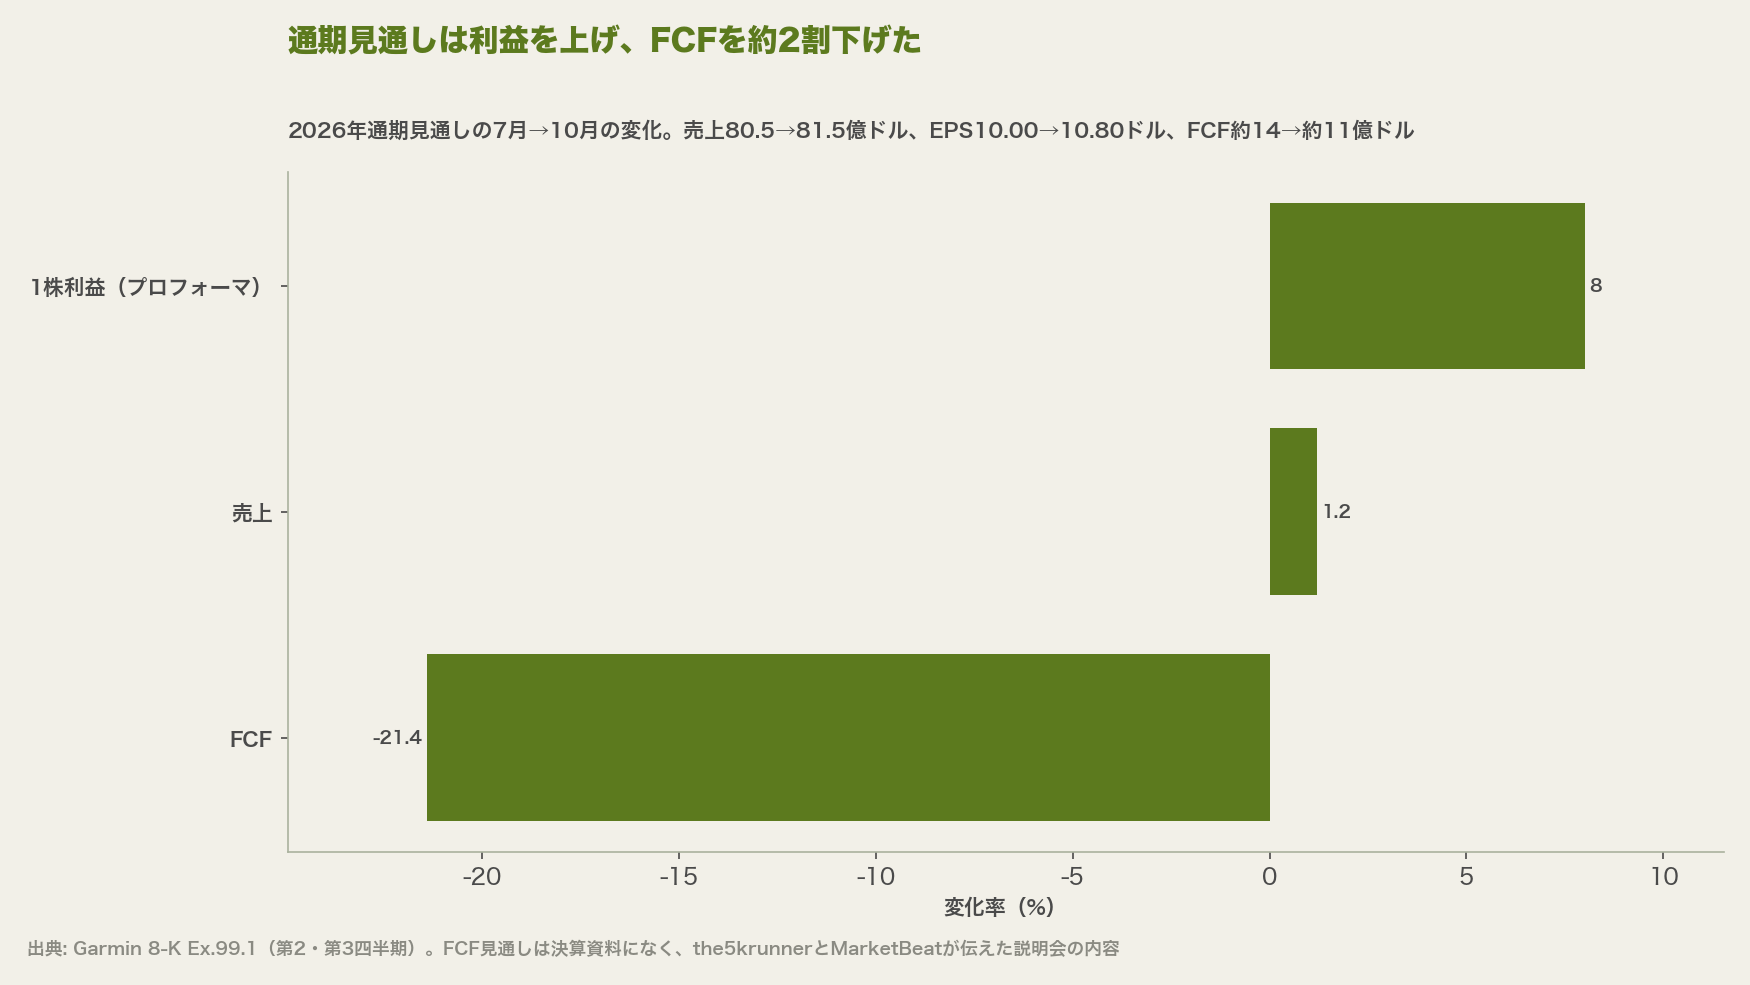
なお、FCF見通しの約11億ドル(前回約14億ドル)は決算資料には書かれておらず、the5krunnerとMarketBeatが説明会の内容として伝えた数字です[3][4]。
配当と自社株買いには、まだ余力がある
Q3は配当に2億200万ドル、自社株買いに4,100万ドルを使いました。合わせて2億4,300万ドルで、Q3のFCF 2億9,330万ドルの約8割です(筆者計算)[1]。
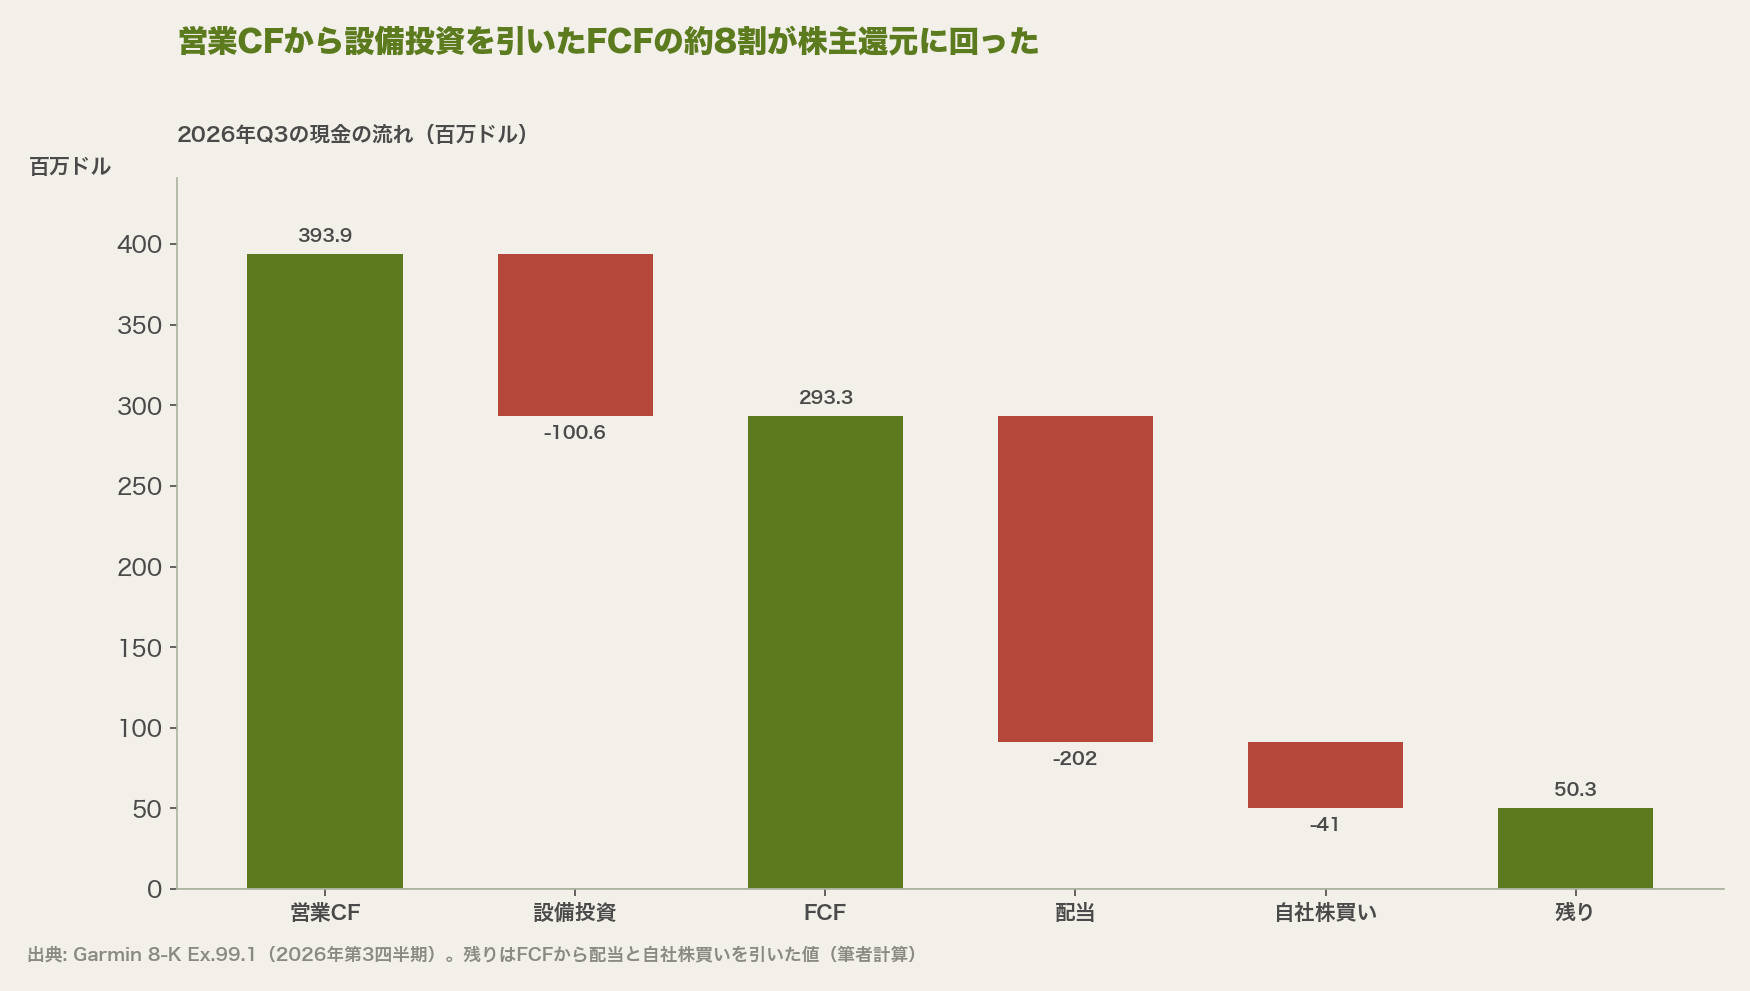
ただし、9月末の現金と有価証券は約41億ドルで[1]、Q3の配当総額(2億200万ドル)の約20倍です(筆者計算)。年4.20ドルの配当は、4回に分けて支払う予定と発表されています[1]。
ファイナンスの観点での要点は、報告された最高益には同じ規模では繰り返さない還付が入っており、現金の面ではすでにメモリ対策のコストが出ていることです。在庫と前払いの積み増し、設備投資の倍増は、来期の原価上昇に備えた支出です。市場は、来期に繰り返す利益の水準を見直したと考えられます。
なぜガーミンはアップルと値下げ競争をせずに上下からシェアを奪えるのか 結論を先に言えば、ガーミンが価格の安さで戦っていないからこそ、上のアップルと下の中国格安ブランドを同時に削れている。 2026年2月18日のFY2025決算説明会で、C[…]
ガーミンはどの事業で稼ぎ、どこに賭けているのか — BCG PPMで見る5事業
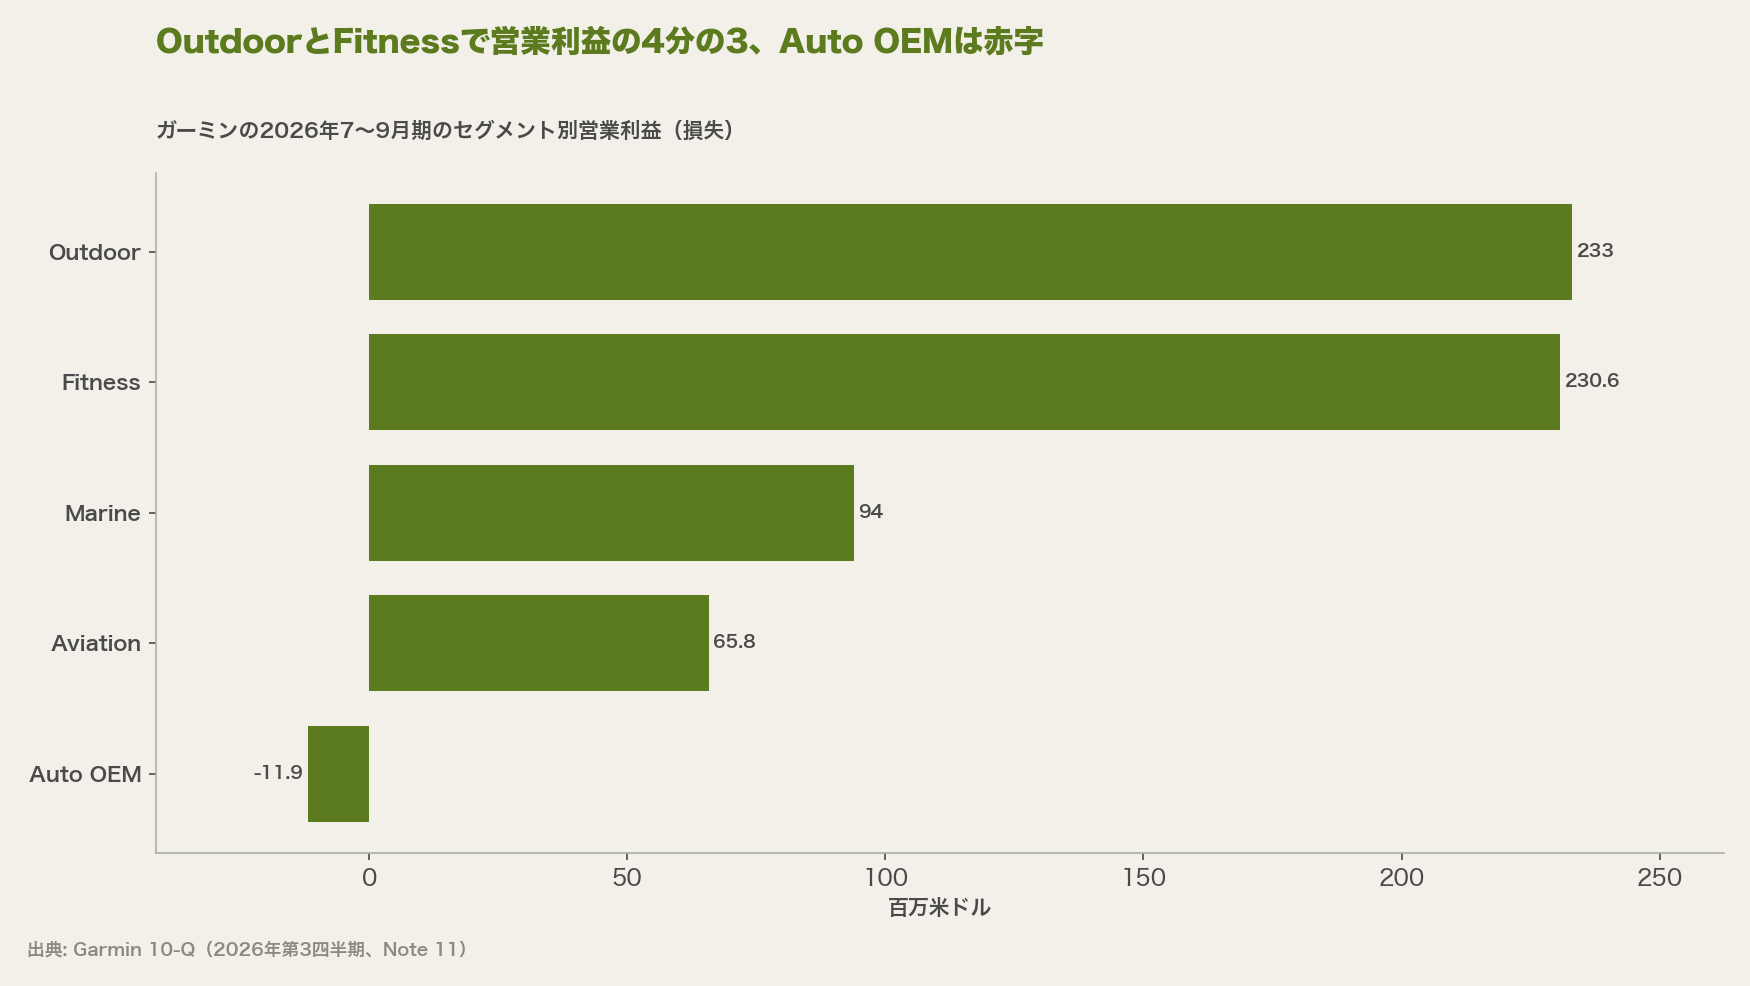
ガーミンの営業利益の4分の3はOutdoorとFitnessの2事業が稼ぎ、Auto OEMは赤字が続く一方で、2027年のメルセデス案件による成長を見込んでいます。
BCG PPMと両利きの経営の考え方
BCG PPM(プロダクト・ポートフォリオ・マネジメント)は、事業を市場の成長率と自社の地位で分け、「稼ぐ事業(金のなる木)」の現金を「育てる事業」に回す考え方です。両利きの経営は、今の事業を磨く「深化」と、新しい事業を探す「探索」を同時に進める経営を指します。どちらも、稼ぐ事業の現金が探索の原資になるという前提に立っています。
OutdoorとFitnessで営業利益の76%
Q3のセグメント別営業利益は、Outdoorが2億3,300万ドル、Fitnessが2億3,060万ドルで、2つ合わせて全社の約76%を占めました(筆者計算)[2]。
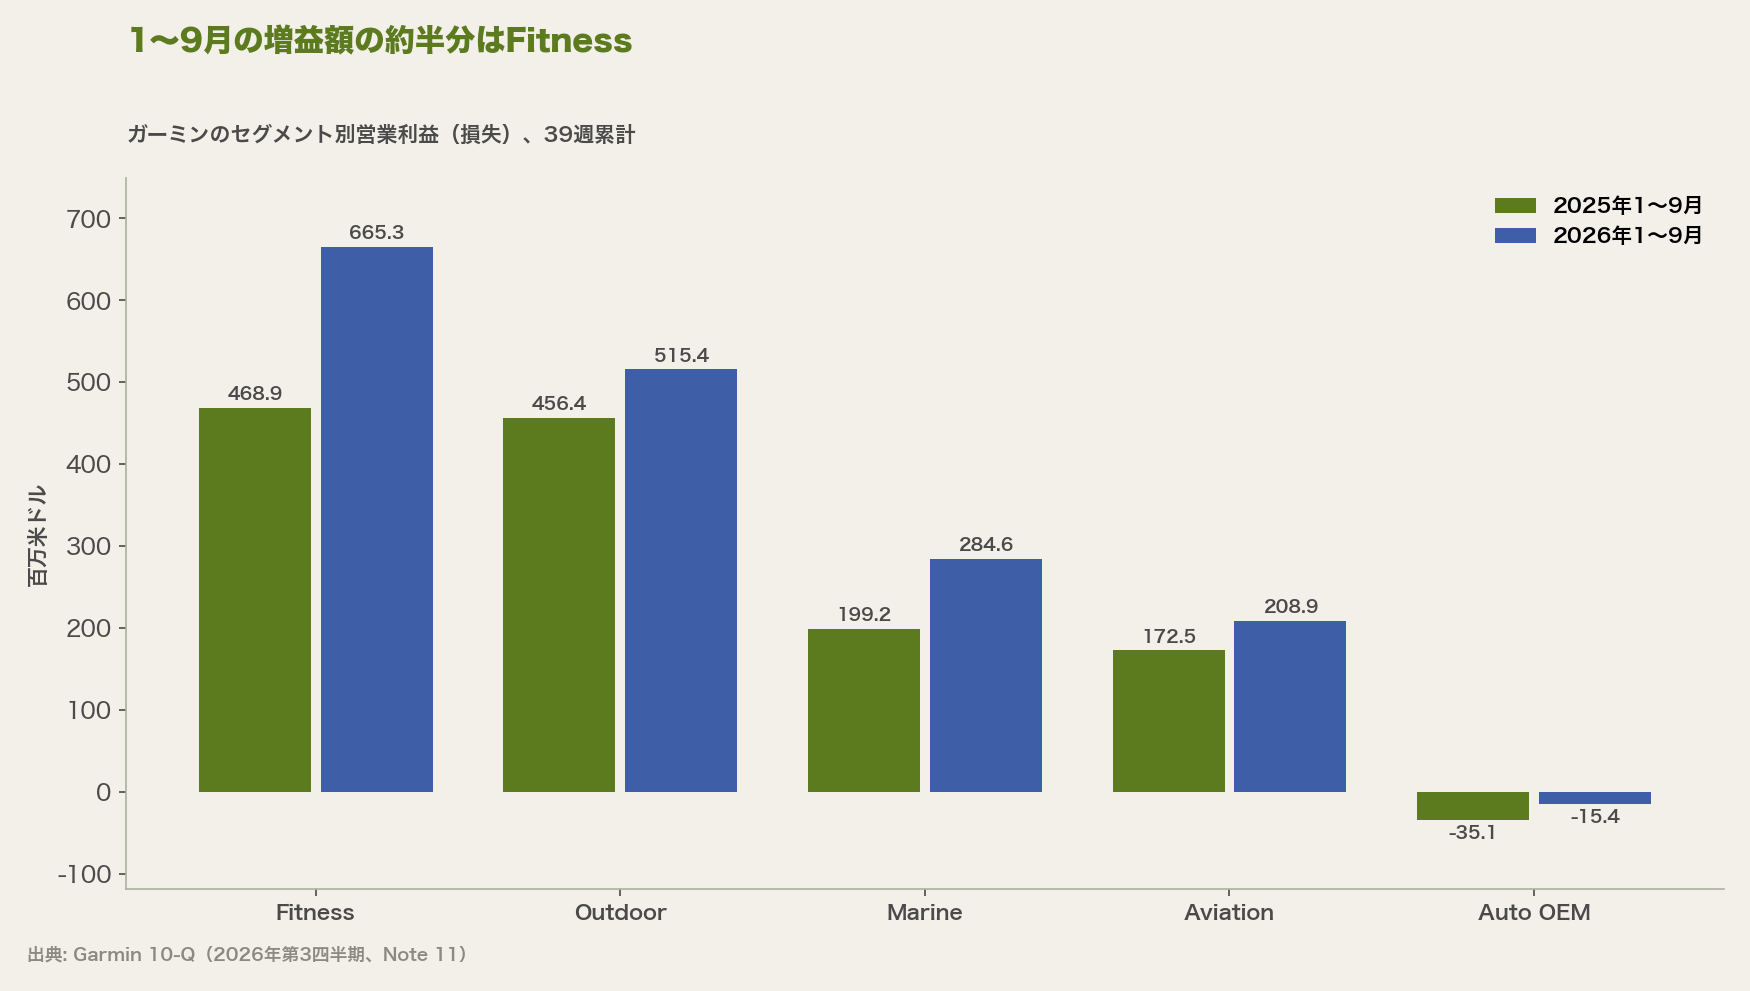
1〜9月で見ると、増益への貢献が最も大きいのはFitnessです。全社の営業利益の増加額3億9,690万ドルのうち、Fitnessが1億9,640万ドルで約半分を占めます(筆者計算)[2]。
PPMに当てはめると、OutdoorとFitnessは利益率が高く(営業利益率39%と33%)、成長も続いているので、「金のなる木」と「花形」の間にいます。Marine・Aviationは安定して稼ぐ事業です。Auto OEMは売上が20%減り、営業損失が約1,190万ドルで、典型的な「問題児」の位置にあります[1][2]。
Auto OEMは2027年のメルセデス案件に賭けている
Auto OEMの減収はドメインコントローラー(車の複数の機能をまとめて制御する装置)の減少によるものです[1]。MarketBeatの要約によると、ペンブルCEOはQ4もQ3と同じ程度の減収になるとしたうえで、2027年はメルセデス・ベンツの次期ドメインコントローラーの案件で大きく伸び、立ち上がりは年の早い時期になる見込みだと説明しました[3]。
Auto OEMの1〜9月の営業損失は1,540万ドルで、前年の3,510万ドルから縮んでいます[2]。CEOは、Q3に損失が縮んだ理由を「研究開発の人員を他の事業へ移したため」と説明しています[18]。開発の資源を他の事業へ回して赤字を抑えながら、量産案件の立ち上がりを待つ形です。
個人には開き、事業者への受け渡しは絞る
探索のもう1つの軸は、ソフトウェアとデータです。10月、ガーミンは2つの方向の動きを見せました。
- 個人には開いた: 7か月止めていたConnect開発者プログラムを再開し、個人が自分のアカウント用のAPIキーを取れるようにしました(the5krunner、10月22日)[10]
- 事業者への受け渡しは絞った: Intervals.icuの開発者が、ガーミンの新しい開発者規約でガーミン由来のデータを他のサービスへ受け渡せなくなる可能性があると警告し、これを受けてAIコーチのIntervals Proが10月12日にサービスを終えました[11]。理由は開発者側の説明で、ガーミンの公式発表ではありません
有料サブスクのConnect+について、ペンブルCEOは説明会で「期待を上回った」「まだ小さな基盤からの成長」と述べました。加入者数は公表されていません[9]。
経営戦略の観点での要点は、OutdoorとFitnessの利益が、Auto OEMの立ち上げとデータ事業の探索を支えていることです。ただし、その原資となる粗利率は2027年に過去のレンジへ戻ると会社が説明しており、探索に回せる余力も小さくなる可能性があります。
ガーミンは値上げせずに単価をどう守っているのか — 10月の新製品と価格の階段
10月のガーミンは、値上げを発表しない代わりに、主な新製品として800ドルから2,500ドルの上位機を続けて出しました。同じ10月20日には下位のEdge Explore 3(399.99ドル)とEdge Explore 3 Plus(499.99ドル)も出ていますが[21]、新しく足した段の中心は上位帯です。価格戦略の考え方で、この動きを確かめます。
バリューベース・プライシングと価格ラインの考え方
バリューベース・プライシングは、原価ではなく顧客が感じる価値から価格を決める考え方です。価格ライン(プライス・ライニング)は、同じ商品群に複数の価格帯を用意し、顧客が自分に合う段を選べるようにする設計です。4PのPrice(価格)は単体の値付けではなく、この「段」の組み方まで含めて考えます。原価が上がる局面では、既存品の値上げではなく、上の段を足して平均単価を上げる手もあります。
10月の主な新製品は上位帯に集中した
10月に出た主な新製品の米国価格は次のとおりです。
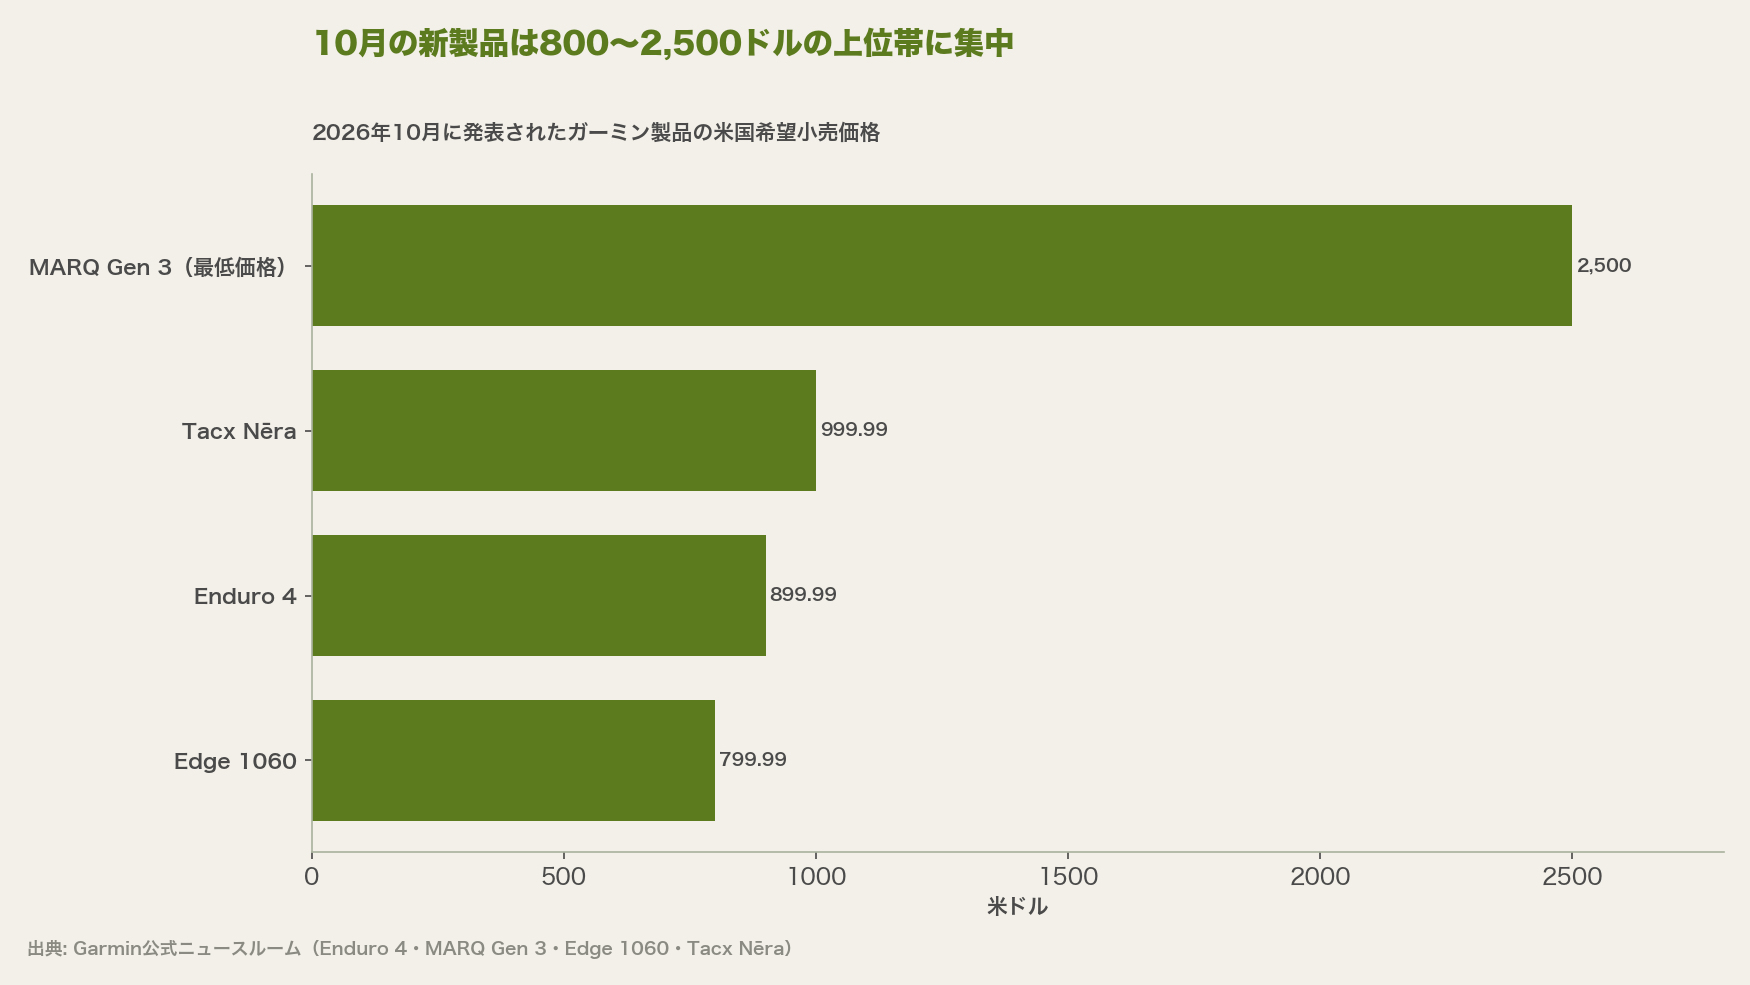
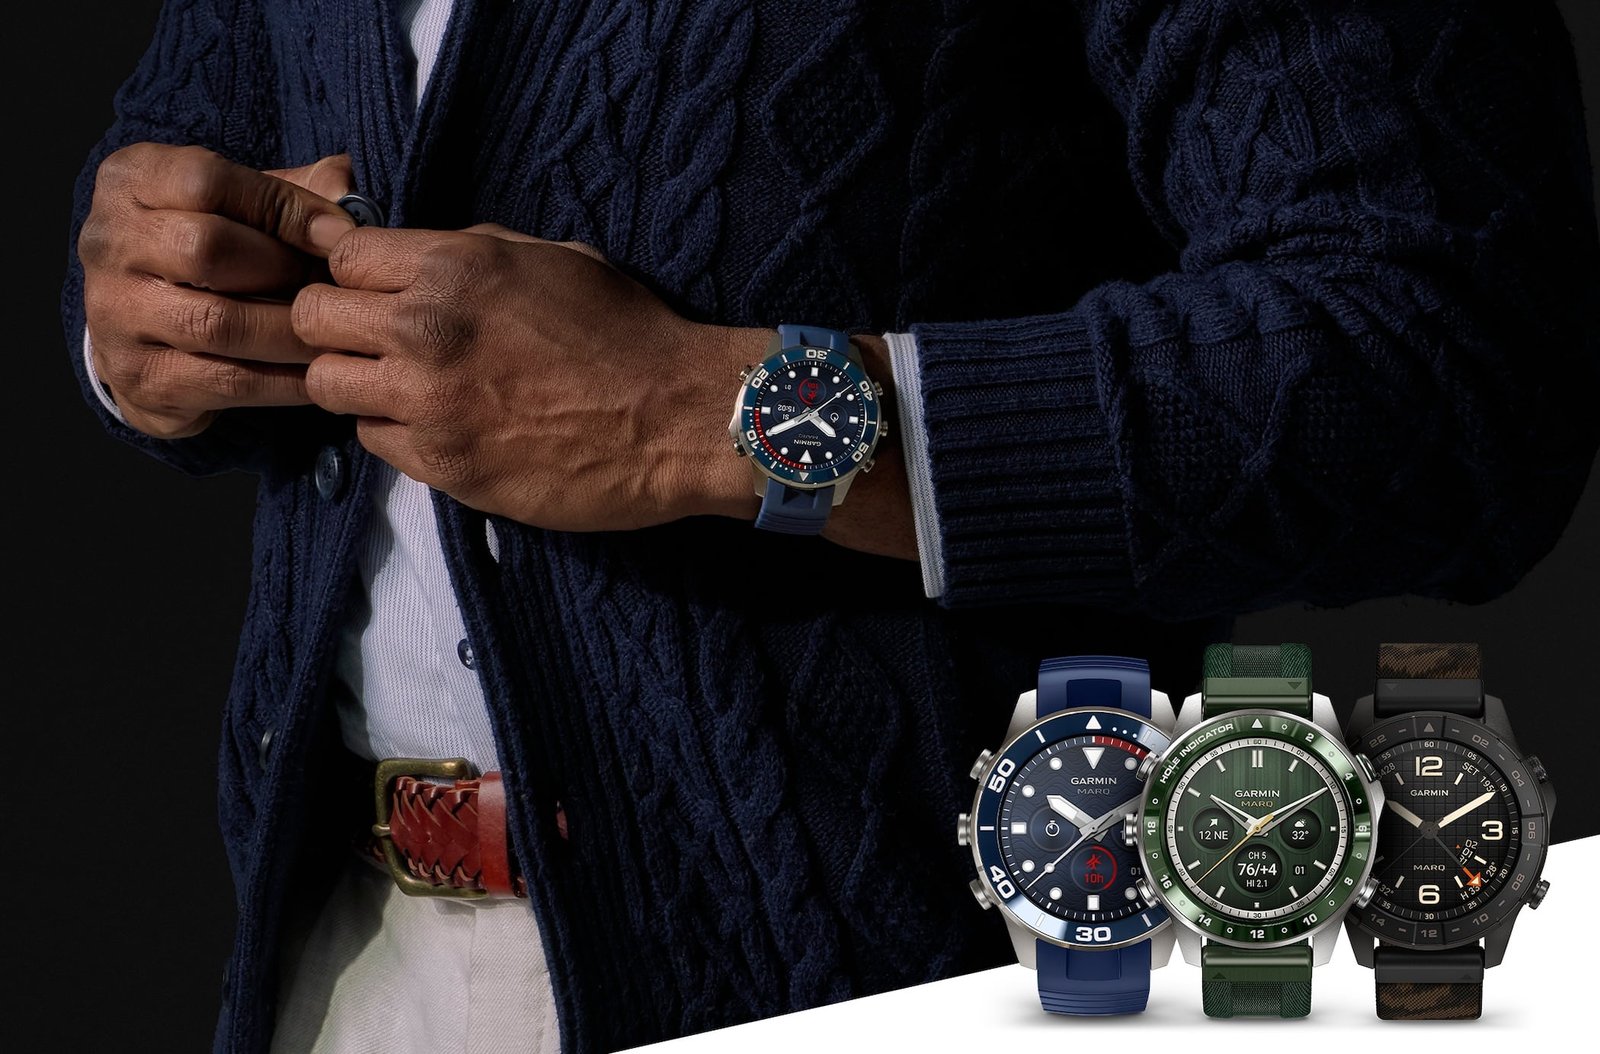
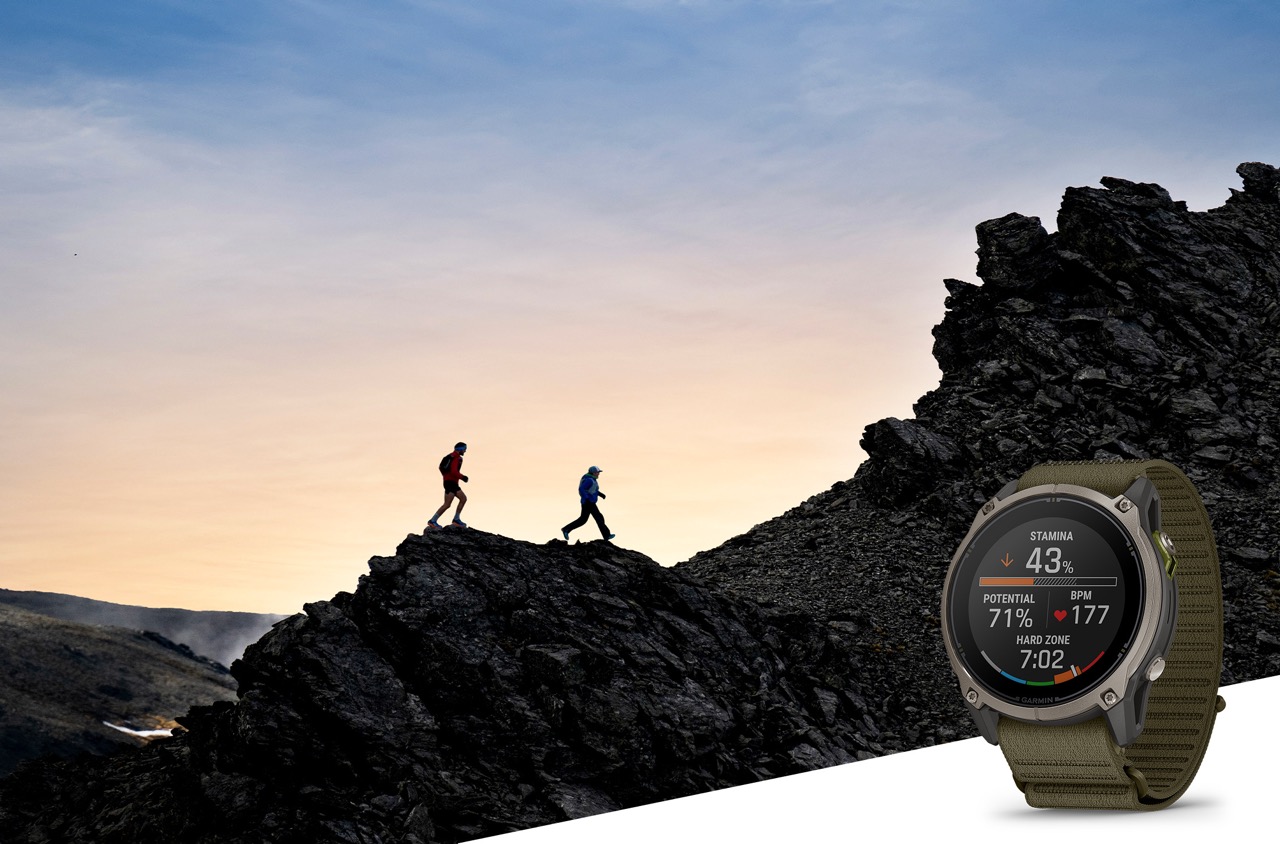
MARQ Gen 3は6モデルで2,500ドル(約38万7,500円)からです。AMOLED画面、inReachの衛星通信とLTE(有料のActive planが必要で、LTEは地域による)、心電図(ECG)を載せています[13]。Enduro 4は899.99ドル(約13万9,500円)で[12]、自転車用のEdge 1060は799.99ドル(約12万4,000円)で音声操作を加えました[14]。Tacx Nēraは999.99ドル(約15万5,000円)です[16]。
国内ではEnduro 4を前作より1万円安くした
注目点は、国内のEnduro 4です。ガーミンジャパンは税込13万8,000円で発売し[15]、前作Enduro 3の発売時(2024年)の14万8,000円より1万円安くなりました[19]。発売時期が違うので為替などの条件は同じではありませんが、原価が上がる局面での値下げは、既存の段の価格は据え置くか下げ、上の段(MARQ Gen 3)で平均単価を上げる設計と考えられます。
台数より売上の伸びが大きい
価格の階段の効果は、決算の数字にも出ています。1〜9月の販売台数は約9%増の1,589万1,000台で、売上の伸び(13%)を下回りました。10-Qは、この差をセグメントと製品の構成の変化によるものと説明しています[2]。
1台あたりの売上は、前年の約352ドルから約363ドルへ約3%上がりました(筆者計算)[2]。値上げを発表しなくても、高い製品の比率が上がれば平均単価は上がります。
CEOの「価格は手段の一つ」
説明会で価格の決定力を聞かれたペンブルCEOは、価格を「手段の一つ」と答え、「1つの手段に偏らず、さまざまな対策のバランスを取る」と続けました。値上げの約束はしていません[6][18]。the5krunnerは2027年の値上げを予想していますが、これは同サイトの見方です[6]。
マーケティングの観点での要点は、ガーミンは価格を複数あるコスト対策の一つと位置づけ、値上げを発表しないまま、製品構成の変化で1台あたりの売上を上げたことです。上位機の追加がこの変化をどこまで生んだかは、会社は説明していません。ここは筆者の分析です。fēnix 9の初期需要は既存ユーザーの買い替えが中心だったとCEOは説明しており[3]、上位機を買い替えるユーザーがいることが、この設計を支えています。
メモリ調達で交渉力を持つのは誰か — 5フォースとBATNA
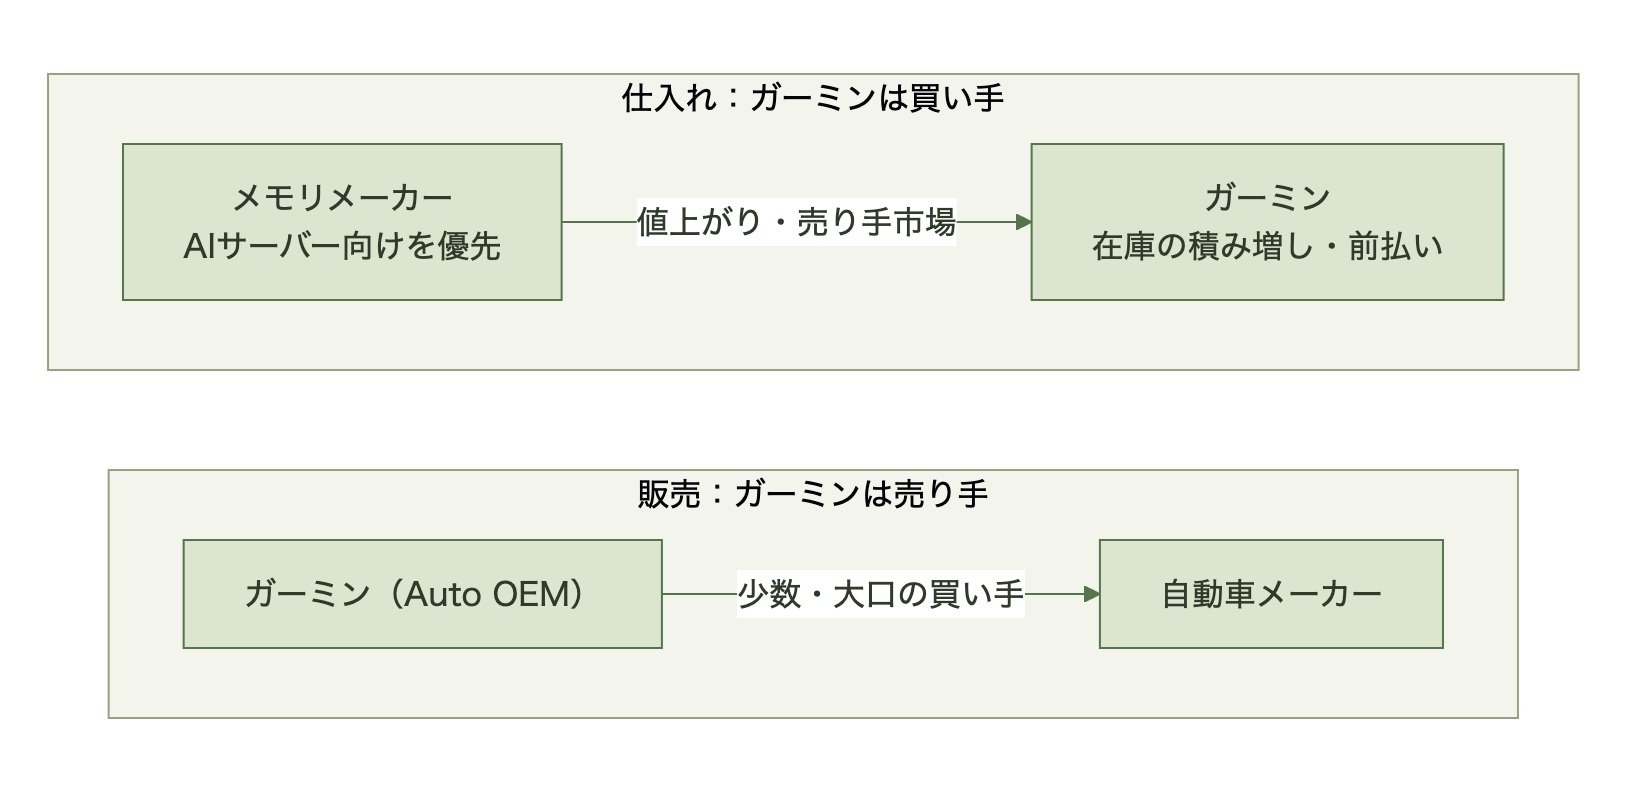
メモリの売り手市場で、ガーミンの買い手としての交渉力は弱く、安全在庫と前払いで時間を買っていると筆者は見ています。一方、自動車メーカーとの関係ではガーミンが売り手で、立場が逆になります。
5フォースとBATNAの考え方
ポーターの5フォースのうち「売り手の交渉力」は、部品の供給元が少なく代わりがないほど強くなります。BATNA(Best Alternative To a Negotiated Agreement)は、交渉が決裂したときに取れる最善の代替案のことで、BATNAが良いほど交渉では強く出られます。
メモリは売り手市場で、ガーミンのBATNAは弱い
調査会社TrendForceは7月、2026年7〜9月の汎用DRAMの契約価格が前四半期比13〜18%上がると予測していました[17]。TrendForceは、AIサーバー向けの需要が価格を支えているとしています[17]。
ガーミンの年間売上は約81.5億ドルの見通しで[1]、スマートフォンやPCのメーカーと比べると、メモリの買い手としては中規模です。供給元を替える、使う量を大きく減らすといった代替案も取りにくく、BATNAは弱いと考えられます。
MarketBeatの要約によると、説明会では、割安に買った安全在庫を使い切りつつあり、新しい調達は大幅に高い価格になると説明されました。ダグ・ボーセンCFOは、通期の粗利率見通しにQ4のメモリ高を織り込んだと述べています[3]。
安全在庫と前払いで時間を買っている
BATNAが弱い買い手が取れる手は、時間を買うことです。ガーミンは在庫を9か月で約4億8,000万ドル積み増し[2]、部品の前払いを増やしました[2]。9月末時点の在庫の購入義務(取り消しのできない発注)は20億660万ドルで、このうち17億6,650万ドルが12か月以内に支払う分です[2]。
自動車メーカーに対しては、ガーミンが弱い売り手になる
立場が逆になるのがAuto OEMです。自動車メーカーは少数で大口の買い手なので、5フォースでいう「買い手の交渉力」が強くなります。その結果は粗利率に表れています。
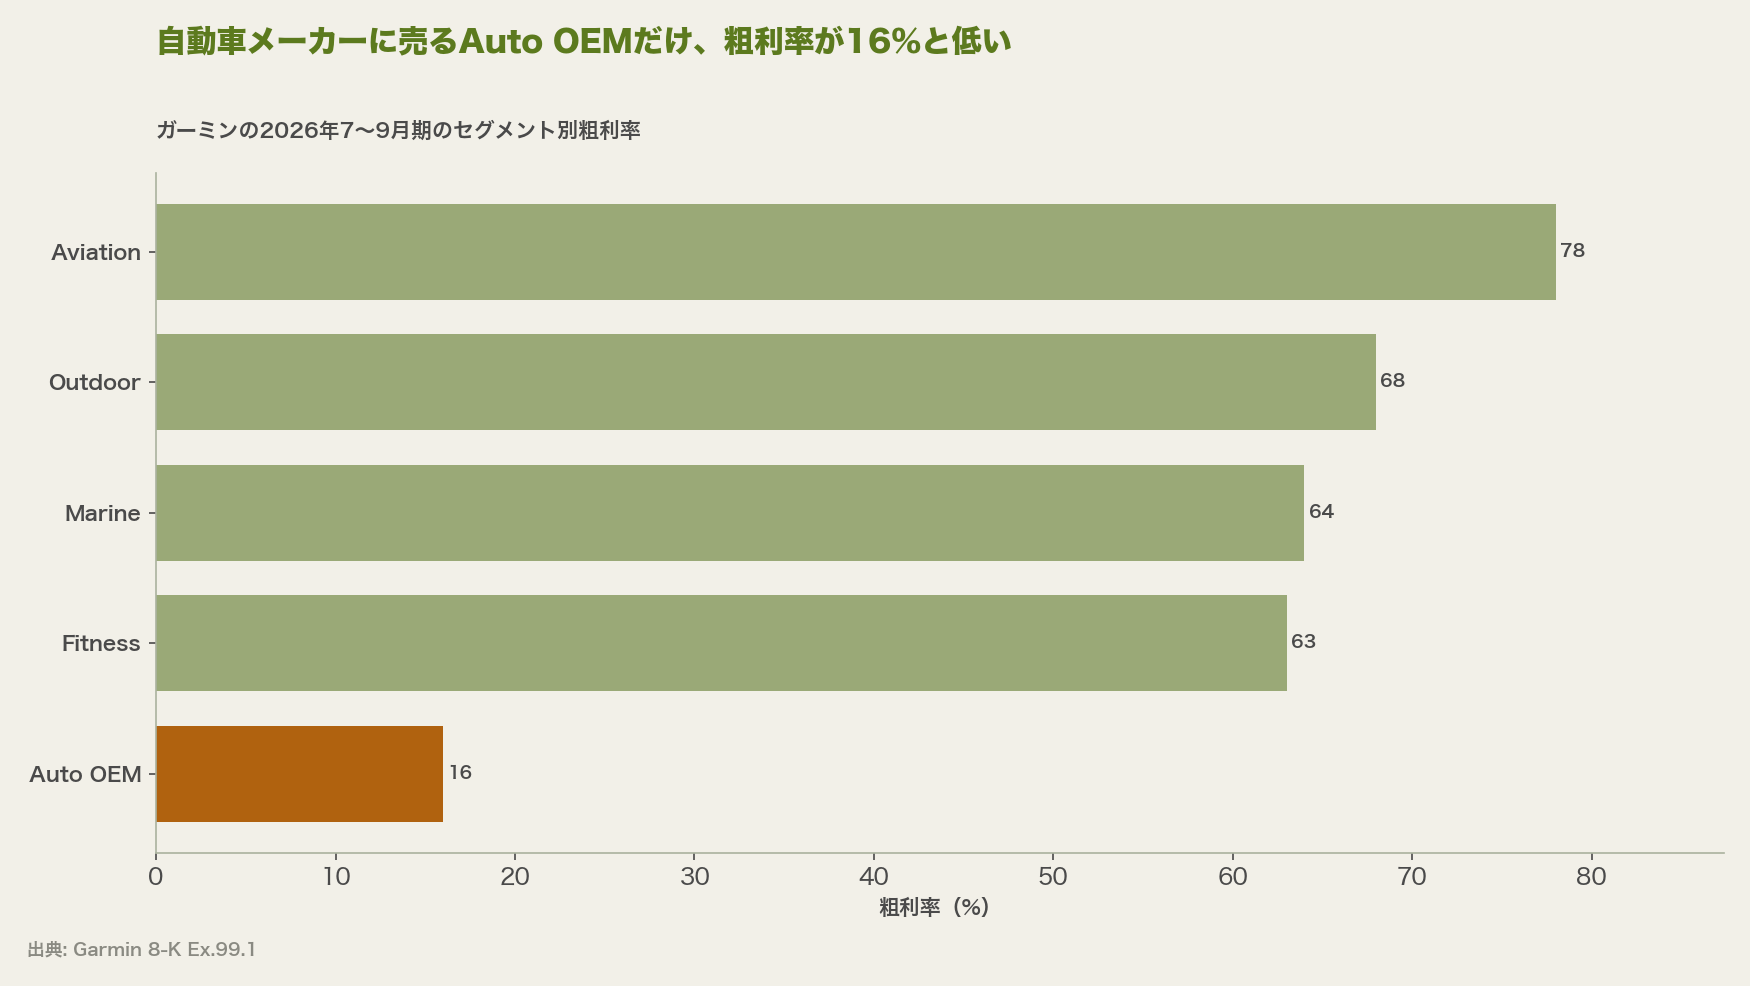
消費者向けのOutdoor・Fitnessの粗利率は63〜68%ですが、Auto OEMは16%です[1]。メモリが値上がりすると、Auto OEMは仕入れでも販売でも弱い立場に置かれます。2027年のメルセデス案件は売上を増やす一方で、原価の上昇分をどこまで価格に反映できるかが、この事業の利益を左右すると考えられます。
ネゴシエーションの観点での要点は、ガーミンは仕入れではBATNAの弱い買い手であり、在庫と前払いで交渉の時間を買っていることです。2027年初めに稼働する新工場[4]も調達の選択肢を広げる可能性がありますが、工場とメモリ調達の関係を会社は説明しておらず、これは筆者の見方です。在庫の積み増しとFCF見通しの引き下げは、この交渉のコストが数字に出たものと考えられます。
4つの分析を合わせると何が分かるか — 原価を誰が負担するか
4つの分析を合わせると、ガーミンが抱える問題は「上がったメモリの原価を誰が負担するか」の1つにまとまります。負担する先の候補は3つあります。
| 負担する先 | 関わる分析 | Q3時点の状況 |
|---|---|---|
| ガーミン自身(粗利率の低下) | ファイナンス | 2027年の粗利率は過去のレンジに戻ると会社が説明[3] |
| 利用者(価格) | マーケティング | 値上げは未発表。製品・事業の構成の変化で1台あたりの売上は約3%増[2][6] |
| 供給元(調達条件) | ネゴシエーション | 前払いと在庫で時間を買っている。購入義務は20億ドル超[2] |
この表の関係を整理すると、次のことが分かります。
1つ目に、ファイナンスとネゴシエーションは同じ現象の裏表です。在庫と前払いを積み増すほど交渉の時間は買えますが、そのぶんFCFは減ります。FCF見通しを約14億ドルから約11億ドルへ下げたことは[4]、交渉の時間を買うためのコストと考えられます。
2つ目に、マーケティングの価格の階段が、経営戦略の探索を支えていることです。Fitnessは1〜9月の増益額の約半分を稼ぎ[2]、その利益がAuto OEMの立ち上げやデータ事業に回っています。上位機の追加で単価を守れれば探索の原資も守れますが、守れなければ探索を絞るか、値上げに進むかの選択になります。
3つ目に、価格は複数ある手段の一つに位置づけられていることです。CEOは「1つの手段に偏らずバランスを取る」と述べており[18]、粗利率の低下、構成の改善、調達の工夫、価格を組み合わせて対応する考えです。どの手段から使うかの順番は示していません。
筆者の視点 — 関税還付は「一度きり」と「追加の可能性」の両方を持つ
筆者はMBAで財務分析を学び、ITの実務でデータを扱い、ガーミンの時計を実際に使っています。その立場から注目しているのは、関税還付の扱いです。
10-Qは、追加の還付の可能性があるがまだ計上していないと書いています[2]。つまり、Q4以降も還付が入る可能性はあり、その場合は粗利率が見かけ上また押し上げられます。読者が今後の決算を読むときは、報告された粗利率から還付の寄与を引いた値で比べることをすすめます。そうしないと、メモリ高の影響が還付で隠れてしまいます。
もう1つは、利用者としての実感です。国内でEnduro 4が前作より安く出たことは、ガーミンが日本では値上げより販売数を優先した可能性を示しています。決算でも、Q3の地域別売上はAmericasが15%増、EMEAが12%増だったのに対し、日本を含むAPACは4%増にとどまりました[1]。原価が上がる局面での値下げは、短期の粗利率には不利ですが、既存ユーザーの買い替えを促す可能性があります。fēnix 9の需要が既存ユーザーの買い替えで支えられていたことと合わせると[3]、ガーミンにとって最も大事な資産は、上位機を繰り返し買う既存ユーザーだと筆者は考えます。
2027年に向けてガーミンのどこに注目するか
投資の判断ではなく、決算を読むときの注目点として4つ挙げます。
- Q4の粗利率と関税還付の内訳: 通期見通しの61.0%に対し、1〜9月は61.8%でした(筆者計算)[1][2]。Q4は低下する見通しです。還付がいくら入ったかを分けて確かめる必要があります
- 在庫と購入義務の推移: 在庫が減り始めれば、メモリの安全在庫を使い切ったサインと考えられます
- 製品の価格: 値上げが発表されるか、上位機の追加が続くか
- Auto OEMの立ち上がり: メルセデス案件が2027年の早い時期に売上に表れるか、粗利率が16%から変わるか
まとめ
- ガーミンのQ3は売上・営業利益とも過去最高でしたが、粗利率の改善420bpのうち160bpは関税還付でした
- 営業利益は34%増えた一方、在庫と前払い、設備投資の増加でFCFは31%減り、通期のFCF見通しも約2割下がったと報じられています
- 利益の4分の3はOutdoorとFitnessが稼ぎ、Auto OEMは開発の資源を他の事業へ回して赤字を縮めながら、2027年のメルセデス案件を待っています
- 値上げは発表せず、製品構成の変化で1台あたりの売上が約3%上がりました
- メモリ調達ではガーミンのBATNAは弱く、在庫と前払いで時間を買っています。2027年の粗利率は過去のレンジに戻ると会社は説明しています
この記事に関連するおすすめリスト
MBA カネ系 おすすめ書籍決算書から利益の中身とキャッシュの流れを確かめる方法を、基礎から学べる本をまとめています。Amazonでリストを見るMBA モノ系(戦略・マーケティング)おすすめ書籍価格の設計や事業ポートフォリオの考え方を、競争戦略の基本から学べる本を集めています。Amazonでリストを見る
※Amazonのアソシエイトとして、当サイトは適格販売により収入を得ています。
参考・出典
- [1] Garmin 2026年第3四半期決算発表(8-K Ex.99.1、2026年10月28日): 売上・粗利率・営業利益・セグメント別数値・通期見通し・FCF・配当・自社株買い — https://www.sec.gov/Archives/edgar/data/1121788/000119312526435066/grmn-ex99_1.htm
- [2] Garmin 10-Q(2026年9月26日に終わる四半期): 関税還付160bp・約3,300万ドル、1〜9月の還付約5,400万ドル、メモリの供給制約、在庫、在庫の前払い、購入義務、セグメント別営業利益、販売台数 — https://www.sec.gov/Archives/edgar/data/1121788/000119312526435070/grmn-20260926.htm
- [3] MarketBeat: 2026年第3四半期決算説明会の要約(2026年10月28日、自動生成の要約。書き起こしではない) — https://www.marketbeat.com/instant-alerts/transcript-garmin-q3-earnings-call-highlights-2026-10-28/
- [4] the5krunner: Q3決算と株価の動き、FCF見通し約14億→約11億ドル、新工場、Barclaysの推計 — https://the5krunner.com/2026/10/28/garmin-q3-2026-earnings/
- [5] stockanalysis.com: GRMN株価履歴(10月20日〜30日の日次終値。27日289.34ドル、28日272.51ドル) — https://stockanalysis.com/stocks/grmn/history/
- [6] the5krunner: 2027年の値上げについて。CEOの「価格は手段の一つ」発言、値上げは未発表 — https://the5krunner.com/2026/10/28/garmin-price-rises-2027/
- [7] stockanalysis.com: GRMNの時価総額・PER・予想PER(2026年10月30日終値時点) — https://stockanalysis.com/stocks/grmn/
- [8] finviz(InvestorsHub、2026年10月28日): Q3の1株利益と通期見通しの市場予想との比較 — https://finviz.com/news/410130/garmin-shares-rise-3-as-q3-earnings-beat-forecasts-and-2026-guidance-increases
- [9] the5krunner: Connect+とCIRQAについての説明会での発言(加入者数は非公表) — https://the5krunner.com/2026/10/28/garmin-connect-plus-cirqa-growth/
- [10] the5krunner: 個人向けAPIキーの提供開始(2026年10月22日) — https://the5krunner.com/2026/10/22/garmin-personal-api/
- [11] Gadgets & Wearables: Intervals Proの終了(2026年10月12日)。理由は開発者側の説明 — https://gadgetsandwearables.com/2026/10/14/garmin-api-intervals-pro-shutdown/
- [12] Garmin公式ニュースルーム: Enduro 4発表(2026年10月6日、899.99ドル) — https://www.garmin.com/en-US/newsroom/press-release/outdoor/enduro-4-smartwatch-redefines-ultraperformance-with-extreme-battery-life-and-advanced-training-features/
- [13] Garmin公式ニュースルーム: MARQ Gen 3発表(2026年10月13日、6モデル、2,500ドルから) — https://www.garmin.com/en-US/newsroom/press-release/wearables-health/meet-the-third-generation-marq-collection-from-garmin-premium-tool-watches-designed-for-lifes-most-ambitious-pursuits/
- [14] Garmin公式ニュースルーム: Edge 1060発表(2026年10月20日、799.99ドル) — https://www.garmin.com/en-US/newsroom/press-release/sports-fitness/new-garmin-edge-1060-cycling-computer-gives-cyclists-hands-free-voice-control/
- [15] ガーミンジャパン(PR TIMES): Enduro 4を10月22日に発売、税込13万8,000円 — https://prtimes.jp/main/html/rd/p/000000125.000135223.html
- [16] Garmin公式ニュースルーム: Tacx Nēra発表(2026年10月20日、999.99ドル) — https://www.garmin.com/en-US/newsroom/press-release/sports-fitness/garmin-unveils-tacx-nera-an-immersive-indoor-smart-trainer-with-integrated-movement/
- [17] TrendForce(2026年7月3日): 2026年7〜9月の汎用DRAM契約価格は前四半期比13〜18%上昇の予測 — https://www.trendforce.com/presscenter/news/20260703-13134.html
- [18] stockanalysis.com: 2026年第3四半期決算説明会の書き起こし(CEOの価格についての回答、Auto OEMの損失が縮んだ理由) — https://stockanalysis.com/stocks/grmn/transcripts/718488-q3-2026/
- [19] smartwatchlife: Enduro 4の国内発売と、Enduro 3の発売時価格14万8,000円 — https://www.smartwatchlife.jp/83073/
- [20] Garmin 2026年第2四半期決算発表(8-K Ex.99.1): 7月時点の通期見通し — https://www.sec.gov/Archives/edgar/data/1121788/000119312526322113/grmn-ex99_1.htm
- [21] Garmin公式ニュースルーム: Edge Explore 3/Explore 3 Plus発表(2026年10月20日、399.99ドル/499.99ドル) — https://www.garmin.com/en-US/newsroom/press-release/sports-fitness/ride-with-more-confidence-with-edge-explore-3-cycling-computers-from-garmin/
よくある質問(FAQ)
ガーミンのQ3決算は良かったのですか?
売上・営業利益とも過去最高で、市場予想も上回りました[1][8]。ただし粗利率の改善の一部は、同じ規模では繰り返さないと会社が説明した関税還付で、会社は2027年の粗利率が過去のレンジに戻ると説明しています[2][3]。
メモリの値上がりはガーミンの製品価格に影響しますか?
値上げは発表されていません。CEOは価格を「手段の一つ」と述べるにとどめています[6]。10月は上位機の追加と国内でのEnduro 4の値下げという形で、価格の階段を組み直しました[15][19]。
ガーミンの決算は、どこを読めばよいですか?
関税還付を除いた粗利率、在庫と購入義務、FCFの3つを分けて確かめることをすすめます。本稿は決算資料から分かる構造の解説で、投資の助言や株価の予想ではありません。
本記事はアフィリエイト広告(PR)を含みます