Nasdaqに「TRUG」として上場するゴルフシミュレーター企業TruGolf Holdings(トゥルーゴルフ、米ユタ州拠点、1983年創業)が、カナダ・トロントの非上場企業ポリマス・リサーチ(Polymath Research)を株式交換で買収すると2026年8月18日に発表した[1]。ポリマスは、証券などの資産をブロックチェーン上のトークンとして発行・管理する「トークン化」インフラを手がける金融テック企業で、ゴルフとは畑違いの事業だ[1]。
この買収はTruGolfの資本構成と株主構成を変える取引であり、シミュレーターの製品ラインナップやE6 CONNECTソフトウェアの提供体制を変えるものではない。日本のユーザーがローンチモニターと組み合わせて使うE6 CONNECTも、当面は仕様や価格が変わる見込みはなく、プレーヤーが練習環境の変化を感じる場面は今のところない。
一方でIT・投資の読者にとっては、上場廃止の瀬戸際にある小型株が本業と無関係な企業を買収し、資本市場での居場所を確保しようとする典型的な構図として読む価値がある。本稿では取引の仕組み、買収されるポリマスの事業、TruGolfが置かれた財務状況、株主が負うリスクの順に整理する。
TruGolfはどんな条件でポリマスを買収するのか
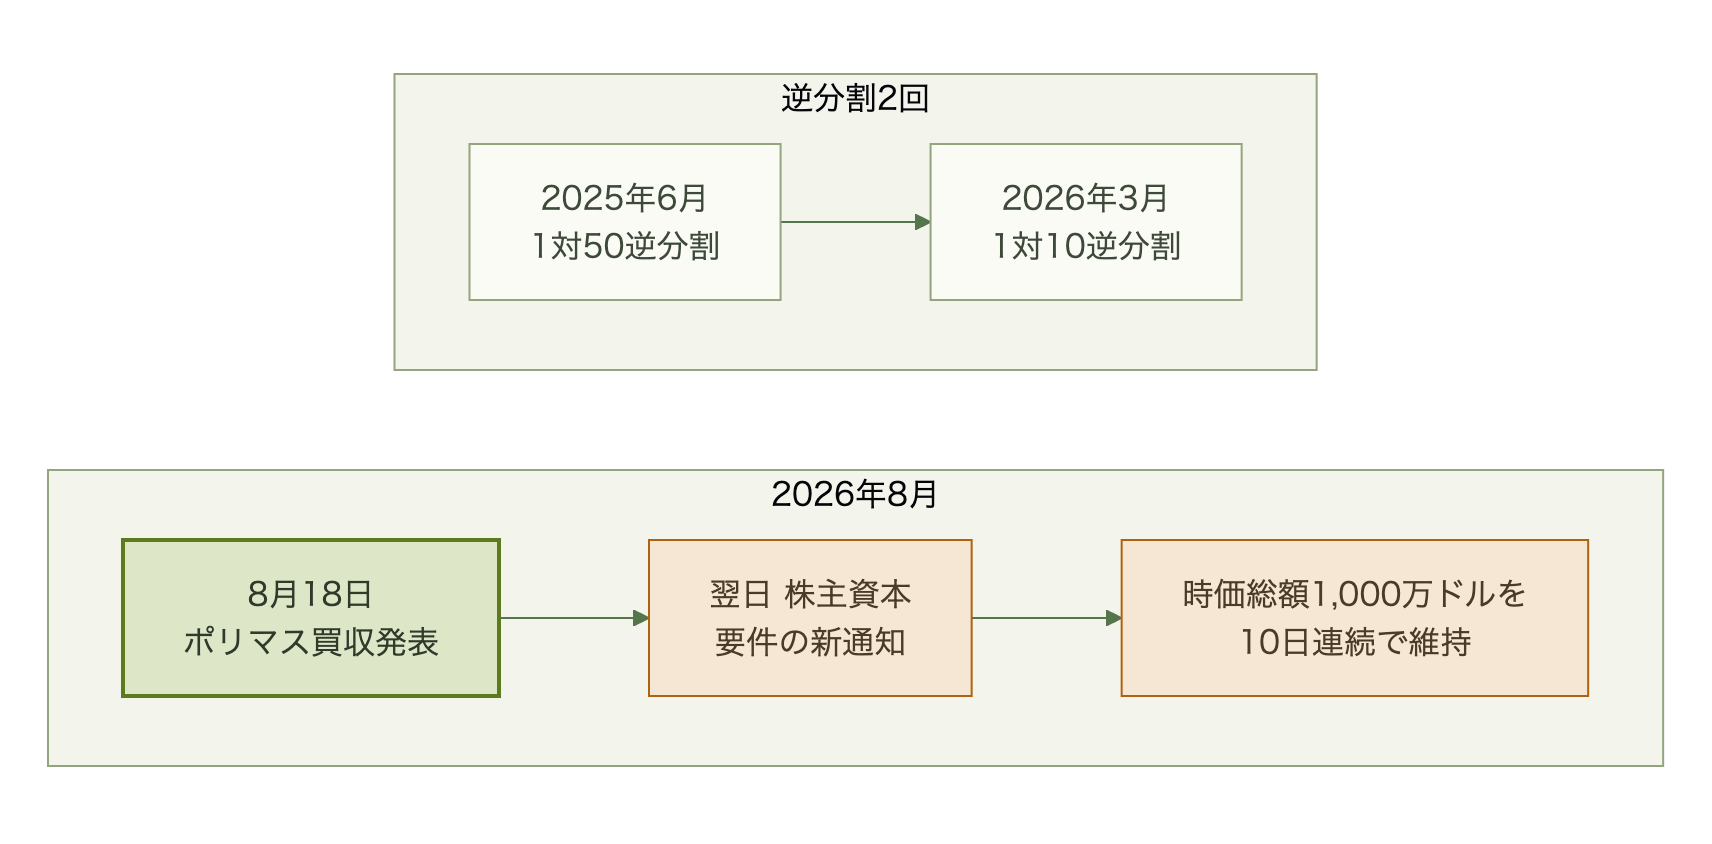
TruGolfとポリマスは2026年8月17日付で買収契約を締結し、翌18日に共同で発表した。両社の取締役会はいずれも全会一致でこの取引を承認している[1]。
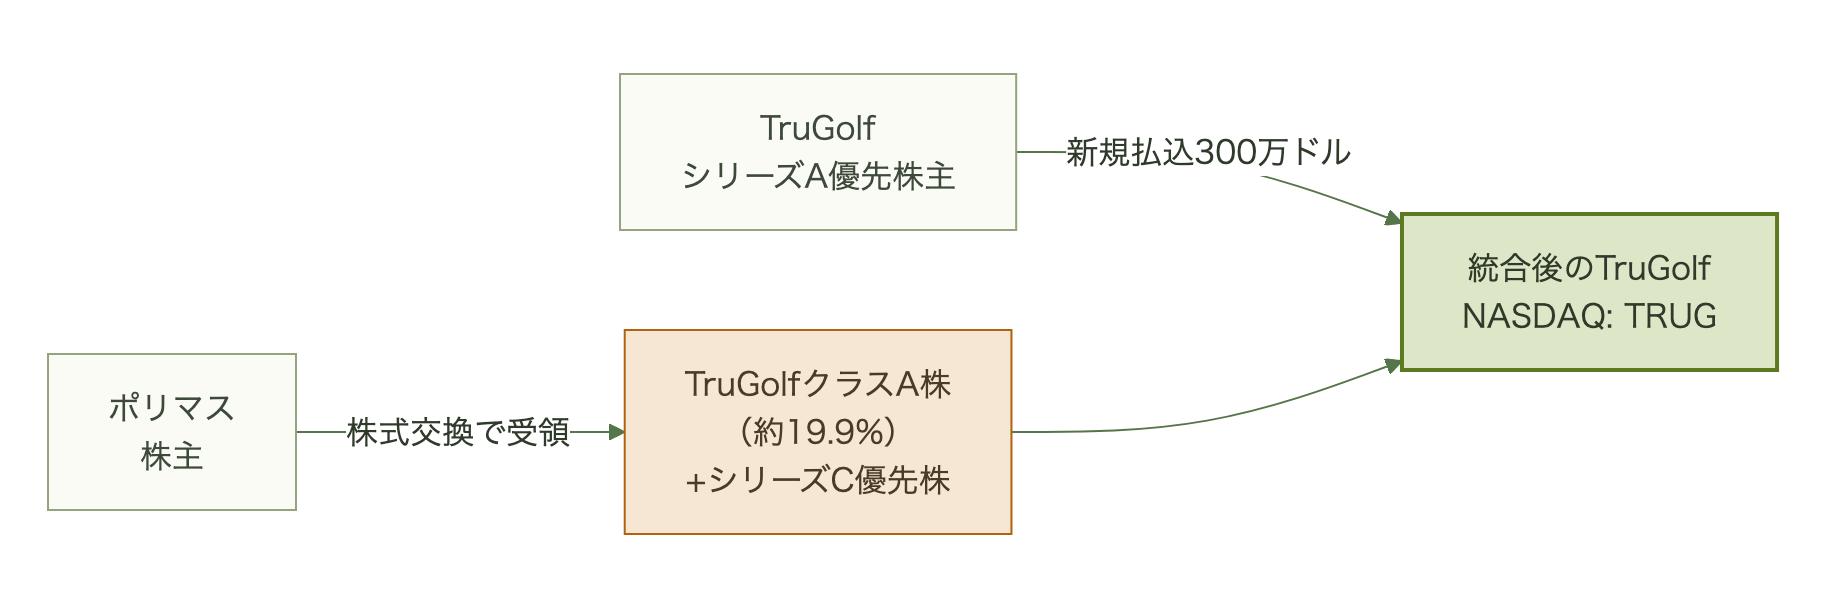
対価は現金ではなく株式交換だ。ポリマスの株主は、買収完了直前のTruGolfクラスA普通株式発行済み総数の約19.9%に相当する株式と、議決権のないシリーズC優先株式を受け取る[1]。優先株式の株数は、買収総額からクラスA株式の交付分を差し引いた残額を、完了直前のポリマス発行済み株式数で割って算出する仕組みだ[1]。
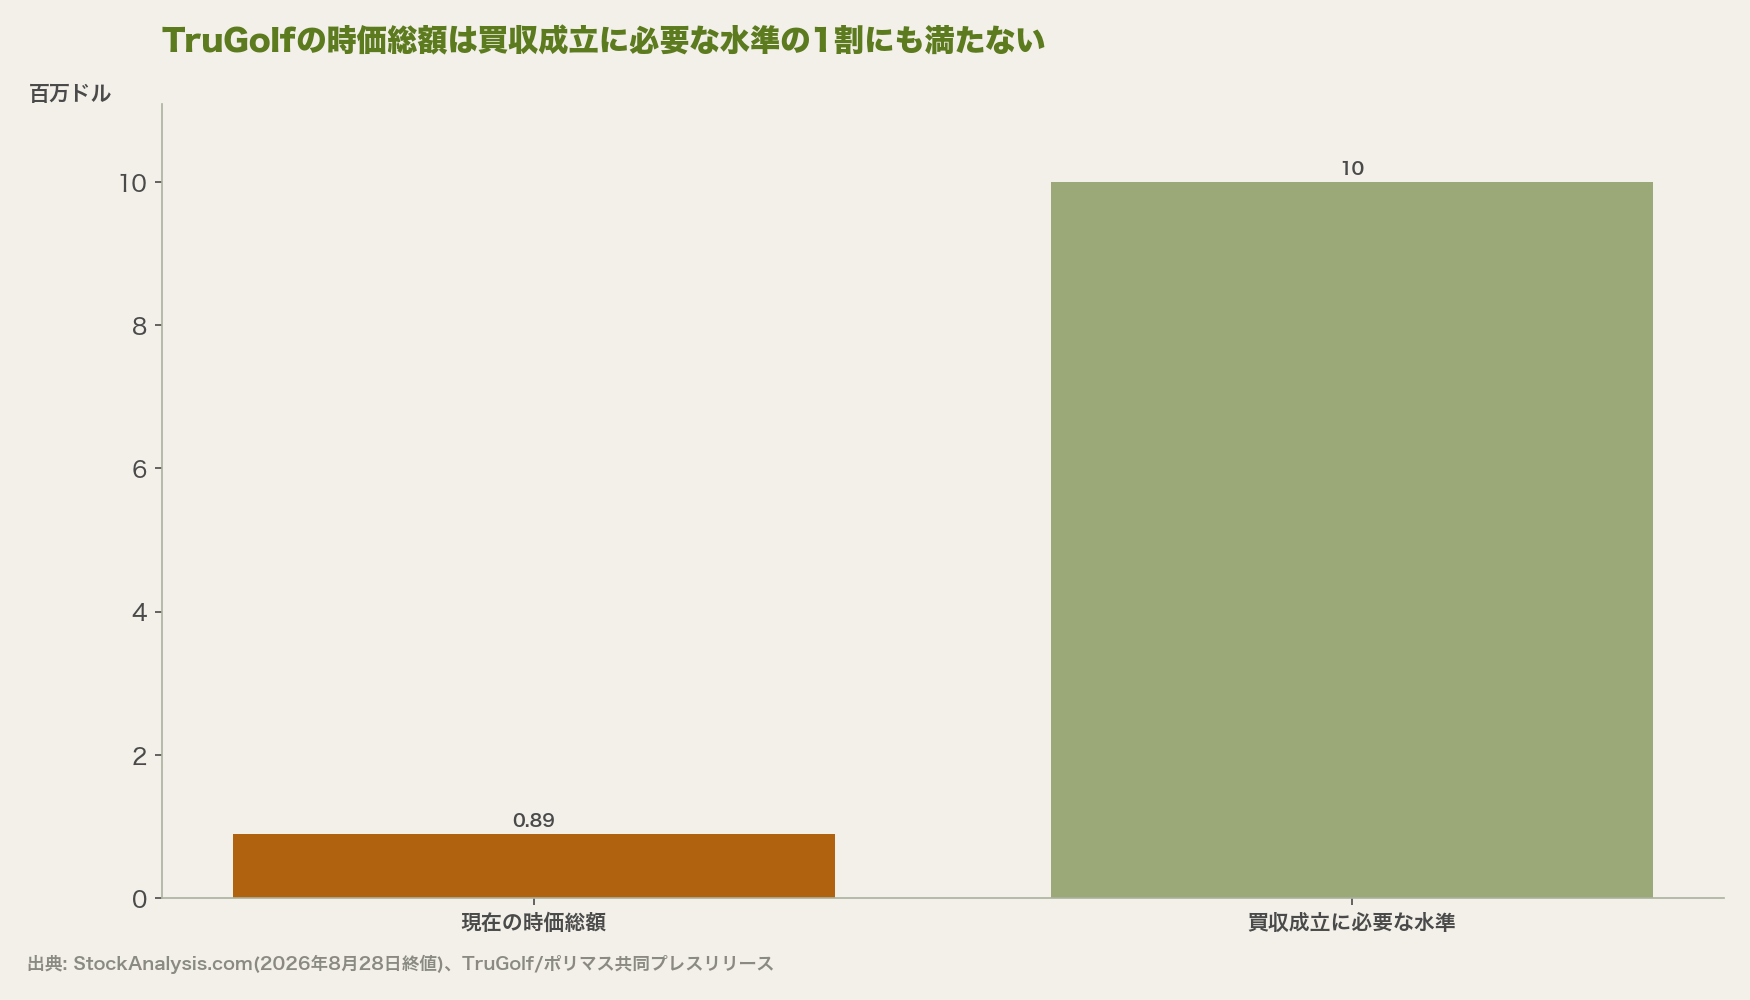
同時に、TruGolfは既存のシリーズA優先株主から300万ドル(約4.7億円。1ドル=155円換算)相当の新規払込を受ける[1]。取引は2026年第3四半期の完了を見込むが、TruGolfの上場証券の時価総額が少なくとも10営業日連続で1,000万ドル(約15.5億円)以上を維持することを含む、通常の完了条件を満たす必要がある[1]。
本業と無関係な多角化がM&Aでどう失敗しやすいかを、9つの型で整理した実務書。


買収されるポリマスはどんな会社なのか
ポリマスは、規制対象のデジタル証券やトークン化された金融商品の発行・コンプライアンス・ライフサイクル管理を手がける、非公開のカナダ企業である[1]。独自開発したブロックチェーン「Polymesh(ポリメッシュ)」が中核事業で、コンプライアンスや本人確認、ガバナンスの仕組みをチェーンの基盤層に直接組み込んでいる点が、汎用ブロックチェーンとの違いだ[1]。銀行や資産運用会社などの規制対象機関が、既存の法規制の枠内でトークン化証券を発行・管理できるよう設計されている[1]。
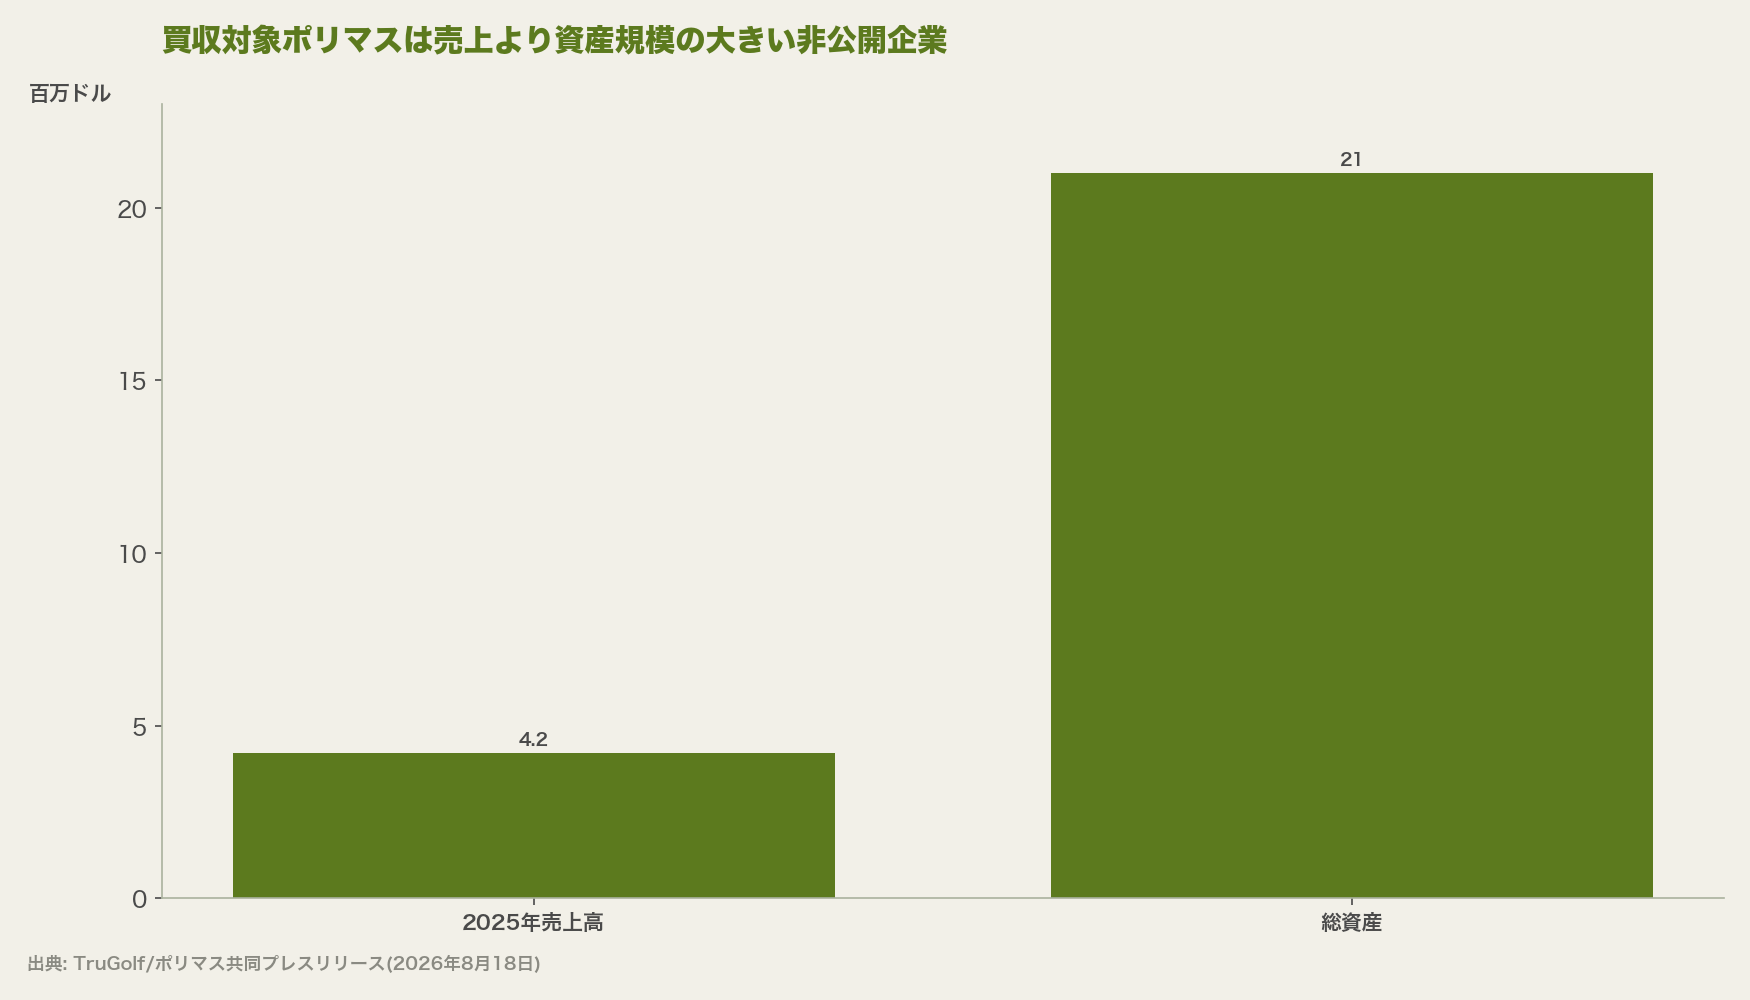
2026年にはPolymesh Labsを買収し、ブロックチェーンとトークン化プラットフォームを一体運営する体制を整えた[1]。2025年の売上高は420万ドル(約6.5億円)、総資産は2,100万ドル(約32.6億円)で、決して大型企業ではない[1]。買収完了後は、ポリマスのCFOナタリー・ハーシュ氏が統合後の会社のCFO兼COOに就任する予定だ[1]。
ポリマスが手がけるようなトークン化・デジタル証券の仕組みを、法務・会計・税務の実務目線で解説する一冊。
なぜTruGolfは上場廃止の瀬戸際にあるのか
TruGolfの本業は苦戦している。2025年12月期の売上高は1,888万ドル(約29.3億円)で前年の2,128万ドルから11.29%減少し、純損失は1,523万ドル(約23.6億円)と前年比73.1%拡大した[3]。株価対策として、2025年6月23日に1対50、2026年3月27日に1対10と、1年足らずで2度の逆株式分割を実施している[4][5]。
追い打ちをかけるように、ポリマス買収発表の翌日にあたる2026年8月19日、TruGolfはナスダックから新たな欠陥通知を受け取った。ナスダック・キャピタル・マーケットが求める株主資本の最低水準250万ドル(約3.9億円)に対し、2026年6月30日締め四半期の実績は約206万ドル(約3.2億円)にとどまっていた[6]。TruGolfは8月18日から21日にかけてシリーズA優先株式約152万5,000ドル分を普通株式約269万株に転換し、株主資本の積み増しを図ったが、既存株主の希薄化を伴う対応だった[6]。
8月28日終値時点の時価総額は89万681ドル(約1.4億円)で、ポリマス買収の完了条件である1,000万ドルにはほど遠い水準にとどまっている[3]。
韓国のスクリーンゴルフ(screen golf、大型スクリーンに投影した映像でラウンドを疑似体験する屋内ゴルフシミュレーター)最大手ゴルフゾングループの持株会社、ゴルフゾン・ホールディングス(Golfzon Holdings、韓国のKOS[…]
本業と無関係な買収は株主に何をもたらすのか
発表直後、TruGolf株は一時30%近く上昇し1.99ドル(約308円)をつけたが、8月28日終値は0.463ドル(約72円)まで下落した[3]。市場はこの買収を素直な好材料とは見ていない。
取引がポリマス株主に交付するクラスA株式を約19.9%に抑えている点も見逃せない。ナスダック上場規則5635(d)は、発行済株式の20%以上にあたる新株発行に原則として株主総会の承認を求めており、19.9%という数字はその一線を意識した設計とみられる[7]。クロージング時点では議決権のないシリーズC優先株を対価に充てる形で(転換にはナスダック上場規則5635(a)(b)に基づく株主承認が必要で、同社はクロージング後に委任状説明書を提出して株主総会に諮る必要がある[8])、、ゴルフシミュレーター専業だった会社に金融インフラ事業が持ち込まれる形だ。
TruGolf会長のブレナー・アダムズ氏は「ゴルフシミュレーション事業は集中と継続性を保ったまま運営を続ける」とし、この統合が「TruGolfの黒字化への道を加速させる」と説明している[1]。だが本業と無関係な事業を抱え込む多角化は、経営資源の分散や企業価値評価の複雑化を招きやすい。加えて、この取引自体が時価総額1,000万ドルという、現状の10倍以上遠い条件付きで完了する契約である点は、株主が織り込むべきリスクだろう。
米国のゴルフテック企業ゲーム・ユア・ゲーム(Game Your Game, Inc.、米カリフォルニア州パロアルト拠点、Nasdaq:GYGY)が、2026年7月30日にNasdaqへ直接上場(ダイレクトリスティング、新株を発行せず既存株[…]
日本でトークン化企業は米国のような「裏口上場」を使っているか
使っていない。日本でも非上場企業が経営不振の上場企業を買収し、審査を経ずに実質的な上場を果たす「裏口上場」自体はかつて存在したが、現在は制度的にほぼ封じられている[8]。
1999年の東証規則改正により、合併等で実質的な存続会社が非上場企業になる場合、猶予期間内に新規上場審査基準に準じた基準を満たさなければ上場廃止となる規定が設けられた[8]。TruGolfの取引のように、上場企業の株式19.9%相当を対価に非上場企業を実質的に迎え入れる手法は、日本の上場規程の下では成立が難しい設計になっている。
一方、日本のトークン化・デジタル証券(ST)市場は、迂回路ではなく市場そのものの拡大で伸びている。BOOSTRYが2026年4月に公表したレポートによると、2025年度の公募ST発行額は単年度1,650億円、累計3,333億円で前年度比約2倍に拡大し、2026年度は単年度2,000億円、累計5,300億円に達する見通しだ[9]。
| 項目 | 米国(TruGolf/Nasdaq) | 日本(東証) |
|---|---|---|
| 非上場企業が上場企業の買収経由で市場に出る経路 | 19.9%規模の株式発行なら株主総会を回避可能 | 1999年規則改正により実質的に困難 |
| トークン化・デジタル証券市場の伸び方 | 苦境の上場小型株を使った迂回上場も選択肢 | 規制されたST市場が単年度1,650億円規模まで正攻法で拡大 |
ビジネス側への示唆は、日本でトークン化事業の上場を目指す企業には米国型の迂回路が使いにくく、正攻法のIPOや事業提携が現実的な選択肢になるという点だ。ゴルファー側への示唆は、日本の上場ゴルフ関連企業がTruGolfのように本業と無関係な買収へ経営資源を振り向け、経営基盤を揺るがすリスクは、制度上、現時点では低いという点である。
米国ジョージア州アトランタを拠点とするクラブ運営会社ボビー・ジョーンズ・リンクス(Bobby Jones Links、以下BJL)を、世界最大手のゴルフ場運営会社トゥーン(Troon、米アリゾナ州拠点)が買収したと2026年8月3日に発表[…]

まとめ
TruGolfによるポリマス買収は、ゴルフシミュレーター企業がトークン化インフラという畑違いの事業を取り込む取引に見えるが、実態は上場廃止の瀬戸際にある小型株が資本市場での居場所を確保しようとする資本異動だ。ゴルファーにとっては、シミュレーターの製品や価格が変わる話ではないと分かれば十分だ。ビジネス側の読者にとっては、時価総額1,000万ドルという完了条件と現状の90万ドル弱という差が、この取引の実現性そのものを測る指標になる。
次にゴルフ関連の上場企業が本業と無関係な買収を発表したときは、まず財務状況と上場維持基準を確認する視点を持ち帰りたい。
よくある質問(FAQ)
Q. TruGolfのゴルフシミュレーターの価格や仕様は変わりますか。
A. 変わらない。この買収は株式交換によるTruGolfの資本構成の変更で、ゴルフシミュレーション事業は集中と継続性を保ったまま独立して運営される[1]。
Q. TruGolfの株価はなぜここまで下落しているのですか。
A. 2025年6月と2026年3月に逆株式分割を2度実施したにもかかわらず、業績悪化と株主資本要件の未達が続いている。8月28日終値の時価総額は約90万ドルにとどまる[3][6]。
Q. 日本の上場ゴルフ関連企業でも同じような買収は起きますか。
A. 東証の規則上、TruGolfのような手法での実質的な上場は難しく、起きにくい構造になっている。詳しくは日本セクションを参照[8]。
出典
[1] GlobeNewswire「TruGolf to Acquire Polymath Research Inc., Bringing Tokenization Innovator to the Public Markets on Nasdaq」 https://www.globenewswire.com/news-release/2026/08/18/3346829/0/en/trugolf-to-acquire-polymath-research-inc-bringing-tokenization-innovator-to-the-public-markets-on-nasdaq.html[2] A-Team Insight「Polymath is Going Public via Reverse Acquisition」 https://a-teaminsight.com/briefs/polymath-is-going-public-via-reverse-acquisition/?brand=ati
[3] StockAnalysis.com「TruGolf Holdings (TRUG) Stock Price & Overview」 https://stockanalysis.com/stocks/trug/
[4] Stocktwits「TRUG Stock Crashes To All-Time Low Today」 https://stocktwits.com/news-articles/markets/equity/trug-stock-crashes-to-all-time-low-today-reverse-stock-split-approval/cZ3YsXZRISp
[5] TipRanks「TruGolf Holdings Implements Reverse Stock Split」 https://www.tipranks.com/news/company-announcements/trugolf-holdings-implements-reverse-stock-split
[6] The Globe and Mail「TruGolf Faces Nasdaq Compliance Pressure Amid Equity Actions」 https://www.theglobeandmail.com/investing/markets/stocks/TRUG-Q/pressreleases/3988730/trugolf-faces-nasdaq-compliance-pressure-amid-equity-actions/
[7] SEC「Nasdaq Rule 5635 – Shareholder Approval」 https://www.sec.gov/files/rules/sro/nasdaq/2018/34-84287-ex5.pdf
[8] 日本取引所グループ「合併等による実質的存続性喪失に係る上場廃止基準」 https://www.jpx.co.jp/equities/listing/delisting/details/02.html
[9] 野村ホールディングス(BOOSTRY発表)「国内セキュリティ・トークン市場総括レポート(2025年度)を公表」 https://www.nomuraholdings.com/jp/news/nr/bstr20260402.html